

Deux années d’exonération totale pour lancer les premières liaisons
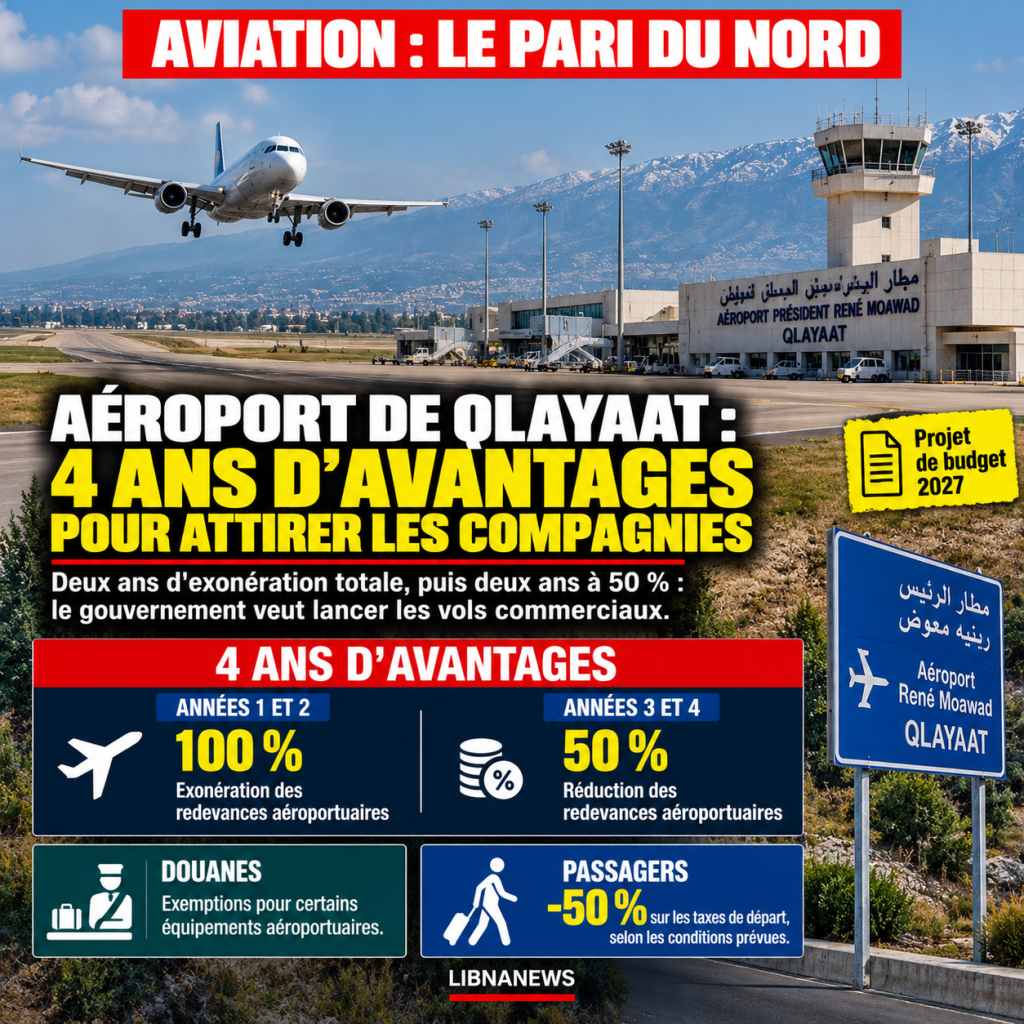
Le gouvernement de Nawaf Salam veut attirer les compagnies aériennes à l’aéroport Président René Moawad de Qlayaat, dans le Akkar, en leur accordant quatre années d’avantages fiscaux. L’article 63, introduit dans le projet de budget 2027, prévoit une exonération totale de plusieurs redevances aéroportuaires pendant les deux premières années d’exploitation commerciale régulière. Cette exonération serait ensuite ramenée à 50 % durant les troisième et quatrième années. Le dispositif comprend également des avantages douaniers et une réduction des taxes de départ des passagers. Il vise à diminuer les coûts supportés par les compagnies qui accepteraient d’ouvrir de nouvelles liaisons au départ ou à destination de Qlayaat.
La mesure concerne les compagnies aériennes exploitant de nouvelles lignes commerciales régulières. Elle ne constitue donc pas une exonération générale accordée à toutes les activités aériennes. Le texte prévoit que les avantages commenceront à s’appliquer à partir du lancement effectif de l’exploitation commerciale régulière de l’aéroport. Cette précision est importante : les quatre années d’exonération ne débuteraient pas automatiquement avec l’adoption du budget 2027. Leur point de départ dépendrait de la mise en service commerciale de Qlayaat.
Le gouvernement cherche ainsi à réduire les charges initiales des transporteurs. L’ouverture d’une nouvelle liaison implique des dépenses liées à l’utilisation des infrastructures aéroportuaires. En supprimant temporairement plusieurs redevances, l’État souhaite rendre Qlayaat plus attractif pour les compagnies susceptibles d’y développer leurs activités.
Atterrissage, stationnement et navigation : les redevances concernées
L’article 63 prévoit une exonération de 100 % des redevances d’atterrissage, de stationnement, d’éclairage, d’utilisation des installations aéroportuaires et des services de navigation pendant les deux premières années. Les mêmes catégories bénéficieraient d’une réduction de 50 % durant les deux années suivantes. Ce mécanisme permettrait aux compagnies de commencer leurs opérations avec des charges aéroportuaires réduites, avant de revenir progressivement vers le régime ordinaire.
Le choix d’une exonération dégressive répond à un objectif économique précis. Les premières années d’une nouvelle liaison sont consacrées à son installation commerciale. Les compagnies doivent organiser leurs rotations, développer leur clientèle et évaluer la rentabilité de leurs opérations. Une réduction des redevances peut alléger les dépenses liées à cette période. Toutefois, les avantages fiscaux ne garantissent pas, à eux seuls, l’ouverture de lignes aériennes. Les décisions des transporteurs dépendront également des conditions d’exploitation et des perspectives commerciales.
Les documents du 20 octobre 2026 ne mentionnent aucune compagnie ayant officiellement accepté d’ouvrir une liaison à Qlayaat dans le cadre de ces avantages. Ils ne précisent pas non plus les destinations envisagées ni la fréquence des vols qui pourraient être proposés. Le projet budgétaire établit donc un dispositif d’incitation, sans constituer encore un programme commercial de desserte.
Des exemptions douanières pour les équipements de l’aéroport
Le dispositif ne concerne pas uniquement les compagnies aériennes. Il prévoit également des exemptions douanières pour certains équipements destinés au fonctionnement de Qlayaat. Les matériels et systèmes nécessaires à la sécurité et à l’exploitation de l’aéroport figurent parmi les catégories visées.
Cette disposition pourrait réduire le coût d’acquisition d’équipements importés. Elle concerne les investissements nécessaires à la préparation des installations et à leur fonctionnement. Toutefois, le projet ne fournit pas de liste détaillée des matériels qui bénéficieront de ces exemptions. Il ne précise pas davantage leur valeur estimée ni le montant des droits de douane auxquels l’État renoncerait.
L’avantage douanier doit être distingué des exonérations accordées aux compagnies. Les premières concernent les équipements aéroportuaires, tandis que les secondes portent sur les redevances liées à l’exploitation des vols. Le gouvernement cherche ainsi à agir sur deux catégories de coûts : ceux des infrastructures et ceux des transporteurs.
Le texte ne présente cependant pas de budget complet des travaux nécessaires à l’ouverture commerciale de Qlayaat. Il ne permet donc pas de déterminer quelle part des investissements pourrait être couverte par les exemptions proposées.
Une réduction de moitié des taxes de départ
Les passagers utilisant Qlayaat pourraient également bénéficier d’un avantage fiscal. L’article 63 prévoit une réduction de 50 % des taxes de départ, selon les conditions fixées par le dispositif. Cette mesure complète les exonérations accordées aux compagnies aériennes.
La réduction pourrait diminuer la part fiscale comprise dans le coût d’un voyage au départ de l’aéroport. Son effet réel sur le prix final des billets dépendrait toutefois de la manière dont les transporteurs répercuteraient cet avantage. Les documents ne fournissent aucune estimation des tarifs qui pourraient être proposés depuis Qlayaat.
Le gouvernement cherche ainsi à rendre le nouvel aéroport attractif pour les compagnies comme pour les voyageurs. Les transporteurs bénéficieraient de charges réduites, tandis que les passagers pourraient profiter d’une fiscalité de départ plus favorable.
Aucun montant global de recettes fiscales abandonnées n’est toutefois présenté. Le coût de ces avantages pour le Trésor dépendra du nombre de vols effectivement opérés, du trafic de passagers et des équipements importés dans le cadre du dispositif.
Un projet destiné à développer l’activité économique du Liban-Nord
L’ouverture commerciale de Qlayaat constitue un enjeu important pour le Akkar et les autres régions du Liban-Nord. Le gouvernement souhaite favoriser l’installation d’une activité aérienne régulière dans une région qui ne dispose pas actuellement d’une desserte commerciale comparable à celle de Beyrouth.
Les avantages inscrits dans le budget 2027 visent à rendre cette perspective financièrement plus intéressante pour les transporteurs. Ils pourraient également accompagner le développement des activités directement liées au fonctionnement de l’aéroport. Toutefois, les informations disponibles ne fournissent aucune estimation du nombre d’emplois susceptibles d’être créés ni des retombées économiques attendues.
Le projet répond également à la volonté de disposer d’une infrastructure aérienne supplémentaire au Liban. L’existence d’un deuxième aéroport commercial pourrait offrir une autre possibilité d’exploitation du transport aérien. Cette perspective ne signifie cependant pas que Qlayaat serait immédiatement capable de remplacer l’aéroport de Beyrouth en cas d’interruption de son activité. Une telle capacité dépendrait des équipements disponibles, des autorisations d’exploitation et des services effectivement opérationnels.
Le dispositif fiscal représente donc une étape dans la préparation économique du projet, mais il ne règle pas toutes les conditions nécessaires à son ouverture.
Les avantages ne s’appliqueront qu’après le lancement commercial
Le calendrier constitue l’un des points les plus importants de l’article 63. Les exonérations de redevances sont liées au début de l’exploitation commerciale régulière de Qlayaat. Le gouvernement ne fixe donc pas, par cette seule disposition, une date d’ouverture de l’aéroport.
Les deux premières années d’activité bénéficieraient d’une exonération totale. Les troisième et quatrième années seraient soumises à une réduction de moitié. À l’issue de cette période, les avantages temporaires prévus pour les redevances cesseraient, sauf modification ultérieure de la législation.
Ce calendrier permet aux compagnies de connaître à l’avance la durée du régime préférentiel. Il ne précise toutefois pas les conditions commerciales qui pourraient être négociées avec les transporteurs ni les obligations éventuelles liées au maintien des lignes.
L’article 63 figure dans la version amendée du projet de budget 2027. Il doit encore suivre la procédure législative avant de pouvoir produire ses effets. Au 20 octobre 2026, aucune date d’entrée en exploitation commerciale régulière n’est établie dans les éléments examinés.
Le gouvernement a donc défini une partie des conditions fiscales destinées à attirer les compagnies aériennes, mais plusieurs étapes restent nécessaires avant l’arrivée des premiers vols commerciaux réguliers. La mise en service des infrastructures, l’organisation de l’exploitation et les décisions des transporteurs détermineront la portée réelle des avantages prévus pour Qlayaat.

Commentaires