

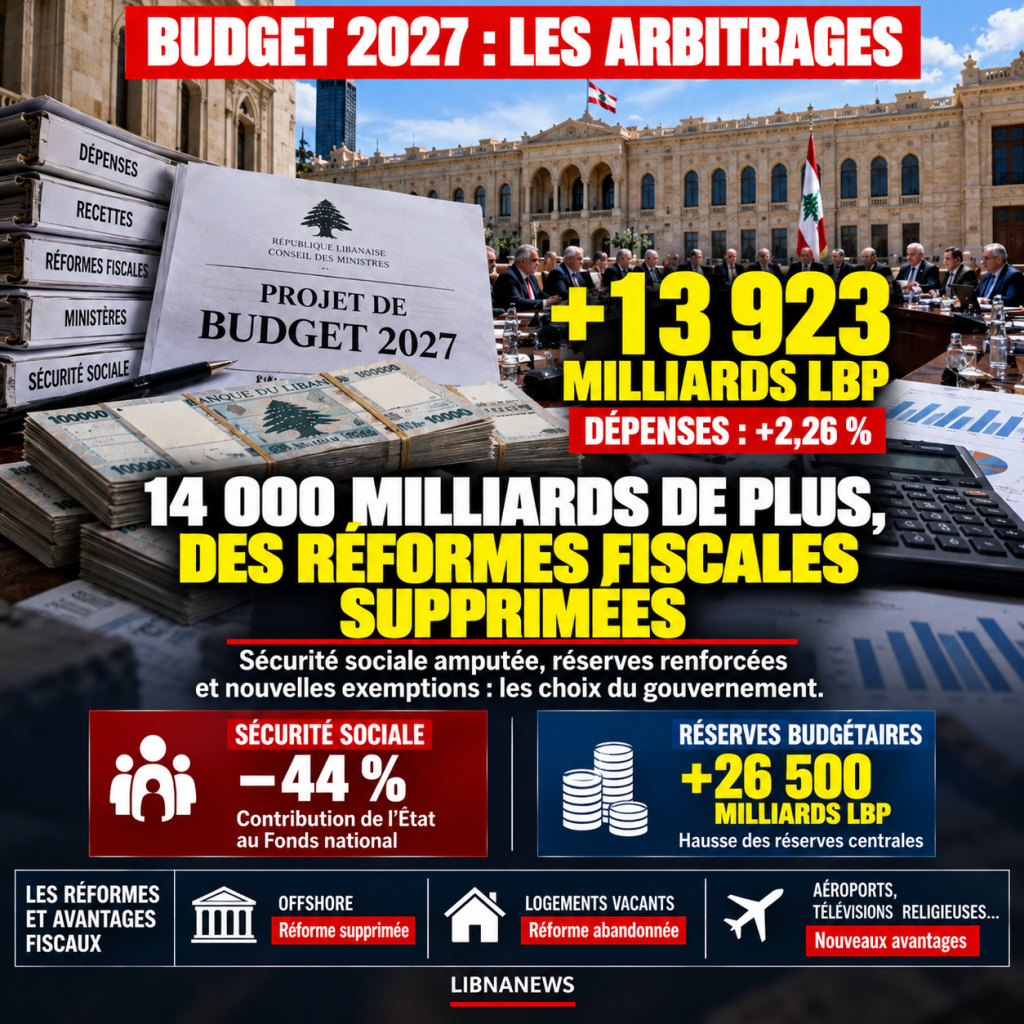
Le gouvernement augmente les dépenses et réduit les crédits de plusieurs ministères
Le Conseil des ministres a profondément modifié le projet de budget 2027 présenté par le ministre des Finances, Yassine Jaber. La comparaison entre le texte initial et la version amendée lors de la séance du 1er octobre révèle plusieurs changements majeurs. Les dépenses augmentent de près de 13 923 milliards de livres, tandis que des mesures fiscales destinées à élargir les recettes publiques disparaissent. En parallèle, le gouvernement introduit de nouvelles exemptions, notamment pour les télévisions religieuses, l’aéroport de Qlayaat et certaines opérations liées à l’aéroport de Beyrouth.
Le montant total des dépenses passe de 614 945 milliards à 628 868 milliards de livres libanaises, soit une augmentation de 2,26 %. Cette hausse ne bénéficie pourtant pas uniformément aux ministères. L’essentiel des crédits supplémentaires est concentré dans les réserves budgétaires. Celles-ci augmentent de 26 500 milliards de livres pour atteindre environ 49 800 milliards. Le changement le plus spectaculaire concerne la réserve destinée aux allocations, qui passe de 5 500 milliards à 37 500 milliards de livres, soit 32 000 milliards supplémentaires.
Dans le même temps, plusieurs ministères voient leurs crédits diminuer. Les réductions concernent notamment les Travaux publics et les Transports, les Affaires sociales, les Télécommunications, la Culture et le Travail. Le budget de ce dernier passe d’environ 17 500 milliards à 10 200 milliards de livres. La baisse atteint donc 7 300 milliards, soit près de 42 % de son enveloppe initiale.
Ces arbitrages modifient sensiblement la répartition des dépenses publiques. Le gouvernement augmente les réserves centrales tout en réduisant les crédits directement affectés à plusieurs administrations. Les documents budgétaires examinés ne précisent pas entièrement les conditions dans lesquelles les réserves supplémentaires seront utilisées.
Le financement de la Sécurité sociale fortement réduit
Le Fonds national de la Sécurité sociale figure parmi les organismes touchés par les modifications. La contribution de l’État à ses dépenses passe d’environ 16 500 milliards à 9 200 milliards de livres. Cette réduction de 7 300 milliards représente près de 44 % du montant initialement prévu.
Une deuxième diminution concerne le remboursement des dettes accumulées par l’État envers le Fonds. Le versement annuel prévu, initialement fixé à 3 600 milliards de livres, est ramené à 312,1 milliards. La réduction atteint ainsi près de 91 %. Le budget amendé prévoit donc un remboursement nettement inférieur à celui inscrit dans la première version.
Le financement de la branche maladie et maternité fait également l’objet d’une modification. Une partie de la contribution publique est retirée des crédits destinés à la Sécurité sociale. Toutefois, le montant correspondant est réinscrit au budget du ministère de la Santé afin de financer l’achat de médicaments pour les assurés sociaux. Il s’agit donc, sur ce point, d’un transfert de crédits entre deux destinations budgétaires.
En revanche, le programme de soins de santé primaires subit une réduction d’environ 900 milliards de livres. Cette diminution concerne un dispositif distinct, consacré à l’accès aux soins de base.
Les modifications touchant la Sécurité sociale méritent une attention particulière. Elles combinent une réduction des contributions directes, un transfert de financement vers le ministère de la Santé et une forte diminution du remboursement des dettes publiques. Ces décisions ne produisent pas nécessairement les mêmes conséquences comptables ou opérationnelles.
Les sociétés offshore conservent leur avantage sur les droits de succession
L’une des principales réformes supprimées concerne la fiscalité des sociétés offshore. Dans sa version initiale, le ministère des Finances avait introduit l’article 24 pour modifier le traitement fiscal des actions de ces sociétés.
Jusqu’à présent, le transfert de propriété des actions de sociétés offshore, notamment par succession, bénéficiait d’exemptions concernant les droits de mutation et de succession ainsi que certaines redevances associées. Le ministère proposait de soumettre ces actions au régime fiscal applicable aux autres sociétés de capitaux. Cette mesure répondait également aux recommandations du Fonds monétaire international.
Le Conseil des ministres a supprimé intégralement l’article 24. Les exemptions existantes sont donc préservées dans la version amendée.
En revanche, les articles 22 et 23 ont été maintenus. Ils permettent notamment aux sociétés concernées de fixer leur capital en dollars ou en euros et prévoient une taxe annuelle forfaitaire de 200 millions de livres.
Le résultat est précis : les dispositions facilitant le fonctionnement de ces sociétés sont conservées, tandis que la mesure destinée à rapprocher leur fiscalité de celle des autres sociétés est abandonnée.
Logements vacants : une troisième tentative de réforme abandonnée
Le gouvernement a également supprimé l’article 37, consacré au traitement fiscal des appartements résidentiels inoccupés.
Le ministère des Finances proposait de limiter dans le temps le régime fiscal applicable à ces biens. La durée envisagée était de trois ans pour les immeubles construits par des promoteurs immobiliers et d’un an pour les autres bâtiments.
L’objectif était d’encourager la vente et la location des logements, afin d’augmenter l’offre immobilière disponible. Le mécanisme visait notamment à éviter que certains propriétaires puissent conserver durablement des logements inoccupés tout en bénéficiant d’un traitement fiscal favorable.
La suppression de l’article 37 met fin à cette tentative dans le cadre du projet actuel. Deux initiatives comparables avaient déjà été présentées lors de la préparation des budgets 2017 et 2022, sans aboutir.
Le dossier révèle donc une difficulté persistante à modifier la fiscalité des logements vacants. Le texte de 2027 constituait une nouvelle occasion d’introduire une limite temporelle. Celle-ci disparaît de la version amendée.
Les excédents des ports de Tripoli, Saïda et Tyr échappent au transfert obligatoire au Trésor
L’article 62 supprimé par le Conseil des ministres concernait les recettes portuaires. Le ministère des Finances proposait de modifier l’article 37 de la loi de finances 2020 afin d’étendre aux ports de Tripoli, Saïda et Tyr une obligation de transfert des excédents financiers au Trésor.
Le mécanisme prévoyait de déduire d’abord les salaires, les rémunérations et les dépenses de fonctionnement. Le solde devait ensuite être transféré au compte du Trésor et soumis aux procédures de contrôle des finances publiques.
Dans l’exposé des motifs, le ministère soulignait que ces ports réalisaient des excédents importants. Il relevait notamment que leurs recettes étaient encaissées en dollars depuis 2022. Les fonds excédentaires étaient donc considérés comme des ressources publiques devant être intégrées au circuit budgétaire.
La suppression de l’article 62 empêche l’extension de ce mécanisme aux trois ports concernés. Le texte initial aurait pourtant également assoupli la fréquence des transferts imposés au port de Beyrouth.
Les excédents des ports de Tripoli, Saïda et Tyr ne seront donc pas soumis à cette nouvelle obligation dans la version amendée du budget. Le montant exact des ressources concernées n’est pas chiffré dans les éléments consultés.
Télévisions religieuses : une exemption de TVA et une possibilité de remboursement rétroactif
Le Conseil des ministres a introduit deux dispositions favorables aux établissements télévisuels appartenant aux communautés religieuses officiellement reconnues.
L’article 44 prévoit une exemption de taxe sur la valeur ajoutée pour leurs activités médiatiques religieuses non commerciales. Cette exemption est conditionnée à l’absence de diffusion de publicités commerciales.
L’article 49 ajoute une mesure distincte. Il autorise, à titre exceptionnel et pour une seule fois, le dépôt d’une demande de remboursement de l’intégralité de la TVA acquittée depuis le 1er janvier 2023.
Cette seconde disposition est particulièrement importante. Elle ne concerne pas seulement les obligations fiscales futures. Elle ouvre également la possibilité de récupérer des sommes déjà versées.
Les documents ne précisent pas le montant total des remboursements potentiels. Ils ne permettent donc pas d’évaluer leur coût pour le Trésor. En revanche, les deux articles créent un avantage fiscal identifiable pour une catégorie précise d’établissements.
Qlayaat : quatre années d’avantages fiscaux pour attirer les compagnies aériennes
Le projet amendé introduit également l’article 63, consacré à l’aéroport Président René Moawad de Qlayaat, dans le Akkar.
Cette disposition prévoit des avantages pour les compagnies aériennes qui ouvriront de nouvelles liaisons commerciales régulières au départ ou à destination de cet aéroport. Les mesures entreront en application à compter du début de son exploitation commerciale régulière.
Le dispositif prévoit une exonération de 100 % des redevances de stationnement, d’atterrissage, d’éclairage, d’utilisation des installations et des services de navigation pendant les deux premières années. L’exonération sera ensuite ramenée à 50 % durant les troisième et quatrième années.
Le texte prévoit également des exemptions douanières pour les équipements et les systèmes destinés à la sécurité et au fonctionnement de l’aéroport. Les taxes de départ des passagers utilisant Qlayaat seraient réduites de 50 %, sous réserve des conditions fixées par la disposition.
Ces mesures visent à réduire les coûts d’exploitation pour les compagnies susceptibles de desservir le nouvel aéroport. Elles constituent toutefois des recettes auxquelles l’État accepterait de renoncer temporairement afin de favoriser le lancement de l’activité commerciale.
Aéroport de Beyrouth : une compensation financière au bénéfice du groupe Middle East Airlines
L’article 77 introduit un mécanisme financier concernant deux sociétés distinctes : Middle East Airlines, compagnie aérienne nationale, et Middle East Airports Services, chargée de prestations liées à l’aéroport de Beyrouth.
La disposition autorise une compensation entre les sommes dues par l’État à Middle East Airports Services pour des travaux d’entretien, de réhabilitation et d’exploitation de l’aéroport, et les sommes dues à l’État par Middle East Airlines au titre des redevances et droits d’utilisation des installations aéroportuaires.
Le mécanisme permet donc de rapprocher deux catégories de créances. D’un côté figurent les obligations financières de l’État envers le prestataire de services aéroportuaires. De l’autre apparaissent les redevances dues par la compagnie aérienne.
Cette compensation ne constitue pas nécessairement une annulation de dette. Elle permet de régler des obligations réciproques selon les modalités prévues par le texte.
L’enjeu financier dépendra des montants effectivement reconnus de part et d’autre. Ceux-ci ne sont pas précisés dans les informations disponibles. L’article 77 introduit néanmoins un dispositif particulier concernant les relations financières entre l’État et les deux sociétés.
Propriétés maritimes : quatre mois supplémentaires pour régulariser certaines occupations
Le Conseil des ministres a ajouté quatre articles, numérotés de 67 à 70, concernant les occupations du domaine public maritime.
Ces dispositions prévoient notamment une nouvelle période exceptionnelle de régularisation. Les personnes occupant des terrains relevant du domaine public maritime avant le 1er janvier 1994, sans avoir présenté de demande de régularisation, bénéficieraient d’un délai supplémentaire de quatre mois pour déposer leur dossier.
Le texte prévoit parallèlement un durcissement des sanctions applicables aux occupations irrégulières plus récentes. Les amendes supplémentaires pourraient atteindre cinq fois la redevance annuelle d’occupation.
Les contrevenants pourraient également être obligés de supprimer les installations irrégulières à leurs propres frais.
Le dispositif combine donc deux orientations. Il accorde un délai supplémentaire à certains occupants anciens, tout en renforçant les sanctions contre des infractions plus récentes.
Importations : un prélèvement réduit, mais transféré à des prestataires privés
Une autre modification concerne la certification des certificats d’origine et des factures commerciales.
Dans le projet initial du ministère des Finances, l’article 56 prévoyait une certification par les consulats libanais moyennant un droit de quatre pour mille de la valeur des marchandises.
Le gouvernement a remplacé cette disposition par l’article 55. La certification pourrait désormais être effectuée par des organismes contractant avec le Conseil supérieur des douanes, contre une rémunération ne dépassant pas un pour mille de la valeur des marchandises.
Le changement réduit donc le taux maximal du prélèvement, mais modifie également son bénéficiaire. Au lieu d’être perçue par les consulats au profit des finances publiques, la rémunération serait versée à des prestataires privés.
Les importateurs pourraient intégrer ce coût dans leurs prix de vente. La mesure aurait donc des conséquences différentes pour les finances publiques, les entreprises chargées de la certification et les consommateurs.
Avions privés et yachts : de nouvelles redevances
Le budget amendé prévoit également de nouveaux prélèvements sur certaines activités de luxe.
Les avions privés seraient soumis à une redevance annuelle comprise entre 5 000 et 40 000 dollars, selon leur poids. Une taxe de 1 000 dollars serait également appliquée à certaines liaisons internationales effectuées par des appareils privés, conformément aux conditions prévues à l’article 72.
L’article 71 introduit, pour sa part, des redevances annuelles sur les yachts et les bateaux de plaisance de luxe immatriculés au Liban. Leur montant varierait selon la longueur des embarcations.
Ces nouvelles recettes s’ajoutent à des modifications concernant les permis de travail, les certifications administratives, certaines activités d’assurance et les amendes liées aux infractions à la législation antitabac.
Le gouvernement a donc choisi d’augmenter plusieurs prélèvements ciblés, tout en maintenant certaines exemptions et en abandonnant des mesures destinées à élargir l’assiette fiscale.
Les changements apportés au budget 2027 dessinent ainsi des arbitrages précis. Les sociétés offshore conservent leur avantage sur les droits de succession. Les logements vacants échappent à la réforme proposée. Les ports de Tripoli, Saïda et Tyr ne sont pas intégrés au nouveau mécanisme de transfert des excédents. En parallèle, les télévisions religieuses obtiennent des avantages fiscaux, Qlayaat bénéficie d’incitations et un mécanisme de compensation est créé pour les activités liées à l’aéroport de Beyrouth. Les crédits destinés à plusieurs ministères et à la Sécurité sociale diminuent, tandis que les réserves budgétaires augmentent fortement.
Ces dispositions figurent dans le projet amendé examiné au 20 octobre 2026. Elles ne doivent pas être confondues avec une loi de finances définitivement adoptée.

Commentaires