

Un retraité qui attend son revenu, un parent qui cherche à financer la scolarité de son enfant et une personne handicapée qui doit payer ses déplacements ne rencontrent pas le même système de protection sociale. Leur besoin d’aide peut être comparable, mais l’accès à une prestation dépend de règles différentes : emploi antérieur, cotisations, âge, handicap, composition du ménage ou critères de pauvreté. Pour comprendre la dépense sociale libanaise, le montant total du budget ne suffit donc pas. Il faut regarder les portes d’entrée, les bénéficiaires et la durée du financement.
Ce dossier FocusLiban du 18 novembre 2026 rapproche trois ensembles de documents primaires : les comptes reconstitués par l’Institut des Finances, l’Organisation internationale du travail (OIT) et l’UNICEF ; les règles et évaluations des dispositifs de protection ; les documents de financement des programmes sociaux. Il ne présente pas les données historiques comme une photographie de cette semaine. Son objet est de comprendre les arbitrages que les nouveaux financements devront résoudre, et non de refaire le récit de chaque annonce.
L’enjeu ne se résume pas à opposer les retraités aux familles pauvres, ou les salariés du public à ceux du privé. Une pension peut constituer le seul revenu d’un ménage. Une aide ciblée peut laisser hors du dispositif une personne dont la situation s’est dégradée depuis son inscription. Une allocation destinée au handicap peut répondre à des dépenses supplémentaires qu’un critère de pauvreté général mesure mal. La question économique est de savoir comment ces protections s’articulent, quels risques elles couvrent et qui reste sans réponse.
Le montant prévu n’est pas le montant reçu
Le rapport conjoint publié en 2025 couvre les allocations 2017-2024, mais l’exécution seulement jusqu’en 2023. Il utilise notamment des données de dépenses non auditées et, pour 2021 et 2023, des projets budgétaires. La couverture 2024 exclut la Caisse nationale de sécurité sociale (CNSS) et la Coopérative des fonctionnaires, faute de données. Les contre-valeurs en dollars ne sont pas des montants corrigés de l’inflation. Le rapport reclasse aussi des compléments salariaux hors protection sociale. Dans sa figure 4, le ratio dépenses recensées/allocations prévues descend à 52 % en 2023. Ces limites empêchent de lire les séries comme des comptes définitifs ou une mesure du nombre de personnes protégées.
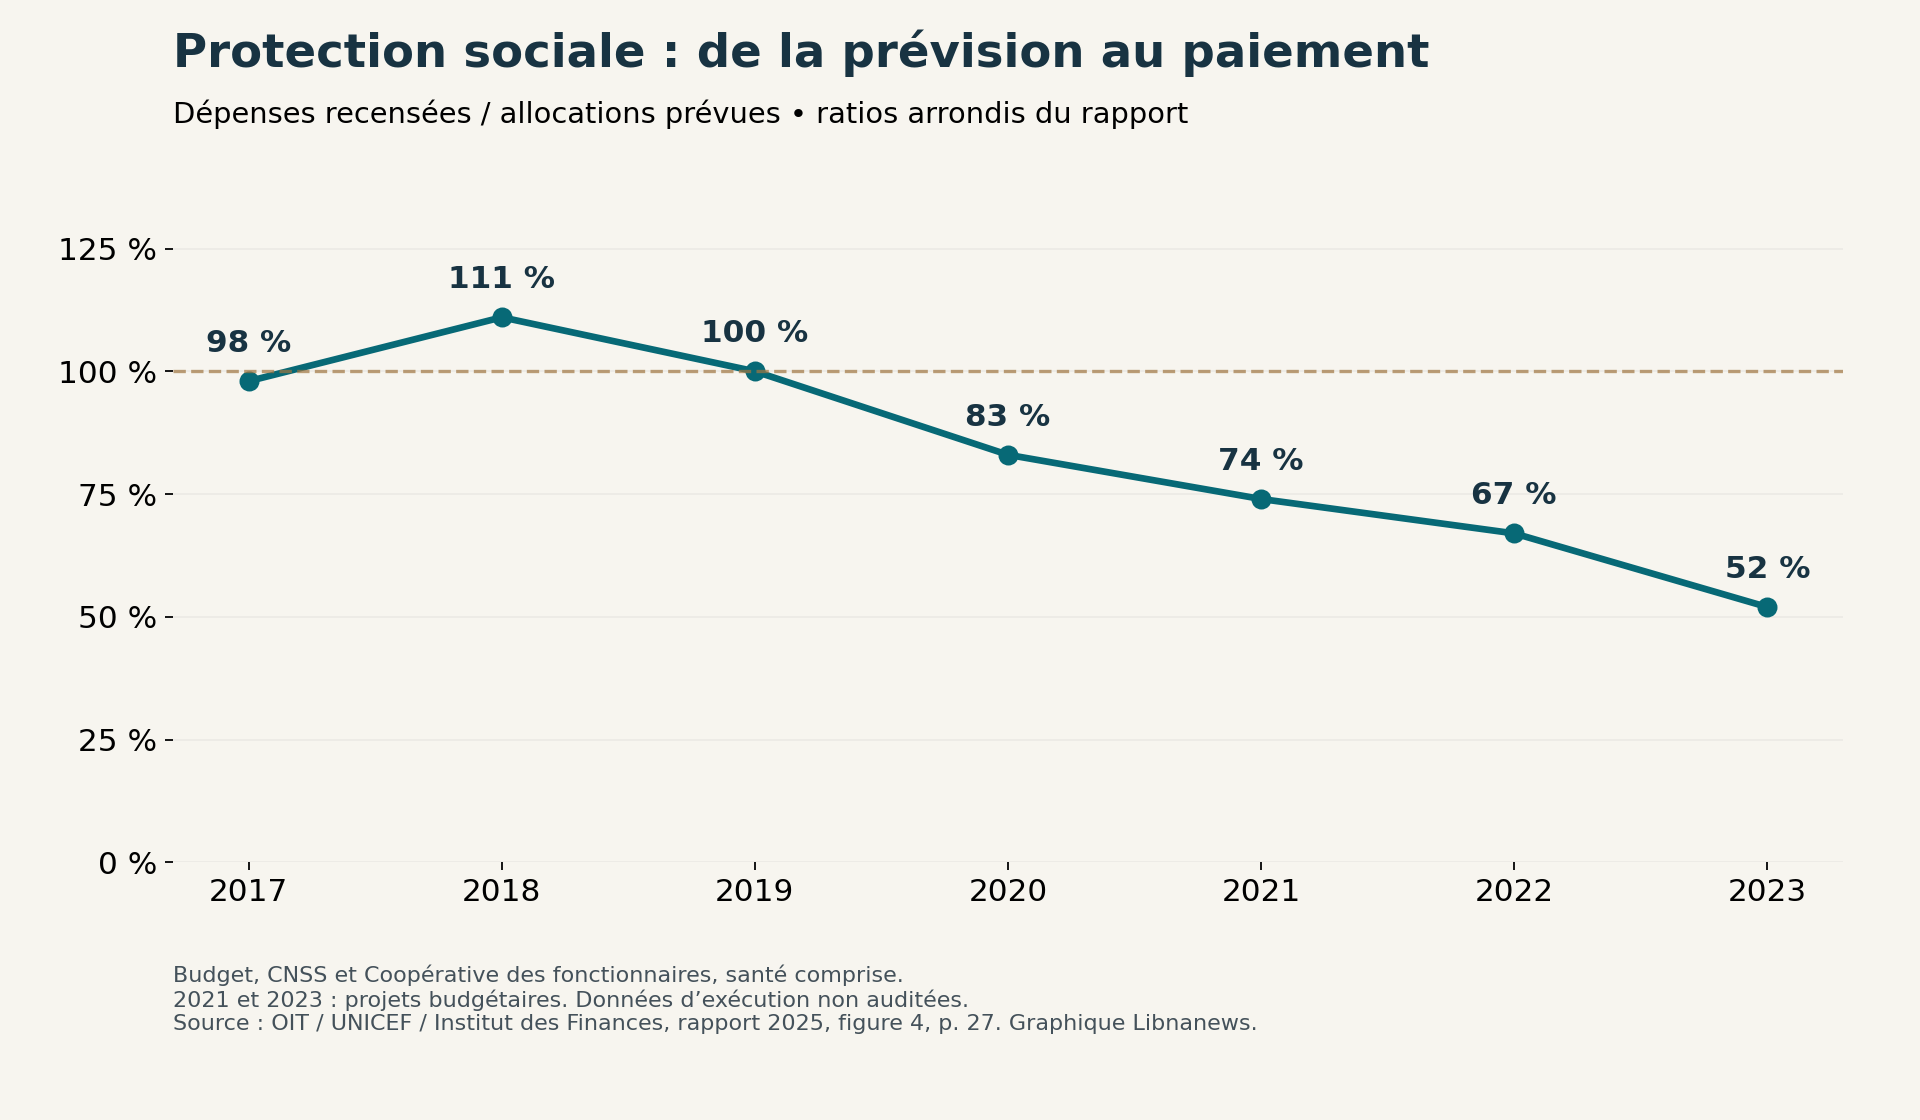
La lecture économique de cette série commence par une distinction : annoncer une enveloppe et disposer d’une prestation effective sont deux événements différents. Le ménage organise ses dépenses avec le revenu qu’il reçoit, pas avec celui qui figure dans un document budgétaire. Si le versement arrive après une échéance scolaire ou une facture essentielle, le paiement ultérieur ne gomme pas nécessairement le coût de l’attente. Il peut avoir fallu emprunter, différer une dépense ou mobiliser un proche.
Le ratio présenté ne permet pourtant pas de compter ces situations individuelles. Il ne dit pas que 48 % des bénéficiaires de 2023 n’ont rien reçu, ni que chaque prestation a été amputée de la même proportion. Une moyenne agrège des lignes dont les règles et les calendriers diffèrent. Pour connaître les effets sur les ménages, il faudrait relier les paiements aux droits ouverts, à leurs échéances et aux caractéristiques des personnes concernées. Transformer une donnée d’exécution en taux d’exclusion serait une erreur.
Il faut également distinguer un paiement reporté d’un droit supprimé. Le premier crée une attente et peut engendrer une dette ; le second modifie la protection promise. Leur coût immédiat pour le ménage peut se ressembler, mais leur traitement budgétaire et juridique ne l’est pas. Un bilan social devrait donc présenter simultanément les dépenses de l’année, les obligations non réglées et les prestations auxquelles de nouvelles personnes peuvent accéder. Un seul chiffre ne remplit pas ces trois fonctions.
Le classement des dépenses influence le débat
La manière de nommer une dépense change sa lecture. Un complément versé à un salarié pour compenser l’érosion de sa rémunération peut être nécessaire sans constituer la même politique qu’une allocation ouverte à des personnes sans emploi formel. Classer les deux sous une étiquette sociale commune risque de faire croire qu’une hausse budgétaire élargit automatiquement la couverture. À l’inverse, retirer le complément d’une analyse de la protection sociale ne signifie pas que le salaire devrait être diminué : cela permet simplement de décrire séparément deux objectifs.
Cette distinction évite un faux choix. Rétablir une rémunération permettant à l’administration de fonctionner et assurer un revenu minimal à une personne vulnérable peuvent être deux priorités simultanées. Elles ne bénéficient pas nécessairement aux mêmes groupes et ne s’évaluent pas avec les mêmes indicateurs. Dans le premier cas, il faut regarder l’emploi, les fonctions assurées et les conditions de rémunération. Dans le second, il faut examiner le besoin couvert, l’accès à la prestation et son adéquation. Leur financement peut entrer en concurrence, mais les confondre empêche d’exposer l’arbitrage.
Trois portes d’entrée, trois problèmes de financement
L’assurance sociale lie des droits à une activité et à des contributions. Elle doit être capable de tenir ses engagements sur une durée longue, parfois après la fin de la carrière. L’assistance ciblée cherche à répondre à un manque de ressources du ménage. Elle doit identifier les personnes concernées, suivre les changements de situation et prévoir un mécanisme de recours. Une prestation catégorielle, par exemple liée au handicap, répond à un risque ou à un coût spécifique. Elle peut être pertinente même lorsque le ménage ne correspond pas au profil retenu par une aide contre la pauvreté.
Une retraite n’est pas une indemnité étalée dans le temps
La réforme des retraites du secteur privé fournit un premier exemple de la différence entre modifier un droit et augmenter une ligne budgétaire. Dans sa présentation du 15 décembre 2023, l’Organisation internationale du travail décrit un système appelé à remplacer les indemnités de fin de service par des prestations périodiques couvrant la retraite, l’invalidité et les survivants. Elle mentionne deux garanties minimales dans le calcul : 80 % du salaire minimum après trente années de cotisation et une garantie fondée sur 1,33 % du salaire moyen revalorisé par année cotisée. Une révision annuelle liée à l’inflation est également prévue. Ces paramètres décrivent la réforme adoptée, non la preuve de pensions déjà versées selon ces règles.
L’enjeu dépasse le calendrier du paiement. Une indemnité constitue un capital dont le bénéficiaire doit organiser l’utilisation. Il peut le conserver, l’investir ou le dépenser pour un besoin immédiat. Mais il supporte alors le risque de vivre plus longtemps que la durée pendant laquelle cette somme lui permet de subsister. Une pension périodique organise différemment ce risque : le revenu ne dépend plus seulement du capital dont chacun dispose le jour de son départ. La comparaison doit donc porter sur la durée de protection et sur la garantie offerte, pas uniquement sur le premier montant reçu.
Cette distinction aide à comprendre pourquoi l’indemnité et la pension ne sont pas deux dépenses parfaitement substituables. Verser rapidement un capital peut résoudre une urgence et laisser intact le problème du revenu futur. À l’inverse, un droit à pension correctement conçu n’apporte pas de liquidités tant que ses conditions d’ouverture, son financement et sa gestion ne sont pas opérationnels. Pour les ménages, le passage d’un système à l’autre n’est réellement protecteur que si les périodes intermédiaires ne créent pas de rupture de droits.
L’indexation répond à une autre question. Elle vise la valeur future d’un revenu périodique, alors que le montant initial ne renseigne que sur le début de la retraite. Il faut distinguer la règle d’indexation, son application et les ressources nécessaires pour la financer. Une garantie sur le papier n’a pas la même portée qu’une prestation effectivement révisée. C’est pourquoi un bilan social devrait présenter séparément les droits inscrits dans les textes et les versements observés, sans annoncer les premiers comme des résultats déjà obtenus.
La transition doit traiter les droits anciens, pas seulement les nouveaux
La note technique publiée par l’OIT en janvier 2026 rend cette transition plus concrète. Elle prévoit des analyses financières du régime d’indemnités et des travaux actuariels pour préparer les dispositions transitoires du nouveau système. Le programme annoncé comprend aussi la définition des cotisations et leur répartition entre travailleurs et employeurs, les textes d’application, les outils informatiques et les capacités de la CNSS. Le calendrier mentionne une collecte de données à la fin de 2025, puis des analyses financières et actuarielles au premier trimestre de 2026. Il ne constitue pas un bilan certifiant l’achèvement de ces étapes.
Ces travaux posent des questions économiques distinctes. Il faut d’abord savoir quels engagements existent envers les personnes ayant déjà cotisé. Il faut ensuite déterminer comment financer les droits constitués après la transition. Enfin, il faut organiser leur coexistence : une réforme ne fait pas disparaître les obligations de l’ancien régime au moment où les nouveaux assurés commencent à contribuer. Confondre ces trois opérations donnerait l’impression qu’un changement de formule suffit à régler le financement.
La qualité des historiques individuels devient alors une infrastructure sociale. Deux salariés ayant travaillé aussi longtemps peuvent avoir des périodes déclarées différentes ou des rémunérations enregistrées qui ne reflètent pas leur parcours complet. Un système numérique peut faciliter la consultation et la correction des dossiers ; il ne reconstitue pas automatiquement une déclaration manquante. La possibilité de vérifier ses droits, de signaler une erreur et d’obtenir une décision motivée fait donc partie de la protection, au même titre que la formule de calcul.
Le partage des cotisations appelle également une lecture complète. La part directement prélevée sur le salarié et celle supportée par l’employeur ne sont pas interchangeables pour leurs trésoreries respectives. Mais comparer uniquement ces prélèvements, sans préciser le revenu garanti et les risques couverts, reviendrait à mesurer le coût d’une assurance sans examiner ce qu’elle assure. L’analyse doit mettre en regard les obligations présentes et les droits futurs, sans assimiler une cotisation à une taxe sans contrepartie ni promettre un rendement individuel qui n’a pas été établi.
Dans le handicap, avancer un paiement n’est pas créer un droit supplémentaire
L’annonce conjointe du ministère des Affaires sociales, de l’UNICEF et de l’OIT du 11 mars 2026 distingue deux interventions. D’une part, un versement exceptionnel de 100 dollars devait atteindre environ 6 000 familles d’enfants handicapés de zéro à dix-neuf ans, déjà inscrits à l’allocation nationale du handicap et vivant dans les zones affectées par le conflit. D’autre part, les paiements réguliers de 34 000 personnes handicapées étaient avancés. L’extension de l’intervention exceptionnelle restait conditionnée à l’évolution des besoins et aux ressources disponibles.
La première mesure augmente ponctuellement les ressources du ménage ; la seconde en change le calendrier. Cette différence compte dans l’évaluation de l’aide. Recevoir plus tôt une somme déjà prévue peut éviter un emprunt ou rendre possible un achat urgent. Mais cela ne signifie pas que le montant annuel a augmenté. Pour apprécier la protection offerte, il faudrait connaître la date du paiement suivant et vérifier que l’avance ne se transforme pas en période plus longue sans ressources. Une présentation cumulant toutes les opérations sous le seul intitulé « nouvelles aides » masquerait cette distinction.
Il faut également préserver les unités. Les familles bénéficiaires du supplément et les personnes recevant l’allocation régulière ne forment pas deux groupes que l’on peut simplement additionner. Certains membres des premières appartiennent au second ensemble. À titre de calcul éditorial, 6 000 versements de 100 dollars représentent 600 000 dollars de transferts annoncés. Ce produit ne mesure ni les frais de gestion ni les sommes effectivement encaissées. Il permet seulement de comprendre l’ordre de grandeur de l’intervention décrite.
L’exemple montre l’utilité économique d’un programme régulier lorsqu’une crise survient : un dispositif déjà organisé peut servir à modifier rapidement le calendrier ou le montant de l’appui. Mais il rend aussi visible sa frontière. La réponse annoncée vise des personnes déjà inscrites ; l’existence d’un besoin chez un ménage non enregistré ne lui ouvre pas automatiquement le même accès. Le registre est ainsi un outil de livraison de l’aide, pas une mesure exhaustive de tous les besoins.
Pour juger cette intervention, deux contrôles différents seraient nécessaires. Le premier porterait sur l’exécution : les ménages prévus ont-ils reçu le supplément ? Le second porterait sur l’adéquation : le transfert a-t-il permis de couvrir les besoins prioritaires que la crise a créés ? Un résultat positif au premier contrôle ne répond pas au second. Cette séparation évite de confondre une distribution correctement réalisée avec une compensation intégrale des coûts supportés par les familles.
L’aide scolaire peut financer un service plutôt qu’un portefeuille
L’éducation introduit une troisième forme de protection. La brochure de l’UNICEF consacrée au Fonds de transition et de résilience pour l’éducation (TREF), publiée en septembre 2026, indique que ses fonds scolaires en dollars bénéficient chaque année à jusqu’à 400 000 élèves dans 1 200 écoles publiques. Elle décrit également des rémunérations en dollars pour 12 000 à 14 000 personnels éducatifs, dont des enseignants sous contrats particuliers, des superviseurs, des directeurs et des conseillers. Le dispositif associe les ressources gouvernementales et celles des partenaires selon un modèle tenant compte des besoins. Le bilan mentionne en outre l’extension de l’éducation inclusive à 180 écoles, touchant environ 9 000 enfants handicapés ou présentant des difficultés d’apprentissage.
Ces dépenses ne sont pas des allocations directement versées aux familles. Elles financent les conditions dans lesquelles l’enfant peut recevoir un service. Un ménage peut être soutenu financièrement et ne trouver aucune place scolaire adaptée ; une école peut disposer de personnel et rester inaccessible à un enfant confronté à un obstacle individuel. Les transferts monétaires et le financement de l’offre répondent donc à des contraintes différentes. Les opposer comme si l’un pouvait systématiquement remplacer l’autre conduirait à mal définir le problème.
La manière de financer les écoles modifie aussi l’arbitrage budgétaire. Une dotation doit couvrir des coûts qui ne varient pas tous proportionnellement au nombre d’élèves. Diviser une enveloppe par les inscrits peut être utile, mais ne suffit pas à fixer un financement équitable : certains besoins d’accompagnement exigent des moyens spécifiques. L’évaluation doit préciser si l’on compare les dépenses ordinaires, les équipements, l’aide spécialisée ou l’ensemble de ces éléments.
Enfin, les effectifs annoncés par le TREF décrivent la portée du programme, pas une mesure indépendante des apprentissages obtenus. Le maintien d’un service et son amélioration sont deux résultats différents. Pour les finances sociales, cette distinction permet de poser une question précise : que perdraient les élèves si le financement extérieur diminuait, et quelles dépenses devraient alors être assumées nationalement ? Répondre exige des comptes par fonction, plutôt qu’un simple total d’enfants associés au programme.
Financer les pensions publiques sans confondre tous les budgets sociaux
Le rapport technique du FMI publié en mars 2026 sur les dépenses de personnel fournit un autre point de comparaison. Son tableau d’estimations place les pensions et indemnités à 24 642 milliards de livres en 2024 et à 54 945 milliards en 2025. Il s’agit de montants nominaux fondés sur des données des autorités et des calculs du Fonds, pas d’une mesure du pouvoir d’achat par retraité. Les scénarios ultérieurs du rapport reposent sur des hypothèses de financement et de programme économique : ils ne peuvent être présentés comme une exécution observée.
L’augmentation d’une enveloppe de pensions peut refléter plusieurs changements : davantage de bénéficiaires, une revalorisation, des indemnités plus élevées ou des différences de comptabilisation. Le montant global ne permet pas de répartir ces effets. Il ne dit pas non plus comment les ressources sont distribuées entre les pensionnés. Pour parler d’adéquation sociale, il faudrait rapprocher les prestations individuelles des besoins et du coût de la vie ; pour parler de soutenabilité, il faudrait examiner les recettes et les engagements futurs. Ce sont deux exercices complémentaires, non deux conclusions interchangeables tirées d’une même hausse nominale.
La déclaration du FMI du 18 septembre 2026 situe ce débat dans une contrainte budgétaire concrète. À cette date, le Fonds indiquait que le relèvement de TVA à 12 %, envisagé pour financer les augmentations publiques de salaires et pensions approuvées en février, n’était pas encore appliqué. Il demandait également une inscription exhaustive des dépenses financées de l’étranger dans le budget 2027. Ces constats doivent être datés : ils ne suffisent pas à établir le statut fiscal au jour de publication du présent dossier.
La question distributive porte donc sur les deux côtés du budget. Qui reçoit la protection et qui contribue à la financer ? Une mesure bénéficiant à un groupe identifié peut mobiliser une recette acquittée par une population beaucoup plus large. Cela n’en démontre pas l’injustice, mais oblige à expliciter le choix. De même, faire apparaître une dépense extérieure dans les comptes nationaux ne crée pas une ressource nouvelle ; cela permet de mieux voir la dépendance au financement et les engagements à reprendre. Pour les retraites, le handicap comme l’école, la solidité d’un droit se juge aussi à la clarté de son financement.
AMAN : le financement ne se mesure pas au seul montant du prêt
Le communiqué de la Banque mondiale du 27 janvier 2026 distingue deux financements. L’enveloppe annoncée de 350 millions de dollars rassemble deux opérations distinctes : 200 millions pour le renforcement du filet social et 150 millions pour la transformation numérique des services publics. Le premier projet doit aussi faire évoluer DAEM, la plateforme utilisée par AMAN, vers un registre social pouvant servir plusieurs programmes. Il ne s’agit donc pas de 350 millions intégralement destinés aux allocations des familles.
Le partage pertinent ne se limite pas à opposer argent versé et frais administratifs. Une infrastructure d’enregistrement peut servir à plusieurs prestations, faciliter une nouvelle demande ou limiter une double inscription. Mais sa construction n’est pas, à elle seule, une prestation sociale reçue. Il faut pouvoir suivre séparément les investissements de gestion et les transferts, puis examiner si les premiers améliorent effectivement l’accès aux seconds. Cette exigence protège aussi l’administration : elle évite d’évaluer une dépense de système avec un indicateur conçu pour les allocations, ou l’inverse.
La nouvelle ligne budgétaire, un engagement distinct des décaissements
Dans une déclaration du ministère des Affaires sociales relayée par l’Agence nationale d’information le 2 février 2026, l’allocation de 55 millions de dollars à AMAN dans le budget adopté est présentée comme une étape de pérennisation du programme. Cette source permet d’identifier un engagement national précis. Elle ne fournit pas le relevé des paiements exécutés sur cette ligne pendant l’année.
Un scénario de financement n’est pas une promesse de versement
Le document d’évaluation du projet, daté du 21 décembre 2025, prévoit 194,67 millions de dollars de financement annuel pour 2027 et 2028. Le graphique présente trois scénarios de contribution nationale, selon les ressources extérieures envisagées. Ce sont des hypothèses anciennes, pas des dépenses constatées ni des prévisions actualisées en novembre 2026.
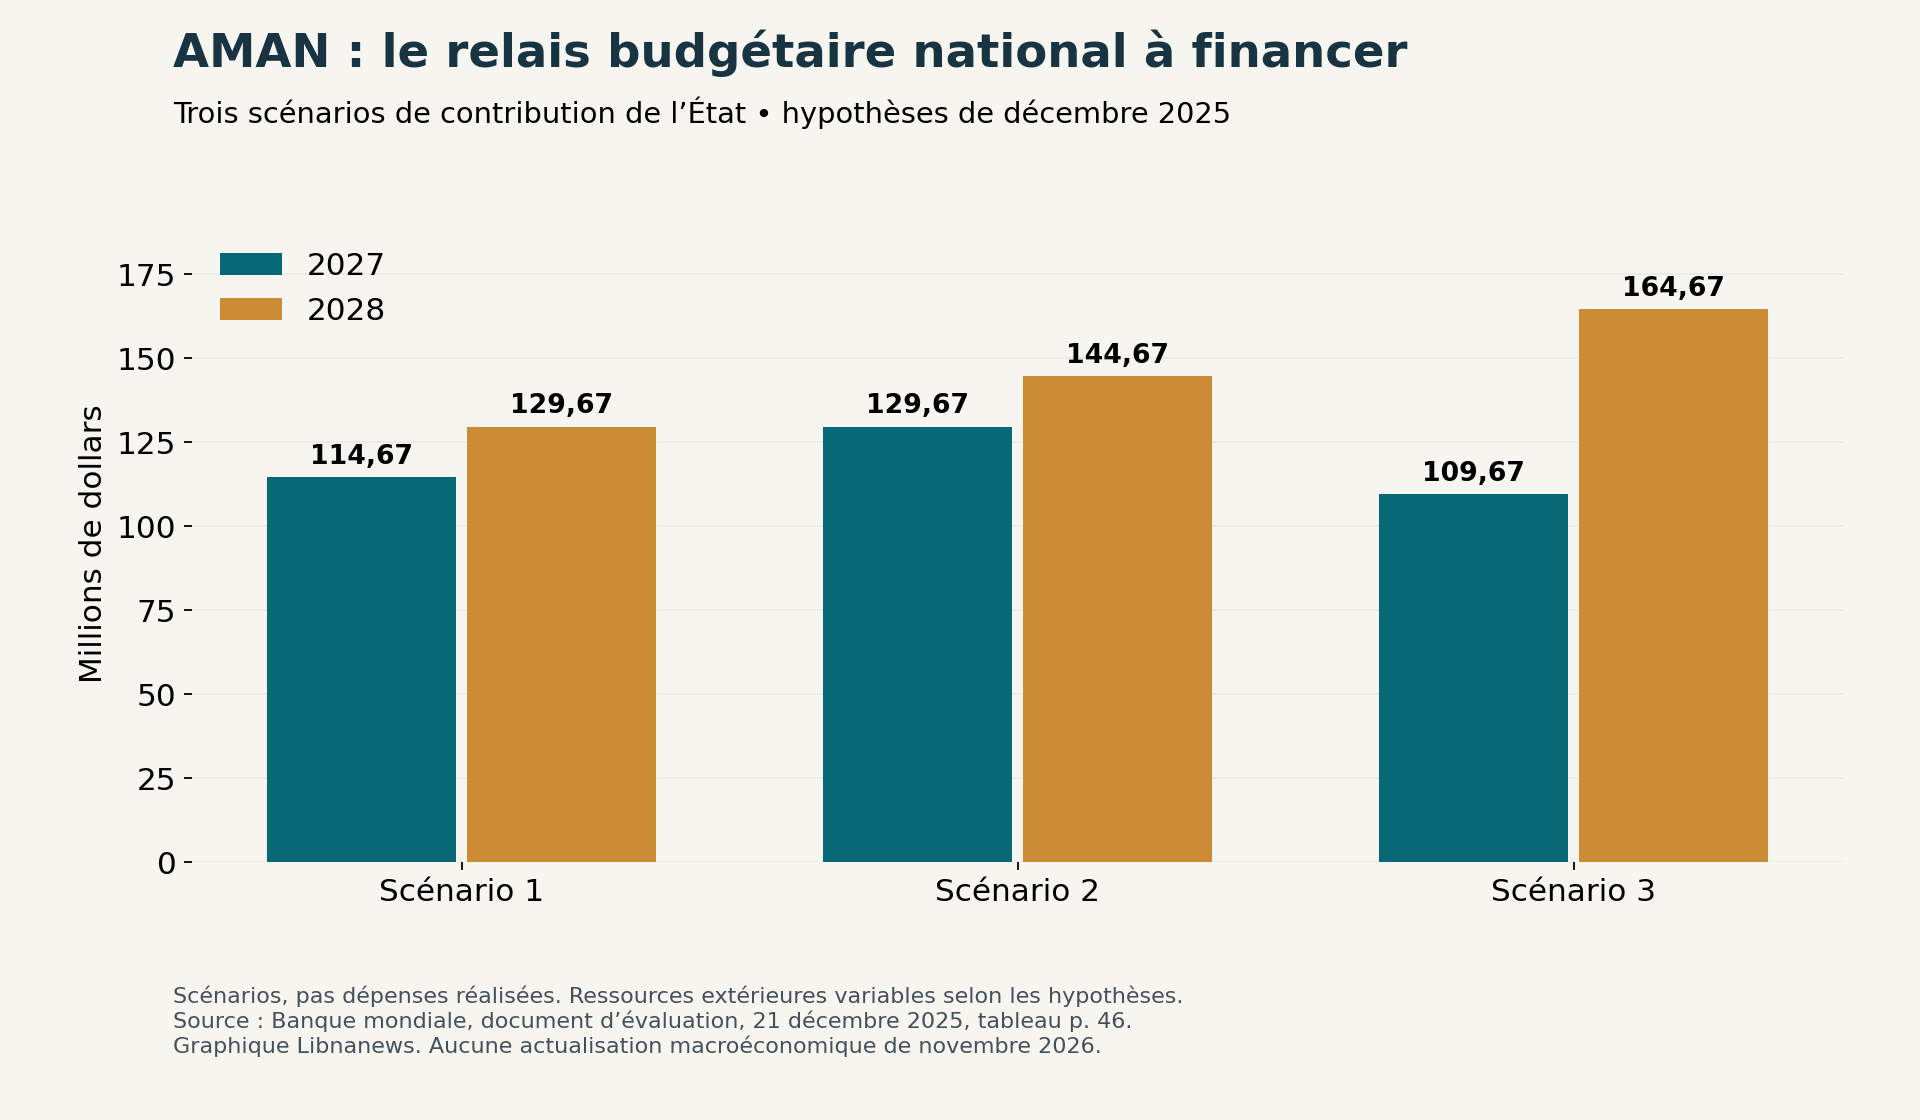
Le calcul de 150 000 ménages × 105 dollars mensuels × douze donne 189 millions de transferts annuels, soit 5,67 millions de moins que le financement total. Dans le troisième scénario, la contribution nationale augmente de 55 millions entre les deux années. Accélérer les décaissements extérieurs ne supprime donc pas le besoin ultérieur.
Cette mécanique permet de discuter la dépendance financière sans la réduire à un jugement politique. Une ressource temporaire peut être extrêmement utile pour éviter une rupture. Sa limite tient à sa durée, pas à son origine étrangère. L’enjeu consiste à savoir comment elle s’articule avec une ressource reconductible. Un plan solide doit donc afficher simultanément le calendrier des allocations, celui des financements et les décisions nécessaires lorsque ces calendriers ne coïncident plus. Une enveloppe globale peut masquer un mois insuffisamment financé ; un échéancier révèle ce risque.
Des familles suivies ne sont pas des familles supplémentaires
Le document de restructuration de l’ancien projet de filet de sécurité sociale d’urgence (ESSN) publié en mai 2025 indique qu’en mars, 158 770 ménages avaient reçu une aide. Il distingue environ 94 000 ménages inscrits en 2022-2023 et quelque 65 000 transférés en octobre 2024 depuis le Programme national de ciblage de la pauvreté, après l’arrêt de son financement. Le même document relève que l’aide complémentaire scolaire avait touché environ 12 000 élèves appartenant à 8 572 ménages. Il explique notamment les difficultés par une cible initiale surestimée, un faible recours et des problèmes de rapprochement entre les systèmes scolaires et sociaux. Ces éléments décrivent la situation examinée en 2025, non le bilan définitif de 2026.
Deux enseignements méthodologiques s’imposent. Une migration administrative ne représente pas nécessairement une entrée nouvelle dans la protection sociale. Et le total des bénéficiaires de plusieurs prestations ne correspond pas automatiquement à un total de personnes distinctes. Un parent et son enfant peuvent appartenir au même ménage aidé ; une même famille peut recevoir un transfert général et une aide ciblée. Additionner ces compteurs grossirait artificiellement la couverture. À l’inverse, refuser de compter les prestations complémentaires ferait disparaître une amélioration réelle de l’intensité de l’aide.
Le tableau de bord devrait donc distinguer les ménages uniques, les personnes couvertes et les prestations reçues. Pour suivre les changements, il faudrait également isoler les nouvelles entrées, les renouvellements, les transferts depuis un autre dispositif et les sorties. Le nombre total peut rester stable malgré un renouvellement important de sa composition. Il peut aussi augmenter sans que la valeur de l’aide par famille augmente. Aucun de ces mouvements n’a de signification distributive complète tant que l’on ignore qui entre, qui sort et pour quelle raison.
Les indicateurs de démarrage ne décrivent pas l’ensemble du filet social
Le premier rapport de suivi du nouveau projet P512384, arrêté au 15 mai 2026, précise que son accord de prêt a été signé le 14 avril. Son tableau de résultats affiche zéro bénéficiaire courant au 30 avril pour les transferts de cette nouvelle opération, alors que la référence d’octobre 2025 est de 575 000 personnes et l’objectif de clôture de 750 000. Lire ce zéro comme l’absence de bénéficiaires d’AMAN au Liban serait une erreur de périmètre. Le rapport suit une opération nouvellement approuvée, et non une extinction de toutes les aides existantes.
Des paiements bien reçus, mais des recours mal connus
Le rapport de suivi ESSN de juin 2025 permet de dépasser le seul décompte des ménages. Dans ses indicateurs arrêtés au 30 avril, 99,53 % des bénéficiaires interrogés déclarent avoir reçu le montant correct ; 97 % se disent satisfaits du processus de paiement. Sur un autre registre, seuls 30 % des bénéficiaires sont indiqués comme informés de l’existence du mécanisme de réclamation. Le système de gestion des plaintes est pourtant déclaré opérationnel, et 80 % des bénéficiaires ayant déposé une réclamation obtiennent une réponse dans les quatorze jours après une réclamation. Le rapport ne permet pas d’assimiler cette réponse à une décision favorable ou à la résolution du problème.
Ces indicateurs portent sur des dimensions différentes : recevoir correctement une allocation, connaître un recours et obtenir une réponse. Ils n’autorisent pas à conclure que les personnes exclues de l’aide sont satisfaites. Une amélioration précise à rechercher serait de transmettre systématiquement, avec chaque notification, le motif de la décision, le canal de contestation et la manière de suivre le dossier. La performance du paiement et l’accessibilité du recours doivent progresser ensemble.
La carte de la pauvreté impose une lecture territoriale
L’évaluation de la pauvreté publiée par la Banque mondiale en 2024 repose sur l’enquête auprès des ménages réalisée entre décembre 2022 et mai 2023 dans cinq gouvernorats : Akkar, Beyrouth, Bekaa, Nord et une grande partie du Mont-Liban. Dans ce périmètre, la pauvreté monétaire touche 44 % des résidents et 33 % des Libanais. Pour les seuls Libanais, les estimations vont de 2 % à Beyrouth à 62 % dans l’Akkar, avec 52 % au Nord. Ces résultats ne sont ni une mesure exhaustive du territoire ni une photographie de novembre 2026. Les zones non couvertes et les bouleversements ultérieurs rendent toute généralisation particulièrement délicate.
La différence entre taux et effectifs compte autant que celle entre territoires. Une région très peuplée peut réunir davantage de ménages pauvres malgré un taux inférieur ; une région moins peuplée peut présenter une intensité de pauvreté bien plus forte. Répartir les moyens selon une seule de ces dimensions conduirait à une lecture incomplète. Il faut aussi considérer l’accès aux services et le coût administratif d’atteindre les ménages. Une distance longue, une difficulté de déplacement ou une procédure difficile à comprendre peuvent rendre un droit théorique moins accessible, sans apparaître dans le montant national annoncé.
Aucune règle de répartition précise ne découle automatiquement de cette observation. Elle justifie plutôt de publier les critères employés et de rendre vérifiable leur application. Un dispositif ciblé doit pouvoir expliquer pourquoi des ménages comparables sont traités de manière comparable, et comment il prend en compte un changement de situation. Sans mécanisme de réexamen, une photographie ancienne risque de devenir une frontière durable entre ceux qui peuvent demander de l’aide et ceux qui restent hors du système.
Les personnes qui assurent les soins peuvent manquer elles-mêmes de protection
Une analyse de l’Administration centrale de la statistique, publiée en octobre 2026 à partir des enquêtes de 2018-2019 et de 2022, montre une autre frontière du système. En 2022, les activités de soins au sens large représentent 48 % de l’emploi féminin ; les femmes constituent 67 % de cette main-d’œuvre. Parmi les femmes occupant ces emplois, l’informalité passe de 61 % en 2018-2019 à 51 % en 2022. Mais cette baisse globale masque une recomposition : la part des travailleuses domestiques dans l’emploi féminin des soins recule de 43,3 % à 15,6 %. Dans les professions de soins exercées au sein des secteurs correspondants, l’informalité augmente au contraire de 32 % à 43,3 %. La statistique inclut notamment l’éducation et la santé, pas uniquement les soins médicaux.
L’économie des soins fournit ainsi un cas concret où une moyenne apparemment meilleure ne signifie pas que chaque catégorie est mieux protégée. Pour suivre une réforme, il faudrait maintenir les catégories professionnelles constantes et examiner leurs conditions séparément. La disparition relative d’un groupe très exposé peut améliorer l’indicateur agrégé sans modifier le contrat de travail des personnes qui restent.
Cet enjeu relie directement le financement des services à celui des droits sociaux. Une école ou un service d’accompagnement ne fonctionne pas seulement avec un équipement et des bénéficiaires inscrits : il mobilise des heures de travail. Lorsqu’une organisation reçoit une dotation publique ou extérieure, son coût complet devrait rendre identifiables la rémunération et les obligations sociales attachées aux emplois financés. Sinon, une prestation destinée à protéger les usagers peut dépendre de travailleurs dont la propre protection demeure insuffisante.
Cette question ne se résout pas en imputant mécaniquement toute responsabilité au financeur. Elle appelle des clauses et des contrôles adaptés au statut de l’employeur et au contrat financé. Pour apprécier une politique de soins, il faut donc regarder deux populations en même temps : celles qui reçoivent le service et celles dont le travail le rend possible. C’est une articulation concrète entre dépense sociale, emploi et couverture contributive, que le seul nombre d’usagers laisse invisible.
Ce que les évaluations révèlent derrière le montant des aides
L’expérience libanaise ne se résume pas aux annonces de financement. Des travaux sur les transferts permettent d’examiner leurs effets et les obstacles rencontrés au retrait. Ils n’étudient cependant ni les mêmes populations ni les mêmes périodes. Une évaluation d’impact, une enquête qualitative et un audit répondent à des questions différentes : ce que l’aide change, comment elle est vécue et si son circuit de distribution est correctement contrôlé. Les rapprocher apporte des observations complémentaires, sans transformer leurs résultats en bilan unique de la protection sociale.
Haddi : un effet alimentaire mesuré, malgré les interruptions
L’évaluation finale de Haddi, programme de transferts monétaires aux ménages avec enfants, publiée par l’UNICEF en mai 2024, suit un panel de 1 458 ménages interrogés à trois reprises, de juillet 2021 à décembre 2022. Les ménages avec et sans allocation recevaient des services comparables. Les auteurs utilisent une méthode statistique corrigeant les différences initiales et la perte de participants entre les enquêtes, plutôt qu’un simple rapprochement des moyennes. Ils estiment un gain de six points du score de consommation alimentaire et de 0,49 point de diversité alimentaire. L’indice de stratégies d’adaptation négatives diminue de 11,8 points, soit environ 35 % de son niveau initial. Ce résultat ne signifie pas que 35 % des ménages sont sortis de la pauvreté.
Le rapport n’observe pas de désincitation au travail. Il relève aussi des effets sur les dépenses plus faibles à la fin qu’à mi-parcours, alors qu’environ la moitié des bénéficiaires avait cessé de recevoir les transferts en octobre 2022 faute de financement. Cette concordance ne permet pas d’attribuer toute l’atténuation à la coupure. Elle documente néanmoins une intervention dont les effets doivent être lus avec son calendrier réel, et non comme si chaque ménage avait reçu une aide continue.
Handicap : une partie du transfert peut être absorbée avant son utilisation
L’étude CAMEALEON datée de 2025 examine les parcours d’accès aux aides monétaires de 61 personnes handicapées. Sa collecte principale s’est déroulée entre février et mai 2025. Les participants, de plusieurs nationalités, ne constituent pas un échantillon représentatif de tous les bénéficiaires. Le travail identifie des obstacles à partir d’entretiens approfondis, sans mesurer un effet causal de l’allocation nationale.
Le transport est cité par plus de la moitié des répondants. Il peut être nécessaire pour l’inscription, la vérification du dossier, le retrait ou l’accès à un commerçant agréé. Certains participants déclarent y consacrer jusqu’à un quart de leur aide. Ce maximum observé n’est ni une moyenne nationale ni un tarif administratif. L’étude relève aussi des difficultés de déplacement, des files d’attente et le recours à un proche pour retirer l’argent. L’assistance reçue dépend donc d’un parcours matériel, pas seulement d’un message annonçant sa disponibilité.
Pour l’analyse économique, ce constat donne un contenu précis à la notion d’aide nette : il faut soustraire du transfert les dépenses nécessaires pour y accéder. Réduire ces frais pourrait accroître la ressource utilisable sans modifier le montant inscrit dans le programme.
L’audit distingue les erreurs de paiement du droit de les contester
L’audit interne du bureau UNICEF au Liban, publié en mai 2024, couvre janvier 2022 à août 2023. Il relève, pour l’allocation handicap, une matrice de risques insuffisamment actualisée après des paiements à des personnes non admissibles ou des versements incorrects à des bénéficiaires admissibles. Il ne fournit pas ici un taux national de fraude et ne permet pas d’assimiler toute erreur à un détournement.
Le rapport constate également une connaissance limitée des recours. Dans deux enquêtes post-distribution concernant des programmes non nommés dans ce passage, 58 % puis 63 % des bénéficiaires ne savaient pas comment transmettre une plainte ou un signalement à l’UNICEF. Ces pourcentages ne doivent donc pas être attribués à l’allocation handicap seule. Les actions convenues prévoyaient notamment de mieux exploiter les anomalies des cycles précédents, d’améliorer leur remontée par les prestataires de paiement et d’examiner les causes de la méconnaissance des recours. Le document décrit ces corrections attendues ; il ne certifie pas leur achèvement ultérieur.
Un changement de payeur déjà documenté
Une observation plus récente concerne le financement national. Le 1er octobre 2025, l’OIT indiquait que le Liban effectuait directement des paiements aux bénéficiaires de l’allocation handicap à partir du budget national, au moyen d’un module de paiement adapté de l’UNICEF. Elle mentionnait une allocation de dix millions de dollars en 2025 et un soutien mensuel à environ 30 000 personnes handicapées libanaises. Il s’agit d’un bilan opérationnel à cette date, pas d’une évaluation indépendante de l’amélioration de leur niveau de vie.
Ce passage à des paiements nationaux apporte une information que ne donnerait pas la seule annonce d’un crédit : un circuit de financement public est utilisé. Il ne prouve ni que l’intégralité de l’enveloppe a été dépensée ni que tous les coûts du handicap sont compensés. Les quatre travaux permettent ainsi de situer des résultats précis, sans effacer les limites de chaque preuve.
Le financement durable se vérifie au prochain versement
Le rapprochement de ces dispositifs conduit à une conclusion plus précise qu’un appel général à augmenter les dépenses. Une politique sociale doit annoncer ce qu’elle entend garantir : un montant, une périodicité, une population et une procédure d’accès. Le financement doit ensuite correspondre à cette promesse. Une enveloppe de projet peut lancer un programme, améliorer les registres ou financer une phase d’extension. Elle ne prouve pas que le coût annuel sera couvert après son épuisement.
L’équité demande également une vision des ménages qui ne bénéficient pas encore d’un dispositif. Une amélioration réservée aux personnes déjà enregistrées peut être justifiée pour restaurer la valeur d’une prestation ; elle ne constitue pas automatiquement une extension. Pour arbitrer entre le montant et le nombre de bénéficiaires, les autorités doivent rendre visibles les deux dimensions. Protéger davantage de personnes avec une aide devenue symbolique n’est pas une réussite suffisante. Réserver une protection adéquate à un groupe étroit ne répond pas davantage à l’ensemble des risques sociaux.
Le test économique est finalement concret : les règles permettent-elles à une personne de savoir à quelle protection elle peut prétendre, et les ressources prévues permettent-elles d’honorer cette protection dans le temps ? Pour le Liban, la consolidation du système ne se mesure pas seulement à l’addition de nouveaux prêts, de nouvelles inscriptions ou de nouvelles lignes budgétaires. Elle se mesure à la réduction des écarts entre le droit annoncé, le besoin couvert et le versement effectivement reçu.

Commentaires