

Un vieux projet revient au moment où l’accès aux soins est devenu critique
Le Liban remet sur la table un projet ancien mais devenu beaucoup plus urgent avec l’effondrement économique : offrir une couverture médicale aux personnes qui ne bénéficient d’aucun régime de protection existant. L’objectif n’est pas de créer une assurance supplémentaire pour les salariés déjà affiliés à un système, mais de construire un filet pour ceux qui restent à l’extérieur. La proposition revient aujourd’hui devant les commissions parlementaires conjointes, avec une question qui conditionne toutes les autres : comment financer durablement un dispositif de santé dans un État dont les ressources restent limitées ?
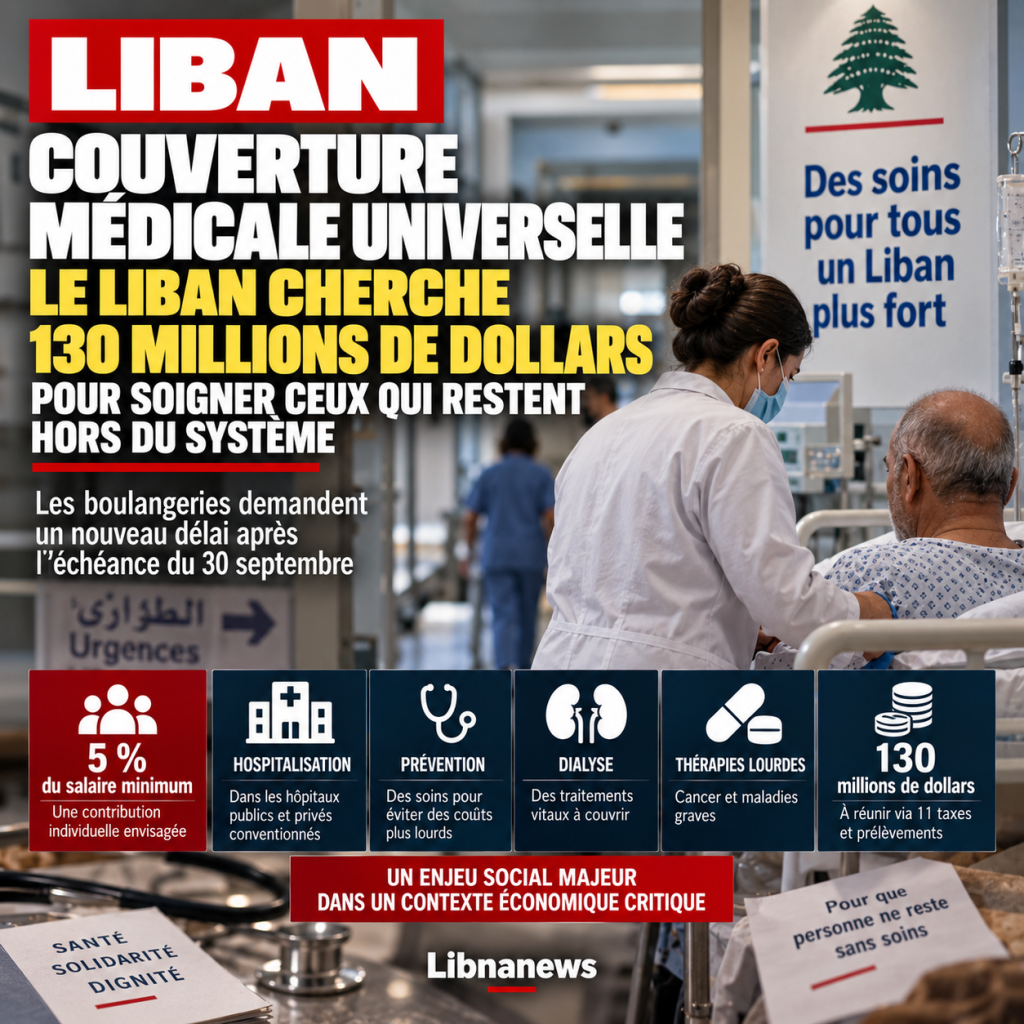
Le principe étudié repose sur une contribution individuelle équivalant à environ 5 % du salaire minimum. En contrepartie, les bénéficiaires auraient accès à un panier de soins comprenant la prévention, l’hospitalisation dans des établissements publics ou privés conventionnés, la dialyse et certaines thérapies lourdes. Le projet vise donc des dépenses qui peuvent devenir catastrophiques pour un ménage lorsqu’elles doivent être payées directement.
Le débat ne porte toutefois pas seulement sur le niveau de la cotisation. Un régime de couverture médicale doit savoir qui est affilié, quels soins sont remboursés, à quel tarif, dans quels établissements et sous le contrôle de quelle institution. Il doit aussi éviter que plusieurs organismes financent le même acte ou, à l’inverse, qu’un patient soit rejeté par chacun d’eux. C’est cette architecture administrative qui déterminera si le projet devient une véritable protection sociale ou un mécanisme supplémentaire dans un paysage déjà fragmenté.
Cinq pour cent du salaire minimum : une contribution qui doit rester supportable
Le choix d’une contribution représentant environ 5 % du salaire minimum cherche à créer une participation régulière sans reproduire le coût d’une assurance privée. Mais même une somme calculée sur le salaire minimum peut peser lourdement sur des ménages dont les revenus sont irréguliers. Une partie des personnes visées travaille dans l’économie informelle, vit de revenus saisonniers ou ne dispose pas d’un salaire mensuel stable. La collecte constitue donc un problème aussi important que le taux lui-même.
Un système conçu uniquement autour du salarié classique risquerait de laisser de côté précisément ceux qu’il veut protéger. Il faut prévoir le cas des travailleurs indépendants, des personnes âgées sans pension suffisante, des chômeurs, des familles dont plusieurs membres travaillent sans déclaration et des personnes dont les revenus varient fortement. Le projet devra aussi déterminer si la contribution est individuelle ou familiale et comment sont traités les enfants et les personnes à charge.
La logique de solidarité suppose enfin que la cotisation ne finance pas seulement les dépenses de celui qui paie au cours du même mois. Une couverture médicale mutualise le risque : les personnes en bonne santé contribuent au financement de celles qui tombent malades. Pour fonctionner, le dispositif doit donc réunir une population suffisamment large et éviter que l’affiliation n’intervienne uniquement lorsqu’une maladie grave apparaît.
Hospitalisation, dialyse et traitements lourds : le panier de soins au cœur du dispositif
Le panier envisagé comprend plusieurs catégories de soins essentielles. La prévention est importante parce qu’elle peut réduire le coût futur de certaines maladies. L’hospitalisation constitue le cœur financier du dispositif, notamment lorsque le patient doit être admis dans un établissement privé conventionné. La dialyse représente une dépense régulière et vitale qui ne peut être interrompue. Enfin, certaines thérapies lourdes, notamment contre le cancer et des maladies graves, sont mentionnées parmi les besoins à couvrir.
Cette liste pose immédiatement la question des plafonds et des protocoles. Une couverture médicale ne peut promettre abstraitement de payer « le cancer » ou « l’hospitalisation ». Elle doit définir les médicaments concernés, les indications médicales, les tarifs remboursés et les procédures d’autorisation. Sans règles précises, les dépenses peuvent devenir incontrôlables et les patients découvrir trop tard que certains actes ne sont pas couverts.
Le choix des établissements conventionnés sera tout aussi sensible. Le Liban dispose d’un secteur hospitalier privé important, mais les relations financières entre l’État et les hôpitaux ont souvent été marquées par les retards de paiement. Un nouveau régime ne sera crédible que si les établissements savent dans quels délais ils seront remboursés. Sinon, le patient risque de rester confronté aux demandes de paiement anticipé que la couverture est précisément censée réduire.
Onze taxes et prélèvements pour réunir environ 130 millions de dollars
Le principal chantier porte sur le financement. Les travaux préparatoires ont examiné onze taxes ou prélèvements susceptibles de produire environ 130 millions de dollars. Ce chiffre donne un ordre de grandeur du besoin, mais il ne règle pas la question de la pérennité. Une recette peut être importante une année et diminuer la suivante. Un système de santé, lui, doit continuer à payer les soins même lorsque les recettes fiscales ralentissent.
Le recours à onze sources différentes peut offrir une diversification utile. Il évite qu’une seule taxe supporte tout le financement. Mais il peut aussi rendre le mécanisme opaque si les recettes sont dispersées dans plusieurs administrations et si leur affectation n’est pas garantie. La question n’est donc pas seulement de savoir combien chaque prélèvement peut rapporter. Il faut savoir si l’argent sera réellement versé au fonds, selon quel calendrier et avec quelles protections contre son utilisation à d’autres fins budgétaires.
Le chiffre de 130 millions de dollars doit également être confronté au nombre réel de bénéficiaires et au coût moyen des soins. Si l’affiliation est plus importante que prévu, les dépenses peuvent dépasser les recettes. Si elle est trop faible, le principe de mutualisation devient moins efficace. Le projet devra donc disposer d’estimations actuarielles capables d’intégrer l’âge des assurés, la fréquence des hospitalisations, les maladies chroniques et le coût des médicaments.
Le risque de créer une nouvelle caisse dans un système déjà morcelé
Le Liban ne part pas de zéro. Il dispose déjà de la Caisse nationale de sécurité sociale, de régimes couvrant différentes catégories de fonctionnaires et de mécanismes financés par le ministère de la Santé pour les personnes sans assurance. Ajouter une nouvelle structure sans clarifier ses relations avec ces organismes pourrait accroître la fragmentation au lieu de la réduire.
L’une des questions discutées est donc celle de l’organisme gestionnaire. Le ministère de la Santé possède l’expérience de la prise en charge des patients non couverts, mais il fonctionne dans le cadre budgétaire de l’État. La Sécurité sociale dispose d’une structure d’assurance plus classique et d’un réseau administratif, mais elle porte déjà ses propres contraintes. Le choix entre une gestion directe, une caisse autonome ou une articulation avec les institutions existantes aura des conséquences sur les coûts administratifs et la rapidité de traitement.
Le projet devra surtout empêcher le chevauchement. Une personne bénéficiant déjà d’une couverture ne doit pas être financée une deuxième fois par le nouveau régime. Cela suppose des bases de données compatibles et une identification fiable des assurés. Dans un système où les informations publiques restent souvent dispersées, cette dimension technique peut devenir l’un des obstacles les plus importants.
La crise a changé le sens de la couverture universelle
Avant l’effondrement financier, une partie importante des ménages pouvait encore absorber certaines dépenses médicales directement ou souscrire une assurance privée. La crise a réduit cette capacité. Les revenus ont perdu de leur valeur, tandis que de nombreux actes médicaux, équipements et médicaments restent liés au dollar. Une hospitalisation imprévue peut donc déstabiliser un budget familial en quelques jours.
La couverture universelle n’est plus seulement un débat sur l’amélioration de l’État social. Elle devient une réponse à un risque économique immédiat. Une famille peut différer une consultation, renoncer à un examen ou interrompre un traitement parce qu’elle ne peut pas payer. Le coût humain apparaît ensuite dans l’aggravation des maladies, mais le coût financier augmente également lorsque des pathologies qui auraient pu être traitées tôt nécessitent finalement une hospitalisation lourde.
C’est pourquoi la prévention prévue dans le panier de soins mérite une place réelle et non symbolique. Financer uniquement l’hôpital reviendrait à intervenir lorsque la maladie est déjà avancée. Des consultations, dépistages et suivis réguliers peuvent réduire certaines complications et donc les dépenses futures du système.
La question décisive : un droit permanent ou une aide dépendante du budget ?
Un système de couverture médicale n’a de sens que si le patient peut compter sur lui lorsqu’il tombe malade. C’est ce qui distingue un droit social d’une aide ponctuelle. Si le financement dépend chaque année d’une négociation budgétaire incertaine, les bénéficiaires resteront exposés au risque de voir certaines prestations suspendues lorsque l’État manque de liquidités.
La construction d’une recette affectée cherche précisément à éviter ce problème. Mais une affectation juridique ne suffit pas toujours si les recettes sont faibles ou si les transferts sont retardés. Le projet devra donc prévoir des mécanismes de réserve et des règles permettant de maintenir les paiements pendant les périodes de tension financière.
La crédibilité dépendra aussi de la transparence. Les bénéficiaires et les hôpitaux doivent pouvoir connaître les ressources du régime, ses dépenses, ses dettes et les délais de remboursement. Dans un pays marqué par la crise bancaire et une profonde défiance envers les institutions financières, demander une nouvelle contribution obligatoire sans publier régulièrement les comptes serait difficilement acceptable.
Un projet social qui devient un test de capacité administrative
Le défi dépasse donc largement les 130 millions de dollars recherchés. Le Liban doit montrer qu’il peut identifier une population, collecter des contributions, gérer plusieurs recettes fiscales, conventionner des hôpitaux, contrôler les factures, acheter ou rembourser des médicaments et traiter les dossiers sans créer une nouvelle bureaucratie ingérable.
Il faudra aussi contrôler les abus. Tout régime de remboursement peut être exposé à la surfacturation, aux hospitalisations injustifiées ou à la multiplication d’actes. Le contrôle médical et financier doit être suffisamment rigoureux pour protéger l’argent du système sans transformer chaque demande de soins en parcours administratif interminable.
La numérisation peut jouer un rôle important, mais elle suppose des données fiables et une coordination entre les institutions. Un dossier médical et administratif cohérent permettrait de vérifier l’affiliation, les actes déjà remboursés et les traitements prescrits. Sans cette infrastructure, le risque de doublons et de fraude augmente.
La couverture universelle se jouera dans les détails
Le principe politique est facile à formuler : aucun résident ne devrait être privé de soins essentiels faute de couverture. La mise en œuvre est beaucoup plus difficile. Il faut déterminer qui paie, combien, pour quels soins et sous quelle autorité. Il faut surtout garantir que les ressources suivent lorsque les dépenses augmentent.
Les onze prélèvements envisagés et l’objectif d’environ 130 millions de dollars constituent donc le début du débat, pas son aboutissement. La soutenabilité dépendra de la population réellement couverte, du panier de soins, des tarifs négociés avec les hôpitaux, du coût des médicaments et de la capacité à contrôler les dépenses.
Si ces éléments sont réglés, le projet peut combler l’un des trous les plus importants de la protection sociale libanaise. S’ils restent flous, il risque de devenir une promesse de couverture dont les patients découvriront les limites au moment où ils auront le plus besoin d’elle. C’est cette différence entre un droit écrit et un soin effectivement accessible qui constitue désormais le véritable enjeu.

Commentaires