Le projet de budget 2027 au Liban remet la fiscalité au centre des débats. Parmi les mesures envisagées figure une modification importante du régime des biens immobiliers inoccupés, qui bénéficient aujourd’hui d’une exonération lorsque leur vacance entraîne l’absence de revenus. Le texte prévoit aussi plusieurs ajustements concernant les transactions immobilières, les sociétés holding et offshore ainsi que d’autres sources de recettes. Ces dispositions restent toutefois susceptibles d’être modifiées avant l’adoption définitive de la loi de finances.
Le gouvernement libanais cherche de nouvelles recettes pour financer un État dont les dépenses augmentent, tout en tentant de rééquilibrer un système fiscal fortement dépendant des taxes indirectes. Le projet de budget 2027 introduit ainsi plusieurs dispositions susceptibles d’affecter propriétaires, investisseurs et entreprises.
La plus remarquée concerne les logements laissés vacants. L’article 37 du projet s’attaque à une particularité ancienne de la fiscalité immobilière libanaise : la possibilité de suspendre la taxe sur les propriétés bâties lorsque le bien ne produit plus de revenus en raison de son inoccupation.
Le changement serait significatif. La vacance d’un logement ne permettrait plus de bénéficier indéfiniment de cette situation fiscale.
Budget 2027 : une taxe sur les logements inoccupés
Le principe actuellement applicable repose sur le lien entre revenu immobilier et taxation. Lorsqu’un bâtiment est déclaré vacant et cesse de générer des revenus, la taxe correspondante peut être suspendue.
Le projet de budget 2027 veut limiter cette possibilité dans le temps.
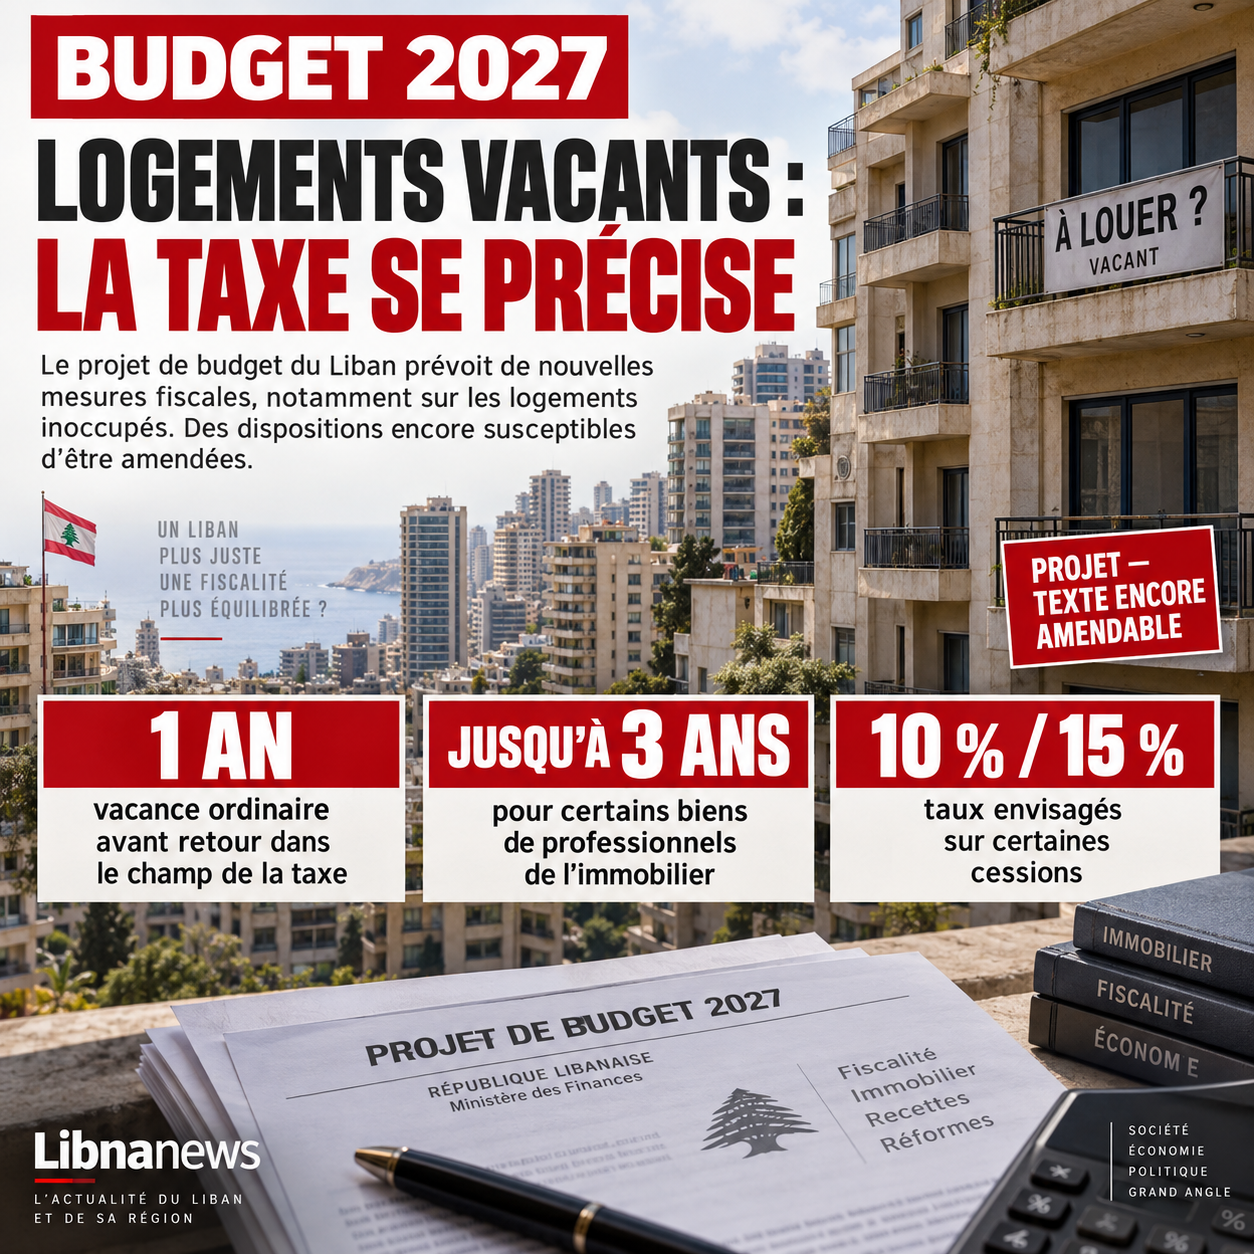
Selon la rédaction actuellement discutée, les bâtiments résidentiels ordinaires pourraient bénéficier d’une période de vacance d’un an avant de revenir dans le champ de la taxe. Une période différente, pouvant atteindre trois ans, serait accordée aux bâtiments construits par les professionnels concernés par le commerce immobilier.
Au terme de ces délais, le propriétaire pourrait donc devoir acquitter une taxe alors même que son logement reste vide.
Le calcul reposerait sur la valeur locative estimée du bien. Il ne s’agirait donc pas de taxer un loyer réellement encaissé, mais de déterminer fiscalement le revenu que le logement pourrait théoriquement produire.
Cette distinction constitue l’un des principaux points du débat.
Des analyses du projet évoquent une taxation calculée sur une partie de la valeur locative estimée. Les modalités précises devront cependant être appréciées à partir du texte qui sera finalement adopté par le Parlement, les dispositions du projet pouvant encore être amendées.
Pourquoi le gouvernement veut taxer les logements vacants
La mesure poursuit deux objectifs qui se rejoignent partiellement.
Le premier est fiscal. Les autorités cherchent à élargir l’assiette de la taxe sur les propriétés bâties et à limiter les situations dans lesquelles des biens immobiliers restent durablement en dehors du champ de l’impôt.
Le second concerne le marché du logement.
Une partie importante du parc résidentiel libanais reste inutilisée. Une étude du Beirut Urban Lab citée récemment dans la presse estime le taux de vacance à environ 23 % à Beyrouth, avec des proportions nettement supérieures pour certaines catégories de logements haut de gamme.
Ces logements peuvent appartenir à des expatriés, des investisseurs ou des promoteurs qui attendent une amélioration du marché avant de vendre. D’autres sont conservés comme résidences secondaires ou comme placements à long terme.
La taxation de la vacance pourrait modifier ce calcul économique. Un propriétaire confronté chaque année à une charge fiscale supplémentaire aurait davantage intérêt à louer ou vendre son logement plutôt qu’à le conserver fermé.
Cette conséquence reste cependant théorique. Elle dépendra du montant réel de la taxe, de la situation du marché et surtout de la capacité de l’administration à identifier les logements effectivement vacants.
Le problème du recensement des appartements vides
L’application de la mesure pourrait en effet se révéler plus complexe que son inscription dans la loi.
Le Liban ne dispose pas d’un inventaire national actualisé permettant d’identifier simplement chaque logement vacant, sa durée d’inoccupation et le statut de son propriétaire. Les administrations fiscales, les municipalités et les services fonciers disposent de données, mais leur couverture et leur actualisation restent variables.
Il faudra également définir ce qui constitue exactement un logement vacant.
Une résidence utilisée quelques semaines par an doit-elle être considérée comme inoccupée ? Qu’en est-il d’un appartement appartenant à un expatrié qui revient régulièrement au Liban ? D’un logement en travaux, faisant l’objet d’un litige ou momentanément impossible à louer ?
Ces questions deviennent essentielles dès lors que la vacance déclenche une obligation fiscale.
Le dispositif devra aussi empêcher les déclarations artificielles d’occupation. Sans mécanisme de contrôle suffisamment fiable, certains propriétaires pourraient chercher à modifier administrativement le statut du logement sans qu’il soit réellement habité.
Une mesure contestée par des propriétaires
Le projet suscite également des objections juridiques.
Des représentants de propriétaires estiment que l’impôt sur les propriétés bâties devrait rester lié à l’existence d’un revenu. Selon cette lecture, imposer un appartement qui ne rapporte effectivement aucun loyer reviendrait à créer fiscalement un revenu théorique.
Ils invoquent également la protection constitutionnelle du droit de propriété et contestent l’idée qu’un propriétaire puisse être financièrement incité à louer ou vendre son bien.
Les défenseurs de la mesure raisonnent différemment. Ils considèrent que le législateur peut modifier les règles d’imposition des propriétés immobilières, sous réserve du respect de la Constitution, et que la fiscalité peut servir à réduire la rétention de logements inutilisés.
La question pourrait donc dépasser le seul débat budgétaire si la disposition est maintenue dans la loi de finances.
Les ventes immobilières également concernées
La taxation des logements vacants n’est pas le seul volet immobilier du projet.
Le budget 2027 prévoit aussi des modifications concernant l’imposition des gains réalisés lors de certaines cessions immobilières.
Selon les dispositions publiées et les analyses du texte, le projet prévoit notamment un taux de 10 % pour certains vendeurs personnes physiques qui ne sont pas soumis à l’impôt sur le revenu. Le taux atteindrait 15 % pour d’autres catégories.
Le mécanisme prendrait toutefois en compte la durée de détention du bien.
Le bénéfice imposable serait progressivement réduit en fonction du nombre d’années séparant l’acquisition de la revente. Une réduction de 8 % du bénéfice taxable par année complète de détention est prévue dans les analyses du projet. Après douze années ou davantage de détention par le même propriétaire, le gain concerné pourrait bénéficier d’une exonération complète.
L’objectif est donc de distinguer davantage les opérations immobilières selon leur durée et leur nature, plutôt que d’appliquer uniformément le même traitement à toutes les cessions.
Holding et offshore dans le viseur du budget
Les entreprises sont également concernées par les changements fiscaux envisagés.
Le projet transmis par le ministère des Finances prévoit notamment une forte augmentation de l’impôt forfaitaire applicable aux sociétés holding et offshore. Les premières versions rendues publiques du texte font état d’une multiplication par quatre de cette taxation.
Cette orientation participe d’une recherche plus large de recettes supplémentaires.
Le projet contient également des mesures concernant les plus-values liées à certaines opérations foncières et cherche à renforcer plusieurs mécanismes de collecte ou de mise en conformité fiscale.
La portée exacte de chacune de ces dispositions dépendra néanmoins du texte adopté. Dans un projet de budget, la présence d’une mesure ne signifie pas qu’elle entrera automatiquement en vigueur sous sa forme initiale.
Pas uniquement de « nouvelles taxes »
Cette distinction est d’autant plus importante que le gouvernement a lui-même contesté l’idée d’une création généralisée de nouveaux impôts.
Lors des discussions gouvernementales de septembre 2026, le Conseil des ministres a indiqué qu’une partie des changements examinés correspondait à une adaptation des taxes et redevances existantes à l’évolution du taux de change, plutôt qu’à la création de prélèvements entièrement nouveaux.
Les deux réalités peuvent coexister.
Certaines dispositions consistent à réévaluer des montants devenus insignifiants après l’effondrement de la livre libanaise. D’autres modifient plus profondément l’assiette ou les conditions d’application d’une taxe existante. La fin de l’exonération illimitée des logements vacants appartient à cette seconde catégorie.
Le débat porte donc autant sur la structure de la fiscalité que sur le niveau global des prélèvements.
Une fiscalité encore dépendante des taxes indirectes
Cette question prend une importance particulière dans un pays où les taxes indirectes représentent une part importante des recettes publiques.
Des organisations ayant étudié le projet de budget 2027 relèvent que l’augmentation attendue des recettes fiscales reste largement alimentée par la TVA et les prélèvements liés aux carburants. Ces taxes touchent la consommation et peuvent peser proportionnellement davantage sur les ménages disposant de revenus faibles ou moyens.
La taxation des logements vacants offre, à l’inverse, un exemple de tentative d’élargissement de la fiscalité directe liée au patrimoine.
Son rendement réel reste cependant difficile à anticiper.
Tout dépendra du nombre de logements effectivement soumis à l’impôt, de leur valeur locative retenue par l’administration, des exemptions qui subsisteront et du niveau de conformité des propriétaires.
Le texte définitif reste déterminant
Le ministère des Finances a transmis le projet de budget 2027 au gouvernement à la fin du mois d’août 2026. Le Conseil des ministres a ensuite consacré plusieurs réunions à son examen, notamment en septembre.
Le projet doit suivre le processus institutionnel avant que ses dispositions fiscales puissent être considérées comme définitives.
Pour les propriétaires, l’enjeu immédiat consiste donc à surveiller le sort de l’article 37. Son maintien ferait disparaître le caractère potentiellement illimité de l’exonération liée à la vacance de certains logements résidentiels.
Pour l’État, le défi sera ensuite administratif. Une taxe sur les logements vacants ne peut fonctionner que si les autorités sont capables de distinguer une véritable résidence d’un appartement durablement retiré du marché, d’identifier son propriétaire et d’établir une valeur locative suffisamment fiable.
Le débat budgétaire de 2027 devrait ainsi déterminer non seulement le montant des prélèvements, mais aussi la manière dont le Liban entend désormais taxer la détention et la circulation du patrimoine immobilier.
Nombre exact de mots du corps : environ 1 480 mots, titre et éléments SEO exclus.
Mot-clé principal : budget 2027 Liban
Mots-clés SEO secondaires : nouvelles taxes Liban, taxe logements vacants, fiscalité immobilière Liban, propriétés inoccupées, impôts Liban 2027, taxe immobilière, projet de budget libanais
Méta-description : Le budget 2027 au Liban prévoit plusieurs mesures fiscales, dont une taxe sur les logements vacants et des changements pour l’immobilier et les sociétés.
Extrait : Le projet de budget 2027 au Liban prévoit plusieurs modifications fiscales susceptibles de toucher les propriétaires, les investisseurs et les entreprises. Parmi les mesures les plus remarquées figure la limitation de l’exonération accordée aux logements vacants. Après une période déterminée, certains appartements inoccupés pourraient être taxés sur la base de leur valeur locative estimée. Le projet prévoit également des changements concernant les gains immobiliers ainsi que la fiscalité des sociétés holding et offshore.
Cinq titres alternatifs :
- Budget 2027 : les nouvelles taxes envisagées au Liban
- Liban : les logements vacants bientôt davantage taxés ?
- Budget 2027 : ce qui pourrait changer pour les impôts
- Immobilier : la nouvelle fiscalité envisagée au Liban
- Liban : le budget 2027 revoit plusieurs taxes
Références et liens
Le projet de budget a été transmis au gouvernement le 31 août 2026 et a fait l’objet de plusieurs séances d’examen. La présidence du Conseil des ministres a notamment précisé, le 11 septembre, qu’une partie des dispositions discutées relevait de l’adaptation de taxes et redevances existantes au taux de change.
L’article 37 et la taxation des logements vacants sont documentés par plusieurs analyses récentes du projet. Elles confirment notamment la limitation dans le temps de l’exonération et le débat sur la taxation fondée sur une valeur locative estimée.
Les données relatives à la vacance immobilière à Beyrouth et les difficultés pratiques et juridiques entourant l’application du dispositif sont détaillées dans une enquête publiée le 24 septembre 2026.
Les modifications concernant les plus-values immobilières, dont les taux de 10 % et 15 % et le mécanisme lié à la durée de détention, apparaissent dans les analyses du projet budgétaire.
Enfin, plusieurs analyses du projet soulignent à la fois l’augmentation de la fiscalité applicable aux sociétés holding et offshore et le poids persistant de la TVA et des carburants dans la hausse prévue des recettes fiscales.