

Prix demandé, prix signé, liquidité : enquête sur le spread caché d’un marché où la valeur peut monter pendant que les acheteurs disparaissent
Dossier économique — données disponibles au 1er octobre 2026
1. L’appartement à 300 000 dollars qui n’en vaut peut-être pas 300 000
Imaginez un appartement affiché à 300 000 dollars. Le propriétaire n’est pas pressé. Un acheteur propose 220 000 dollars, puis un autre 235 000. Les deux offres sont refusées et l’annonce reste à 300 000 pendant un an. Combien vaut réellement le bien ? Cette question résume le paradoxe immobilier libanais : un prix affiché n’est pas une transaction, une estimation n’est pas du cash et une valeur patrimoniale n’est pas nécessairement une valeur de liquidation.
À fin août 2026, le nombre de ventes enregistrées recule à 34 549 sur huit mois contre 45 313 un an plus tôt, soit -23,75 %. Pourtant, leur valeur cumulée ne baisse que de 3,76 %, à environ 3,74 milliards de dollars. Le ticket moyen implicite passe d’environ 85 900 dollars à plus de 108 000 dollars, près de +26 %. Cela ne signifie pas que chaque logement a gagné 26 % : le registre mélange des actifs différents. Mais cela montre qu’un marché peut perdre des acheteurs beaucoup plus vite qu’il ne perd de la valeur nominale.
Le véritable spread est l’écart entre prix espéré, prix demandé, prix accepté, prix enregistré et prix de liquidation rapide. Plus le marché est étroit, plus ces valeurs peuvent s’éloigner. Pour un propriétaire sans urgence, cet écart peut rester invisible. Pour celui qui doit obtenir du cash dans trente jours, il devient brutalement concret.
La question pertinente n’est donc plus seulement « combien vaut mon appartement ? ». Elle devient : combien puis-je réellement obtenir, dans quel délai, auprès de combien d’acheteurs et avec quelle certitude de paiement ? Dans le Liban de 2026, la liquidité n’est plus une caractéristique secondaire du bien. Elle est une partie de sa valeur.
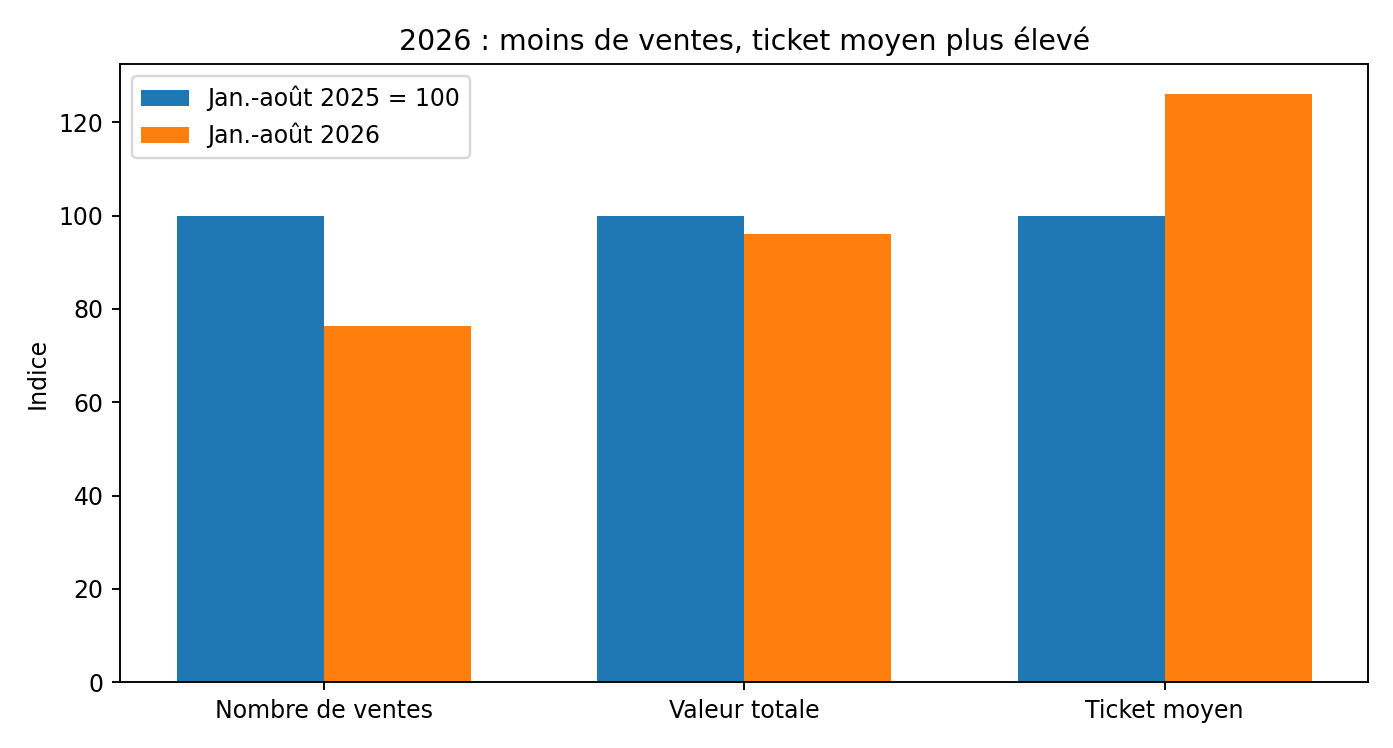
Graphique 1 — Base 100 en janvier-août 2025. Sources : Direction générale des affaires foncières et du cadastre ; Crédit Libanais. Calculs : Libnanews.
2. Presque un quart des ventes disparaît
Entre janvier et août 2026, près de 10 800 transactions de moins ont été enregistrées qu’au cours de la même période de 2025. Pourtant, la masse financière totale ne baisse que d’environ 150 millions de dollars. Le marché se contracte donc beaucoup plus en nombre d’acheteurs qu’en dollars échangés.
Cette divergence peut refléter le retrait des ménages qui auraient eu besoin d’un prêt, une meilleure résistance du haut de gamme, le poids de la diaspora, davantage de terrains ou de gros actifs dans le mix des transactions, ou une concentration des achats chez les détenteurs de liquidités. Les données du registre ne permettent pas de mesurer séparément chacune de ces causes. Elles permettent en revanche d’écarter une lecture simpliste selon laquelle une valeur totale presque stable prouverait une demande générale robuste.
En juillet 2026, 5 308 ventes représentent environ 628 millions de dollars et un ticket moyen proche de 118 400 dollars. En août, le nombre d’opérations ne baisse que de 3 %, mais leur valeur chute d’environ 21 %, ramenant le ticket moyen vers 96 600 dollars. Quelques gros dossiers peuvent donc déplacer fortement la moyenne sans que le prix d’un appartement-type ait changé.
Il faut aussi manier 2025 avec prudence. Les registres fonciers ont traité un important stock de dossiers accumulés pendant des fermetures et grèves, notamment au Mont-Liban. Les statistiques d’enregistrement ne coïncident donc pas parfaitement avec la date économique à laquelle la décision d’achat a été prise.
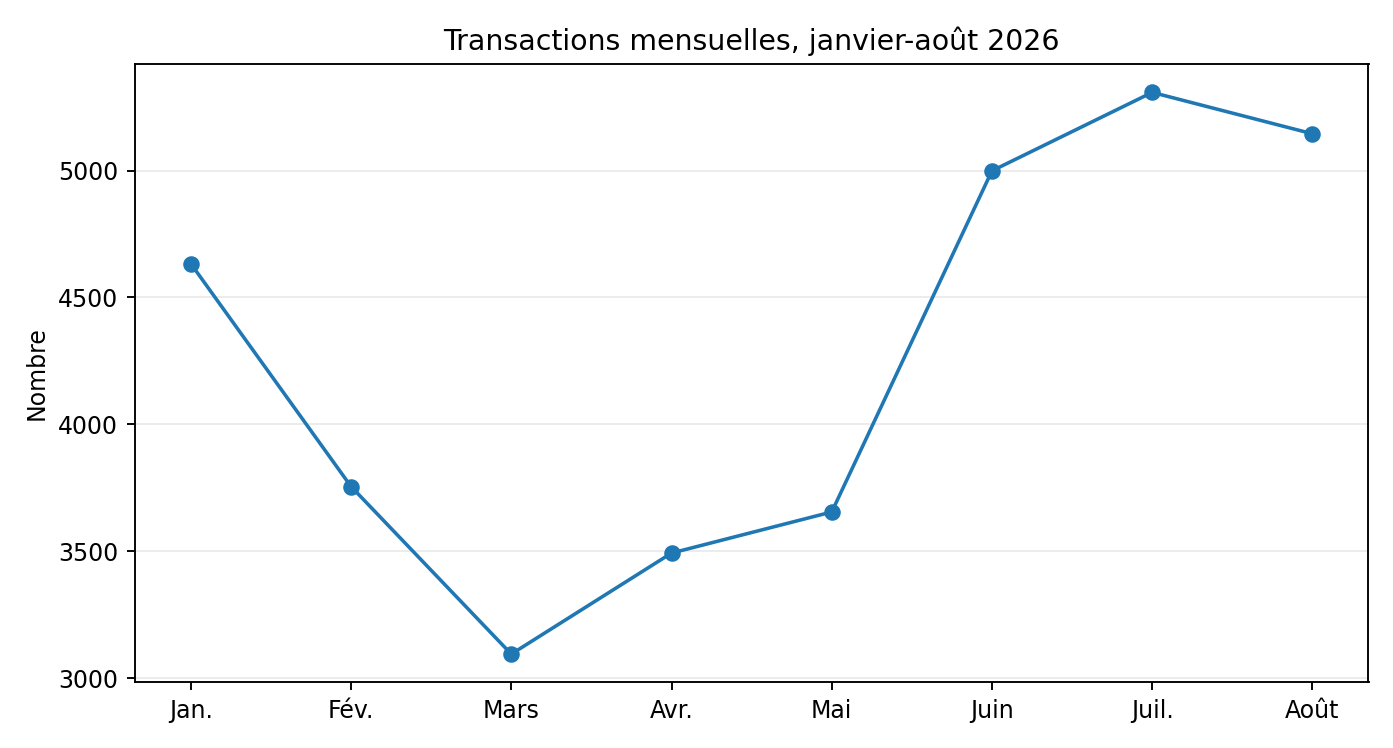
Graphique 2 — Transactions mensuelles enregistrées en 2026. Sources : registre foncier ; Crédit Libanais ; Byblos Bank/Lebanon This Week.
3. Le crédit disparu a réduit le nombre d’acheteurs possibles
Avant 2019, la banque transformait vingt ou trente années de revenus futurs en pouvoir d’achat immédiat. Un ménage n’avait pas besoin de posséder 250 000 dollars pour acheter un logement de 250 000 dollars. Il lui fallait un apport et une capacité de remboursement. Cette mécanique élargissait profondément la demande solvable.
En 2018, l’Association des banques au Liban indiquait que plus de 132 000 familles avaient bénéficié de prêts au logement pour un portefeuille supérieur à 13 milliards de dollars. Depuis l’effondrement bancaire, cette machine de financement a pratiquement disparu. Le FMI continue de présenter la restructuration bancaire et la reprise du crédit au secteur privé comme des conditions essentielles de normalisation.
La Banque de l’habitat a relancé des prêts subventionnés en 2024, avec des plafonds de 40 000 à 50 000 dollars selon les revenus. C’est utile socialement mais insuffisant pour reconstituer une demande hypothécaire de masse sur des appartements à 200 000, 300 000 ou 500 000 dollars. Pour un appartement à 300 000 dollars, un financement de 50 000 dollars ne couvre qu’un sixième du prix.
Le vendeur peut donc maintenir son prix, mais la population capable de le payer comptant est beaucoup plus faible que celle qui pouvait autrefois mobiliser un apport et emprunter le reste. Le choc frappe d’abord la profondeur du carnet d’acheteurs, avant de frapper nécessairement le prix affiché.
4. Le cash a changé la formation des prix
La Banque mondiale estimait déjà l’économie dollarisée en cash à 9,9 milliards de dollars en 2022, soit 45,7 % du PIB. Le Liban s’est réorganisé autour du cash et des fresh dollars sans retrouver l’intermédiation financière d’avant-crise. Le FMI souligne encore en 2026 que la confiance bancaire et le crédit restent à reconstruire.
Dans un système de crédit, la capacité d’achat dépend du revenu futur, du taux, de la durée et de l’apport. Dans un système cash, elle dépend beaucoup plus brutalement du patrimoine liquide déjà disponible. Une famille peut avoir un revenu correct mais être exclue d’un appartement à 250 000 dollars si elle n’a que 60 000 dollars d’épargne et aucun prêteur pour financer le solde.
Le marché se concentre donc sur la diaspora, les expatriés, les entrepreneurs, les professions à hauts revenus et les ménages ayant conservé de l’épargne extérieure. Une partie de la hausse du ticket moyen peut être un effet de sélection : les petits acheteurs sortent du marché plus vite que les gros.
Un acheteur cash possède en outre un avantage spécifique : la certitude d’exécution. Il ne dépend pas d’un comité de crédit et peut conclure rapidement. Cette certitude a un prix implicite. Plus le vendeur a besoin de liquidités, plus cet avantage se transforme en pouvoir de négociation.
5. Prix demandé, prix signé, prix de liquidation
Le prix demandé exprime une ambition. Le prix espéré peut être inférieur : un vendeur affiche 320 000 dollars tout en sachant qu’il accepterait 290 000. Le prix signé correspond à l’accord. Le prix de liquidation rapide est celui qu’il accepterait pour obtenir du cash dans un délai court. Ces nombres peuvent être identiques dans un marché très liquide ; ils peuvent diverger fortement dans un marché étroit.
Il n’existe pas de base publique exhaustive permettant de mesurer au Liban une décote moyenne fiable entre prix affiché et prix final, encore moins une décote standard à trente jours. Inventer 10 %, 20 % ou 30 % serait séduisant mais statistiquement faux. L’absence de cette statistique est elle-même importante : elle montre l’opacité du marché.
Le bon réflexe consiste donc à mesurer le nombre d’offres sérieuses, leur niveau, le temps passé sur le marché, les baisses successives du prix demandé et le coût de l’attente. Un appartement affiché 300 000 dollars depuis dix-huit mois sans offre au-dessus de 230 000 ne possède pas la même liquidité qu’un autre vendu en deux semaines à 290 000.
Pour un bilan patrimonial, il serait même rationnel d’afficher deux valeurs : une valeur de conservation à horizon long et une valeur liquide à horizon court. Cela éviterait de confondre richesse théorique et capital immédiatement mobilisable.
6. Les prix peuvent rester élevés précisément parce que les ventes ne se font pas
Un marché faible ne produit pas automatiquement des prix faibles. Il produit des prix faibles si les vendeurs sont contraints d’accepter les offres disponibles. Si les propriétaires peuvent attendre, l’ajustement passe d’abord par les volumes et les délais. Le vendeur refuse 230 000 dollars pour un bien affiché 300 000 : aucune vente n’a lieu, donc aucun nouveau prix inférieur n’entre dans les statistiques.
À grande échelle, cette rigidité crée une illusion de stabilité. Les annonces voisines servent de référence les unes aux autres, même lorsqu’elles ne trouvent pas preneur. Le prix affiché devient alors une convention patrimoniale davantage qu’un prix de marché vérifié.
Le phénomène est renforcé par le faible endettement hypothécaire nouveau. L’absence de crédit réduit la demande, mais elle réduit aussi certaines ventes forcées liées à un défaut de remboursement. Le marché peut donc devenir simultanément moins liquide et plus rigide.
Ce mécanisme explique pourquoi une baisse du volume est une information économique majeure. Si les prix restent élevés mais que les échanges disparaissent, la stabilité apparente peut cacher une augmentation du spread de liquidité.
7. La pierre porte une prime de défiance envers la banque
Après 2019, de nombreux Libanais ont découvert qu’un solde bancaire nominal n’était pas équivalent à du cash librement disponible. L’immobilier a acquis une fonction qui dépasse son rendement : celle d’un actif tangible que l’on peut habiter, transmettre ou conserver hors du bilan d’une banque.
Cette préférence aide à comprendre la flambée des transactions de 2020 et 2021 : 82 202 ventes en 2020 puis 110 094 en 2021, contre 60 714 en 2018 et 50 352 en 2019. Une partie des déposants a cherché à transformer des créances bancaires bloquées en actifs réels. Les transactions en « lollars » ne sont cependant pas directement comparables aux ventes actuelles en dollars frais.
L’héritage psychologique demeure. Un propriétaire peut refuser un prix économiquement raisonnable parce qu’il compare la vente non à un autre placement abstrait, mais au risque qu’il associe au système financier. Cette prime de défiance soutient les prix de réserve.
Elle a aussi une conséquence paradoxale : un actif peut conserver une valeur patrimoniale élevée tout en offrant un rendement locatif médiocre et une liquidité faible. Le propriétaire accepte cette inefficacité parce qu’il valorise la tangibilité de l’actif.
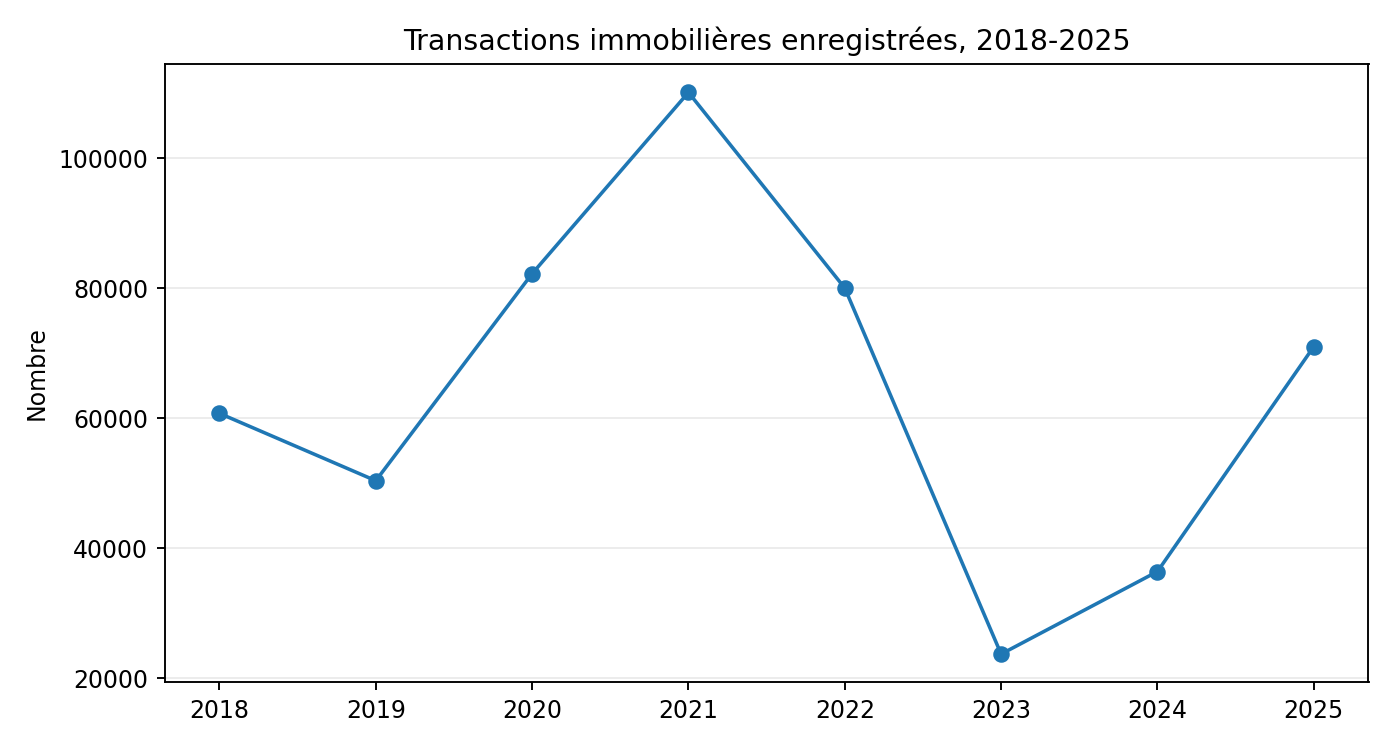
Graphique 3 — Le pic 2020-2021 doit être lu dans le contexte de la conversion de dépôts bloqués en actifs réels. Sources : registre foncier ; Bank Audi ; Crédit Libanais.
8. Beyrouth : quand le prix demandé s’éloigne des fondamentaux
En août 2026, Ramco Real Estate Advisers a décrit à Beyrouth des prix demandés devenus de plus en plus déconnectés des réalités sécuritaires, bancaires et économiques, tandis que les transactions restaient sporadiques. Cette observation rejoint le mécanisme décrit ici : l’optimisme des propriétaires peut faire monter l’offre affichée sans créer les acheteurs capables de la valider.
Le marché reste extrêmement segmenté. Au printemps 2026, des transactions observées à Achrafieh se sont conclues autour de 1 500 dollars le mètre carré pour un appartement ancien nécessitant de gros travaux et autour de 3 000 dollars pour un appartement ancien avec terrasse et réparations limitées. Début 2026, certains segments premium restaient cités autour de 5 000 dollars le mètre carré sur le front de mer et davantage autour de la baie du Saint-Georges.
Ces exemples ne constituent pas un indice général. Ils montrent au contraire pourquoi il est dangereux de parler du « prix de Beyrouth » comme d’un nombre unique. Vue, parking, état, étage, qualité de l’immeuble, taille, titre, charges, énergie et rareté du produit peuvent créer des écarts considérables.
Un appartement liquide n’est donc pas simplement un appartement bien situé. C’est un produit dont les caractéristiques correspondent à une population d’acheteurs qui existe réellement au prix demandé.
9. Inflation, dollars et illusion de richesse
L’inflation annuelle mesurée par l’Administration centrale de la statistique atteint 16,66 % en août 2026. Un propriétaire qui voit son appartement passer de 250 000 à 275 000 dollars peut avoir l’impression de s’enrichir de 10 %. Mais la richesse réelle dépend de ce que ces dollars permettent d’acheter, du coût d’entretien du bien et de la possibilité de convertir l’actif en liquidités.
Dans un pays fortement dollarisé, l’inflation en livres n’est pas un déflateur parfait de l’immobilier coté en dollars. Elle rappelle néanmoins que valeur nominale et pouvoir d’achat sont deux notions différentes. La hausse d’un prix affiché ne devient une richesse réalisée qu’au moment où un acheteur paie effectivement ce prix.
Il faut intégrer les coûts invisibles : vacance, charges de copropriété, maintenance, générateur, ascenseur, façade, étanchéité, assurance, fiscalité et travaux futurs. Un bien qui « vaut » 300 000 dollars mais coûte plusieurs milliers de dollars par an à porter pendant trois ans sans acheteur peut avoir une valeur économique sensiblement inférieure à son prix facial.
10. La construction ne suffit pas à prouver une reprise
Les permis de construire publiés par la Banque du Liban restent volatils : 504 723 m² en janvier 2025, 823 111 en février, 404 764 en mars ; puis 716 669 m² en janvier 2026, 825 564 en février et 439 751 en mars. Ces chiffres signalent des intentions et des projets, pas des ventes certaines.
Une offre neuve limitée peut soutenir les prix de certains produits recherchés. Mais une rareté physique ne crée pas automatiquement de solvabilité. Le marché peut manquer de bons appartements neufs et manquer simultanément d’acheteurs capables de les financer.
C’est une distinction fondamentale : rareté du produit et liquidité financière ne sont pas la même chose. Un actif rare peut rester invendu si son prix dépasse le capital disponible chez les acheteurs.
11. Le test des trente jours
Pour connaître la valeur économique d’un appartement, on peut poser une question volontairement brutale : combien obtiendriez-vous si vous deviez vendre dans trente jours ? La réponse n’existe pas dans une base officielle. Elle oblige à regarder le marché réel : offres reçues, comparables effectivement vendus, profondeur de la demande et capacité des acheteurs à payer en fresh dollars.
Le test ne signifie pas que tout propriétaire doit valoriser son patrimoine au prix d’une vente forcée. Un investisseur patient peut légitimement retenir une valeur de long terme supérieure. Mais il doit savoir qu’il détient alors deux valeurs : une valeur patrimoniale et une valeur liquide.
Cette distinction est familière en finance. Deux actifs peuvent afficher la même valeur théorique tout en ayant des risques de conversion en cash très différents. L’immobilier libanais doit être lu avec la même discipline.
12. Ce que signifierait réellement une hausse de 30 %
Une prévision de hausse pouvant aller jusqu’à 30 % ne peut être interprétée correctement sans préciser de quel prix on parle. S’agit-il des prix demandés, des transactions signées, du neuf premium à Beyrouth, d’un panier national ou d’une estimation d’experts ? Sans méthodologie, un chiffre spectaculaire peut masquer davantage qu’il n’explique.
Une hausse de 30 % accompagnée d’une forte progression des volumes, d’un retour du crédit et d’une réduction des délais de vente signalerait un marché beaucoup plus profond qu’une hausse de 30 % des prétentions des vendeurs avec des volumes en baisse. Dans le premier cas, la demande valide le prix. Dans le second, le prix peut simplement refléter une augmentation de la valeur de réserve.
Les données de 2026 invitent précisément à cette prudence : le volume recule nettement tandis que la valeur moyenne des opérations augmente. Il faut donc parler d’un marché qui se sélectionne, pas d’une hausse uniforme de richesse.
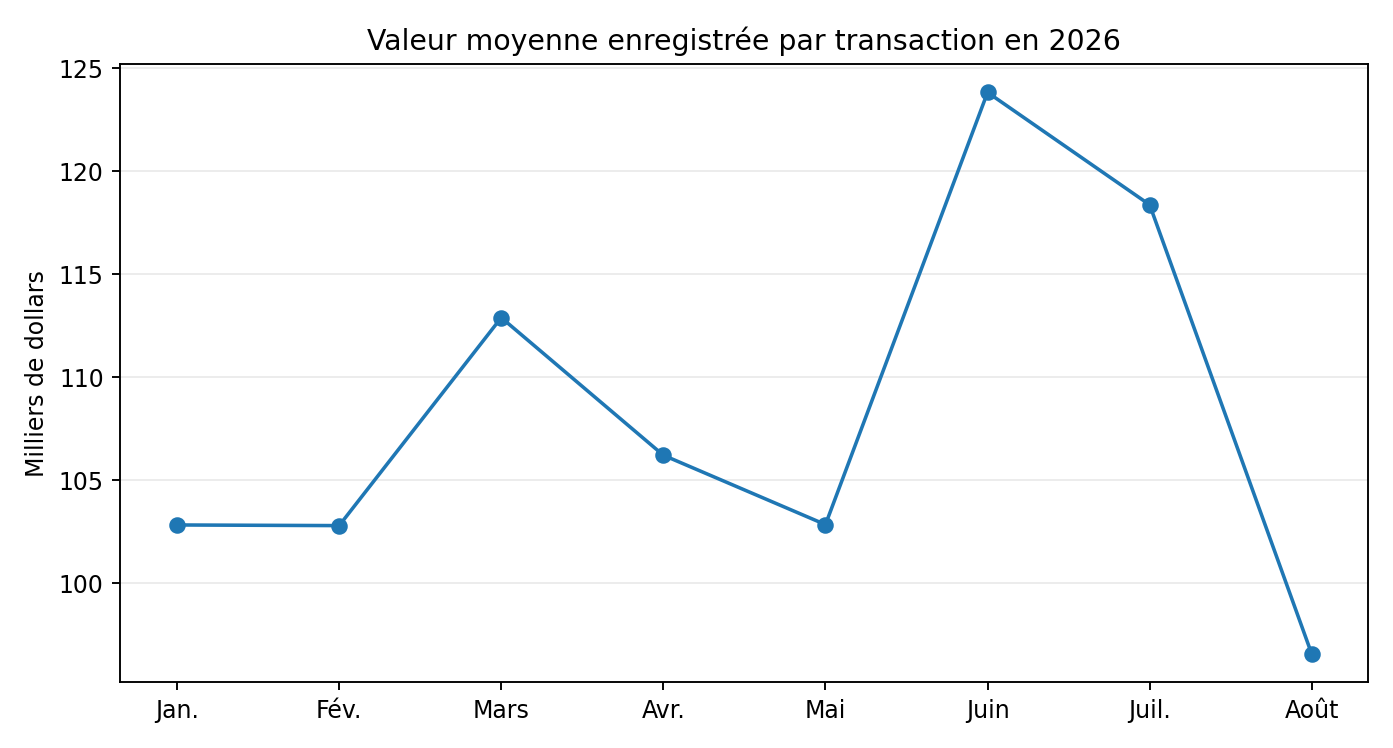
Graphique 4 — Ticket moyen mensuel : indicateur de composition, pas indice de prix homogène. Sources : registre foncier ; calculs Libnanews.
13. La valeur est une fonction du temps
Un appartement n’a pas une valeur indépendante du temps. Un propriétaire qui peut attendre trois ans ne fait pas face au même marché qu’un propriétaire qui doit vendre avant la fin du mois. Le premier peut attendre l’acheteur rare ; le second doit rencontrer la demande disponible aujourd’hui. Cette différence transforme le délai en variable financière.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
14. Le coût d’opportunité de l’attente
Refuser 260 000 dollars aujourd’hui pour espérer 300 000 dans deux ans n’est pas gratuit. Le propriétaire supporte les charges, l’entretien, le risque de vacance et le risque sécuritaire ; il renonce aussi au rendement que les 260 000 dollars auraient pu produire ailleurs. Le bon calcul compare donc le supplément de prix espéré au coût total de l’attente.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
15. Pourquoi le mètre carré peut tromper
Le prix au mètre carré facilite les comparaisons mais peut donner une fausse précision. Deux appartements de 200 m² dans la même rue peuvent différer fortement selon la lumière, la vue, l’étage, la distribution, le parking, l’état de la copropriété, l’électricité, l’ascenseur, la qualité du titre et les travaux nécessaires. Plus le marché est étroit, plus ces caractéristiques idiosyncratiques comptent.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
16. La diaspora ne remplace pas un système de crédit
La diaspora apporte des devises et soutient certains segments, mais elle ne remplace pas un marché hypothécaire domestique. Un acheteur expatrié peut être puissant individuellement ; il ne crée pas la même profondeur qu’un système bancaire capable de financer des dizaines de milliers de ménages. La demande extérieure peut soutenir les meilleurs produits sans rendre liquide l’ensemble du parc.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
17. L’étranger n’est pas le moteur principal
La part des étrangers dans les ventes enregistrées tombe à environ 1,5 % à fin août 2026, contre 2,09 % en 2025 et 2,36 % en 2024. Cela ne mesure pas la diaspora libanaise, mais cela montre que la résistance des valeurs ne repose pas sur une vague d’acheteurs étrangers. Le marché reste d’abord lié aux capitaux libanais, résidents ou expatriés.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
18. Le registre mesure ce qui se vend, pas ce qui échoue
Toute statistique de transactions souffre d’un biais de survivant : elle observe les ventes qui ont abouti. Elle ne voit pas les milliers de négociations interrompues, les annonces retirées, les vendeurs qui refusent toutes les offres ou les acheteurs qui renoncent. Or c’est précisément dans ces échecs de transaction que se cache une partie du spread de liquidité.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
19. Un marché à deux vitesses
Les biens rares, bien entretenus, correctement documentés et adaptés aux budgets cash peuvent conserver une vraie liquidité. Les biens surdimensionnés, énergivores, nécessitant de lourds travaux ou proposés sur la base de références anciennes peuvent rester bloqués. Parler d’un seul marché immobilier libanais masque donc une mosaïque de micro-marchés.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
20. Le risque sécuritaire ne se capitalise pas uniformément
La sécurité affecte la demande, mais son effet dépend de la localisation, du profil de l’acheteur et de son horizon. Un investisseur opportuniste peut accepter un risque élevé contre un prix attractif ; une famille cherchant sa résidence principale peut au contraire exiger une prime de sécurité. Le même événement géopolitique ne produit donc pas une décote uniforme.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
21. Valeur patrimoniale et valeur bancaire
Dans un système financier normal, une expertise immobilière peut servir de collatéral à un prêt et transformer une partie de la valeur du bien en liquidité sans vente. Au Liban, cette fonction est fortement diminuée. La propriété immobilière est donc moins facilement monétisable : on peut être riche en actifs et pauvre en liquidités.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
22. La fiscalité peut révéler le conflit entre valeur et cash
Toute taxation fondée sur une valeur théorique pose une difficulté lorsque l’actif est illiquide. Un propriétaire peut détenir un appartement estimé cher mais disposer de peu de revenus. Cette question devient particulièrement sensible si le débat budgétaire introduit de nouvelles taxes sur le patrimoine ou les logements inoccupés : la base fiscale et la capacité de paiement ne coïncident pas nécessairement.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
23. Comment estimer sérieusement un bien en 2026
Une estimation crédible devrait partir de transactions récentes réellement conclues, ajustées pour la surface, l’état, l’étage, la vue, le parking et la qualité de l’immeuble. Elle devrait ensuite intégrer le délai de vente observé et le niveau des offres reçues. Les annonces comparables sont utiles, mais elles ne doivent jamais être confondues avec des ventes comparables.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
La question qui change tout
Si vous possédez un appartement affiché à 300 000 dollars, sa valeur patrimoniale peut effectivement être proche de 300 000 si vous pouvez attendre le bon acheteur. Mais si vous devez le vendre en trente jours, la seule valeur pertinente est le prix qu’un acheteur solvable est prêt à payer maintenant. Entre les deux se trouve le spread caché de l’immobilier libanais.
Cette distinction oblige à abandonner la tentation du chiffre unique. La valeur doit être lue avec son horizon, sa liquidité et la qualité de l’information disponible. Dans un marché transparent, ces paramètres sont documentés par des bases de ventes et des délais moyens. Au Liban, leur mesure reste partielle, ce qui augmente la marge d’erreur des estimations et renforce le poids de la négociation.
Pour l’économiste, le signal le plus utile n’est donc pas seulement le niveau facial des prix, mais la combinaison du volume, du temps de vente et du financement. Un prix qui monte avec des volumes en hausse et du crédit est très différent d’un prix qui monte alors que les volumes se contractent. Les données de 2026 se rapprochent davantage du second cas : elles décrivent une sélection des transactions et une forte résistance des valeurs moyennes.
Pour le propriétaire, la conséquence est pratique. Il faut tester le marché au lieu de se contenter d’une estimation. Le nombre d’acheteurs qualifiés, la qualité des offres et la vitesse à laquelle elles apparaissent sont des informations de prix. Plus elles sont faibles, plus la valeur patrimoniale dépend de la patience du vendeur. Le patrimoine reste réel, mais sa conversion en cash devient incertaine.
Repères statistiques
| Indicateur | Période | Valeur | Lecture |
| Transactions | Jan.-août 2026 | 34 549 | -23,75 % sur un an |
| Valeur des ventes | Jan.-août 2026 | ≈ 3,74 Md$ | -3,76 % sur un an |
| Ticket moyen implicite | Jan.-août 2026 | ≈ 108 000 $ | ≈ +26 % sur un an ; effet de composition possible |
| Part des étrangers | À août 2026 | 1,50 % | contre 2,09 % en 2025 |
| Inflation CPI | Août 2026 | +16,66 % a/a | CAS |
| Transactions | 2021 | 110 094 | pic de conversion vers les actifs réels |
| Transactions | 2025 | 70 981 | fort effet de rattrapage administratif |
Méthodologie et limites
Les données de transactions proviennent de la Direction générale des affaires foncières et du cadastre telles que reprises par Crédit Libanais, BLOM/BRITE et Byblos Bank. Des écarts mineurs existent entre publications pour certaines valeurs cumulées ; le texte privilégie la série cohérente de Crédit Libanais pour les comparaisons 2025-2026.
Le ticket moyen est obtenu en divisant la valeur totale enregistrée par le nombre de transactions. Il ne constitue pas un indice de prix : la composition des biens vendus varie d’une période à l’autre.
Les chiffres en dollars depuis 2024 utilisent le taux officiel de 89 500 LBP pour un dollar dans les séries citées. Les comparaisons longues de valeur sont délicates en raison des changements de taux de conversion et de la crise monétaire.
Il n’existe pas de série publique exhaustive du ratio prix signé/prix demandé ni du délai moyen de vente au Liban. Les scénarios de vente à 300 000, 230 000 ou 220 000 dollars sont des illustrations analytiques, pas des statistiques observées.
Sources principales
- Direction générale des affaires foncières et du cadastre / Crédit Libanais, 14 septembre 2026 : transactions à fin août 2026.
- BLOMInvest / BRITE : Number and Value of Real Estate Transactions, données jusqu’en août 2026.
- Banque du Liban : Construction Permits ; statistiques bancaires.
- Administration centrale de la statistique : Consumer Prices, août 2026.
- FMI : missions au Liban, juin 2025 et février 2026, sur la restructuration bancaire et le crédit.
- Banque mondiale : Lebanon Economic Monitor et estimation de l’économie cash dollarisée.
- Association des banques au Liban : données historiques sur les prêts au logement (2018).
- Ramco Real Estate Advisers, données et observations de marché reprises par L’Orient-Le Jour/L’Orient Today en 2025-2026.
Cas pratique : l’appartement familial de 250 à 350 m²
Pour un grand appartement familial, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être charges élevées, budget d’acquisition important et nombre d’acheteurs cash limité. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout fractionnement impossible et coût de rénovation. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : le petit appartement liquide
Pour un petit appartement, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être ticket d’entrée plus faible et clientèle potentielle plus large. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout qualité de l’immeuble, parking et rendement locatif. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : le neuf premium
Pour un appartement neuf premium, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être rareté du produit neuf et qualité des prestations. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout prix de réserve du promoteur et profondeur réelle de la clientèle. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : l’ancien à rénover
Pour un appartement ancien à rénover, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être décote apparente à l’achat mais travaux payables en cash. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout incertitude sur le coût final et état des parties communes. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : l’appartement avec vue mer
Pour un bien avec vue mer, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être rareté physique susceptible de préserver une prime. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout vue réellement protégée, accessibilité et qualité du bâti. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : le bien sans parking
Pour un appartement sans parking, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être handicap fonctionnel dans de nombreux quartiers de Beyrouth. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout possibilité réelle de louer ou acheter une place à proximité. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : le terrain
Pour un terrain, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être absence de bâtiment à entretenir et optionalité de développement. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout constructibilité, zonage, accès, topographie et horizon de projet. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : le local commercial
Pour un local commercial, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être valeur liée au flux économique plus qu’au seul coût de construction. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout vacance, emplacement, visibilité et solvabilité du locataire. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : l’appartement loué
Pour un bien occupé, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être flux de loyer pouvant soutenir une valeur d’investissement. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout niveau réel du loyer, devise, durée du bail et risque d’impayé. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : la résidence secondaire
Pour un résidence secondaire, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être valeur d’usage personnelle qui peut justifier une faible liquidité. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout coût annuel de détention et fréquence d’utilisation. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : le bien de diaspora
Pour un bien ciblant la diaspora, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être acheteurs disposant souvent de revenus en devises. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout saisonnalité de la demande et exigences élevées de qualité. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : le bien hérité
Pour un bien hérité en indivision, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être absence éventuelle de dette et prix de réserve élevé. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout accord entre ayants droit, titres et urgence différente de chaque vendeur. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : l’immeuble vieillissant
Pour un appartement dans un immeuble ancien, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être prix facial parfois inférieur au neuf. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout capex futurs sur façade, ascenseur, étanchéité, structure et équipements. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : le bien énergétiquement autonome
Pour un bien équipé solaire et stockage, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être réduction d’un coût d’usage devenu déterminant au Liban. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout qualité technique, durée de vie des batteries et transférabilité de l’équipement. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Cas pratique : le bien « exceptionnel »
Pour un actif rare ou atypique, la première erreur consiste à prendre le prix demandé comme une donnée objective. La valeur dépend d’abord de la profondeur de la clientèle susceptible de payer en dollars frais. Son principal soutien peut être absence de comparable direct qui peut soutenir une prime. Mais ce soutien ne vaut que s’il existe plusieurs acheteurs capables de le reconnaître au même moment. Un actif peut être excellent et rester illiquide simplement parce que son ticket dépasse le budget de la demande disponible.
La seconde étape est de construire une fourchette à partir de ventes réellement conclues et non d’annonces. Il faut corriger les comparables pour la surface, l’état, l’étage, le quartier et surtout risque inverse : absence de comparable signifie aussi absence de profondeur. Une différence apparemment secondaire peut représenter des dizaines de milliers de dollars lorsque le marché est peu profond. Plus les comparables sont rares, plus la marge d’incertitude doit être large ; afficher une estimation au dollar près donne alors une précision fictive.
La troisième étape consiste à tester trois horizons : vente rapide, vente normale et conservation. La vente rapide mesure la liquidité immédiate ; la vente normale suppose plusieurs mois d’exposition ; la conservation autorise le propriétaire à attendre une amélioration du contexte ou l’acheteur particulier qui valorisera le mieux le bien. Ces trois scénarios ne sont pas trois opinions contradictoires : ce sont trois prix associés à trois contraintes de temps différentes.
Enfin, le propriétaire doit calculer le coût de portage pendant l’attente. Charges, maintenance, fiscalité, travaux, vacance et coût d’opportunité du capital doivent être déduits du supplément de prix espéré. Refuser aujourd’hui une offre légèrement inférieure au prix cible peut être rationnel ; la refuser pendant trois ans ne l’est que si le gain futur attendu compense réellement ces coûts et les risques supplémentaires.
Une méthode de valorisation en sept questions
- 1. Quel est le dernier prix réellement signé pour un bien comparable, et non le dernier prix publié dans une annonce ?
- 2. Combien d’acheteurs solvables ont visité ou formulé une offre au cours des six derniers mois ?
- 3. Quelle part du prix peut être financée et quelle part doit être payée en fresh dollars ?
- 4. Combien coûte le bien chaque année s’il reste invendu : charges, maintenance, travaux, fiscalité, assurance et vacance ?
- 5. Quelle décote faudrait-il accepter pour vendre en trente jours, puis en quatre-vingt-dix jours ? Cette décote doit être testée par le marché, pas inventée.
- 6. Le bien possède-t-il une caractéristique rare réellement recherchée ou seulement une caractéristique que le propriétaire valorise personnellement ?
- 7. Quelle est la différence entre la valeur patrimoniale retenue pour un horizon long et la valeur liquide utilisable immédiatement ?
Cette grille ne remplace pas une expertise. Elle corrige cependant le principal biais du marché libanais actuel : confondre la volonté du vendeur avec la capacité de paiement de l’acheteur. Le prix naît lorsque les deux se rencontrent. Tant qu’ils ne se rencontrent pas, il existe une offre, une demande et un spread, mais pas de prix de marché validé.
Elle permet aussi de comprendre pourquoi deux propriétaires peuvent donner des réponses différentes à la question « combien vaut cet appartement ? » sans que l’un d’eux soit nécessairement irrationnel. Celui qui peut attendre valorise une option temporelle. Celui qui doit vendre valorise la liquidité. Le problème apparaît seulement lorsque la valeur de long terme est présentée comme si elle était disponible immédiatement en cash.
Pour une économie où la banque ne joue plus pleinement son rôle de transformateur d’épargne en crédit, cette distinction est centrale. Le retour d’un financement hypothécaire significatif réduirait probablement le spread sur une partie du marché en augmentant le nombre d’acheteurs solvables. À l’inverse, une nouvelle dégradation sécuritaire ou financière pourrait élargir ce spread sans qu’une baisse équivalente soit immédiatement visible dans les annonces.

Commentaires