

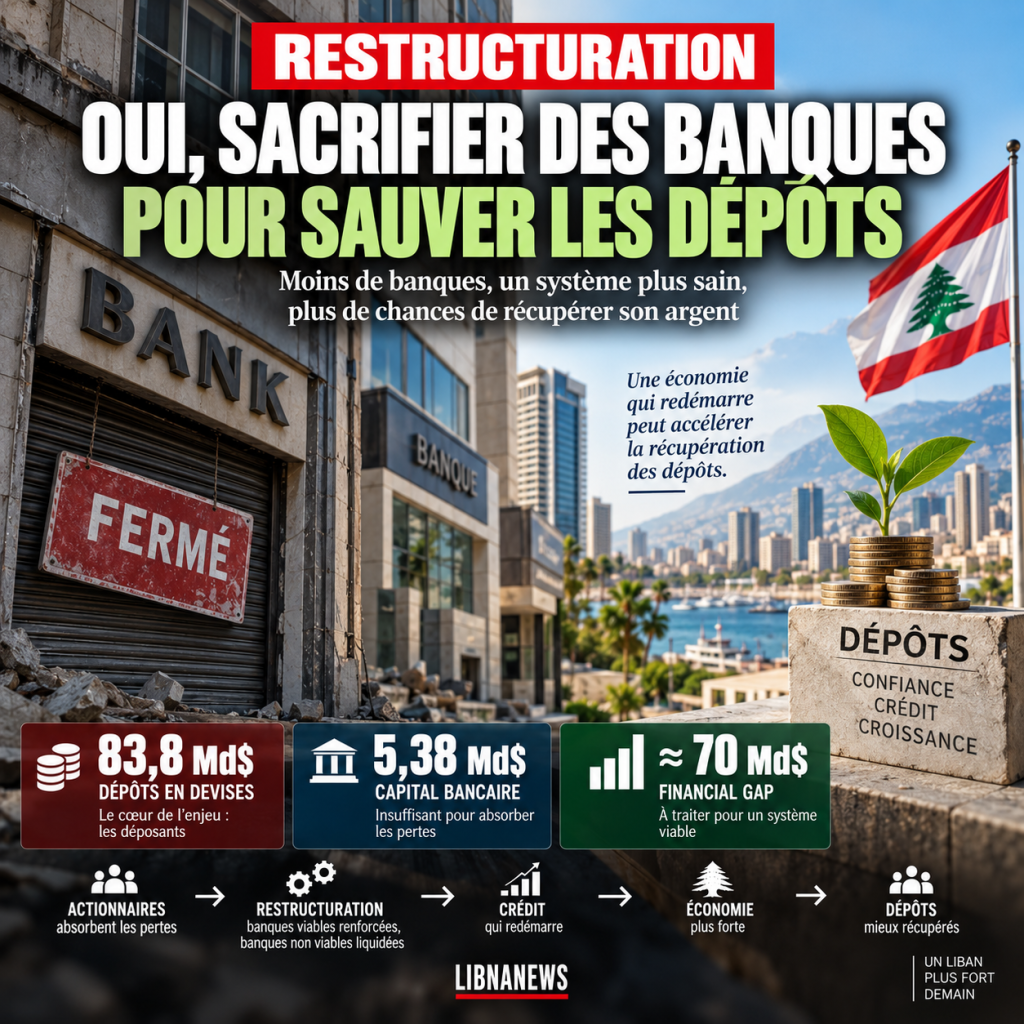
Pourquoi la faillite de certaines banques ne signifie pas la disparition des dépôts — et pourquoi la reprise économique peut accélérer leur récupération
Depuis 2019, le débat libanais s’est enfermé dans une équation qui paraît simple : si les banques tombent, les dépôts tombent avec elles. Il faudrait donc préserver les banques pour préserver l’épargne. Sept ans plus tard, cette équation résiste mal aux faits. Les banques ont été maintenues en vie, leurs licences ont été préservées et la plupart des structures de propriété sont restées en place, mais une part considérable des anciens dépôts en dollars n’est toujours pas librement disponible. Le Liban a donc sauvé les institutions sans rétablir la fonction bancaire qui intéressait d’abord le déposant : disposer de son argent.
Le problème est peut-être que l’on continue à poser la mauvaise question. Une banque, le système bancaire et les dépôts ne sont pas une seule et même chose. La banque est une entreprise appartenant à des actionnaires. Le dépôt est une créance du client sur cette entreprise. Le système bancaire, lui, est une infrastructure économique : il assure les paiements, collecte l’épargne, sélectionne les projets et transforme cette épargne en crédit. Préserver une banque particulière n’est donc pas un objectif économique en soi. Préserver les fonctions financières indispensables à l’économie, oui.
La vraie question devient alors beaucoup plus inconfortable : faut-il maintenir artificiellement toutes les banques de 2019, ou accepter que certaines disparaissent si cela permet de maximiser ce que les déposants récupéreront, de remettre le crédit en circulation et de retrouver une croissance suffisamment forte pour augmenter la capacité de remboursement ? L’arbitrage n’est peut-être plus entre la faillite des banques et la sauvegarde des dépôts. Il est entre la préservation du capital bancaire d’hier et la création de la richesse qui permettra de rembourser les déposants demain.
Un bilan qui raconte déjà l’essentiel de la crise
À juillet 2026, les banques commerciales portent encore environ 62.6 milliards de dollars de dépôts de résidents en devises et 21.2 milliards de dépôts de non-résidents en devises, soit près de 83.8 milliards au total si l’on convertit les données de la Banque du Liban au taux comptable de 89 500 livres pour un dollar. Ces sommes ne sont pas des dollars disponibles dans les coffres. Elles représentent un passif : ce que les banques doivent encore comptablement à leur clientèle.
En face, les banques affichent environ 75.2 milliards de dollars de dépôts auprès de la BDL au même taux. Il serait incorrect de mettre mécaniquement les deux chiffres en équivalence : une créance sur la BDL n’a ni la même échéance, ni la même liquidité, ni nécessairement la même valeur économique qu’un dollar dû à un déposant. Mais l’ordre de grandeur indique où se trouve le cœur du problème. Une part gigantesque des ressources collectées auprès des clients s’est retrouvée concentrée auprès de la banque centrale.
Cette concentration n’est pas apparue avec la crise. Dès 2019, le FMI relevait qu’environ 55 % des actifs bancaires étaient constitués de placements auprès de la BDL et 14 % supplémentaires de titres publics. Près de 69 % des actifs du secteur étaient donc exposés au secteur public. Le système bancaire s’était progressivement éloigné de son métier traditionnel — transformer l’épargne en crédits aux entreprises et aux ménages — pour devenir largement dépendant des rendements offerts par l’État et la banque centrale.
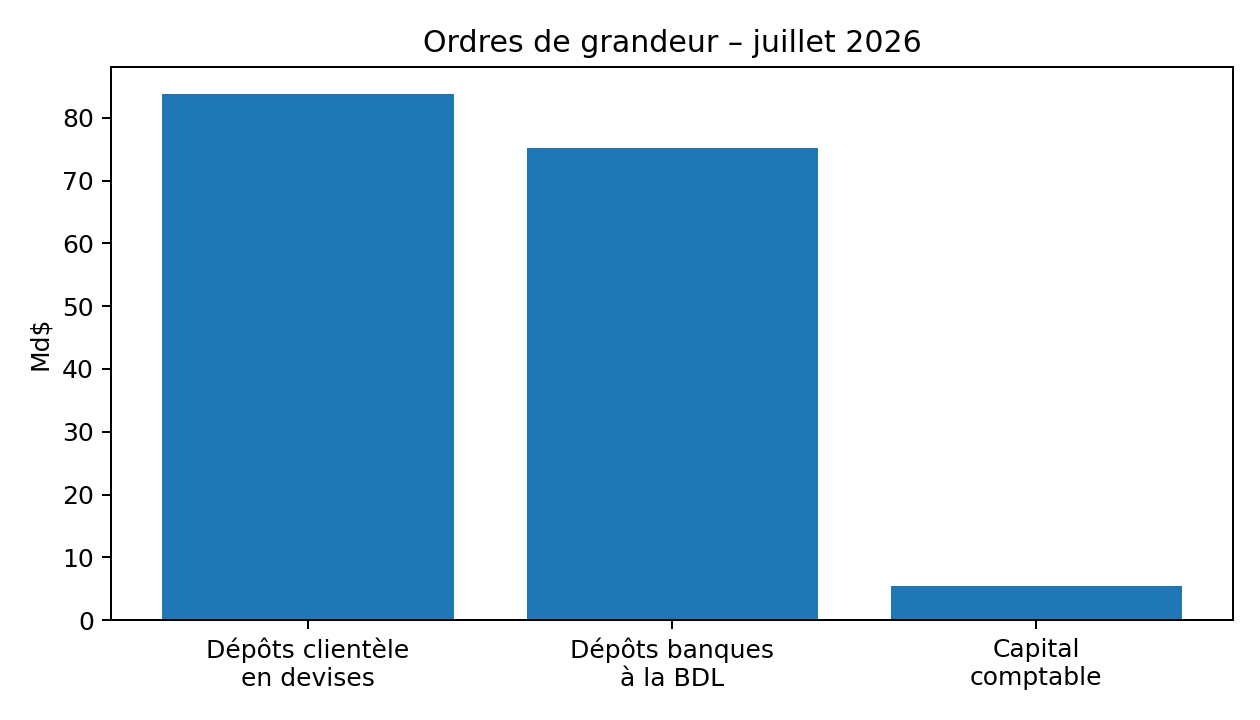
Figure 1 — Données BDL, juillet 2026. Conversion au taux comptable de 89 500 LL/$.
| Indicateur | Montant | Lecture économique |
| Dépôts résidents en devises | 62.6 Md$ | Passif envers les résidents |
| Dépôts non-résidents en devises | 21.2 Md$ | Passif envers les non-résidents |
| Total dépôts clientèle en devises | 83.8 Md$ | Stock nominal inscrit au passif |
| Dépôts des banques auprès de la BDL | 75.2 Md$ | Actif nominal à valoriser économiquement |
| Capital comptable consolidé | 5.38 Md$ | Première couche d’absorption des pertes |
| Financial gap évoqué en 2026 | ≈ 70 Md$ | Ordre de grandeur rapporté fin septembre 2026 |
Illiquidité et insolvabilité : deux notions que le débat mélange
Une banque peut être illiquide tout en restant solvable. Elle peut posséder 10 milliards de dollars d’actifs de bonne qualité, mais à longue échéance, face à 9 milliards de dettes. Si plusieurs milliards de dépôts sont réclamés immédiatement, elle peut manquer de cash sans que son patrimoine net soit négatif. Le problème est alors celui du calendrier : les actifs existent, mais ne peuvent pas être transformés assez rapidement en monnaie.
L’insolvabilité est différente. Si les 10 milliards inscrits à l’actif ne valent économiquement plus que 7 milliards face à 9 milliards d’engagements, la valeur nette devient négative de 2 milliards. Donner du temps ne résout plus rien. La perte existe déjà ; seule sa reconnaissance comptable a été retardée. Il faut alors déterminer qui l’absorbe, en commençant normalement par le capital.
C’est exactement là que se situe le problème libanais. Les banques continuent à publier des bilans dans lesquels leurs fonds propres restent positifs. Bank Audi affichait ainsi environ 1,15 milliard de dollars de fonds propres fin juin 2026, BLOM environ 1,46 milliard au premier trimestre et Byblos continue également à publier des capitaux propres positifs. On ne peut donc pas affirmer juridiquement aujourd’hui que chacune de ces banques est insolvable. Mais ces chiffres ne répondent pas encore à la question fondamentale : combien valent réellement les actifs libanais inscrits en face de ces fonds propres, et notamment les créances sur la Banque du Liban ?
Bank Audi fournit un exemple particulièrement parlant de la déformation du métier bancaire. À la fin du premier semestre 2025, elle affichait environ 12,7 milliards de dollars de dépôts clientèle, mais moins d’un milliard de dollars de prêts nets à la clientèle, soit un ratio crédits/dépôts d’à peine 7,6 %. Dans le même temps, ses liquidités et soldes auprès des banques centrales approchaient 9,7 milliards de dollars. Autrement dit, l’essentiel du bilan ne correspondait plus à une banque collectant 100 pour en prêter 60 ou 70 à l’économie : le crédit privé n’en représentait plus qu’une fraction.
BLOM présente la même anomalie dans des proportions comparables. Au premier trimestre 2026, le groupe affichait environ 15,9 milliards de dollars de dépôts pour seulement 1,12 milliard de prêts, soit à peine 7 % des dépôts. La banque publiait pourtant encore 1,46 milliard de dollars de fonds propres. Ces fonds propres existent comptablement, mais leur valeur économique définitive dépend nécessairement de ce que vaudront les actifs libanais une fois le financial gap reconnu et réparti. BLOM précise d’ailleurs elle-même que l’absence d’un plan financier définitif rend très difficile l’évaluation complète des conséquences de la crise sur ses états financiers.
Le cas de Byblos conduit au même constat de prudence. Ses comptes publiés continuent de présenter des fonds propres positifs, mais une part prépondérante de ses actifs reste constituée de « cash and balances with central banks ». À fin juin 2025, ce poste atteignait environ 829 909 milliards de livres, alors que les prêts nets à la clientèle n’étaient que d’environ 47 960 milliards. Là encore, ce n’est plus le bilan classique d’une banque dont l’activité principale serait de transformer les dépôts en crédits productifs.
Ces exemples ne permettent pas de décréter individuellement que Bank Audi, BLOM ou Byblos ont aujourd’hui une valeur nette négative. Ils montrent quelque chose de plus important : leurs ratios de solvabilité publiés reposent encore sur des valorisations qui ne constituent pas la reconnaissance définitive des pertes du système. C’est précisément pour cette raison qu’une véritable évaluation de la qualité des actifs, banque par banque, est indispensable. Si la valeur économique des créances sur la BDL est sensiblement inférieure à leur valeur comptable, quelques milliards de dollars de capital peuvent disparaître extrêmement rapidement.
À l’échelle du secteur, le calcul donne déjà une idée du problème. Les banques commerciales affichent environ 75 milliards de dollars de dépôts auprès de la BDL pour seulement quelque 5,4 milliards de dollars de capital comptable consolidé. Une dépréciation moyenne de 10 % de cette seule créance représenterait environ 7,5 milliards de dollars, davantage que la totalité du capital bancaire actuel. Ce calcul ne prouve pas que toutes les banques sont insolvables dans les mêmes proportions ; il montre pourquoi il est impossible de connaître leur véritable solvabilité avant d’avoir reconnu la valeur économique de leurs actifs.
Mais pour l’illiquidité, il n’est même plus nécessaire de faire une simulation. Elle est observable.
Depuis 2019, les banques ne sont pas capables de restituer normalement à leurs clients les anciens dépôts en dollars. Plus révélateur encore, lorsqu’il s’agit aujourd’hui de rendre progressivement une petite partie de ces dépôts dans le cadre des circulaires 158 et 166, ce ne sont même pas principalement les banques commerciales qui fournissent les dollars.
La Banque du Liban l’a reconnu elle-même en mai 2026. Pour le seul mois de mars, les paiements effectués au titre des circulaires 158 et 166 atteignaient 240,4 millions de dollars. La contribution des banques commerciales n’était que de 28,36 millions, soit 11,8 % du total. La BDL en finançait donc 88,2 %.
Le constat est encore plus intéressant lorsqu’on regarde toute la période. Jusqu’à fin mars 2026, 6,109 milliards de dollars avaient été restitués aux déposants dans le cadre des deux circulaires. Sur ce montant, 4,183 milliards avaient été financés par la Banque du Liban, soit 68,46 %, contre 1,926 milliard, ou 31,54 %, financé par les banques commerciales. Et le déséquilibre s’est encore accentué dans les paiements récents.
La BDL explique que les circulaires 158 et 166 distribuent désormais plus de 2,5 milliards de dollars par an et que ces paiements sont financés à partir des réserves obligatoires des banques commerciales déposées auprès d’elle, réserves qu’elle qualifie elle-même de fonds appartenant « en droit et en fait » aux déposants. Fin mars 2026, 578 770 déposants avaient bénéficié des deux dispositifs et 266 166 avaient récupéré la totalité du solde de leur compte spécial concerné.
C’est une situation économiquement extraordinaire. Le déposant possède une créance sur Bank Audi, BLOM, Byblos ou une autre banque commerciale. Mais lorsque vient le moment de lui restituer progressivement son argent, l’essentiel des dollars ne provient plus directement de la liquidité propre de sa banque : la Banque du Liban assure aujourd’hui l’essentiel des décaissements.
Le mécanisme révèle ainsi la véritable chaîne de la crise. Le déposant avait placé ses dollars dans sa banque. La banque en avait replacé une partie considérable auprès de la BDL. La banque n’est plus capable de restituer librement le dépôt. La BDL restitue alors progressivement une partie des sommes à travers les circulaires, en puisant notamment dans les placements obligatoires que les banques avaient elles-mêmes constitués auprès d’elle.
On tourne donc en partie à l’intérieur du même bilan consolidé.
Cela explique pourquoi présenter les circulaires 158 et 166 comme la preuve que les banques remboursent progressivement leurs clients serait trompeur. Elles permettent effectivement à des centaines de milliers de déposants de récupérer des dollars et jouent un rôle social important. Mais elles démontrent simultanément la faiblesse persistante de la liquidité bancaire : si les banques étaient normalement liquides, elles n’auraient pas besoin que la banque centrale finance près de neuf dollars sur dix des décaissements mensuels actuels liés à ces dispositifs.
Il existe même un paradoxe supplémentaire. La BDL utilise progressivement des ressources provenant notamment des réserves obligatoires pour rendre aux déposants une fraction de l’argent que les banques lui avaient confié. Ce mécanisme apporte des liquidités indispensables à l’économie, mais il ne recrée pas la richesse détruite. Il transforme progressivement un actif immobilisé auprès de la banque centrale en cash remis au déposant.
C’est pourquoi la distinction entre illiquidité et insolvabilité devient beaucoup moins théorique au Liban. L’illiquidité est déjà visible : les banques ne peuvent pas honorer normalement leurs dépôts et la BDL assure l’essentiel des remboursements organisés par les circulaires. L’insolvabilité, elle, apparaîtra définitivement banque par banque lorsque la valeur économique réelle des actifs — notamment des créances sur la BDL — aura été reconnue.
Et c’est précisément ce moment que la restructuration bancaire ne peut plus continuer à repousser.
Une décote de 10 % suffirait déjà à dépasser tout le capital comptable
Les comptes de capital consolidés des banques commerciales atteignent environ 5.38 milliards de dollars à juillet 2026. Face à ce capital figurent quelque 75.2 milliards de dollars de dépôts auprès de la BDL. Le rapport est tel qu’une dépréciation relativement faible de cet actif suffirait, en théorie, à absorber l’ensemble du capital comptable.
Une décote illustrative de 10 % représenterait environ 7.5 milliards de dollars de pertes, déjà davantage que les 5.4 milliards de capital. À 20 %, la perte théorique serait d’environ 15.0 milliards ; à 30 %, 22.6 milliards ; à 50 %, près de 37.6 milliards. Ces calculs ne sont pas une estimation des pertes finales. Une véritable Asset Quality Review doit examiner banque par banque la nature des actifs, leurs maturités, leurs garanties et l’ensemble des passifs. Ils montrent en revanche la sensibilité extrême du capital à la valeur économique de la créance sur la BDL.
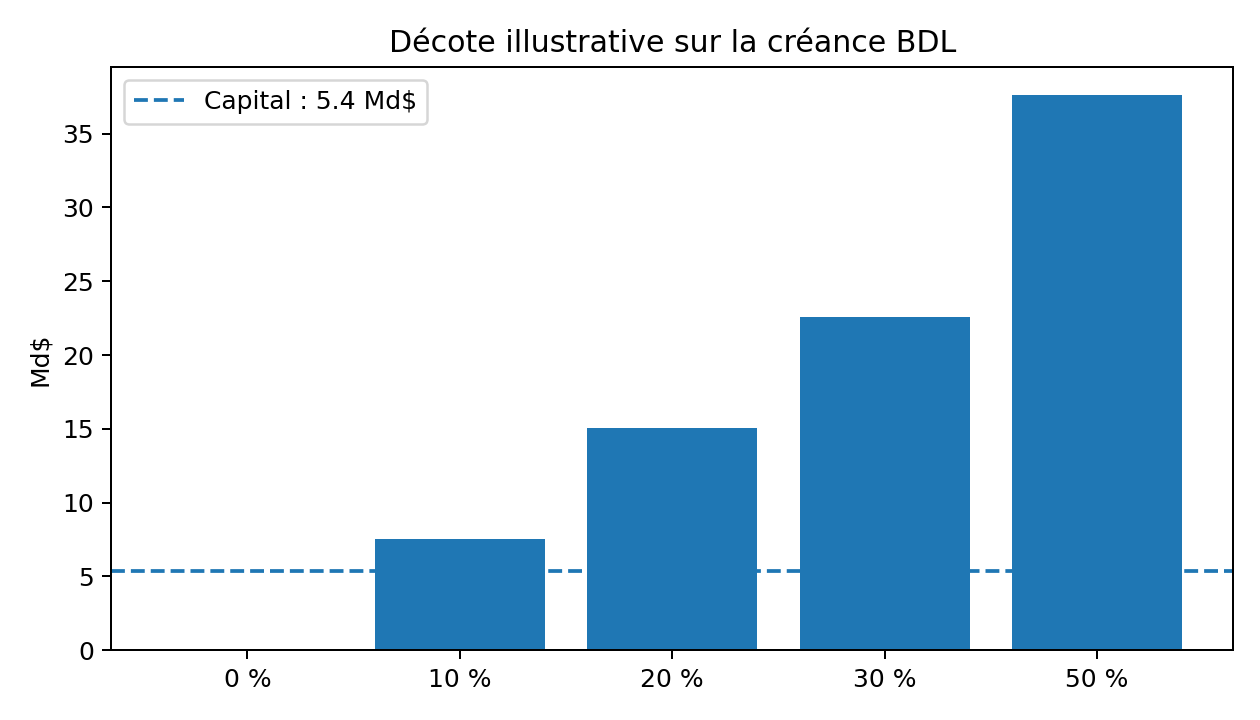
Figure 2 — Simulation illustrative. Il ne s’agit pas d’une estimation des pertes définitives.
| Décote illustrative | Perte théorique | Rapport au capital |
| 0 % | 0.0 Md$ | — |
| 10 % | 7.5 Md$ | 1.4 × |
| 20 % | 15.0 Md$ | 2.8 × |
| 30 % | 22.6 Md$ | 4.2 × |
| 50 % | 37.6 Md$ | 7.0 × |
Le capital est précisément fait pour être perdu avant les dépôts
L’actionnaire n’est pas un déposant. Il possède l’entreprise et accepte un risque de premier rang en échange du droit aux profits résiduels. Lorsque la banque gagne de l’argent, il bénéficie des dividendes et de l’appréciation de sa participation. Lorsque les pertes apparaissent, le mécanisme doit fonctionner dans l’autre sens : le capital absorbe les pertes avant les créanciers de rang supérieur.
Le FMI a encore rappelé ce principe en septembre 2026 : la hiérarchie des créances doit être respectée et aucun déposant ne doit absorber de pertes avant les actionnaires et les créanciers juniors. Cela ne garantit pas que tous les dépôts seront remboursés à 100 %. Cela signifie qu’on ne peut pas commencer par réduire la créance du déposant afin de préserver la valeur de celui qui possédait la banque.
Une véritable restructuration pose donc une question de propriété. Si, après réévaluation des actifs, une banque a un capital économique négatif, les anciens actionnaires peuvent être entièrement dilués. De nouveaux investisseurs peuvent prendre le contrôle. Une fusion peut intervenir. Les actifs sains peuvent être transférés vers une banque-relais et les actifs dégradés vers une structure de résolution. Dans le cas extrême, la banque peut être liquidée. Ce qui disparaît alors est la valeur de l’entreprise pour son propriétaire, pas automatiquement la créance du déposant.
C’est aussi ce qui permet de comprendre les résistances à la restructuration. Toute opposition à un plan particulier n’est pas nécessairement un sabotage : un plan peut être techniquement mauvais, transférer excessivement les pertes au contribuable ou mal protéger les déposants. Mais il existe un conflit d’intérêts évident. Pour le déposant, retarder la restructuration signifie attendre davantage et subir un coût d’opportunité. Pour l’actionnaire d’une banque dont le capital pourrait être ramené à zéro, retarder la reconnaissance des pertes conserve une option : celle de rester propriétaire d’un actif qui pourrait autrement lui échapper.
Une banque peut disparaître sans que le dépôt disparaisse
La liquidation d’une banque ne brûle pas son bilan. Les immeubles existent toujours, les prêts accordés aux entreprises et aux ménages continuent d’exister, les participations peuvent être vendues, les avoirs extérieurs peuvent être récupérés et les créances sur la BDL restent des créances, même si leur valeur doit être réévaluée. Une procédure de résolution sert précisément à séparer ce qui est encore viable de ce qui ne l’est plus, puis à organiser la répartition des actifs disponibles selon une hiérarchie déterminée. La faillite de l’entreprise bancaire et la perte du dépôt sont donc deux événements différents.
C’est précisément pour cette raison que les systèmes modernes de résolution bancaire disposent de plusieurs instruments permettant de protéger les déposants sans nécessairement sauver les actionnaires de leur banque. Le plus simple consiste à transférer les dépôts, accompagnés d’une quantité suffisante d’actifs, vers une autre banque saine. Pour le client, le nom de la banque peut changer, les anciens actionnaires peuvent avoir tout perdu, mais le compte continue d’exister dans le nouvel établissement. Une autre possibilité consiste à créer une banque-relais, temporairement capitalisée et chargée de reprendre les dépôts et les activités essentielles pendant que les actifs de l’ancienne banque sont liquidés ou restructurés.
Les actifs les plus difficiles à récupérer peuvent parallèlement être isolés dans une structure de gestion, parfois appelée « bad bank ». Cette structure conserve par exemple des créances de long terme, des participations, des actifs immobiliers ou des créances sur d’autres institutions et les réalise progressivement, plutôt que de les vendre immédiatement à prix cassé. Les sommes récupérées au fil des années viennent alors augmenter ce qui peut être distribué aux créanciers de l’ancienne banque. La liquidation n’implique donc pas nécessairement une vente forcée de tout le patrimoine en quelques semaines.
À cela s’ajoute normalement la garantie des dépôts. Le Liban possède depuis 1967 une institution chargée de garantir les dépôts bancaires, la National Institution for the Guarantee of Deposits. Le problème est que la garantie libanaise a historiquement été conçue pour la faillite ponctuelle d’une banque, pas pour une crise systémique dans laquelle pratiquement tout le secteur bancaire et la banque centrale sont simultanément affectés. Aucun fonds de garantie raisonnablement capitalisé ne peut à lui seul restituer plusieurs dizaines de milliards de dollars. Cela ne rend pas le principe inutile : cela signifie qu’il doit être intégré à une résolution beaucoup plus large.
La protection des déposants peut ainsi fonctionner par étages. Les petits dépôts peuvent bénéficier d’une protection renforcée ou d’une restitution prioritaire ; le capital des actionnaires est absorbé avant les dépôts conformément à la hiérarchie des créances ; les actifs disponibles de la banque sont récupérés ; les dépôts et actifs sains peuvent être transférés vers un établissement viable ; les actifs de long terme continuent à produire des remboursements ; enfin, pour la partie du passif qui ne peut pas être immédiatement couverte, des créances de long terme peuvent être émises plutôt que de constater immédiatement une perte définitive.
Cette dernière distinction est importante. Un déposant possédant 500 000 dollars dans une banque liquidée ne se retrouve pas nécessairement face à un choix binaire entre récupérer 500 000 dollars immédiatement ou tout perdre. Il pourrait, selon le mécanisme finalement adopté, récupérer une première tranche rapidement, conserver une créance sur une structure de résolution pour une deuxième partie et recevoir éventuellement un instrument financier correspondant au solde. La valeur économique de ces différentes composantes dépendra évidemment de leur maturité, de leur rendement, de leur garantie et de la qualité des actifs placés en face.
C’est aussi pourquoi la question des 100 000 dollars, centrale dans les projets libanais de restitution des dépôts, doit être correctement comprise. Protéger jusqu’à 100 000 dollars ne signifie pas nécessairement que tout ce qui se trouve au-dessus doit être effacé. Le seuil peut déterminer le montant bénéficiant d’un remboursement plus rapide ou d’une protection particulière, tandis que le reste demeure une créance dont le remboursement dépendra des actifs récupérés et des flux futurs. Confondre garantie prioritaire et plafond absolu de récupération reviendrait à considérer comme perdu un actif qui peut encore produire de la valeur pendant dix ou vingt ans.
Il existe enfin un mécanisme de protection encore plus fondamental : la hiérarchie des pertes. Avant de demander au déposant d’abandonner une partie de sa créance, il faut déterminer ce qu’il reste du capital de la banque et des instruments subordonnés. Le FMI insiste précisément sur ce point dans le cas libanais : les actionnaires et les créanciers juniors doivent absorber les pertes avant les déposants. La protection du déposant commence donc non pas par une subvention publique, mais par l’application normale de la hiérarchie financière.
Cette hiérarchie permet également d’éviter une erreur particulièrement dangereuse : utiliser massivement l’argent de l’État pour préserver simultanément les dépôts et les actionnaires. L’État peut éventuellement intervenir dans un dispositif systémique lorsque la stabilité financière l’exige, mais une recapitalisation publique qui maintiendrait intact le capital privé reviendrait à transférer les pertes aux contribuables. Or les contribuables sont, pour une large part, les mêmes ménages et entreprises que l’on prétend protéger. La perte n’aurait pas disparu ; elle aurait simplement changé de bilan.
Il faut donc distinguer protéger le déposant et garantir immédiatement chaque dollar de chaque dépôt avec de l’argent public. Ce ne sont pas les mêmes politiques. Protéger le déposant consiste à maximiser la valeur qu’il récupérera en utilisant successivement le capital bancaire, les actifs récupérables, les mécanismes de résolution, la garantie des dépôts et les flux futurs. Garantir indistinctement tous les dépôts par l’État pourrait au contraire créer une dette publique gigantesque et compromettre la croissance future qui doit précisément contribuer à leur remboursement.
Le Liban a fait presque l’inverse depuis 2019. Il a conservé les banques tout en immobilisant les dépôts. Les enseignes ont survécu, mais la fonction essentielle du dépôt — pouvoir disposer de son argent — a été profondément altérée. Sept années plus tard, cette expérience démontre qu’empêcher juridiquement une banque de disparaître ne protège pas nécessairement son déposant.
Une véritable résolution bancaire accepterait le principe inverse : la banque peut mourir, ses actionnaires peuvent perdre leur capital, mais le dépôt doit être protégé autant que possible par tous les actifs et mécanismes disponibles. C’est précisément parce que l’on peut dissocier le sort de la banque de celui de son déposant que la disparition de certains établissements libanais ne doit plus être présentée comme synonyme de disparition de l’épargne.
Des milliards de capital sur le papier, mais combien de capital réel ?
Il existe enfin une distinction fondamentale entre le capital comptable, ou nominal, affiché par une banque et son capital économique réel. C’est probablement l’une des clés permettant de comprendre pourquoi les banques libanaises peuvent continuer à publier des fonds propres positifs alors que la question de leur solvabilité reste entière. Le capital nominal est essentiellement le résultat d’une soustraction comptable : les actifs inscrits au bilan moins les passifs. Le capital réel dépend, lui, de ce que ces actifs valent effectivement si l’on tient compte de leur risque, de leur liquidité, de leur échéance et de la probabilité qu’ils soient réellement récupérés.
Prenons une banque affichant 10 milliards de dollars d’actifs, 9 milliards de passifs et donc un milliard de fonds propres. Comptablement, son capital est positif : un milliard. Mais supposons que deux milliards de ses actifs soient constitués de créances dont la valeur économique réelle n’est plus que d’un milliard. Le bilan corrigé ne contient plus 10 milliards d’actifs mais 9 milliards. Le milliard de capital a disparu. Si ces actifs ne valent finalement que 800 millions, le capital économique devient négatif de 200 millions alors que, tant que la dépréciation n’a pas été reconnue dans les comptes, la banque peut continuer à afficher un milliard de fonds propres.
C’est exactement pour cette raison qu’il faut manier avec beaucoup de prudence les chiffres publiés par les banques libanaises. Bank Audi peut afficher plus d’un milliard de dollars de fonds propres, BLOM environ 1,5 milliard et d’autres établissements des capitaux comptables positifs. Ces montants sont importants juridiquement et comptablement, mais ils ne permettent pas à eux seuls de connaître la valeur économique réelle du capital. Celle-ci dépend directement de la valeur que l’on attribuera aux créances sur la BDL, aux titres publics, aux autres actifs libanais et aux différents engagements du bilan.
Le problème apparaît immédiatement lorsqu’on compare les ordres de grandeur. À l’échelle du secteur, environ 5,4 milliards de dollars de capital comptable font face à quelque 75 milliards de dollars de dépôts et placements auprès de la Banque du Liban. Cela signifie que le capital représente à peine 7 % environ de cette exposition. Une dépréciation économique moyenne de 7 à 8 % de ce seul poste suffirait théoriquement à absorber tout le capital comptable du secteur, toutes choses égales par ailleurs. À 10 %, comme nous l’avons vu, la perte atteindrait environ 7,5 milliards de dollars, soit déjà plus que les fonds propres comptabilisés.
C’est ici qu’apparaît toute la différence entre capital nominal et capital réel. Le premier est observable dans les états financiers. Le second ne sera véritablement connu qu’après une évaluation crédible de la qualité des actifs et une reconnaissance des pertes. Tant que cette opération n’a pas eu lieu, affirmer qu’une banque possède 1 milliard de dollars de capital revient en réalité à dire qu’elle possède 1 milliard de capital aux valeurs comptables retenues dans son bilan. Ce n’est pas nécessairement la même chose que disposer d’un milliard de dollars de richesse nette immédiatement mobilisable pour absorber les pertes.
Il faut ajouter une deuxième distinction : capital et liquidité ne sont pas interchangeables. Même si une banque possède réellement un milliard de dollars de fonds propres économiques, cela ne signifie pas qu’elle possède un milliard de dollars de cash permettant de payer ses déposants. Le capital mesure théoriquement la marge entre les actifs et les passifs ; la liquidité mesure la capacité à effectuer les paiements lorsqu’ils deviennent exigibles. Une banque peut donc simultanément afficher des fonds propres positifs et être incapable de rendre normalement leurs dollars à ses clients.
Le fonctionnement actuel des circulaires 158 et 166 illustre parfaitement cette différence. Les grandes banques continuent d’afficher des capitaux propres positifs, mais lorsque les anciens déposants récupèrent progressivement une partie de leurs dollars, l’essentiel des décaissements n’est pas financé par les liquidités propres des banques. En mars 2026, la contribution des banques commerciales aux paiements effectués dans le cadre des deux circulaires ne représentait qu’environ 11,8 %, contre 88,2 % pour la Banque du Liban. On peut donc avoir du capital comptable sur le papier tout en ne disposant manifestement pas de la liquidité nécessaire pour honorer normalement son passif envers les déposants.
La situation devient encore plus intéressante lorsque l’on s’interroge sur la composition même du capital. Une banque peut afficher un milliard de dollars de fonds propres parce que son actif contient plusieurs milliards de créances comptabilisées à certaines valeurs. Mais si ces créances ne peuvent être converties en dollars frais qu’avec une décote importante ou sur une période de quinze ou vingt ans, la valeur actuelle du capital est nécessairement différente de sa valeur faciale. Un actif de 100 dollars remboursable dans vingt ans ne vaut pas 100 dollars aujourd’hui, même si le débiteur finit par payer intégralement. Il faut actualiser le flux futur.
Prenons un exemple volontairement simple. Une créance de 100 dollars remboursée dans vingt ans ne vaut aujourd’hui qu’environ 46 dollars si l’on utilise un taux d’actualisation de 4 % par an. À 6 %, sa valeur actuelle tombe autour de 31 dollars. À 8 %, elle descend à environ 21 dollars. Cela ne signifie évidemment pas que 4 %, 6 % ou 8 % sont les taux appropriés pour valoriser les créances libanaises ; le taux dépendrait du risque et des caractéristiques exactes de l’instrument. L’exemple montre simplement pourquoi promettre 100 dollars dans vingt ans n’équivaut économiquement pas à posséder 100 dollars aujourd’hui.
Cette question est particulièrement importante pour le débat sur les créances envers la BDL. Même si l’on décidait politiquement qu’elles seront remboursées à 100 % de leur valeur nominale sur une très longue période, cela ne signifierait pas qu’elles valent aujourd’hui 100 % de leur valeur faciale. Leur valeur économique actuelle serait inférieure. Or c’est cette valeur économique, et non seulement la promesse nominale de remboursement, qui permet de déterminer le véritable capital d’une banque.
C’est aussi pourquoi une Asset Quality Review sérieuse peut produire des résultats beaucoup plus sévères que les états financiers actuels. Elle ne demande pas seulement combien d’actifs sont inscrits dans le bilan ; elle demande combien ils valent réellement. Une banque affichant aujourd’hui 1 milliard de dollars de capital peut, après réévaluation, n’en conserver que 300 millions. Une autre peut tomber à zéro. Une troisième peut présenter une valeur nette négative et devoir être recapitalisée ou liquidée.
Le capital nominal protège donc les actionnaires tant que les pertes ne sont pas complètement reconnues. Le capital économique réel détermine si les actionnaires possèdent encore quelque chose.
Cette distinction permet aussi de comprendre beaucoup mieux l’enjeu politique de la restructuration. Une réévaluation des actifs n’est pas une simple opération comptable. Elle peut transformer une banque officiellement capitalisée en banque économiquement insolvable. Elle peut faire passer une participation familiale valant encore officiellement plusieurs centaines de millions de dollars à une valeur proche de zéro. Elle peut imposer une recapitalisation qui transfère le contrôle de la banque à de nouveaux investisseurs.
C’est précisément pour cela que la bataille autour de la reconnaissance des pertes est aussi une bataille autour de la propriété future du secteur bancaire.
Et elle ramène au déposant. Celui-ci n’a aucun intérêt économique à préserver un capital bancaire purement nominal si cette préservation retarde la reconnaissance des pertes, bloque la restructuration et empêche le retour du crédit. Son intérêt est que les actifs soient valorisés honnêtement, que le capital réellement disponible absorbe les pertes qui lui reviennent et que les banques qui n’ont plus de capital économique soient recapitalisées ou liquidées.
Le véritable test n’est donc pas de savoir combien de milliards de fonds propres les banques libanaises affichent encore dans leurs comptes. Il est de savoir combien de ces milliards subsisteraient si tous leurs actifs étaient valorisés à leur valeur économique réelle.
C’est seulement après cette opération que l’on pourra réellement dire quelles banques libanaises sont solvables, lesquelles doivent être recapitalisées et lesquelles ne le sont plus.
Un trou d’environ 70 milliards face à un capital de cinq milliards
Les discussions de 2026 continuent d’évoquer un financial gap de l’ordre de 70 milliards de dollars à répartir entre l’État, la BDL, les banques et, selon le dispositif finalement adopté, certaines catégories de créanciers. Face à cet ordre de grandeur, les quelque 5,4 milliards de capital comptable des banques apparaissent évidemment insuffisants.
Mais cette insuffisance ne constitue pas un argument pour protéger le capital. Dire que les actionnaires ne peuvent pas couvrir 70 milliards de pertes ne signifie pas qu’ils ne doivent pas absorber les premiers milliards lorsque leur banque est insolvable. Le capital est précisément là pour constituer la première couche de protection des créanciers. Le reliquat doit ensuite être traité par une architecture plus large : actifs récupérables de la BDL, capacité de l’État, éventuelles créances de long terme, récupération d’actifs, flux futurs et mécanismes de résolution.
Il faut surtout sortir d’une vision dans laquelle toutes les banques seraient identiques. Certaines peuvent avoir davantage d’actifs extérieurs, de capital frais ou des actionnaires capables de remettre de l’argent. D’autres peuvent être beaucoup plus profondément insolvables. La bonne restructuration n’est pas celle qui sauve tout le monde de la même manière. C’est celle qui identifie rapidement les établissements viables, recapitalise ceux qui peuvent l’être et laisse disparaître les autres.
Le véritable objectif n’est pas de sauver les banques, mais de restaurer le crédit
Sept ans après 2019, le problème bancaire libanais ne peut plus être considéré comme une simple conséquence de l’effondrement économique. Il en est devenu l’un des principaux mécanismes de transmission et l’un des principaux freins internes à la reprise. Une économie moderne peut difficilement retrouver une croissance durable lorsque son système bancaire ne remplit plus correctement sa fonction d’intermédiation. Or c’est précisément ce qui s’est produit au Liban : les banques existent toujours juridiquement, mais une grande partie d’entre elles fonctionne avec des bilans grevés par les pertes anciennes, tandis que le crédit bancaire à l’économie s’est effondré. Elles survivent, mais elles ne jouent plus le rôle qu’une banque doit normalement jouer dans la création de croissance.
C’est ce que l’on appelle une banque zombie : un établissement qui continue d’exister mais dont le bilan est tellement fragilisé qu’il consacre l’essentiel de son énergie à sa propre survie plutôt qu’au financement de l’économie. Le problème dépasse alors largement les actionnaires et les déposants. Lorsqu’une banque ne prête plus normalement, une entreprise rentable qui souhaite acheter une machine, ouvrir une nouvelle usine, augmenter ses stocks ou financer ses exportations doit trouver elle-même les capitaux nécessaires. Un hôtel qui veut ajouter cinquante chambres doit disposer du cash. Un ménage qui souhaite acheter un logement ne peut plus compter sur un véritable marché du crédit immobilier. Une PME qui possède un bon projet mais pas suffisamment de fonds propres peut simplement être incapable de le réaliser.
Le résultat est une économie dans laquelle l’investissement dépend beaucoup plus qu’ailleurs de la richesse déjà accumulée. Celui qui possède les dollars peut investir ; celui qui possède seulement un projet rentable mais a besoin de crédit reste bloqué. C’est exactement l’inverse de ce que doit permettre un système financier efficace. Le rôle économique d’une banque consiste précisément à déplacer le capital de ceux qui disposent momentanément d’une épargne vers ceux qui peuvent l’utiliser de manière productive. Lorsque ce mécanisme disparaît, ce ne sont pas seulement les crédits qui disparaissent : ce sont des investissements, des entreprises, des emplois et de la production future qui ne voient jamais le jour.
Cette situation contribue aussi à expliquer pourquoi la reprise observée dans certains secteurs libanais peut coexister avec une économie restant profondément contrainte. Les dollars circulent, la consommation existe, le tourisme et les transferts de la diaspora apportent des devises, certaines entreprises investissent sur leurs fonds propres, mais le mécanisme permettant de transformer systématiquement cette épargne en capital productif reste très affaibli. L’économie fonctionne davantage sur le cash et l’autofinancement. Elle peut survivre ainsi. Elle peut même connaître des rebonds. Il lui est beaucoup plus difficile de retrouver une véritable dynamique d’accumulation du capital.
C’est ici que le coût des banques zombies devient considérable. Une entreprise qui renonce aujourd’hui à un investissement d’un million de dollars ne fait pas perdre seulement un million de dollars à l’économie cette année. Elle renonce aussi à la production que cet investissement aurait générée l’année prochaine, aux salaires versés, aux achats effectués auprès d’autres entreprises, aux profits futurs, aux exportations éventuelles et aux impôts correspondants. Une partie de ces revenus aurait été consommée ou réinvestie à son tour. La perte initiale se propage donc dans le temps. C’est un problème de croissance potentielle, pas simplement de liquidité bancaire.
On comprend alors pourquoi maintenir artificiellement des banques insolvables peut devenir beaucoup plus coûteux que les liquider. Leur disparition fait apparaître immédiatement une perte qui existe déjà. Leur maintien permet simplement de ne pas la constater complètement, mais au prix d’une autre perte beaucoup moins visible : celle de la richesse que l’économie ne produit pas parce que son système financier reste paralysé. La première apparaît dans un bilan. La seconde n’apparaît nulle part, puisqu’elle correspond à des entreprises qui ne se sont jamais créées, des investissements qui n’ont jamais été réalisés et des revenus qui n’ont jamais existé.
C’est cette perte invisible qu’il faudrait désormais mettre en face des quelques milliards de dollars de capital bancaire que l’on cherche encore à préserver. Le capital comptable consolidé du secteur représente environ 5,4 milliards de dollars à juillet 2026. Même sans prétendre mesurer précisément le PIB potentiel perdu depuis 2019, la comparaison des ordres de grandeur pose une question économique évidente : combien de milliards de production, d’investissements et de revenus le Liban est-il prêt à sacrifier encore pour éviter de reconnaître la disparition éventuelle de quelques milliards de capital bancaire ?
La question devient encore plus importante pour les déposants eux-mêmes. Une économie privée de crédit croît moins vite ; une économie qui croît moins vite génère moins de profits, moins de recettes fiscales et moins d’épargne ; les entreprises y remboursent plus difficilement leurs dettes et les actifs y restent moins valorisés. Tous ces phénomènes réduisent précisément les ressources futures qui pourraient permettre de rembourser les anciens dépôts. En cherchant à préserver les banques existantes, le Liban peut donc paradoxalement réduire la capacité future de remboursement de leurs propres déposants.
C’est pourquoi la restructuration bancaire ne doit plus être envisagée seulement comme une opération destinée à répartir les pertes de 2019. Elle constitue aussi une politique de croissance. Une banque réellement insolvable qui disparaît libère la possibilité de transférer ses actifs sains, de faire entrer de nouveaux investisseurs et de reconstruire autour d’eux une institution capable de prêter. Une banque viable mais sous-capitalisée peut être recapitalisée. Une autre peut fusionner. Dans chaque cas, le critère devrait être le même : l’établissement qui sort de la restructuration est-il capable de financer de nouveau l’économie ?
Le Liban n’a donc pas nécessairement besoin du même nombre de banques qu’en 2018. Il a besoin de banques qui soient réellement des banques. Dix ou quinze établissements solides, liquides et correctement capitalisés peuvent être économiquement beaucoup plus utiles que plusieurs dizaines d’institutions incapables de transformer normalement les dépôts en crédits. La taille ou le nombre du secteur bancaire n’est pas une mesure de sa qualité ; sa capacité à allouer efficacement le capital l’est beaucoup davantage.
Le FMI raisonne d’ailleurs dans cette logique lorsqu’il insiste sur la nécessité de faire émerger de la restructuration un système bancaire viable, capable de rétablir la confiance et l’intermédiation financière. L’objectif n’est pas de reconstituer le paysage bancaire d’avant 2019. Ce paysage faisait précisément partie du modèle qui a conduit à la crise. L’objectif doit être de construire un système capable de financer l’économie qui viendra après elle.
Et c’est là que la restructuration rejoint directement la question des dépôts. Plus rapidement le crédit revient, plus rapidement l’investissement peut repartir. Plus l’investissement augmente, plus le stock de capital productif augmente. Plus ce capital produit, plus les revenus, les profits et les recettes fiscales progressent. Plus les entreprises deviennent solvables, plus les actifs détenus par les banques récupèrent de la valeur. Et plus cette valeur augmente, plus les ressources disponibles pour honorer progressivement les anciennes créances des déposants peuvent augmenter.
Maintenir les banques zombies n’est donc pas une manière neutre d’attendre une meilleure solution. Chaque année d’attente peut détruire une partie de la croissance qui aurait précisément permis de rendre cette solution moins douloureuse.
C’est ce mécanisme qu’il faut mettre au centre : la restructuration bancaire n’est plus seulement nécessaire pour régler la crise bancaire. Elle est devenue une condition de sortie de la crise économique elle-même.
La croissance fait partie du mécanisme de remboursement des dépôts
C’est le point le plus important et probablement le moins bien intégré au débat. La croissance ne vient pas seulement après la restructuration bancaire. Elle peut accélérer directement la récupération des dépôts. Une entreprise qui doit 10 millions de dollars à une banque peut, dans une économie en récession, ne pouvoir en rembourser que 5 ou 6. Si son chiffre d’affaires et ses profits progressent grâce à la reprise, la même créance peut progressivement retrouver une valeur de 8, 9 ou 10 millions. La croissance augmente alors la valeur d’un actif bancaire sans création artificielle de monnaie.
Le même mécanisme concerne l’immobilier, les participations et les créances publiques. Une économie plus dynamique améliore la solvabilité des débiteurs privés, augmente la liquidité de certains actifs, élargit l’assiette fiscale et améliore la capacité de l’État à honorer ses engagements. Les banques restructurées peuvent recommencer à générer des profits. L’épargne nouvelle revient dans le système. Tous ces flux augmentent, directement ou indirectement, la capacité de servir les engagements hérités de 2019.
Il faut donc distinguer le stock et les flux. La restructuration traite un stock de pertes : elle détermine ce que valent les actifs existants et qui absorbe la différence. La croissance crée des flux nouveaux : profits, salaires, exportations, recettes fiscales, remboursements de crédits et épargne. On ne peut pas effacer les pertes du passé par la croissance, mais on peut augmenter très fortement la capacité à rembourser ce qui reste dû.
Un passif de 20 milliards n’a pas le même poids dans une économie de 30 ou de 50 milliards
Prenons un exemple volontairement simple. Supposons qu’après reconnaissance des pertes, mobilisation du capital et récupération d’une partie des actifs, il reste 20 milliards de dollars de créances de déposants à honorer progressivement. Dans une économie produisant 30 milliards de dollars par an, ce passif représente les deux tiers d’une année de production. Si l’économie reste à 30 milliards pendant dix ans, son poids relatif change peu.
Avec 3 % de croissance réelle annuelle, une économie est environ 34 % plus grande au bout de dix ans. Avec 5 %, elle est environ 63 % plus grande. Une économie de 30 milliards atteindrait ainsi environ 49 milliards après dix ans à 5 %. Le même passif nominal de 20 milliards ne représenterait alors plus qu’environ 41 % d’une année de production, avant même de tenir compte des remboursements déjà effectués pendant la période.
Le PIB n’est évidemment pas une caisse dans laquelle on peut prendre 20 milliards pour payer les déposants. Ce calcul montre autre chose : la capacité de porter un passif dépend de la taille des revenus qui le soutiennent. Une économie plus grande produit davantage de recettes fiscales, de profits, de capacité d’épargne et de remboursements de prêts. Le passif ancien devient progressivement plus facile à absorber.
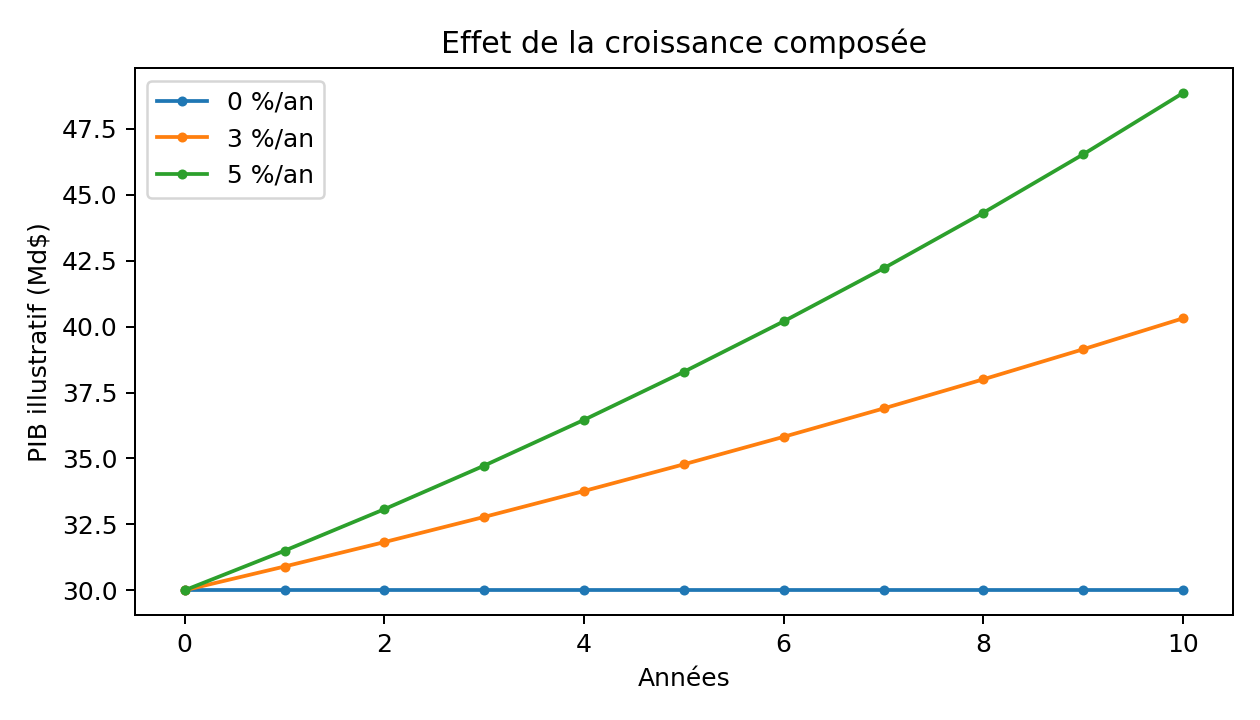
Figure 3 — Simulation illustrative à partir d’un PIB initial de 30 Md$. Il ne s’agit pas d’une prévision pour le Liban.
| Croissance réelle annuelle | PIB après 10 ans (base 30 Md$) | 20 Md$ de passif / PIB |
| 0 % | 30,0 Md$ | 66,7 % |
| 3 % | 40,3 Md$ | 49,6 % |
| 5 % | 48,9 Md$ | 40,9 % |
Chaque année de stagnation coûte aussi de l’argent aux déposants
Le coût du statu quo ne se mesure pas seulement au nombre d’années d’attente. Un dollar récupéré en 2035 n’a pas la même valeur qu’un dollar disponible aujourd’hui. Le déposant perd le rendement qu’il aurait pu obtenir, les investissements qu’il aurait pu réaliser et l’usage de son capital. Même un remboursement nominal intégral après une très longue période peut donc correspondre à une perte économique substantielle.
Mais le coût est également collectif. Chaque année pendant laquelle le crédit reste marginal signifie des entreprises qui n’investissent pas, des hôtels qui ne s’agrandissent pas, des machines qui ne sont pas achetées, des logements qui ne sont pas financés et des projets qui ne voient pas le jour. Ces investissements auraient produit les revenus futurs qui auraient, à leur tour, généré des remboursements de prêts, des profits, de l’épargne et des recettes fiscales.
C’est ici que le coût d’opportunité du blocage bancaire devient potentiellement gigantesque. Quelques points de croissance perdus chaque année ne s’additionnent pas simplement : ils se composent. À force de retarder la restructuration pour éviter de constater aujourd’hui certaines pertes, le pays peut détruire demain une quantité de richesse supérieure à celle qu’il cherche à préserver.
Sauver une banque peut donc finir par coûter plus cher au déposant
Imaginons deux trajectoires. Dans la première, on maintient artificiellement en vie les banques insolvables, on conserve les anciens actionnaires et on promet au déposant une récupération nominale élevée, mais étalée sur quinze ou vingt ans dans une économie où le crédit reste faible. Dans la seconde, les pertes sont reconnues rapidement, les actionnaires sont effacés lorsque leur capital est détruit, les établissements non viables sont liquidés ou fusionnés et les banques survivantes sont recapitalisées pour recommencer à prêter.
La seconde trajectoire peut paraître plus brutale au départ. Elle peut pourtant être plus favorable au déposant. Recevoir 70 % relativement vite peut avoir une valeur actuelle supérieure à une promesse de 80 % dans vingt ans. Surtout, si la restructuration rapide permet de restaurer le crédit et d’accélérer la croissance, la valeur des actifs récupérables augmente et de nouveaux flux apparaissent. La comparaison pertinente n’est donc pas seulement 70 contre 80. Elle est 70 aujourd’hui plus une économie qui redémarre, contre 80 hypothétiques dans une économie immobilisée.
| Scénario illustratif | Promesse nominale | Délai | Lecture économique |
| Restructuration rapide | 70 % | Plus court | Valeur actualisée plus élevée possible + retour du crédit |
| Statu quo prolongé | 80 % | 20 ans | Valeur actualisée potentiellement plus faible + coût de croissance perdue |
Les nouveaux capitaux doivent financer demain, pas seulement réparer hier
Le Liban aura besoin de capitaux nouveaux pour reconstruire son système bancaire. Mais chaque dollar frais absorbé indéfiniment par les pertes anciennes est un dollar qui ne finance pas une nouvelle entreprise, une usine, un hôtel, une infrastructure ou une société technologique. La restructuration doit donc tracer une frontière entre le passé et l’avenir.
Une partie des actifs hérités de la crise peut être isolée dans des véhicules chargés de leur récupération sur la durée. Les banques viables doivent, elles, repartir avec des bilans suffisamment propres pour financer les nouveaux projets. Le pays ne peut pas attendre le remboursement du dernier dollar de 2019 avant de recommencer à financer 2027, 2028 ou 2030. Il faut gérer simultanément le stock de pertes anciennes et créer les flux de richesse nouveaux.
La chaîne réelle du problème : déposant, banque, BDL, État
Le problème libanais est enfin plus complexe qu’une faillite bancaire ordinaire parce qu’il existe une chaîne de créances. Le déposant possède une créance sur sa banque. La banque possède une créance massive sur la BDL. La BDL possède ses propres actifs mais porte aussi les conséquences de politiques monétaires passées, tandis qu’une partie du problème renvoie au financement de l’État et à la dette souveraine. La perte ne peut donc pas être analysée correctement en regardant uniquement le bilan des banques commerciales.
Cela explique pourquoi une solution sérieuse doit articuler quatre bilans : celui du déposant, celui de la banque, celui de la BDL et celui de l’État. Transférer artificiellement la perte de l’un vers l’autre ne la fait pas disparaître. Faire payer indistinctement l’État peut transformer une perte bancaire en dette publique et donc en impôts futurs. Faire payer le déposant avant l’actionnaire inverse la hiérarchie du risque. Ne rien reconnaître maintient simplement des créances à des valeurs qui ne correspondent pas nécessairement à leur valeur économique.
L’enjeu est donc d’allouer les pertes de manière cohérente tout en préservant la capacité productive future du pays. Une solution qui rembourse davantage aujourd’hui mais détruit les finances publiques et empêche la croissance peut finalement réduire ce que les déposants récupéreront demain. À l’inverse, une solution qui protège tellement l’État et les banques qu’elle impose une perte excessive et immédiate aux déposants détruit la confiance et l’épargne. L’arbitrage doit être intertemporel : maximiser la récupération totale, pas simplement déplacer la perte au prochain bilan.
Ce qu’il faut sauver, c’est la capacité du Liban à créer de la richesse
Le Liban dispose encore d’une diaspora considérable, de compétences, de services, d’un secteur touristique, d’entrepreneurs, d’universités et d’une capacité à attirer des capitaux si un cadre crédible est rétabli. Ces éléments ne sont pas des slogans. Ils représentent la base productive à partir de laquelle de nouveaux flux de devises, de profits et d’épargne peuvent être générés.
C’est pourquoi la restructuration bancaire doit être conçue comme une politique de croissance autant que comme une politique de résolution des pertes. Elle doit libérer le crédit, rétablir la confiance dans les paiements, permettre aux capitaux de revenir et donner aux entreprises une visibilité suffisante pour investir. Une banque saine dans une économie qui ne croît pas restera limitée. Une économie qui croît sans système financier fonctionnel restera, elle aussi, bridée. Les deux doivent être reconstruits ensemble.
Le choix n’est donc pas entre sauver les banques ou perdre les dépôts. Dans certains cas, le choix peut être exactement inverse : préserver à tout prix des banques insolvables peut prolonger l’immobilisation des dépôts, empêcher le retour du crédit et réduire la croissance qui permettrait de les rembourser. Accepter la disparition de certaines banques, la perte de leurs actionnaires et l’arrivée de nouveaux capitaux peut au contraire accélérer la reconstruction et augmenter la valeur récupérée par les déposants.
Après sept années de crise, le temps doit lui aussi entrer dans les comptes. Les pertes du passé doivent être reconnues. Les actionnaires doivent absorber celles qui correspondent à leur rang. Les banques viables doivent être recapitalisées et les autres doivent pouvoir disparaître. Mais l’objectif final ne peut pas être de reconstituer le paysage bancaire de 2018. Il doit être de reconstruire une économie capable de produire suffisamment de richesse pour que les dépôts cessent d’être une promesse figée dans un bilan et redeviennent progressivement de l’argent disponible.
Au bout du compte, les dépôts ne seront pas remboursés plus vite en conservant artificiellement des banques insolvables. Ils le seront en récupérant les actifs qui existent encore, en faisant supporter les pertes d’abord à ceux qui avaient accepté le risque du capital, puis en remettant le crédit, l’investissement et la croissance en marche. S’il faut sacrifier certaines banques pour y parvenir, la vraie question n’est plus de savoir comment les sauver. Elle est de savoir combien coûte, aux déposants et au Liban, le fait de continuer à les maintenir en vie.
Repères, sources et précautions de lecture
Les données bancaires de juillet 2026 utilisées dans ce dossier proviennent des séries statistiques de la Banque du Liban : dépôts des résidents en devises, dépôts des non-résidents en devises, dépôts des banques auprès de la BDL et comptes de capital consolidés. Les conversions en dollars utilisent le taux comptable de 89 500 LL/$ adopté dans les statistiques monétaires. Ce taux sert ici à rendre les ordres de grandeur comparables ; il ne transforme pas les postes comptables en dollars immédiatement mobilisables.
Le principe de hiérarchie des créances est tiré des déclarations du FMI de février et septembre 2026, qui demandent qu’aucun déposant n’absorbe de pertes avant les actionnaires et les créanciers juniors et qu’un système bancaire viable émerge de la restructuration. L’ordre de grandeur d’environ 70 milliards de dollars de pertes à répartir est celui rapporté fin septembre 2026 dans le cadre des discussions sur la loi relative au financial gap. Les scénarios de décote, de croissance et de récupération présentés dans les tableaux et graphiques sont des simulations pédagogiques et non des prévisions.

Commentaires