

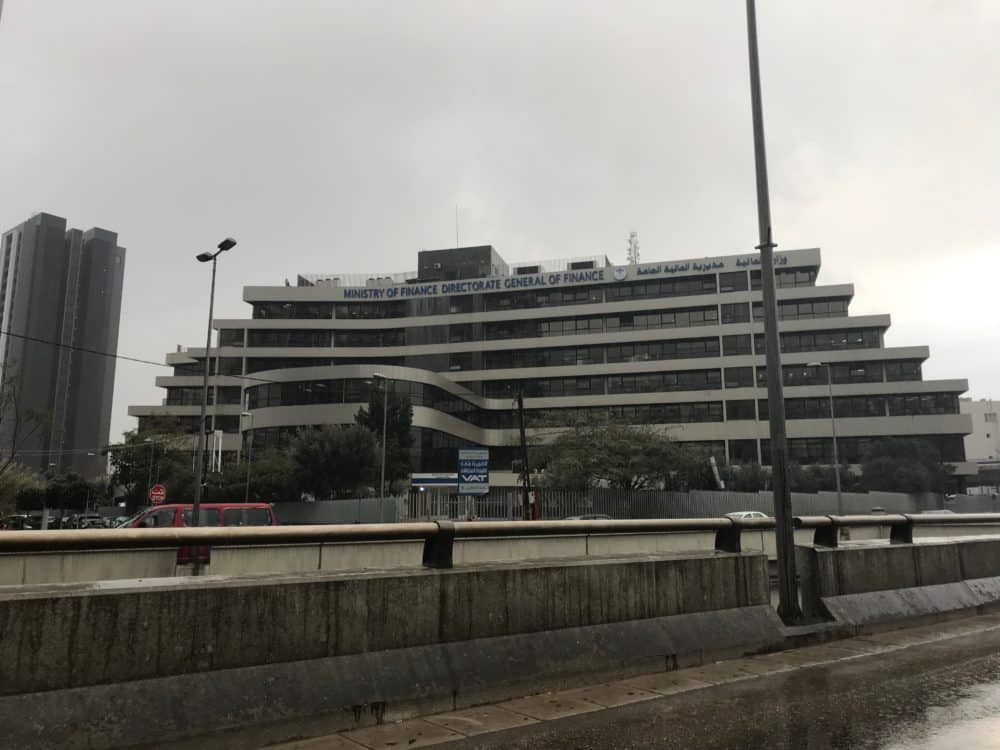
Le ministère des Finances a transmis au parquet financier les dossiers de 107 sociétés et institutions qui ne se sont pas acquittées de leurs obligations fiscales. Dans un entretien publié par Ad Diyar le 2 novembre 2026, Yassine Jaber précise que ces saisines ont suivi des avertissements et des demandes de paiement. D’autres dossiers restent soumis à des vérifications. Le ministre refuse toutefois d’annoncer les sommes attendues avant la fin des contrôles et des procédures judiciaires.
Cette annonce porte sur des dossiers transmis à la justice, non sur des condamnations. Le nombre avancé ne représente pas davantage la totalité des infractions fiscales au Liban. Jaber le souligne lui-même dans l’entretien : il ne souhaite pas mesurer les résultats de son action au seul nombre de poursuites. Son objectif déclaré reste d’obtenir davantage de paiements spontanés, sans devoir engager une procédure contre chaque entreprise.
La TVA collectée ne constitue pas une recette de l’entreprise
Le ministre distingue deux situations. La première concerne le défaut de paiement de l’impôt sur les bénéfices. Dans ce cas, l’entreprise doit régler un prélèvement calculé sur les résultats de son activité. La seconde concerne la taxe sur la valeur ajoutée perçue auprès des consommateurs, mais non reversée au Trésor. Jaber présente cette dernière situation comme plus grave.
Selon ses explications, la TVA encaissée pour le compte de l’État ne relève pas des fonds propres de l’entreprise. Elle ne constitue pas non plus un revenu dont celle-ci pourrait disposer librement. Le contribuable conserve alors une somme déjà prélevée auprès du consommateur, alors qu’elle devait rejoindre les recettes publiques.
Des créances encore à établir avec précision
Le chiffre des dossiers ne doit pas être confondu avec une estimation du produit du recouvrement. Interrogé sur les montants en jeu et leurs effets sur les recettes publiques, Yassine Jaber reste prudent. « Nous n’annoncerons pas de chiffre avant qu’il soit définitif », déclare-t-il.
Le ministre explique que les sommes doivent être établies après les vérifications et les procédures judiciaires. Annoncer une estimation trop tôt pourrait, selon lui, léser des entreprises ou créer des attentes irréalistes. Il affirme que les dossiers portent sur des sommes effectivement dues, sans pour autant publier un total immédiatement mobilisable par le Trésor.
La justice présentée comme un dernier recours
Le discours de fermeté s’accompagne d’une possibilité de régularisation. Jaber affirme que la saisine judiciaire représente un dernier recours, et non la première démarche de l’administration. Il indique avoir pris des décisions permettant de régler et de réduire des pénalités fiscales, afin de faciliter la mise en conformité des institutions.
Le ministre entend distinguer ceux qui rencontrent des difficultés réelles de ceux qui cherchent délibérément à échapper au paiement. Cette distinction est importante dans son argumentation. Il ne présente pas chaque retard comme la preuve d’une volonté de fraude, tout en refusant que les difficultés économiques justifient toutes les situations.
Simplifier les démarches pour élargir la conformité
Jaber décrit deux axes de travail complémentaires. Le premier vise à rendre le respect des obligations plus simple. Le ministère travaille notamment sur la facturation électronique, destinée à documenter automatiquement les ventes ; il s’agit d’un projet, non d’un déploiement généralisé annoncé. Il cite la réduction des démarches, l’extension des services et des déclarations électroniques, ainsi que le nettoyage du registre fiscal. Celui-ci doit notamment permettre de traiter la présence de sociétés fictives ou inactives.
Le ministre évoque également des démarches plus rapides et plus simples pour les contribuables qui respectent leurs obligations. Il souhaite que cette conformité produise un avantage concret, plutôt que de rester une exigence administrative sans contrepartie visible.
Le second axe repose sur une surveillance plus ciblée. Jaber oppose une approche fondée sur les risques aux contrôles aléatoires. Il décrit un travail de comparaison entre les déclarations remises à l’administration fiscale et les données provenant des douanes, du registre foncier et d’autres sources.
Le coût de l’informel dépasse les recettes perdues
Yassine Jaber replace le recouvrement dans un problème plus large : la place des activités qui restent hors du système organisé. Selon lui, celles-ci privent le Trésor de recettes, mais pénalisent aussi les personnes qui y travaillent. Il évoque notamment leur absence de protection sociale.
Jaber reconnaît que toutes les institutions non enregistrées ne relèvent pas nécessairement d’une volonté préméditée de fraude. Certaines jugent les contraintes d’entrée dans l’économie organisée supérieures aux bénéfices qu’elles pourraient en retirer. Sa réponse consiste à rendre l’enregistrement plus accessible, tout en augmentant le coût du maintien hors du système.
Une concurrence plus loyale pour les entreprises qui paient
Jaber affirme que les contribuables conformes supportent une double charge lorsque d’autres échappent aux prélèvements. Ils paient leurs impôts, mais affrontent aussi des concurrents qui peuvent vendre moins cher parce qu’ils ne règlent pas les mêmes obligations. Le recouvrement est donc présenté comme un enjeu de concurrence, et pas seulement de recettes publiques.
Le ministre ajoute que chaque livre récupérée auprès des contribuables défaillants peut éviter d’en demander davantage à ceux qui paient déjà. Ce raisonnement ne constitue toutefois pas une annonce de baisse des taxes.
Pour soutenir le secteur privé déclaré, Jaber met en avant trois conditions : un marché équitable, une administration rapide et claire, et une reconnaissance effective du respect des règles. Il estime que l’appui aux entreprises ne doit pas se limiter aux exemptions. La simplification des démarches et la lutte contre la concurrence irrégulière occupent ainsi une place centrale dans sa réponse.
Il souhaite enfin renforcer le lien entre les contrats avec l’État et la régularité fiscale. Dans cette logique, un document attestant la bonne situation du contribuable doit devenir un avantage dans la concurrence pour les marchés publics.
Sources
Ad Diyar, 2 novembre 2026, page 3.

Commentaires