

L’intelligence artificielle retrouve des acheteurs ce mercredi 11 novembre 2026, mais les comptes des entreprises rappellent le prix de son expansion. Les indices technologiques progressent dans les relevés américains disponibles, après une clôture positive à Tokyo. Le pétrole remonte. CoreWeave augmente ses ventes tout en restant déficitaire, Siemens Energy transforme ses commandes en bénéfices et RWE profite de nouvelles capacités. Derrière ces trajectoires différentes se pose une même question : qui avance l’argent, pendant combien de temps et avec quel rendement ?
Dossier du 11 novembre 2026. Les observations de marché ci-dessous ne sont pas simultanées. L’Asie a clôturé ; les chiffres européens et américains retenus sont des relevés en séance. Les cours ne sont pas présentés comme du temps réel. À cette date, Beyrouth est à UTC+2, Paris à UTC+1 et New York à UTC−5.
Marchés mondiaux du jour : le rebond reste sélectif
À Wall Street, Associated Press rapporte à 10 h 45 à New York, soit 15 h 45 UTC et 17 h 45 à Beyrouth, une progression de 1 % du S&P 500 et de 1,6 % du Nasdaq Composite. Le Dow Jones recule de 55 points, soit 0,1 %. Ce contraste empêche de décrire une hausse uniforme des grandes valeurs américaines. La technologie tire davantage le mouvement que l’indice historique des trente grandes sociétés.
Il s’agit de variations par rapport à la clôture précédente, non de performances finales du 11 novembre. Le compte rendu ne précise pas le délai du flux sous-jacent. Le calendrier du New York Stock Exchange ne classe pas Veterans Day parmi ses jours de fermeture des actions ; la séance principale se termine normalement à 16 heures à New York, soit 23 heures à Beyrouth. La séance américaine est donc encore en cours lors du relevé.
En Europe, le STOXX Europe 600 est relevé par Reuters à 660,06 points, en hausse de 0,2 %, à 10 h 25 UTC. La photographie est antérieure à celle de Wall Street. Elle montre une progression modeste du panier paneuropéen, sans permettre de déduire son niveau en fin de séance. Les annonces de Siemens Energy et de CoreWeave font partie des nouvelles mises en avant par l’agence ; elles ne fournissent pas une mesure de leur contribution exacte à chaque indice.
En Asie, le bilan de clôture de Baystreet donne le Nikkei 225 à 61 248,59 points, en hausse de 789,01 points, soit environ 1,3 %. Hong Kong suit une autre direction : le Hang Seng termine à 24 315,92 points, en recul de 241,12 points, proche de 1 %. Reuters confirme séparément la hausse d’environ 1,3 % à Tokyo. L’heure de terminal et le délai des valeurs de clôture ne sont pas précisés dans le bilan utilisé.
Une hausse japonaise et une baisse hongkongaise ne constituent pas une contradiction. Les indices ne représentent ni les mêmes secteurs ni les mêmes entreprises. Ils ont également des sensibilités différentes aux devises et à la demande extérieure. L’intérêt du panorama est de montrer cette diversité, plutôt que de chercher une explication unique qui conviendrait artificiellement à toutes les places.
Le pétrole rebondit, sans effacer les incertitudes physiques
Reuters relève le Brent à 92,81 dollars le baril, en progression de 1,32 dollar, et le WTI à 87,12 dollars, en hausse de 1,08 dollar, le 11 novembre à 13 h 14 GMT, soit 15 h 14 à Beyrouth. Les variations arrondies sont respectivement de 1,4 % et 1,3 %. Le délai de diffusion n’est pas communiqué. Ce sont des observations intrajournalières, pas des règlements de clôture. L’agence relie ce rebond aux déclarations du responsable iranien de la sécurité refusant que des matières nucléaires enrichies quittent le pays, alors que Washington veut inclure le nucléaire dans les négociations. Cette lecture du marché ne vaut pas confirmation de l’issue des discussions.
La dépêche ne nomme pas les mois de livraison. Les contrats de première échéance de la journée sont le Brent janvier 2027 et le WTI décembre 2026, selon le point contractuel publié par EnergyNow. Cette identification du calendrier est distincte du relevé Reuters : elle n’équivaut pas à disposer d’un historique de terminal pour ces deux cours. Les chiffres ne doivent donc pas être utilisés pour construire une série contractuelle précise ou calculer un arbitrage entre échéances.
Le mécanisme économique est plus large que le seul mouvement du baril. Une amélioration diplomatique peut réduire la prime demandée pour porter un risque, avant que les transports ne retrouvent leur fonctionnement habituel. À l’inverse, un incident peut renchérir rapidement une couverture. Mais un navire, son assurance et sa cargaison obéissent à des contraintes concrètes. Le prix financier peut changer en quelques minutes ; l’organisation d’un approvisionnement prend davantage de temps.
Pour les acheteurs de carburant, cette différence est essentielle. Le coût effectivement payé dépend du produit raffiné, du fret, de la date d’achat et des conditions commerciales. Le baril de brut reste un indicateur central, sans constituer une facture de gazole livré. Une hausse quotidienne de 1 % du pétrole ne suffit pas à prévoir une hausse identique du prix de détail, ni à la dater.
Il faut aussi conserver la devise dans le raisonnement. Un fournisseur peut annoncer un prix stable en dollars alors que le coût augmente pour un client qui encaisse dans une autre monnaie. À l’opposé, une appréciation de la monnaie de paiement peut absorber une partie du renchérissement du produit. Cette interaction explique pourquoi les entreprises suivent souvent ensemble le carburant et le change, au lieu de traiter leurs risques séparément.
Les prévisions énergétiques ont leur propre calendrier
Le rapport mensuel de l’Energy Information Administration, publié le 10 novembre, apporte un cadre différent. L’agence américaine envisage un Brent au comptant proche de 100 dollars le baril pour le reste de l’année, puis une moyenne de 77 dollars au quatrième trimestre 2027. Elle indique toutefois avoir arrêté les données de son modèle le 5 novembre : les événements postérieurs ne sont pas spécifiquement intégrés.
Cette précision empêche de traiter la prévision comme un commentaire du mouvement de mercredi. Le rapport retient notamment des stocks mondiaux tendus et des contraintes de transport. Il chiffre les stocks commerciaux américains de brut à environ 410 millions de barils à la fin octobre, leur plus faible niveau de fin octobre depuis 2014. Ce stock ne mesure pas le volume disponible partout dans le monde, ni les réserves stratégiques de tous les États.
Une prévision et une cotation répondent à deux questions différentes. La première décrit une trajectoire conditionnelle, avec des hypothèses sur la production, la consommation et les échanges. La seconde indique le prix auquel un marché valorise un instrument à un instant donné. Leur écart peut éclairer un désaccord sur l’avenir. Il ne prouve pas, à lui seul, que l’une des deux observations est fausse.
Le calendrier hebdomadaire mérite également l’attention. En raison du jour férié fédéral américain, l’EIA annonce son prochain rapport pétrolier pour jeudi 12 novembre, avec des diffusions à midi et à 14 heures de New York, soit 19 heures et 21 heures à Beyrouth. Présenter mercredi une variation des stocks de cette publication comme déjà connue serait une erreur. Le report change le moment où les opérateurs peuvent confronter leurs anticipations aux données officielles.
Devises et or : des instruments à lire séparément
Pour le 11 novembre, la Banque centrale européenne fixe sa référence à 1,1127 dollar pour un euro. Les autres valeurs retenues sont 177,18 yens, 0,83618 livre sterling, 0,9234 franc suisse et 7,4225 yuans par euro. Il s’agit de taux de référence informatifs. Ils ne sont ni des offres commerciales ni des cours de marché garantis au moment de la lecture.
La BCE précise que sa concertation intervient normalement vers 14 h 10 en Europe centrale, soit 13 h 10 UTC, et que la publication se fait habituellement vers 16 heures, soit 15 heures UTC. Ces horaires sont ceux de la procédure habituelle, pas une certification à la seconde de la formation des taux du jour. La banque centrale déconseille leur emploi comme prix de transaction.
Pour comprendre l’incidence commerciale, prenons une commande fictive de 100 000 euros payée en dollars. À la référence du jour, elle représente 111 270 dollars, avant frais et marge de change. Le calcul est simple ; la décision de couverture l’est moins. Il faut connaître la date de paiement, la possibilité de réviser le prix et les recettes qui serviront à financer la commande.
L’or nécessite une autre précaution. La table Associated Press indique le contrat COMEX de décembre 2026 à 4 024,50 dollars par once troy, en baisse de 5,70 dollars, le 11 novembre à 10 heures à New York, soit 15 heures UTC. Le contrat standard porte sur 100 onces troy ; le prix cité est celui d’une once, pas du contrat entier. Le délai de diffusion n’est pas indiqué.
Ce cours à terme ne doit pas être mélangé avec un prix de l’or au comptant relevé plus tôt. Les instruments, les frais de portage et les horaires diffèrent. De même, un recul ponctuel de l’or ne suffit pas à conclure à la disparition du risque géopolitique. Un actif peut réagir simultanément aux taux, au dollar, aux besoins de liquidité et aux arbitrages de portefeuille. La seule variation quotidienne ne permet pas de départager ces facteurs.
CoreWeave : les revenus progressent, la dette reste coûteuse
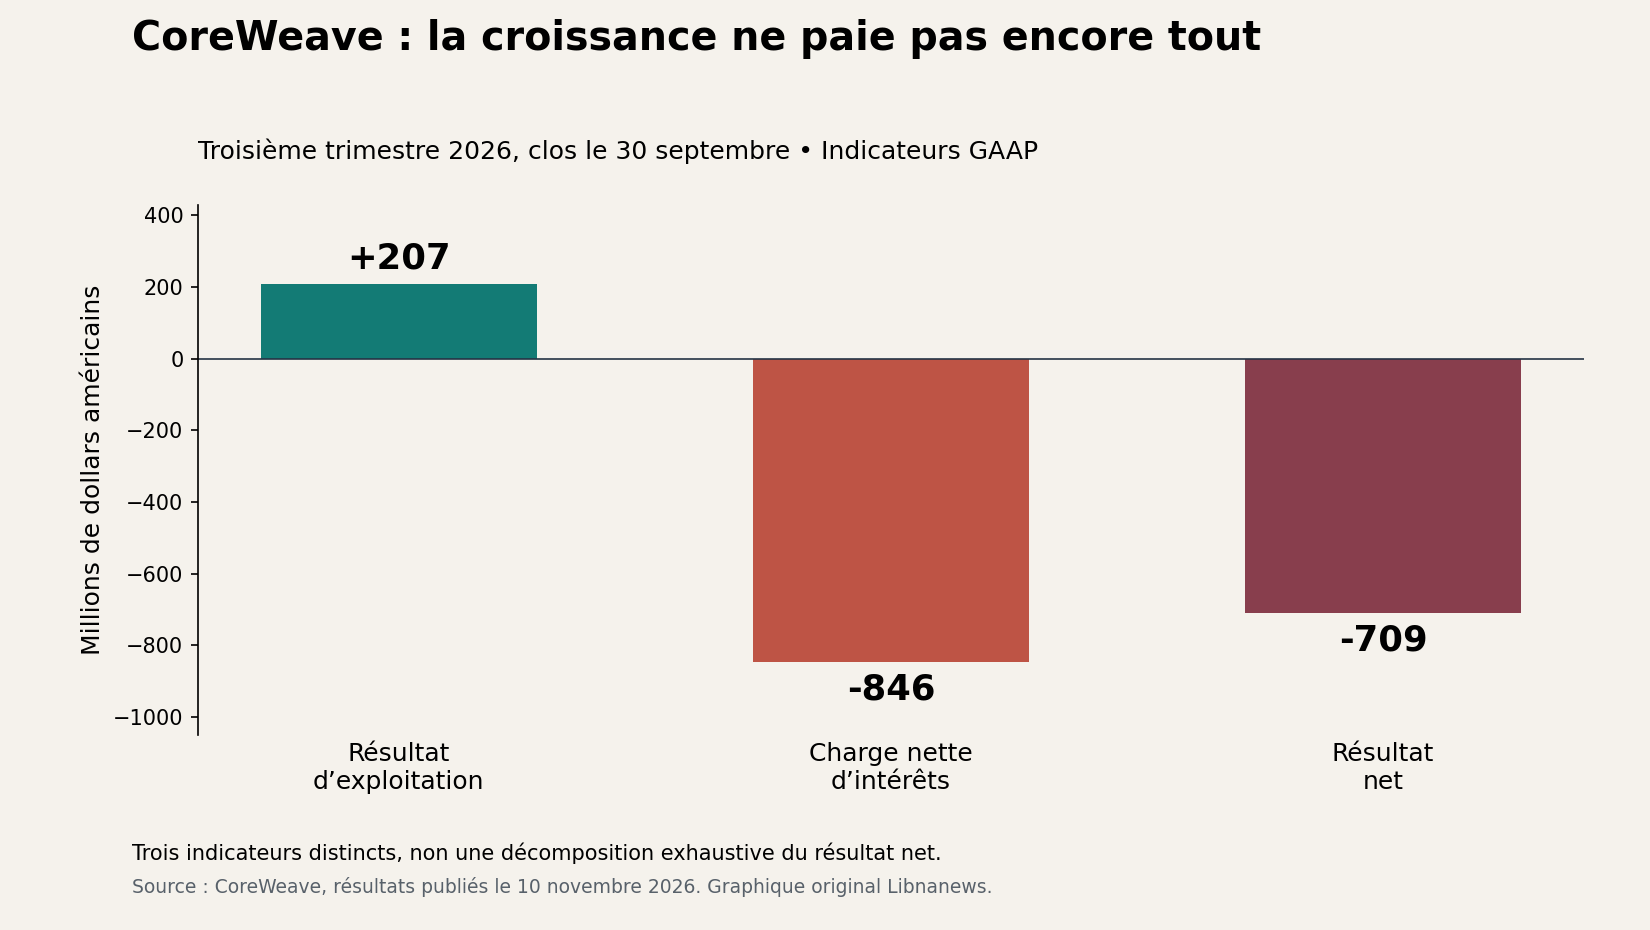
CoreWeave a publié mardi soir ses résultats du trimestre clos le 30 septembre. Le chiffre d’affaires atteint 3,661 milliards de dollars, contre 1,365 milliard un an auparavant. Le résultat d’exploitation comptable est positif, à 207 millions. Mais la charge nette d’intérêts atteint 846 millions et la perte nette 709 millions. Le graphique rapproche ces trois mesures sans les présenter comme une décomposition exhaustive du résultat.
Le groupe relève sa prévision de revenus annuels à 13–13,3 milliards de dollars et prévoit 37–39 milliards d’investissements en 2026. La puissance active dépasse 1,7 gigawatt, contre plus de 4,6 gigawatts contractualisés. La différence compte : une capacité réservée n’est pas une installation déjà en service. Les perspectives de croissance doivent franchir les étapes de construction, de raccordement et de livraison avant de devenir des recettes.
Le message économique n’est pas que la demande aurait disparu. Il est que le financement doit tenir jusqu’à sa conversion en trésorerie. Un centre de données exige des dépenses avant l’utilisation complète de ses équipements. Si les recettes arrivent plus tard que prévu, les intérêts continuent à courir. Même un carnet de commandes important ne supprime pas ce décalage.
Le risque se déplace alors vers les conditions des contrats. Un paiement anticipé du client allège le besoin de financement du fournisseur. Un paiement après livraison produit l’effet inverse. Une garantie de disponibilité peut protéger le client tout en imposant des coûts au prestataire. Pour apprécier la qualité d’une croissance, il faut donc regarder ce qui est vendu, mais aussi quand le vendeur est payé et quelles obligations il conserve.
Siemens Energy convertit davantage de commandes en bénéfices
Les résultats de Siemens Energy, publiés le 11 novembre pour l’exercice clos le 30 septembre, montrent une autre position dans la chaîne d’investissement. Le groupe enregistre 44,2 milliards d’euros de chiffre d’affaires, en croissance comparable de 15,5 %, et 68,1 milliards de commandes. Son carnet atteint 164 milliards. Le bénéfice net annuel est de 4,129 milliards d’euros ; la marge avant éléments exceptionnels atteint 12,4 %.
Le groupe vise pour 2027 une croissance comparable de 14–16 % et une marge avant éléments exceptionnels de 14–16 %. Ce sont des objectifs, pas des résultats acquis. Siemens Gamesa atteint pour sa part l’équilibre annuel sur l’indicateur de résultat avant éléments exceptionnels. Il serait excessif de transformer cet équilibre opérationnel ajusté en affirmation générale sur tous ses flux financiers.
La comparaison avec CoreWeave montre pourquoi il faut éviter une catégorie boursière trop large appelée « l’IA ». Un équipementier électrique livre des turbines ou des matériels de réseau. Un opérateur informatique finance ensuite des installations dont il vend l’usage. Les deux peuvent bénéficier du même cycle d’investissement, tout en supportant des risques et des besoins de trésorerie très différents.
Une commande importante crée de la visibilité pour le fournisseur, mais elle mobilise aussi ses ateliers, ses équipes et ses achats. Pour le client, elle réserve un équipement qui ne produit pas encore de revenus. Le succès de l’ensemble suppose que les délais industriels et les dates d’utilisation restent compatibles. Une chaîne de commandes peut être solide commercialement et néanmoins exposée à des retards de chantier ou de raccordement.
RWE rappelle le rôle des actifs et de la météo
RWE annonce pour les neuf premiers mois de 2026 un EBITDA ajusté de 4,6 milliards d’euros, contre 3,4 milliards un an auparavant. Son résultat net ajusté atteint 1,8 milliard, contre 1,3 milliard. Le producteur cite les mises en service de nouveaux actifs, des conditions de vent plus favorables en Europe et l’amélioration du négoce. Il a investi 10,7 milliards d’euros nets sur la période.
Le groupe maintient sa fourchette annuelle d’EBITDA ajusté de 5,75–6,35 milliards et attend un résultat vers son haut de fourchette. Il mentionne également l’effet favorable de paiements de capacité britanniques et d’une indemnisation néerlandaise sur son activité de production flexible. Une hausse du résultat ne provient donc pas exclusivement d’un prix de vente de l’électricité plus élevé.
Cette distinction aide à comprendre l’économie de l’énergie. Une installation peut être rémunérée pour l’électricité produite, mais aussi, dans certains dispositifs, pour sa disponibilité. La rémunération de capacité vise à maintenir des moyens mobilisables lorsque le système en a besoin. Elle ne se lit pas de la même manière qu’un revenu dépendant uniquement du nombre de kilowattheures vendus.
Pour les renouvelables, la puissance installée ne suffit pas davantage à prévoir la production effective. Le vent, l’ensoleillement, les arrêts et les contraintes du réseau interviennent. Deux périodes peuvent donc afficher des résultats différents avec des équipements comparables. L’analyse doit rapprocher les volumes produits, les prix réalisés et les coûts, plutôt que déduire les profits d’une seule courbe de prix de gros.
La banque profite d’un environnement différent
ABN AMRO publie mercredi un bénéfice net trimestriel de 940 millions d’euros, en hausse de 52 % sur un an. Le périmètre comprend NIBC depuis le 1er août. La banque relève au-delà de 6,9 milliards d’euros sa prévision de revenu net d’intérêts commercial pour 2026. Elle mentionne un environnement de taux favorable, ainsi que 11 millions de reprises nettes de provisions et dépréciations de crédit.
Le résultat bancaire ne peut pas être comparé mécaniquement à celui d’un emprunteur industriel. La banque reçoit des intérêts sur ses actifs et en paie sur une partie de ses ressources. La marge dépend des deux côtés du bilan, du rythme de révision des taux et du coût du risque. Une hausse des taux peut lui être favorable sans l’être à tous ses clients.
Cette asymétrie explique pourquoi une même nouvelle monétaire peut redistribuer les performances entre secteurs. Un emprunteur à taux variable voit plus rapidement son coût changer qu’une entreprise ayant fixé son financement pour plusieurs années. Un déposant peut obtenir une meilleure rémunération, mais avec un décalage ou des conditions particulières. La politique monétaire agit à travers des contrats, pas comme un interrupteur identique pour tous.
Les taux demeurent un point de vigilance
Le dernier communiqué de décision de la Réserve fédérale, daté du 28 octobre, maintient la fourchette des fed funds à 3,75–4 %. Lisa Cook et Beth Hammack préféraient une hausse d’un quart de point. Ce rappel décrit une décision passée ; il ne faut pas le confondre avec une nouvelle annonce du 11 novembre ou avec les probabilités déduites des marchés à terme.
Le CPI américain publié le 10 novembre augmente de 0,4 % en octobre par rapport à septembre, après correction saisonnière, contre 0,6 % le mois précédent. Le BLS signale que l’absence de certaines données d’octobre 2025 empêche de calculer les variations annuelles correspondantes. Une case manquante ne vaut pas zéro, et une estimation ne remplace pas une statistique officielle.
Pour les entreprises qui investissent, l’enjeu pratique est la marge de sécurité. Une rentabilité attendue légèrement supérieure au coût du financement peut disparaître si un projet prend du retard ou si ses coûts augmentent. Le rebond d’une action ne résout pas automatiquement ce problème : il peut faciliter une levée de fonds, mais seules les conditions effectivement obtenues changent le financement du projet.
Pour le Liban, trois canaux concrets à surveiller
Les mouvements mondiaux peuvent toucher une entreprise libanaise sans qu’elle détienne d’actions américaines. Le premier canal est celui des achats : énergie, matériels et services importés. Le deuxième est le change lorsque la monnaie de facturation diffère de celle des recettes. Le troisième est le financement, notamment lorsqu’un fournisseur répercute son propre coût de crédit dans ses prix ou ses délais de paiement.
Une petite entreprise peut ainsi subir un besoin de trésorerie supplémentaire sans augmentation immédiate de ses charges comptables. Il suffit qu’un fournisseur exige une avance plus importante ou raccourcisse le délai de règlement. La gestion du stock, les acomptes et la synchronisation des paiements deviennent alors aussi importants que la négociation du prix unitaire. Ces mécanismes ne préjugent pas de la situation d’une société particulière.
Le panorama de mercredi invite donc à distinguer les signes d’activité des preuves de rentabilité. Le rebond technologique, les commandes électriques et les prévisions de croissance donnent des informations utiles. Les intérêts, les délais et les engagements de livraison complètent le tableau. Pour l’investisseur comme pour le dirigeant, la question décisive reste la capacité à transformer une demande réelle en revenus encaissés, sans fragiliser le financement pendant le trajet.

Commentaires