

Les marchés mondiaux du jour, mardi 10 novembre 2026, avancent avec deux signaux qui ne mesurent pas la même chose. Le pétrole recule, mais les prix américains continuent de progresser. L’Europe et l’Asie gagnent du terrain, tandis que Wall Street cède du terrain dans les relevés de l’après-midi. Les résultats de SoftBank, d’Infineon et de Vodafone ajoutent une autre distinction : une demande technologique soutenue peut coexister avec de lourdes pertes comptables ou contractuelles. Pour les entreprises comme pour les ménages, la détente d’un coût ne fait pas disparaître tous les autres.
Dossier du mardi 10 novembre 2026. Les heures ci-dessous sont exprimées en UTC, avec leur équivalent à Beyrouth lorsque nécessaire. Les cours européens et américains sont des relevés en séance, non des clôtures. Les résultats d’entreprises concernent les périodes indiquées, pas la seule journée de publication.
Marchés mondiaux du jour : des directions différentes
Le contraste apparaît d’abord dans les indices. Paris et Francfort progressent dans les observations retenues. Les trois grands indices américains reculent de 0,64 % à 1 % dans les relevés retenus. Ces chiffres décrivent des moments précis, avec des délais de diffusion différents. Ils ne permettent pas de construire artificiellement une photographie mondiale prise à la même seconde.
| Indice | Niveau, en points | Variation quotidienne | Dernier échange affiché, UTC | Diffusion annoncée |
|---|---|---|---|---|
| CAC 40 | 8 310,49 | +0,94 % | 16 h 10 min 30 s | Temps réel |
| DAX | 26 423,57 | +0,60 % | 15 h 55 min 30 s | Différée |
| S&P 500 | 7 491,09 | −0,78 % | 15 h 55 min 16 s | Différée |
| Nasdaq Composite | 25 000,88 | −1,00 % | 15 h 55 min 30 s | Différée |
| Dow Jones | 52 052,98 | −0,64 % | 15 h 55 min 34 s | Différée |
Relevés du 10 novembre. Les variations sont calculées par rapport à la clôture précédente. Les pages de cotation indiquent un flux différé pour Francfort et les indices américains, sans préciser sa durée. À Beyrouth, ajouter deux heures aux horaires UTC. L’heure d’un cours affiché ne doit pas être confondue avec celle de consultation de la page.
Les places asiatiques avaient déjà terminé leur séance. Le Nikkei japonais a gagné 2,87 %, autour de 60 459 points. Le Kospi sud-coréen a progressé de 4,39 %, autour de 5 239 points. Le Hang Seng de Hong Kong a pris 0,4 %, autour de 24 557 points, et Shanghai 0,08 %, vers 3 663 points. Ces niveaux arrondis figurent dans un bilan publié à 9 h 10 UTC, soit 17 h 10 à Hong Kong. Cet horaire est celui du compte rendu, pas celui de chaque dernier échange.
Il serait donc trompeur d’attribuer toutes ces performances à la publication américaine de l’après-midi. Les séances asiatiques étaient achevées lorsque les chiffres des prix sont parus, à 13 h 30 UTC. L’Europe et les États-Unis ont pu intégrer cette nouvelle information pendant leurs échanges. La chronologie limite les explications possibles, même lorsque plusieurs places évoluent dans le même sens.
Autre précaution : un indice mesure un panier d’actions, pas la santé instantanée de toute une économie. La composition sectorielle, le poids des grandes capitalisations et les bénéfices attendus diffèrent. Une comparaison de performances reste utile. Elle ne remplace pas l’examen des entreprises qui la composent. Les annonces industrielles du jour montrent précisément pourquoi les marchés ne réagissent pas tous de façon uniforme.
L’inflation ralentit, sans donner un signal de baisse des taux
Le Bureau américain des statistiques du travail a publié les prix d’octobre à 8 h 30 à Washington, soit 15 h 30 à Beyrouth. Le CPI-U augmente de 0,4 % sur un mois, après 0,6 % en septembre, en données corrigées des variations saisonnières. Hors alimentation et énergie, la hausse reste à 0,3 %, comme lors des deux mois précédents. L’énergie ralentit nettement, de +5,2 % à +0,7 %. Le logement progresse encore de 0,3 % et représente plus de 30 % de la hausse mensuelle globale.
Une limite statistique distingue cette publication. L’absence de collecte en octobre 2025 empêche de produire le taux annuel officiel de l’indice général et du sous-jacent. Il ne faut ni inscrire zéro à leur place, ni transformer une estimation privée en résultat officiel. Le graphique présente donc seulement les variations mensuelles disponibles. La progression d’octobre signifie que les prix augmentent moins vite qu’en septembre, pas que le panier devient moins cher.
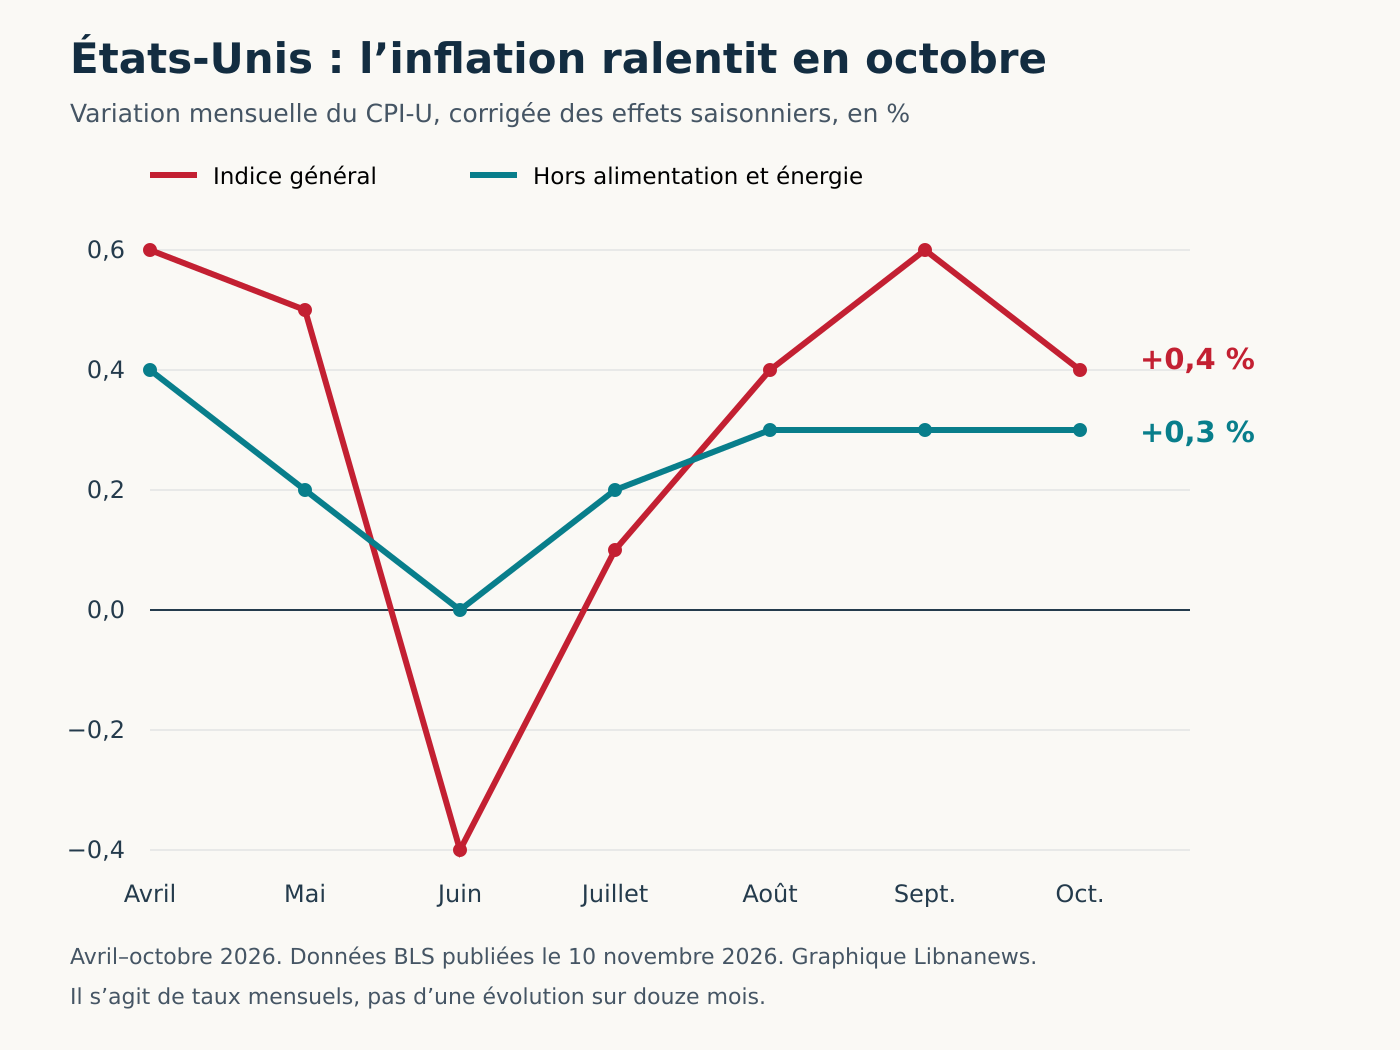
Le décalage de période explique une partie du contraste avec le pétrole. Le CPI décrit les achats et les prix relevés en octobre. Le contrat pétrolier du 10 novembre porte sur une livraison future. Une détente observée mardi ne peut pas réécrire les dépenses du mois précédent. Elle pourrait contribuer aux prochains relevés, selon sa durée et sa transmission. Le graphique aide à voir cette succession, sans projeter automatiquement le dernier mouvement sur les mois suivants.
Pour comprendre la portée monétaire du relevé, il faut revenir à la dernière décision, plutôt qu’annoncer une décision nouvelle. Le 28 octobre, la Réserve fédérale a maintenu sa fourchette directrice entre 3,75 % et 4 %. Deux membres, Lisa Cook et Beth Hammack, préféraient une hausse d’un quart de point. Le communiqué décrivait une inflation encore élevée. Il soulignait aussi la vigueur de l’activité, de la productivité et de l’investissement. Cette décision précède les chiffres publiés mardi.
Le maintien du sous-jacent à 0,3 % ne suffit donc pas à prouver qu’un assouplissement approche. Inversement, un seul mois ne permet pas d’affirmer qu’une nouvelle hausse des taux est acquise. La politique monétaire dépend d’un ensemble d’informations. Le CPI renseigne les prix à la consommation, mais une anticipation de marché et une décision officielle restent deux objets différents.
Cette distinction concerne directement la valorisation des actions. Des taux durablement élevés augmentent le rendement demandé à un investissement risqué. Ils peuvent réduire la valeur présente des bénéfices attendus loin dans le futur. Mais une hausse des revenus ou une meilleure marge peuvent compenser cet effet. L’observation des indices, seule, ne permet pas de mesurer la part exacte de chacun de ces facteurs dans la séance.
Le pétrole se détend, les contrats restent à distinguer
À 13 h 34 UTC, soit 15 h 34 à Beyrouth, le Brent valait 89,65 dollars le baril, en recul de 3,15 %. Le WTI se négociait à 84,52 dollars, en baisse de 2,68 %. Ces cotations intrajournalières ont été rapportées par une agence de presse. Elles accompagnaient les déclarations de Donald Trump sur une pause dans de nouvelles frappes contre l’Iran. Elles ne constituent ni un règlement de clôture ni la preuve d’un accord diplomatique. Le délai de diffusion de ces cours n’est pas précisé ; ils ne sont pas présentés comme des prix en temps réel au moment de la parution.
Les échéances de référence sont janvier 2027 pour le Brent et décembre 2026 pour le WTI. Le décalage entre les deux mois est normal : leurs calendriers contractuels diffèrent. Il faut conserver la même échéance pour calculer une variation quotidienne. Comparer le contrat qui expire avec celui qui prend sa place peut introduire un mouvement purement technique dans une série de prix.
Le recul du brut ouvre une possibilité d’allègement des coûts. Il ne fixe pas directement le prix du carburant livré à une station. Le pétrole doit être transporté, raffiné et distribué. Des taxes, des frais de stockage et des marges s’ajoutent. Les achats peuvent aussi avoir été conclus plus tôt. La baisse d’une échéance à terme ne se transmet donc pas intégralement, ni au même instant, à toutes les factures.
Pour une compagnie aérienne ou un transporteur, le contrat de couverture compte également. Une entreprise qui a fixé à l’avance une partie de ses achats ne bénéficie pas immédiatement de toute baisse du marché. Cette protection peut en revanche l’avoir préservée lors d’une hausse antérieure. Il faut examiner le coût effectivement payé, plutôt que déduire la marge d’une entreprise du seul mouvement du baril.
Enfin, le prix du risque peut évoluer plus vite que la situation physique. Un changement d’anticipation suffit à déplacer les contrats financiers. Une livraison nécessite des navires, des assurances, des ports et des délais. Le chiffre de l’après-midi renseigne le marché à cet instant. Il ne certifie pas que toutes les conditions de transport sont revenues à la normale.
Devises : la référence de la BCE précède les prix américains
La Banque centrale européenne affiche, pour le 10 novembre, un euro à 1,1214 dollar. Les autres références retenues sont 177,38 yens, 0,83545 livre sterling, 0,9203 franc suisse et 7,4801 yuans pour un euro. Ce sont des taux d’information, non des prix garantis pour une opération commerciale. La BCE déconseille explicitement de les utiliser comme cours de transaction.
| Devise reçue pour 1 euro | Référence du 10 novembre 2026 |
|---|---|
| Dollar américain | 1,1214 USD |
| Yen japonais | 177,38 JPY |
| Livre sterling | 0,83545 GBP |
| Franc suisse | 0,9203 CHF |
| Yuan chinois | 7,4801 CNY |
La méthode est décisive pour lire la journée. La concertation entre banques centrales intervient normalement vers 14 h 10 en Europe centrale, soit 13 h 10 UTC. La diffusion a habituellement lieu vers 16 heures, soit 15 heures UTC. Le moment de formation de cette référence précède donc normalement de vingt minutes la publication du CPI. Son affichage plus tardif ne la transforme pas en mesure de la réaction des devises à l’inflation.
Un exemple permet de comprendre l’enjeu pour un importateur. Une facture hypothétique de 100 000 euros représente 112 140 dollars au taux de référence du jour. Ce calcul exclut les commissions et l’écart entre achat et vente. Il ne décrit aucune facture réelle. Il indique seulement qu’un paiement en dollars reste exposé au change lorsqu’un fournisseur établit son prix en euros.
La devise de facturation peut ainsi compter autant que le pays d’origine. Une marchandise européenne facturée en dollars n’a pas la même exposition immédiate qu’une commande identique facturée en euros. La date de fixation du prix, celle du paiement et une éventuelle couverture modifient encore le résultat. Aucun taux public unique ne suffit à reconstituer le coût commercial complet d’une entreprise.
SoftBank rend visibles les coûts d’un changement de projet
Les comptes semestriels publiés par SoftBank le 10 novembre apportent un fait concret au débat sur l’IA. Sur avril-septembre 2026, le groupe affiche une perte nette attribuable aux actionnaires de 768 milliards de yens. Sur le seul trimestre juillet-septembre, elle atteint environ 1 115 milliards. Ces deux périodes ne doivent pas être additionnées.
Le rapport comptabilise aussi 597,2 milliards de yens de pertes liées à la réorganisation d’achats d’équipements électriques pour des centres de données américains. Ce total comprend 457 milliards d’avances non remboursables et 140,2 milliards de modifications ou règlements contractuels. Des remises futures, plafonnées à 2,1 milliards de dollars sur dix ans, sont conditionnelles. Elles ne figurent pas comme actif au 30 septembre, leur montant n’étant pas déterminable. Les retrancher immédiatement de la perte serait donc erroné.
Ce dossier illustre un risque industriel distinct du simple prix des puces. Réserver une capacité de fabrication ou sécuriser un équipement peut nécessiter un versement avant toute recette commerciale. Si le projet change, la liberté de réorganiser les achats dépend des contrats. Une avance non remboursable n’est pas une réserve de trésorerie encore disponible.
Pour évaluer ce type d’investissement, trois calendriers doivent être rapprochés : les paiements aux fournisseurs, la mise en service et les encaissements des clients. Leur décalage crée un besoin de financement. Une activité peut rencontrer une forte demande et subir malgré tout des pertes pendant sa construction. À l’inverse, une annonce de capacité future ne démontre pas que cette demande produira des recettes suffisantes.
Le sujet n’autorise donc pas un verdict uniforme sur toute l’intelligence artificielle. Les risques d’un développeur de logiciels, d’un fabricant de composants et d’un propriétaire de centre de données diffèrent. Ils n’engagent pas les mêmes sommes au même moment. Les résultats publiés mardi permettent surtout de mieux distinguer ces positions dans la chaîne industrielle.
Infineon affiche une autre face de l’investissement technologique
Infineon présente, le même jour, un exercice 2026 clos au 30 septembre avec 16,353 milliards d’euros de chiffre d’affaires, en hausse de 12 %. Son résultat sectoriel atteint 3,223 milliards, soit une marge de 19,7 %. Le quatrième trimestre représente 4,706 milliards de revenus. Le fabricant allemand anticipe pour 2027 environ 20 milliards d’euros de ventes, avec une hypothèse de change de 1,15 dollar par euro.
Le groupe prévoit près de 4 milliards d’euros de chiffre d’affaires dans l’alimentation électrique des centres de données. Il envisage entre 3 et 3,5 milliards d’euros d’investissements. Ces objectifs concernent l’exercice à venir. Ils ne sont ni des ventes déjà encaissées ni une garantie de rentabilité. Le flux de trésorerie disponible de 2026 atteint 993 millions d’euros ; l’indicateur ajusté s’élève à 1,925 milliard. Les deux mesures ne sont pas interchangeables.
Le rapprochement avec SoftBank aide à comprendre la circulation des dépenses. Le fournisseur peut réaliser des ventes pendant que son client construit une infrastructure. Le revenu de l’un devient un investissement ou une charge chez l’autre. Pour juger la solidité du cycle, il faut ensuite vérifier que l’utilisateur final paie effectivement pour le service fourni.
L’alimentation électrique constitue aussi une activité distincte du calcul lui-même. Un centre de données ne se réduit pas aux processeurs installés. Il doit transformer et distribuer l’électricité, évacuer la chaleur et assurer la continuité du fonctionnement. Cette diversité ouvre plusieurs débouchés industriels. Elle crée également plusieurs points de dépendance entre fournisseurs.
Les hypothèses de change méritent enfin d’être conservées dans la lecture des prévisions. Un objectif de revenus exprimé en euros peut évoluer avec la conversion des ventes étrangères. Comparer une prévision à un résultat ultérieur exige de vérifier les volumes, les prix, le périmètre et les devises. Une croissance publiée n’explique pas, à elle seule, l’origine de l’amélioration.
Vodafone : une dépréciation n’est pas une sortie de caisse
Vodafone annonce pour les six mois clos au 30 septembre un chiffre d’affaires de 21,853 milliards d’euros, contre 19,609 milliards un an auparavant. Le groupe relève sa prévision pour l’exercice 2027 d’EBITDA ajusté après loyers entre 13,2 et 13,4 milliards. Il inscrit néanmoins une dépréciation de 4,85 milliards en Allemagne. Il la relie notamment à la hausse des rendements obligataires allemands et à l’effet d’une décision de la justice européenne.
Cette dépréciation est sans décaissement immédiat. La perte consolidée semestrielle atteint 3,597 milliards d’euros ; celle attribuable aux propriétaires de la maison mère s’élève à 4,789 milliards. Le compte comprend aussi une réduction de 2,2 milliards d’actifs fiscaux différés britanniques et un gain comptable de 3 milliards lié à Safaricom. Retenir seulement la dépréciation allemande ne suffit donc pas à expliquer le résultat net.
La coexistence d’une prévision opérationnelle relevée et d’une perte n’a rien d’arithmétiquement impossible. Le résultat net intègre davantage d’éléments qu’un indicateur opérationnel ajusté. Les amortissements, les charges financières, la fiscalité et les réévaluations peuvent modifier fortement le total. Il faut conserver la définition de chaque mesure, surtout lorsqu’une présentation met en avant la plus favorable.
Le terme « sans décaissement » appelle lui aussi une nuance. Il signifie que cette écriture ne correspond pas à un paiement effectué au même moment. Il ne signifie pas qu’elle est économiquement indifférente. Elle peut traduire une moindre valeur attendue d’actifs déjà financés. Pour un actionnaire, la valeur du patrimoine et les bénéfices futurs comptent autant que la trésorerie du jour.
Pour le Liban, lire ensemble énergie, change et financement
Pour un ménage ou une entreprise au Liban, le lien le plus immédiat passe par les achats extérieurs. Un baril moins cher peut alléger une composante de la facture énergétique. Un euro plus coûteux en dollars peut renchérir une autre commande. Ces mouvements peuvent se compenser partiellement. Leur effet dépend du panier réellement acheté, et non d’un indice mondial unique.
Les délais jouent un rôle tout aussi concret. Un stock a pu être payé avant la baisse du pétrole. Un fournisseur peut réviser son tarif après une période donnée. Une facture de transport peut conserver une surcharge pendant la durée du contrat. Pour apprécier une économie effective, il faut comparer des produits, des quantités et des conditions de livraison identiques.
Le dossier ne déduit donc aucun nouveau tarif libanais des seuls marchés internationaux. Il ne calcule pas non plus une amélioration automatique du pouvoir d’achat. Le taux de change utilisé, les commissions, les taxes et le coût local de distribution restent nécessaires. La détente observée en amont devient une économie pour le consommateur seulement lorsqu’elle atteint le prix qu’il paie.
La prochaine étape de la soirée concerne les entreprises de l’IA. CoreWeave a annoncé sa conférence de résultats du troisième trimestre pour le 10 novembre à 17 heures sur la côte Est américaine. Cela correspond à 22 heures UTC, soit minuit à Beyrouth dans la nuit du 10 au 11 novembre. Ce rendez-vous intervient après les relevés de ce dossier. Les chiffres de cette publication ne sont donc pas anticipés ici.
Couverture : photographie d’archives du New York Stock Exchange, Vlada Karpovich / Pexels, utilisée sous licence Pexels. Photo entière conservée sans retouche dans une composition éditoriale Libnanews. La date affichée désigne le dossier, non la prise de vue.

Commentaires