

Envoyer de l’argent à sa famille ne se résume pas au tarif affiché sur un guichet ou une application. Une commission faible peut être compensée par un taux de change moins favorable. Un service rapide peut aussi imposer un mode de retrait peu pratique. Pour un ménage au Liban et son proche installé à l’étranger, la comparaison utile porte sur deux montants : ce que l’expéditeur débourse au total et ce que le destinataire pourra réellement utiliser.
Cette distinction évite de confondre le volume des transferts reçus par le pays avec le prix payé pour chaque opération. Elle ne permet pas, à elle seule, de désigner un opérateur moins cher : le résultat dépend du pays de départ, des monnaies, du financement et du retrait. Aucun tarif individuel présenté ici n’est un devis commercial.
Une commission n’est pas le coût complet
Dans son guide actualisé le 29 octobre 2026, l’Agence de la consommation en matière financière du Canada distingue les frais de transfert, le taux de change et les éventuels prélèvements à la réception. Elle rappelle qu’une offre sans commission peut appliquer un change moins avantageux. Le montant, la façon de payer et la rapidité modifient aussi le prix. Un paiement par carte de crédit peut entraîner les frais et intérêts d’une avance de fonds.
Il faut donc regarder le parcours entier, et non additionner des pourcentages de nature différente. Une commission fixe est un montant ; une marge de change se traduit par moins de monnaie reçue pour la même somme convertie. Un éventuel frais de retrait intervient encore ailleurs. Lorsque les deux côtés de l’opération restent en dollars, la comparaison peut se passer de conversion, mais pas du contrôle des commissions et de la somme effectivement remise.
Pourquoi « zéro frais » peut coûter davantage
Prenons un exemple purement pédagogique, avec des taux fictifs, sans lien avec les cours du 13 novembre ni avec une offre disponible. Une personne dispose d’un budget total de 200 euros. Le service A prélève 5 euros sur ce budget et convertit les 195 euros restants à 1,10 dollar par euro. Le service B ne prélève aucune commission mais convertit les 200 euros à 1,06 dollar. On suppose, uniquement pour isoler le mécanisme, qu’aucun frais n’est pris à l’arrivée.
| Exemple fictif | Service A | Service B |
|---|---|---|
| Budget total | 200 € | 200 € |
| Commission déduite | 5 € | 0 € |
| Somme convertie | 195 € | 200 € |
| Taux fictif, dollars par euro | 1,10 | 1,06 |
| Somme reçue, sans autres frais | 214,50 $ | 212 $ |
Malgré sa commission, A remet 2,50 dollars de plus. La différence ne prouve rien sur les tarifs du marché : elle montre pourquoi la promesse « sans frais » ne suffit pas à classer deux services. Si une commission était ajoutée au budget plutôt que déduite, il faudrait refaire le calcul avec une dépense totale identique. Comparer 200 euros hors frais à 200 euros tout compris fausserait immédiatement le résultat.
Ce que montrent les comparaisons historiques
Le rapport n° 54 de la Banque mondiale sur les prix des envois de fonds permet de comparer le coût moyen mondial d’un transfert de 200 dollars au troisième trimestre : 6,30 % en 2022, 6,18 % en 2023, 6,62 % en 2024 et 6,36 % en 2025. Il s’agit des mêmes trimestres, pas de moyennes sur chaque année entière, ni des tarifs de novembre 2026.
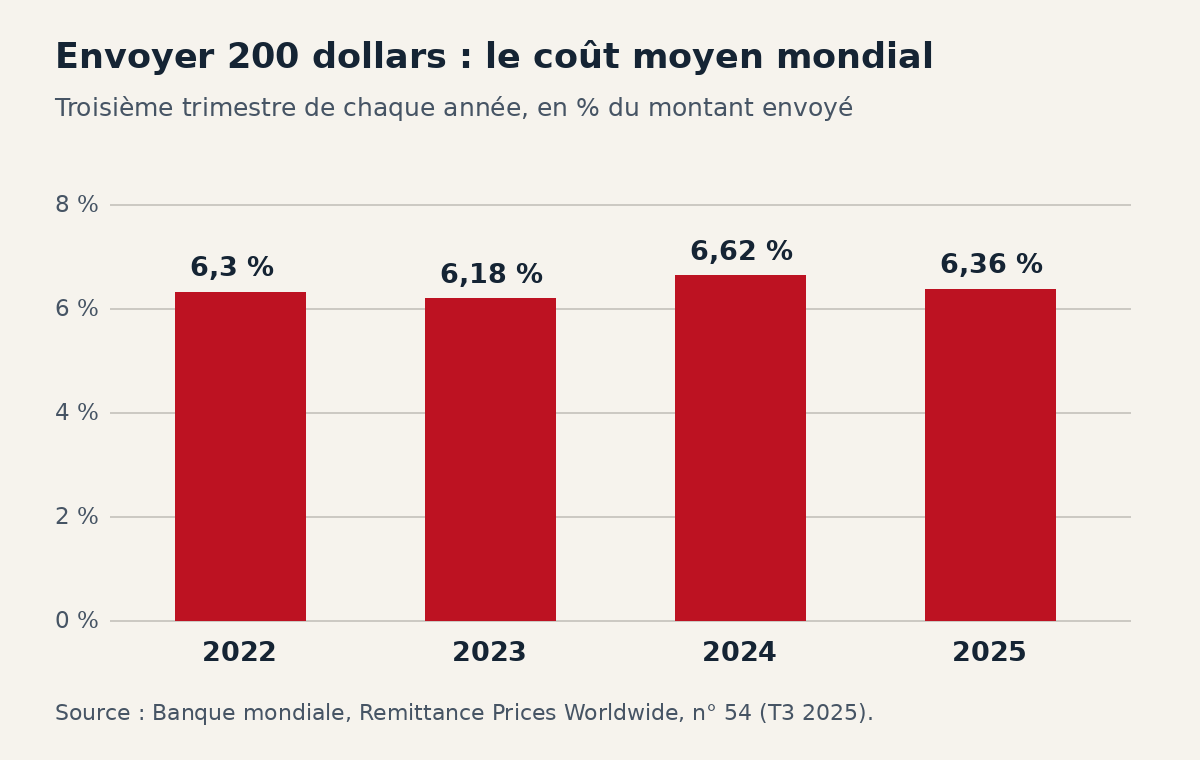
Appliqués à 200 dollars, ces pourcentages correspondent respectivement à 12,60, 12,36, 13,24 et 12,72 dollars. Entre les troisièmes trimestres 2024 et 2025, le recul est donc de 0,26 point de pourcentage, soit 52 cents pour ce montant de référence. La trajectoire n’est pas une baisse continue.
Pour le Liban, le rapport 2025 de l’OCDE sur l’intégration régionale dans l’Union pour la Méditerranée présente un coût moyen d’envoi de 200 dollars de 6,9 % en 2019 contre 5,2 % en 2023, sur données de la Banque mondiale. Cela représente, par simple conversion, 13,80 et 10,40 dollars. Cette comparaison ancienne ne dit pas combien coûterait aujourd’hui un transfert précis depuis Paris, Montréal ou Dubaï. Elle ne doit pas être raccordée à la série mondiale comme s’il s’agissait du même marché.
Depuis les États-Unis, une taxe liée au financement
Un changement entré en vigueur le 1er janvier 2026 mérite une vérification particulière pour les expéditeurs aux États-Unis. La section 4475 du code fiscal prévoit une taxe de 1 % sur les transferts concernés financés en espèces, par mandat, chèque de banque ou instrument physique similaire. Le fournisseur la collecte auprès de l’expéditeur. Les transferts financés depuis un compte auprès d’un établissement remplissant les conditions légales, ou par carte de débit ou de crédit émise aux États-Unis, bénéficient des exceptions prévues par le texte.
Ce n’est donc pas une taxe uniforme sur tous les envois depuis les États-Unis. Sur une base taxable de 200 dollars, 1 % représente 2 dollars, à distinguer de la commission de l’opérateur. Le choix d’une carte ne garantit toutefois pas un coût inférieur : ses propres frais peuvent annuler l’économie fiscale. Il faut comparer le devis complet, pas seulement chercher à supprimer une ligne.
Comparer aussi l’accès à l’argent
Le Bureau américain de protection financière des consommateurs recommande de vérifier les frais, les taxes, le change et le montant attendu à l’arrivée avant de payer. Il précise que certains prélèvements étrangers peuvent réduire la somme reçue. Les protections et obligations de présentation évoquées par cette autorité concernent son cadre américain : elles ne constituent pas une règle automatiquement applicable à tous les prestataires au Liban.
Pour le bénéficiaire, un montant annoncé n’a pas la même utilité selon qu’il est disponible en espèces près de chez lui ou sur un compte auquel il doit accéder autrement. Un déplacement payant peut absorber une petite économie de commission. Cette dépense ne figure pas nécessairement dans le tarif du transfert ; elle entre pourtant dans le budget familial. Les conditions de retrait et les justificatifs doivent donc être vérifiés avant l’envoi.
Un autre calcul simple éclaire les petites sommes : une commission fixe de 5 dollars représente 5 % d’un envoi de 100 dollars, mais 1 % d’un envoi de 500 dollars. Cela explique un effet de taille, sans justifier de retarder une dépense urgente ni de dépasser les limites légales d’un service. Pour une facture due demain, le délai peut compter davantage que quelques dollars économisés.
Le bon devis tient en quelques questions
Avant de confirmer, demander le total débité, la monnaie et le montant net reçus, le moment auquel le taux est fixé, les frais éventuels à l’arrivée et la date de disponibilité permet de comparer des opérations réellement équivalentes. Le guide canadien insiste notamment sur le fait de savoir si le taux est arrêté à l’envoi ou au retrait. Il recommande aussi de conserver le reçu et le numéro de transaction.
Une photographie de ces conditions au moment de payer est plus utile qu’une publicité générale. Pour un soutien familial régulier, la bonne unité de comparaison reste le montant utilisable au Liban pour une dépense totale donnée, au délai nécessaire. Ce calcul n’efface ni les écarts d’accès ni les contraintes réglementaires. Il empêche simplement de prendre la commission visible pour l’ensemble du prix.

Commentaires