

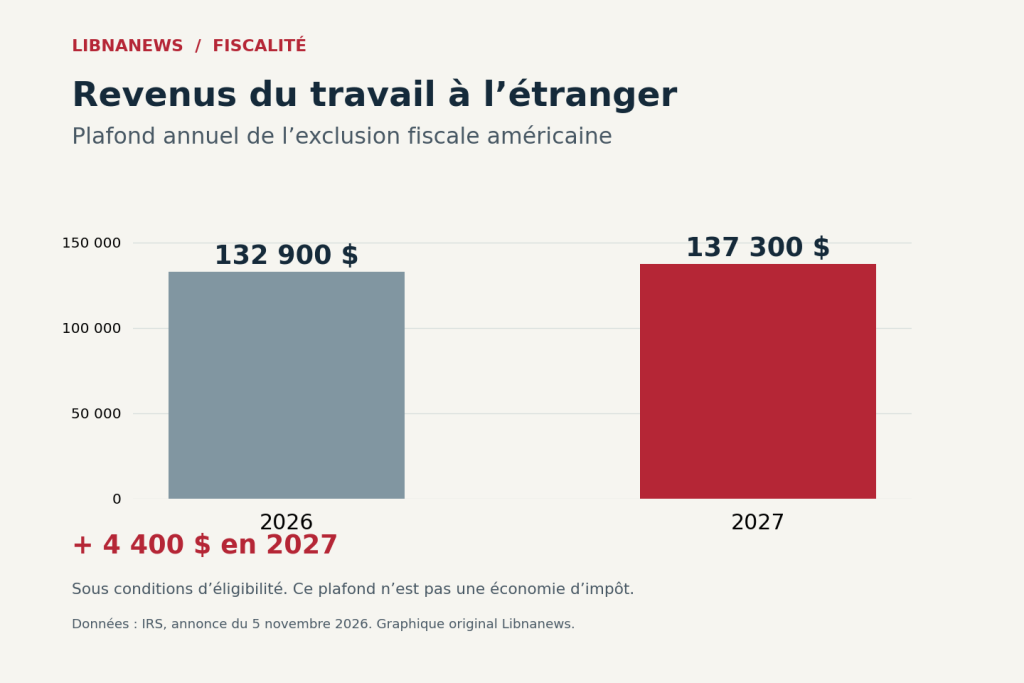
Les impôts américains 2027 se précisent. L’administration fiscale fédérale a annoncé, le 5 novembre 2026, la revalorisation annuelle de près de 70 dispositions. Les seuils des tranches, la déduction forfaitaire et plusieurs crédits augmentent. Pour les contribuables américains travaillant à l’étranger, le plafond d’exclusion des revenus professionnels atteindra 137 300 dollars, contre 132 900 dollars en 2026. Ces montants concernent généralement les déclarations déposées en 2028.
L’annonce intéresse les foyers installés aux États-Unis, notamment dans la diaspora libanaise. Elle concerne aussi certains citoyens américains vivant au Liban ou dans un autre pays. Leur résidence à l’étranger ne supprime pas, à elle seule, leurs obligations fiscales américaines. L’application des mesures dépend toutefois du statut fiscal, de la nature des revenus et des conditions propres à chaque avantage.
La mise à jour relève de l’indexation annuelle sur l’inflation. Elle intervient dans le cadre légal existant. La publication du 5 novembre ne constitue donc pas une nouvelle réforme votée après les élections américaines. Elle fixe des montants utilisables pour l’année fiscale 2027, avec des taux d’imposition sur le revenu qui restent compris entre 10 % et 37 %.
Impôts américains 2027 : le calendrier à distinguer
Trois dates peuvent prêter à confusion. L’annonce intervient en novembre 2026. Les nouveaux seuils portent sur les revenus de l’année fiscale 2027. Les déclarations correspondantes seront généralement déposées en 2028. La campagne déclarative du printemps 2027 concernera, elle, les revenus de 2026.
Ce décalage compte pour comparer les barèmes. Un ménage préparant sa prochaine déclaration ne doit pas remplacer les seuils de 2026 par ceux annoncés pour 2027. De même, la hausse d’un plafond pour l’an prochain ne modifie pas rétroactivement une déclaration déjà déposée. L’année des revenus reste le premier repère à vérifier.
Une déduction forfaitaire de 33 200 dollars pour un couple
Pour les couples mariés déposant une déclaration commune, la déduction forfaitaire atteindra 33 200 dollars en 2027. Elle augmente de 1 000 dollars par rapport à 2026. Pour les célibataires et les personnes mariées déclarant séparément, elle sera de 16 600 dollars. Le montant applicable à la catégorie américaine « head of household » sera de 24 925 dollars.
Cette catégorie correspond à un statut fiscal soumis à des conditions précises. Elle ne se déduit pas simplement du fait d’être la personne qui finance un foyer. Les montants annoncés sont les déductions de base. Certaines situations, notamment l’âge ou la cécité, peuvent ouvrir droit à des montants supplémentaires.
Une déduction réduit le revenu servant au calcul de l’impôt. Elle ne représente pas une somme versée au contribuable. Ainsi, la hausse de 1 000 dollars pour une déclaration commune n’annonce pas un remboursement automatique de 1 000 dollars. Son effet dépend notamment du revenu imposable et des autres éléments de la déclaration.
Les sept taux restent en place, les seuils évoluent
Le barème fédéral conserve sept taux marginaux. Les seuils suivants concernent le revenu imposable, après les déductions applicables. Ils ne doivent pas être lus comme des niveaux de salaire brut.
| Taux marginal | Célibataire : revenu imposable | Couple marié, déclaration commune |
|---|---|---|
| 10 % | Jusqu’à 12 800 $ | Jusqu’à 25 600 $ |
| 12 % | Au-delà de 12 800 $ | Au-delà de 25 600 $ |
| 22 % | Au-delà de 52 025 $ | Au-delà de 104 050 $ |
| 24 % | Au-delà de 109 125 $ | Au-delà de 218 250 $ |
| 32 % | Au-delà de 208 325 $ | Au-delà de 416 650 $ |
| 35 % | Au-delà de 264 550 $ | Au-delà de 529 100 $ |
| 37 % | Au-delà de 661 375 $ | Au-delà de 793 650 $ |
Chaque taux s’applique à la fraction de revenu comprise dans sa tranche, jusqu’au seuil suivant. Franchir un seuil ne soumet donc pas tout le revenu au taux supérieur. Le taux marginal diffère du taux moyen effectivement supporté. Ce tableau ne couvre pas les autres statuts déclaratifs ni les régimes particuliers de certains revenus.
À l’étranger, une exclusion portée à 137 300 dollars
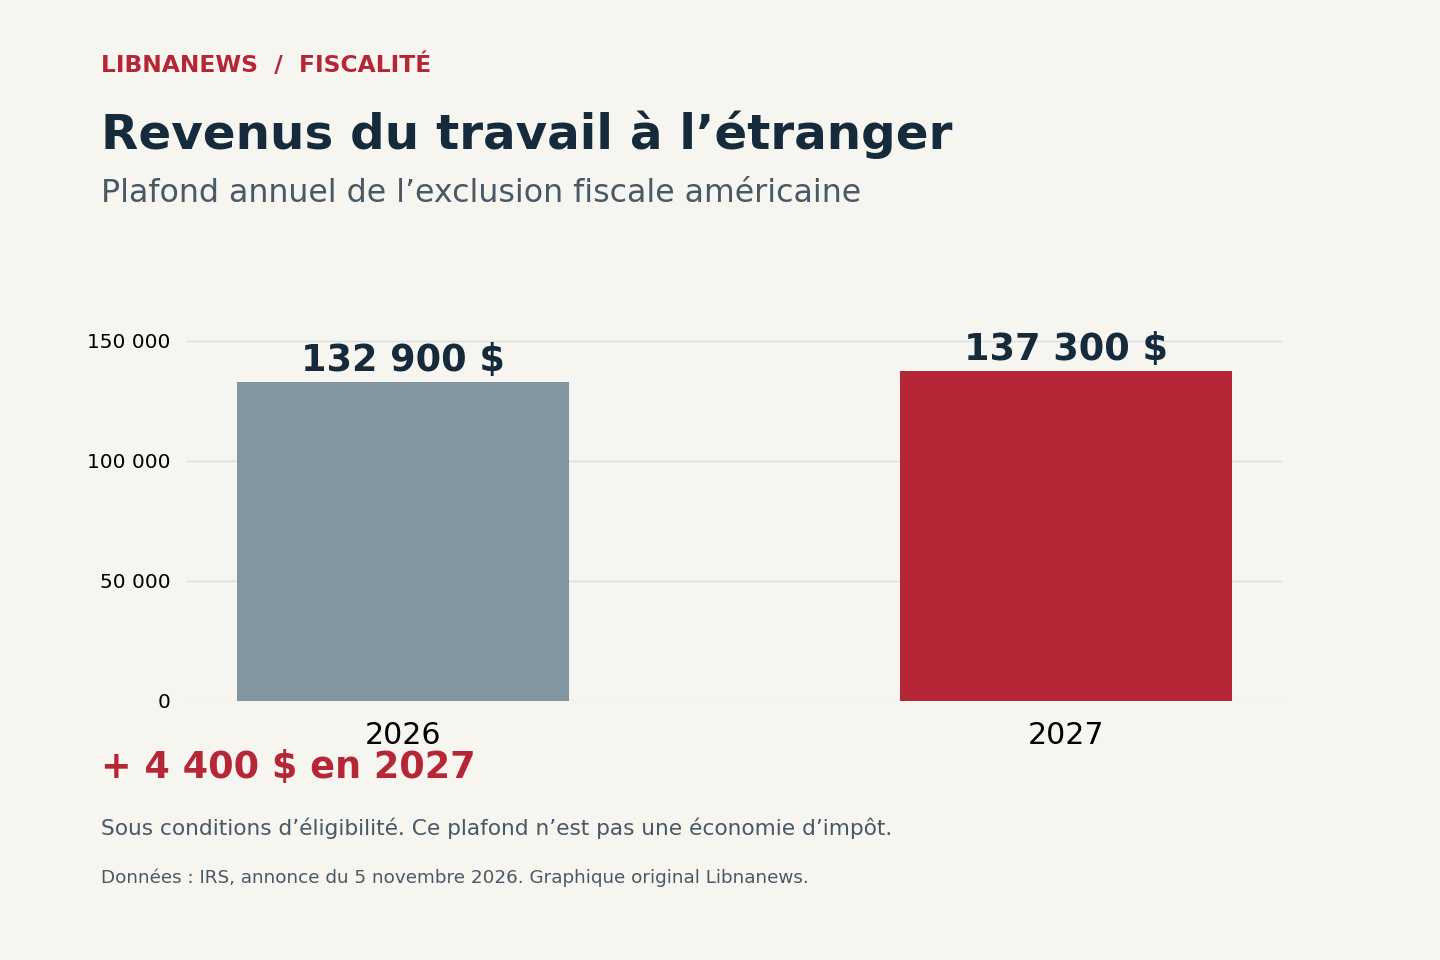
Le plafond annuel de la « foreign earned income exclusion » passe de 132 900 à 137 300 dollars. L’augmentation atteint 4 400 dollars. Ce dispositif permet, sous conditions, d’exclure des revenus professionnels étrangers du calcul de l’impôt fédéral sur le revenu. Il ne s’agit ni d’un versement ni d’une exemption générale de toutes les ressources perçues hors des États-Unis.
Pour y prétendre, il faut notamment disposer de revenus professionnels étrangers et d’un domicile fiscal professionnel situé dans un pays étranger. Les règles prévoient ensuite différents tests. Un citoyen américain peut notamment satisfaire au critère de résidence effective à l’étranger pendant une période ininterrompue comprenant une année fiscale entière.
Une autre voie repose sur une présence physique à l’étranger d’au moins 330 journées complètes pendant douze mois consécutifs. Les conditions applicables aux résidents fiscaux américains qui ne sont pas citoyens américains présentent des particularités. Le seul fait de posséder un logement au Liban ou d’y séjourner ne permet donc pas de conclure à l’éligibilité.
La nature des sommes reçues reste déterminante. Le dispositif vise des revenus du travail, comme des salaires ou des honoraires. Les pensions et rentes n’entrent pas dans cette définition. Pour les travailleurs indépendants éligibles, l’exclusion peut réduire l’impôt sur le revenu sans réduire la taxe américaine sur le travail indépendant.
Pour un citoyen américain vivant au Liban, le nouveau plafond peut ainsi avoir une portée concrète. Mais il ne dispense pas automatiquement de déposer une déclaration américaine. Les revenus mondiaux restent en principe concernés par le système fiscal américain. Les avantages disponibles doivent être demandés dans la déclaration appropriée.
Le crédit pour enfant augmente de 100 dollars
Le crédit d’impôt maximal pour enfant atteindra 2 300 dollars en 2027, contre 2 200 dollars en 2026. La part susceptible d’être remboursable passera à 1 800 dollars, soit également 100 dollars supplémentaires. Ces plafonds ne garantissent pas que chaque famille percevra le montant maximal. L’éligibilité et le calcul demeurent soumis aux règles du crédit.
La différence avec la déduction forfaitaire est essentielle. Un crédit agit sur l’impôt calculé, tandis qu’une déduction agit sur le revenu imposable. Le caractère remboursable répond encore à une autre question : la possibilité de recevoir une partie du crédit au-delà de l’impôt dû. Additionner directement tous les plafonds annoncés ne donne donc pas l’économie fiscale d’un ménage.
Les contribuables ayant des revenus ou des attaches dans plusieurs pays devront également examiner leurs obligations déclaratives distinctes. Certaines déclarations de comptes étrangers restent exigibles même en l’absence de revenu imposable produit par ces comptes. La revalorisation du plafond des revenus professionnels ne les supprime pas.
Les montants publiés constituent désormais les repères fédéraux pour préparer l’année 2027. Leur application à une situation individuelle demande de vérifier le statut déclaratif et les conditions de chaque dispositif. D’éventuelles modifications législatives ultérieures pourraient entraîner de nouvelles instructions avant le dépôt des déclarations de 2028.

Commentaires