

Ce jeudi 5 novembre, Wall Street subit une forte correction, particulièrement marquée dans la technologie, tandis que le baril reprend une partie du terrain perdu la veille. Les résultats des fabricants de puces montrent pourtant une demande toujours vigoureuse dans les centres de données. Ce décalage entre activité industrielle et prix des actions constitue le fil conducteur de notre dossier économique du soir. Autre avertissement : la Banque d’Angleterre relève son taux directeur à 4 %, au moment où le renchérissement de l’énergie menace de prolonger l’inflation.
Cette édition réunit les cotations disponibles avant 19 heures à Beyrouth, les dernières publications économiques américaines et les comptes de quatre entreprises. Les séances n’étant pas synchronisées, les chiffres européens, asiatiques et américains ne décrivent pas tous le même moment. Les heures de chaque relevé sont indiquées ci-dessous. Les comptes trimestriels servent à examiner les entreprises ; ils ne permettent pas, à eux seuls, d’expliquer chaque mouvement de leurs actions.
Photographie de couverture : archives Libnanews, publiée en juin 2019 et utilisée comme illustration.
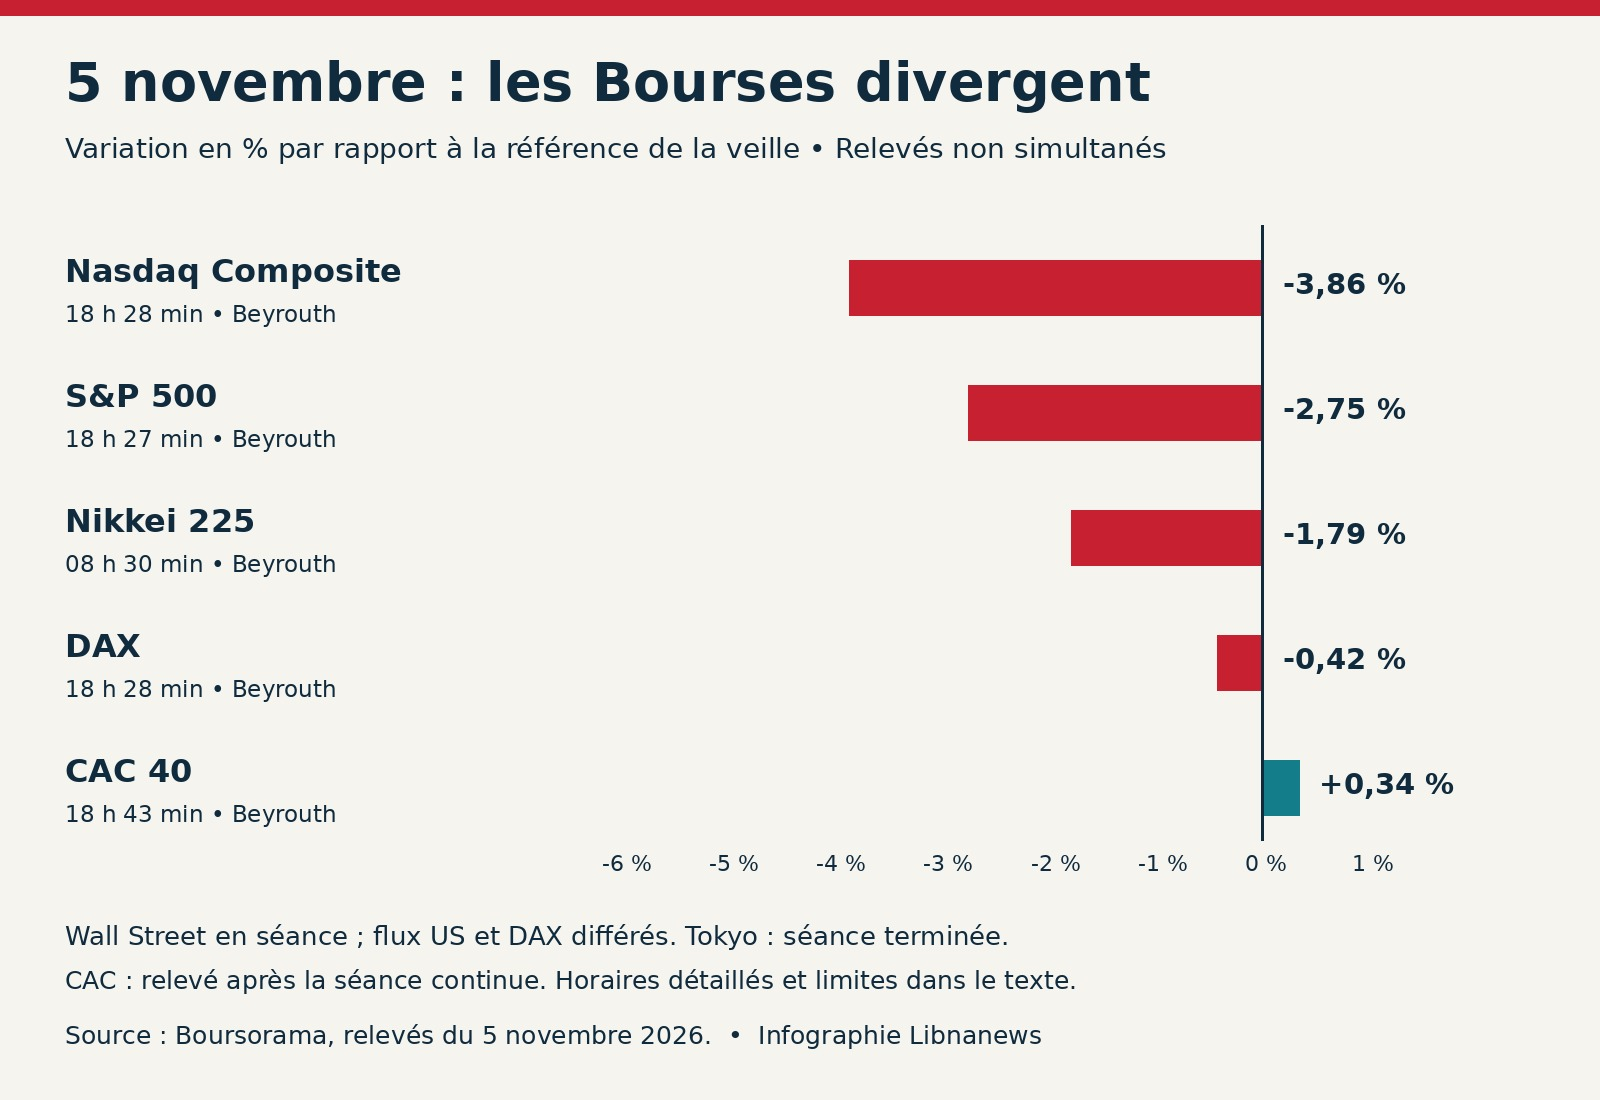
Bourses : Wall Street décroche, les écarts se creusent
- S&P 500 : 7 476,87 points (−2,75 %), horodatage 18 h 27 min 32 s à Beyrouth (16:27:32 UTC), cours différé.
- Nasdaq Composite : 24 743,44 points (−3,86 %), horodatage 18 h 28 min 29 s à Beyrouth (16:28:29 UTC), cours différé.
- CAC 40 : 8 205,37 points (+0,34 %), horodatage 18 h 43 min 15 s à Beyrouth (16:43:15 UTC), relevé après la séance continue, non présenté ici comme clôture définitive.
- DAX : 26 327,90 points (−0,42 %), horodatage 18 h 28 min 28 s à Beyrouth (16:28:28 UTC), cours différé.
- Nikkei 225 : 61 077,90 points (−1,79 %), horodatage 08 h 30 min 01 s à Beyrouth (06:30:01 UTC), fin de séance japonaise.
Variations par rapport à la référence de la veille affichée par le fournisseur. Horodatages du site français convertis de l’heure de Paris vers Beyrouth et UTC. Les données américaines et allemandes sont signalées comme différées ; elles ne constituent pas une photographie simultanée ni la clôture de Wall Street. Le relevé japonais appartient à la séance déjà achevée.
Reuters relie une partie des ventes aux craintes d’un encadrement plus strict de l’expansion des centres de données, après la défaite républicaine aux élections de mi-mandat. Les investisseurs réévaluent ainsi le rythme possible des projets d’IA. Cette réaction porte sur les conditions futures de développement : elle ne mesure pas directement les commandes déjà livrées ni les bénéfices enregistrés par les entreprises.
L’écart entre les indices mérite autant d’attention que leur direction. Le Nasdaq concentre davantage de sociétés dont la valeur repose sur des bénéfices attendus à long terme. Lorsque les investisseurs réévaluent le rendement qu’ils exigent ou le prix qu’ils acceptent de payer pour la croissance, ces valeurs peuvent subir des ajustements particulièrement rapides. Une forte baisse de l’indice ne prouve toutefois ni l’effondrement de la demande d’intelligence artificielle, ni une dégradation équivalente de chaque entreprise qui le compose.
Le CAC 40 et le DAX ont des structures différentes, avec des poids variables de l’industrie, de la finance, du luxe ou de l’énergie. Une comparaison de leurs seules variations ne mesure donc pas directement la santé relative des économies française et allemande. Les groupes cotés réalisent aussi une part importante de leurs ventes hors de leur pays. Pour interpréter la séance, il faut séparer l’effet des secteurs, celui des monnaies et les nouvelles propres aux entreprises. Attribuer tout le mouvement à un événement politique unique ferait disparaître ces différences.
La même prudence vaut pour Tokyo. La séance asiatique était déjà terminée au moment de l’accélération du recul américain observée dans nos relevés. Le Nikkei ne constitue donc pas une réaction à cette phase de Wall Street. Ce décalage est utile pour la lecture du lendemain : l’ouverture asiatique permettra de voir comment les investisseurs de la région absorbent les mouvements américains, puis comment les valeurs exportatrices réagissent aux devises et aux commandes attendues.
La question immédiate porte sur l’ampleur et la durée de la baisse. Une correction concentrée dans quelques grandes capitalisations n’a pas le même sens qu’un recul généralisé accompagné d’un durcissement du crédit. Notre photographie du soir ne permet pas de conclure sur ce deuxième scénario. Il faudra regarder la clôture américaine, la diffusion du mouvement entre secteurs et la capacité du marché à absorber les nouvelles économiques attendues vendredi.
Pétrole : le rebond du jour n’efface pas la chute de mercredi
Dans les séries de référence diffusées par Boursorama, le Brent est affiché à 97,37 dollars le baril (+2,91 %), horodatage 18 h 33 min 23 s à Beyrouth (16:33:23 UTC). Le WTI, série ICE WBS, est à 90,76 dollars (+3,12 %), à 18 h 33 min 11 s (16:33:11 UTC). Ces deux flux sont différés. L’échéance précise n’étant pas affichée sur ces pages, ces niveaux sont cités comme séries indicatives, sans les assimiler à un contrat de livraison déterminé ni calculer un écart entre contrats.
Le point de comparaison reste la forte baisse de la veille. Le règlement du mercredi 4 novembre rapporté par Xinhua place le Brent pour livraison en janvier à 94,62 dollars le baril, en recul de 8,67 %, et le WTI de décembre coté au Nymex à 88,12 dollars, en baisse de 8,29 %. Ces contrats datés ne doivent pas être confondus avec une série indicative dont le fournisseur ne précise pas l’échéance. Ils donnent néanmoins l’ordre de grandeur du choc intervenu avant la séance de jeudi.
Un mouvement journalier positif peut donc coexister avec un prix encore nettement inférieur à celui d’avant la chute. L’arithmétique compte : après une baisse de 8,67 %, il faut une hausse d’environ 9,5 % pour retrouver le niveau de départ. Le calcul porte sur la variation du prix, pas sur une prévision. Parler simplement de « pétrole en hausse » sans préciser la période donnerait ici une impression trompeuse de retournement complet.
Pour les entreprises, le prix du baril n’est qu’un élément de la facture énergétique. Le raffinage, le transport, l’assurance, les taxes et le calendrier des achats déterminent aussi le coût payé. Selon la forme et l’échéance de ses couvertures, une compagnie aérienne peut ne pas bénéficier immédiatement de toute baisse du brut. Un industriel peut, à l’inverse, rester exposé à l’électricité ou au gaz alors que le pétrole se détend. Les résultats d’un groupe énergétique dépendent eux-mêmes de son activité : extraction, raffinage et distribution ne réagissent pas de la même façon.
Les stocks américains apportent un repère physique. Selon les chiffres de l’EIA publiés le 4 novembre et rapportés par Reuters, les réserves commerciales de brut ont diminué de 865 000 barils sur la semaine achevée le 30 octobre, à 409,8 millions. Les stocks de distillats, qui comprennent le diesel et le fioul de chauffage, ont reculé de 3,6 millions de barils, à 99,3 millions. L’essence a enregistré une baisse plus réduite, de 222 000 barils, à 209 millions.
Ces variations montrent pourquoi le suivi du seul brut est insuffisant. Une tension sur le diesel peut renchérir le transport routier et certaines activités agricoles, même lorsque le baril de référence baisse. Mais une diminution hebdomadaire des stocks ne prouve pas, isolément, une pénurie : les importations, les exportations, le fonctionnement des raffineries et la saison modifient aussi les volumes disponibles. La série devient plus informative lorsqu’on la rapproche de plusieurs semaines et des capacités de livraison.
Or, devises et matières premières : distinguer le cours de son usage
L’once d’or, référence SIX diffusée par Boursorama, s’établit à 4 117,70 dollars (+1,33 %), au relevé de 18 h 43 min 17 s à Beyrouth (16:43:17 UTC). Il s’agit de la référence par once troy, soit environ 31,1 grammes, et non du prix facturé pour une pièce ou un bijou. Pour les devises, le taux de référence publié par la BCE le 5 novembre est de 1 euro pour 1,1224 dollar. Ce taux quotidien de référence n’est ni une cotation instantanée ni un tarif de conversion bancaire.
Le prix de l’or mérite d’être lu avec le dollar et les taux réels, c’est-à-dire les rendements corrigés de l’inflation attendue. Le métal ne verse pas de revenu. Son attrait relatif change donc avec la rémunération d’autres actifs, mais aussi avec la demande de protection et les achats institutionnels. Une séance où l’or monte pendant que les actions baissent est compatible avec une recherche de sécurité ; elle ne démontre pas que tous les acheteurs poursuivent ce même objectif.
Pour les matières premières industrielles, le problème du calendrier est particulièrement concret. Le relevé de cuivre disponible lors de notre collecte portait encore la date du 4 novembre. Il n’est donc pas présenté comme un cours du jeudi. Un chiffre ancien peut rester utile pour suivre une tendance, à condition de garder sa date. Il devient trompeur lorsqu’il est placé, sans avertissement, à côté de cotations actualisées quelques minutes auparavant. La même règle vaut pour les prix agricoles et les marchés locaux moins fréquemment documentés.
Entreprises : l’IA accélère, mais tous les revenus ne suivent pas
Les résultats qui alimentent la séance du 5 novembre dessinent une économie numérique à plusieurs vitesses. Les fabricants les plus exposés aux centres de données bénéficient d’une forte demande de puissance de calcul. Les débouchés grand public restent beaucoup moins porteurs. Pour lire ces publications, deux distinctions deviennent essentielles : entre revenus déjà réalisés et objectifs commerciaux, puis entre bénéfices comptables et indicateurs ajustés. Les comptes de Qualcomm, d’AMD et d’Arm permettent de mesurer ces écarts. En Europe, BT illustre une autre difficulté : convertir la modernisation des réseaux en trésorerie disponible.
Qualcomm, une diversification qui doit encore compenser les smartphones
Publié le 4 novembre, le communiqué de résultats de Qualcomm pour son quatrième trimestre fiscal, clos le 27 septembre 2026, montre un chiffre d’affaires comptable GAAP de 10,322 milliards de dollars, en recul de 8 % sur un an. Les ventes de puces pour téléphones chutent de 26 %, à 5,137 milliards. L’automobile progresse de 89 %, à 1,990 milliard, mais son poids reste insuffisant pour effacer ce recul. Le bénéfice dilué par action atteint 1,17 dollar selon les normes GAAP, contre 2,17 dollars après les ajustements retenus par le groupe.
La comparaison annuelle exige une précaution supplémentaire. Le bénéfice net GAAP de l’exercice 2026 bondit de 146 %, à 13,628 milliards de dollars, avec un avantage fiscal de 5,7 milliards lié à la reprise d’une provision pour dépréciation d’actifs d’impôt différé. Le bénéfice net ajusté baisse, lui, de 15 %. Ce contraste interdit de présenter la hausse du bénéfice comptable comme une accélération équivalente de l’activité. Qualcomm réaffirme parallèlement un objectif de 5 milliards de dollars de revenus dans les centres de données pour l’exercice 2027 : il s’agit d’une prévision, non de ventes réalisées.
Selon Reuters, qui a interrogé le directeur général Cristiano Amon, les perspectives du prochain trimestre n’intègrent plus de ventes de puces à Apple. L’agence relève aussi que les ventes de puces pour téléphones restent sous les attentes des analystes. L’enjeu industriel est donc précis : les nouveaux débouchés doivent remplacer une partie du socle historique, avant même de produire une croissance supplémentaire.
AMD et Arm : la demande de calcul ne dispense pas de lire le détail
AMD présente la face la plus dynamique du cycle. Ses résultats publiés le 3 novembre, pour le trimestre clos le 26 septembre, affichent 13,377 milliards de dollars de revenus, en hausse de 45 %. Le segment centres de données atteint environ 8,5 milliards, soit une progression de 97 %. Le bénéfice dilué par action s’établit à 1,46 dollar en GAAP et à 2,09 dollars en données ajustées. Pour le quatrième trimestre, la direction vise environ 17 milliards de dollars de chiffre d’affaires, avec une marge de variation de 3 %.
Cette vigueur n’est pas uniforme : les revenus du jeu vidéo reculent de 40 %, à 773 millions de dollars. La lecture économique tient donc à la composition des ventes. Les commandes destinées aux infrastructures de calcul peuvent tirer très fortement un groupe sans signaler une reprise générale des achats informatiques. L’objectif du trimestre suivant dépendra également de la montée en production annoncée par AMD ; une perspective ne constitue pas encore une livraison.
Le britannique Arm, dont les comptes sont présentés en dollars, apporte une nuance complémentaire. Sa publication du 4 novembre concerne le deuxième trimestre de l’exercice 2027, clos le 30 septembre 2026. Les revenus augmentent de 27 %, à 1,443 milliard de dollars. Mais les licences et autres revenus progressent de 50 %, contre 8 % pour les redevances. Le bénéfice par action est de 0,12 dollar en GAAP, contre 0,52 dollar en données ajustées. La direction prévoit 1,54 milliard de dollars de revenus au trimestre suivant, à 50 millions près.
Ces deux sources de recettes ne racontent pas exactement la même chose. Les licences rémunèrent notamment l’accès à la technologie ; les redevances sont liées aux puces commercialisées. Reuters souligne que les premières dépassent les estimations, tandis que les secondes leur sont inférieures. Une forte publication globale peut ainsi coexister avec une progression moins rapide des revenus attachés aux puces livrées. Arm précise d’ailleurs que la taille et le calendrier de certains contrats influencent les revenus de licences.
BT, des profits en hausse mais une trésorerie sous pression
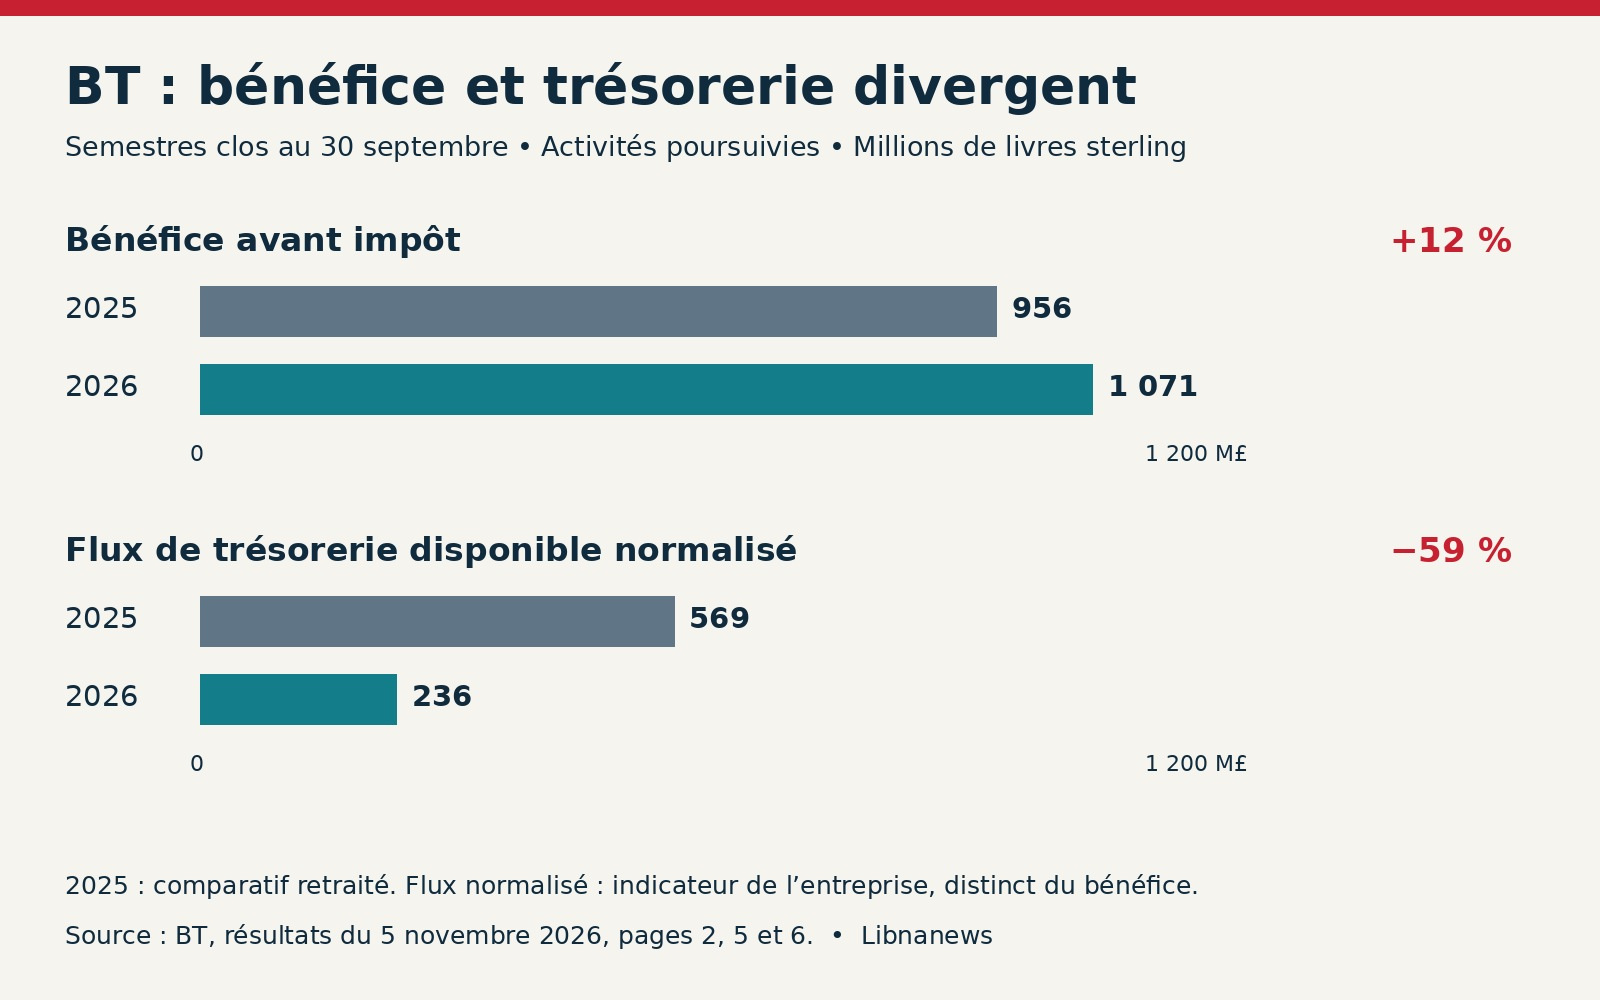
Les résultats semestriels publiés par BT le 5 novembre offrent un contrepoint européen. Sur les six mois clos le 30 septembre, les activités poursuivies dégagent 8,753 milliards de livres de chiffre d’affaires et 1,071 milliard de bénéfice avant impôt, ce dernier progressant de 12 %. L’EBITDA ajusté, à 4,097 milliards de livres, ne gagne que 1 %. Le flux de trésorerie disponible normalisé tombe à 236 millions de livres, en baisse de 59 %, sous l’effet notamment des mouvements du besoin en fonds de roulement.
BT maintient pourtant son objectif d’environ 2 milliards de livres de flux de trésorerie disponible normalisé pour l’exercice 2027, hors effets de l’acquisition de TalkTalk. L’écart entre performance semestrielle et objectif annuel restera donc central. L’atteinte de cette cible suppose une forte amélioration au second semestre. Ce flux est lui-même un indicateur normalisé, dont le périmètre exclut certains décaissements, notamment de restructuration. La croissance du bénéfice avant impôt ne suffit donc pas à décrire la capacité de financement du groupe.
Pourquoi une bonne activité peut accompagner une mauvaise séance
Les publications des groupes technologiques invitent à distinguer trois questions. La première concerne la demande réelle : des clients achètent-ils davantage de capacité de calcul ? Les ventes réalisées chez AMD apportent une réponse positive sur son périmètre. La deuxième porte sur la rentabilité : combien reste-t-il après les coûts de production, de recherche et de commercialisation ? La troisième est boursière : quel prix l’investisseur paie-t-il aujourd’hui pour ces revenus et pour ceux qu’il espère demain ? Une réponse favorable à la première ne garantit pas les deux autres.
Le passage de l’investissement à la rentabilité concerne toute la chaîne de l’IA. Les fabricants peuvent enregistrer leurs ventes avant que les exploitants de centres de données aient démontré le rendement complet de leurs équipements. Les entreprises utilisatrices doivent ensuite convertir ces capacités en économies, en nouveaux services ou en recettes supplémentaires. Chaque maillon suit son propre calendrier. Additionner les annonces d’investissement comme si elles représentaient autant de bénéfices futurs risquerait de confondre les dépenses des uns avec les recettes des autres, sans mesurer le bénéfice net de chaque maillon.
BT rappelle, dans un autre secteur, que le bénéfice et l’argent disponible ne progressent pas toujours ensemble. Une vente comptabilisée n’est pas forcément encaissée immédiatement. Les investissements et les délais de paiement peuvent absorber des liquidités pendant que le résultat s’améliore. Pour une entreprise qui modernise un réseau ou construit une infrastructure numérique, l’analyse doit donc porter sur le financement du programme, sa durée et les revenus effectivement générés, au-delà du seul bénéfice annoncé.
Taux et emploi : des signaux économiques qui ne racontent pas la même histoire
La Banque d’Angleterre a relevé jeudi son taux directeur de 3,75 % à 4 %. Huit membres ont choisi cette hausse d’un quart de point ; le neuvième souhaitait un demi-point. L’institution constate une inflation de 3,5 % en septembre et prévoit qu’elle pourrait approcher 5 % vers le milieu de 2027. Ce dernier chiffre est une projection, non un taux déjà observé. L’énergie reste au centre de ses préoccupations, même si elle relève encore peu de signes d’une diffusion durable du choc aux salaires et aux prix.
Pour les ménages et les entreprises britanniques, une hausse de taux agit progressivement. Elle modifie le coût de nouveaux crédits et de certains refinancements, mais pas nécessairement toutes les mensualités dès le lendemain. Pour les marchés internationaux, la décision rappelle surtout qu’un reflux récent du pétrole ne suffit pas à effacer les pressions accumulées sur les prix. Les banques centrales doivent apprécier la persistance du choc et ses conséquences sur les comportements, plutôt que suivre chaque variation quotidienne du baril.
Aux États-Unis, les demandes initiales d’allocation chômage publiées jeudi atteignent 189 000 pour la semaine achevée le 31 octobre, soit 6 000 de moins que le chiffre révisé de la semaine précédente. La moyenne sur quatre semaines s’établit à 194 750. Les demandes continues concernent une autre semaine : elles montent à 1,718 million pour celle du 24 octobre. Mélanger ces deux dates ou assimiler ce total au nombre national de chômeurs conduirait à une lecture erronée.
Des demandes initiales faibles signalent peu de nouveaux licenciements couverts par ce dispositif. Elles ne renseignent pas directement sur la facilité à retrouver un poste, sur les créations d’emplois ou sur les personnes qui restent hors du système d’indemnisation. Le rapport mensuel attendu vendredi apportera donc des informations complémentaires. Il permettra notamment de rapprocher l’évolution de l’emploi, des rémunérations et de la participation au marché du travail.
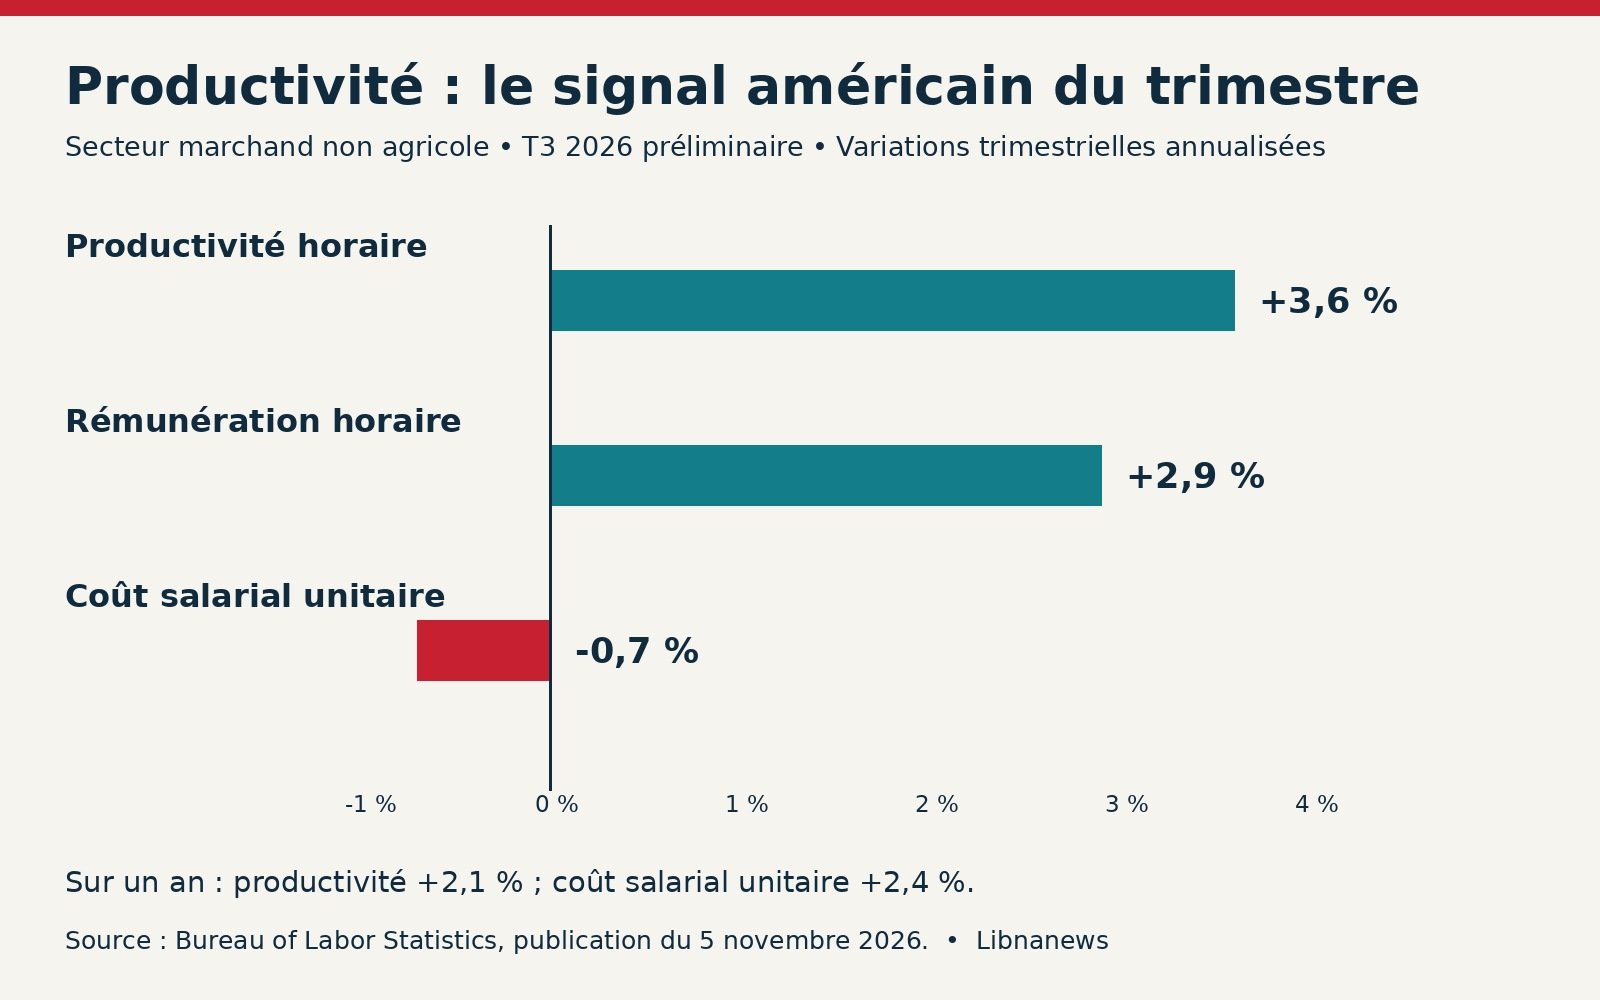
Une autre publication de jeudi mérite d’être rapprochée de l’IA sans lui attribuer trop vite ses résultats. Selon le Bureau of Labor Statistics, la productivité du secteur marchand non agricole américain progresse de 3,6 % au troisième trimestre en rythme annualisé, dans une estimation préliminaire. Sur un an, sa hausse est de 2,1 %. Les coûts salariaux unitaires diminuent de 0,7 % en rythme trimestriel annualisé, mais augmentent encore de 2,4 % sur un an. Ces indicateurs agrégés ne permettent pas d’isoler la contribution de l’intelligence artificielle.
Au Liban, le prix de l’énergie et l’accès au financement restent liés
Pour une économie importatrice, une baisse durable du pétrole peut alléger les paiements extérieurs nécessaires à l’achat d’énergie. Au Liban, son effet sur les ménages dépend aussi des modalités de distribution, de la production électrique disponible et des achats de carburant. Une seule séance de marché ne permet pas de chiffrer l’économie à venir. Le montant effectivement payé varie avec les volumes importés, le moment où ils sont achetés et les coûts qui s’ajoutent au produit lui-même.
La monnaie de facturation crée un deuxième canal. Une entreprise dont les ventes sont encaissées dans une devise et les fournitures payées dans une autre peut voir sa marge évoluer sans changement de ses volumes. L’appréciation de l’euro face au dollar, par exemple, renchérit en dollars une facture européenne libellée en euros, toutes choses égales par ailleurs. La direction inverse peut alléger cette facture. Il faut examiner les contrats et les délais de paiement avant de transformer une variation de change en gain ou en perte.
Le financement constitue un obstacle distinct. Le déplacement américain annoncé du gouverneur Karim Saïd, prévu plus tard en novembre, doit comporter des échanges avec le Trésor et le FMI. Les consultations sur la restructuration bancaire et les dépôts se poursuivent. Aucun accord final ni calendrier de remboursement n’a été annoncé dans le compte rendu de la réunion avec le président Joseph Aoun. Une rencontre internationale ne peut donc pas être comptabilisée comme un financement déjà obtenu.
Pour les entreprises locales, le résultat concret attendu d’un assainissement bancaire serait un accès plus prévisible aux paiements et au crédit. Cette perspective suppose des bilans crédibles, une répartition transparente des pertes et des établissements viables. Elle ne peut reposer seulement sur une amélioration du discours. Tant que les ressources disponibles et les conditions de financement restent incertaines, un projet rentable sur le papier peut être différé faute de trésorerie. Les mouvements des grandes Bourses ne résument pas cette contrainte libanaise.
Le concept du jour : les effets de second tour de l’inflation
Une hausse du pétrole augmente directement le prix de certains carburants. C’est le premier effet. Elle peut ensuite renchérir le transport d’un produit, le chauffage d’un commerce ou l’électricité nécessaire à une usine. Les entreprises arbitrent alors entre relever leurs prix, réduire leur marge ou limiter d’autres dépenses. Ce sont d’abord les effets indirects du renchérissement énergétique, avec des délais et des intensités différentes selon les activités.
Les banques centrales surveillent surtout le risque que cette diffusion devienne persistante. Si chacun anticipe des hausses durables, les négociations salariales et les décisions de prix peuvent intégrer cette attente. Les effets de second tour désignent ces répercussions plus larges sur les salaires et les prix, susceptibles de maintenir l’inflation après le choc initial. Leur apparition n’est pas automatique. Elle dépend notamment de la concurrence, de la demande, des marges et des mécanismes d’indexation.
La productivité change également l’équation. Lorsqu’un salarié produit davantage par heure, une hausse de sa rémunération peut être absorbée sans augmentation équivalente du coût par unité produite. C’est pourquoi la lecture des salaires gagne à être rapprochée de celle de la productivité. Une progression salariale ne signifie pas mécaniquement que les prix devront augmenter d’autant.
Le concept importe aujourd’hui parce qu’il explique la différence entre un prix pétrolier qui recule et une banque centrale qui relève encore son taux. L’institution cherche à juger la durée du choc et sa diffusion future. Son instrument reste imparfait : un taux plus élevé ne produit pas de pétrole supplémentaire. Il agit surtout sur le crédit, la demande et les anticipations, avec le risque de ralentir l’activité. Tout l’enjeu est de mesurer si ce coût est nécessaire pour empêcher l’inflation de s’installer.
Vendredi : le rendez-vous américain de l’emploi
Le calendrier officiel américain prévoit la publication du rapport sur l’emploi d’octobre vendredi 6 novembre à 8 h 30 à New York, soit 15 h 30 à Beyrouth. Les créations d’emplois, les salaires et les révisions des mois précédents devront être lus ensemble. Un chiffre isolé peut être spectaculaire sans modifier à lui seul la tendance.
D’ici là, la clôture de Wall Street donnera la mesure finale de la correction de jeudi. Pour l’énergie, il faudra vérifier si le rebond du baril se maintient au-delà de la séance. Et pour les entreprises technologiques, la distinction restera la même : la croissance du marché, les profits réalisés et le prix payé en Bourse sont trois objets différents. Les réunir dans une seule formule enthousiaste ou alarmiste ferait perdre l’essentiel de l’information.

Commentaires