

L’excédent public libanais résiste-t-il aux factures impayées ? Le solde de caisse atteint 108 698 milliards de livres au premier semestre 2026. Pourtant, le Parlement examine encore un crédit destiné à régler une partie des dettes publiques envers Électricité du Liban. L’examen des transferts sociaux et des paiements annoncés montre pourquoi ces deux réalités peuvent coexister, mais aussi pourquoi les chiffres disponibles ne permettent pas de calculer un « vrai déficit » caché.
Ce 9 novembre, la commission des Finances a approuvé une enveloppe équivalant à 100 millions de dollars pour EDL. Elle doit financer une partie des factures d’administrations et d’organismes publics. Le vote en séance générale reste attendu jeudi 12 novembre. L’ouverture d’un crédit, son autorisation définitive et l’encaissement par EDL constituent trois étapes différentes.
Cette actualité pose une question plus large que le financement de l’électricité. Un État peut améliorer sa trésorerie grâce à davantage de recettes, à une moindre dépense ou à des paiements repoussés. Ces mécanismes n’ont ni les mêmes conséquences ni la même durée. Pour les distinguer, il faut suivre ce qui entre dans la caisse, mais également ce qui devient exigible sans être payé.
Ce que mesure vraiment l’excédent public
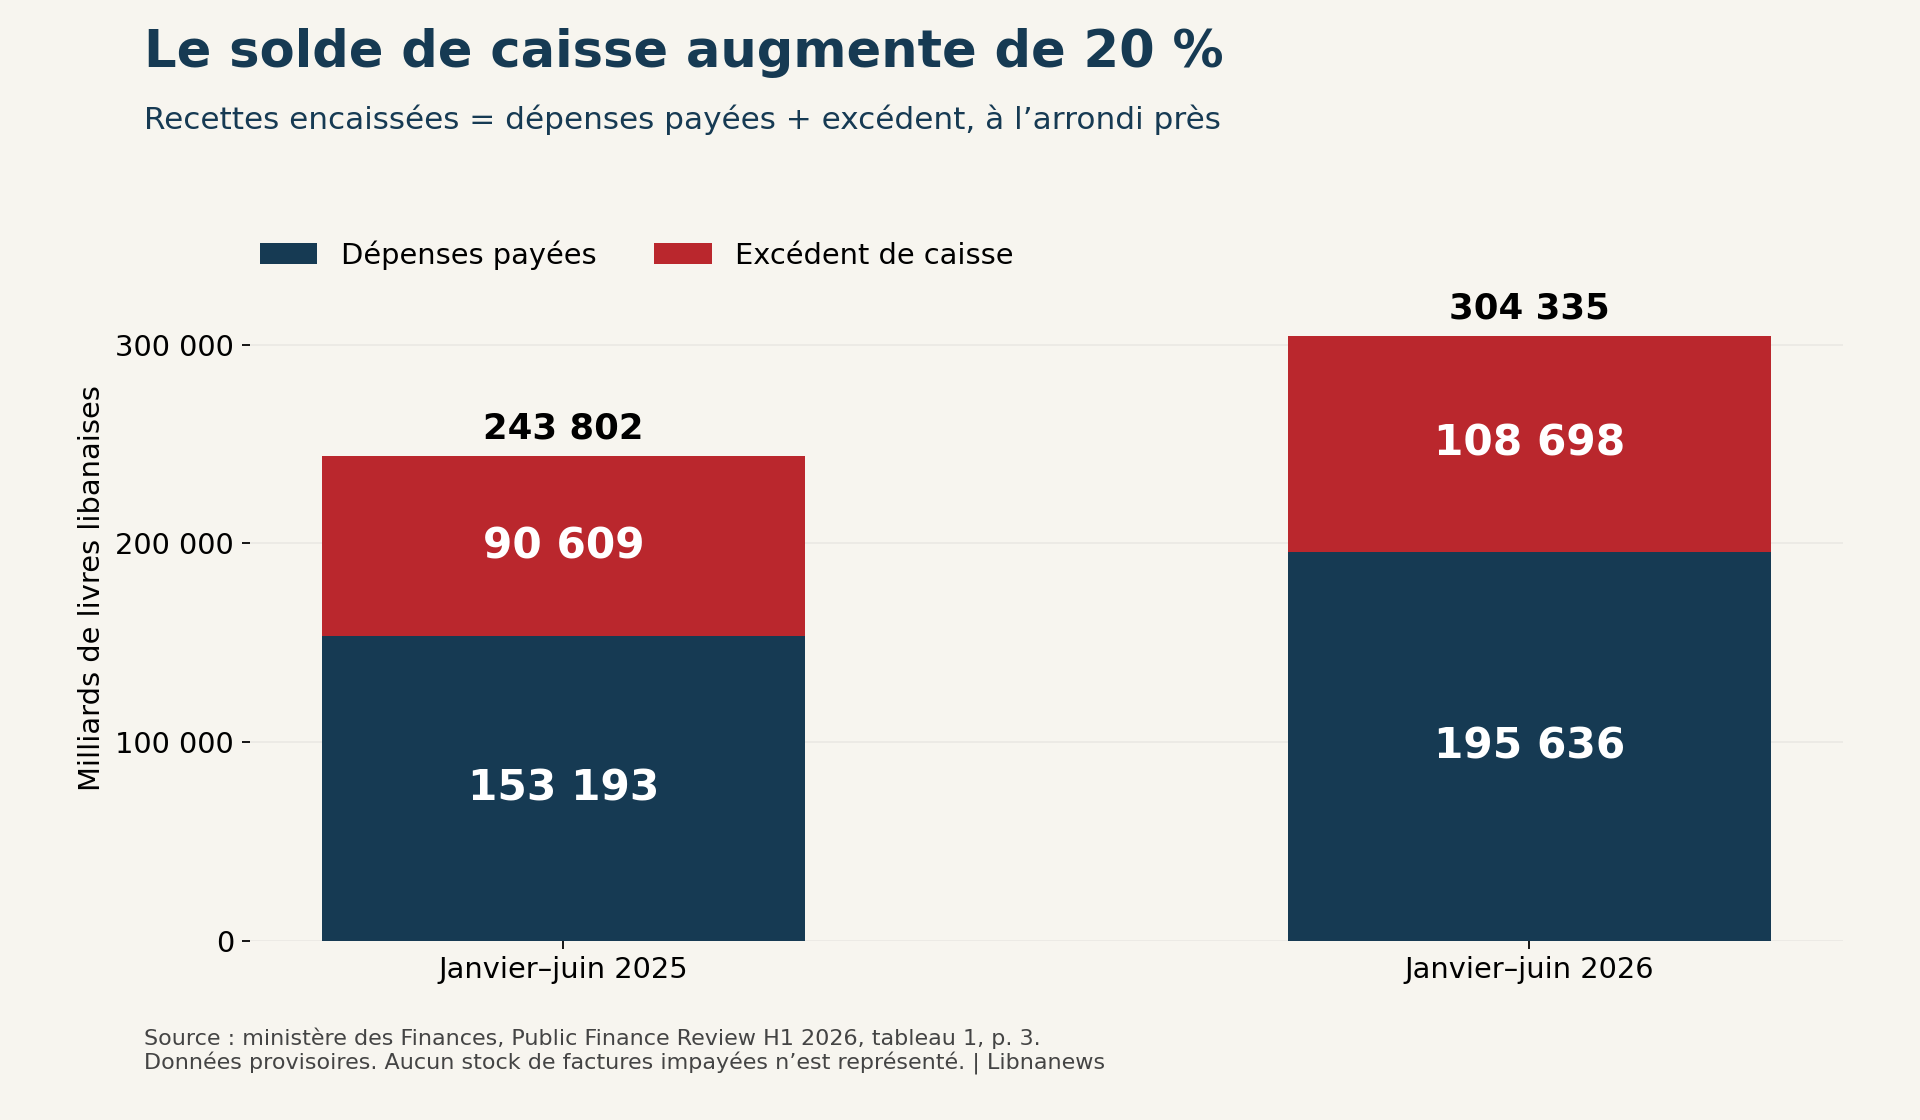
Le rapport semestriel des Finances recense 304 335 milliards de livres de recettes et dons et 195 636 milliards de dépenses. L’excédent publié atteint 108 698 milliards, contre 90 609 milliards un an auparavant. Les montants arrondis présentent un écart d’une unité entre la soustraction et le solde publié.
Les paiements augmentent donc, de 27,7 %. Leur hausse dépasse celle des recettes en pourcentage, mais pas en montant. Les recettes supplémentaires excèdent les dépenses supplémentaires d’environ 18 089 milliards de livres. Cette différence explique comptablement la progression du solde.
Le document, annoncé le 22 octobre, précise qu’il décrit des mouvements de liquidités. Ses chiffres restent provisoires, en attente de rapprochements et de reclassements. Il ne présente ni des comptes définitifs ni un inventaire complet des obligations publiques.
Une facture peut ainsi correspondre à un service déjà fourni sans apparaître parmi les paiements du semestre. Inversement, un règlement effectué en 2026 peut solder une prestation de 2024. Pour mesurer l’activité financée cette année, les dates de paiement ne suffisent pas.
La donnée manquante : la variation des dettes à payer
Le bon rapprochement ne consiste pas à soustraire tous les impayés connus de l’excédent semestriel. Il faut d’abord disposer d’un périmètre constant et de deux inventaires : au 31 décembre 2025 et au 30 juin 2026. Le stock final seul mélange des dettes anciennes et des factures nouvelles.
Dans une présentation simplifiée, les charges de la période correspondent aux paiements, augmentés de la variation des dettes correspondantes. Lorsque les dettes à payer grossissent, le solde de caisse paraît plus favorable que le solde intégrant ces charges. Lorsqu’un État rembourse des dettes anciennes, sa caisse se dégrade sans augmentation équivalente des services consommés pendant la période.
Cette relation exige plusieurs corrections. Les avances versées avant livraison ne sont pas des charges déjà réalisées. Les créances contestées, les annulations et les changements de valeur doivent être isolés. Les recettes à recevoir nécessitent également un rapprochement. Enfin, une facture non réglée ne constitue un arriéré qu’une fois son échéance dépassée.
Le diagnostic du FMI sur la gouvernance, daté d’octobre 2025 et publié en avril 2026, décrit précisément cette faiblesse. Il relève les difficultés pour définir et quantifier les arriérés. Le système d’information ne permet pas de déterminer correctement quand un paiement devient en retard. Ce constat institutionnel ne fournit pas un montant d’impayés pour juin 2026.
Les documents examinés ne livrent pas les deux stocks nécessaires. Ils permettent d’établir l’existence de dettes et de règlements dispersés. Ils ne permettent pas d’attribuer une fraction précise de l’excédent semestriel à l’accumulation d’arriérés.
Deux transferts absents, un effet mesurable mais limité
Deux lignes du rapport attirent l’attention. Les transferts à la Coopérative des fonctionnaires passent de 7 200 milliards de livres au premier semestre 2025 à zéro enregistré en 2026. Ceux à la Caisse nationale de sécurité sociale passent de 1 203 milliards à zéro. Leur réduction cumulée représente 8 403 milliards.
Cette différence équivaut à 46,5 % de l’augmentation de l’excédent entre les deux semestres. Il s’agit d’une contribution arithmétique de deux lignes de paiement à une variation globale, pas d’une mesure des arriérés. Le rapport ne dit pas que 8 403 milliards étaient exigibles pendant le semestre et sont restés impayés.
Un test permet néanmoins de situer les ordres de grandeur. Si ces deux transferts avaient simplement conservé leur montant nominal de 2025, toutes les autres opérations restant identiques, l’excédent 2026 aurait atteint 100 295 milliards de livres. Il serait encore supérieur de 10,7 % à celui de 2025.
Ce calcul ne reconstitue pas le budget qui aurait dû être exécuté. Il ne tient compte ni de nouveaux droits, ni de cotisations, ni des besoins réels des organismes. Il montre seulement que ces deux absences ne suffisent pas, à elles seules, à effacer l’amélioration du solde. Elles restent assez importantes pour demander une explication détaillée de leur calendrier.
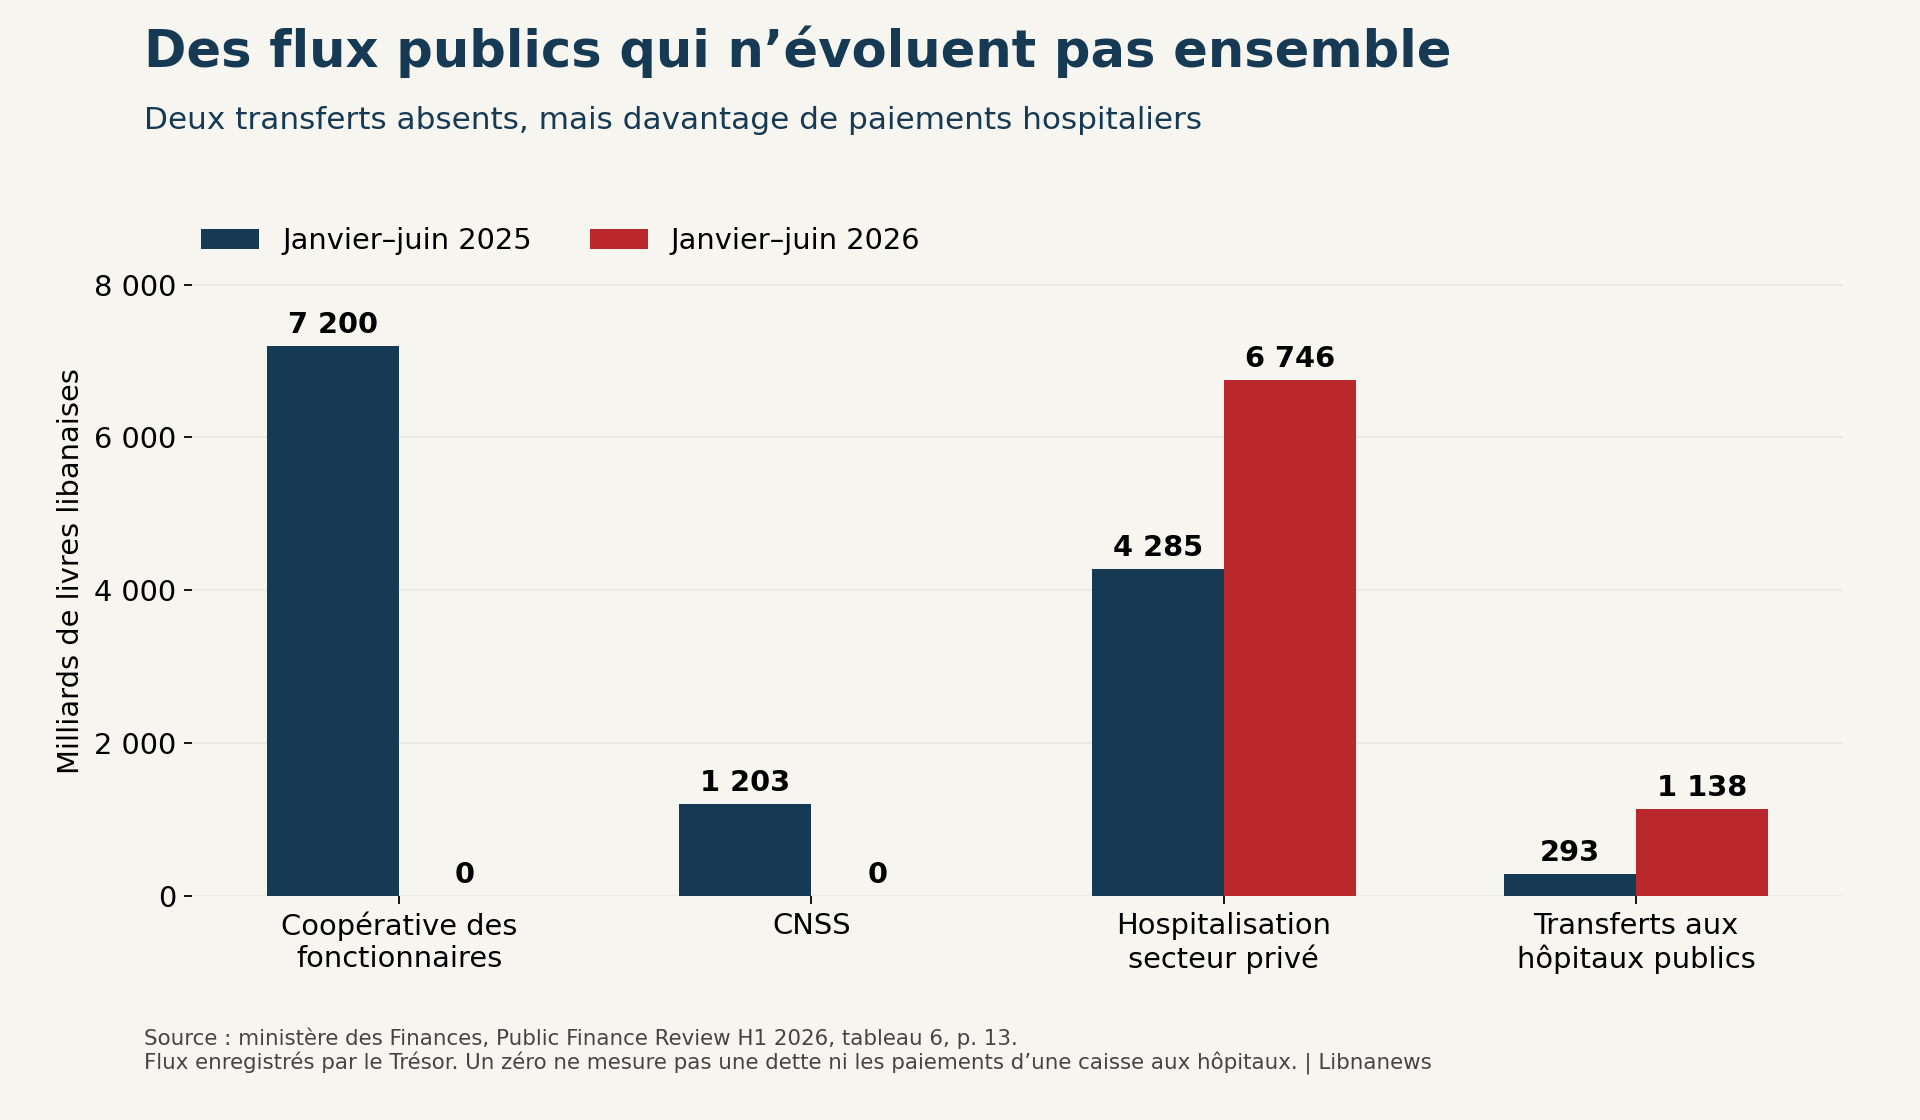
Les dépenses de santé ne diminuent pas toutes. Les paiements d’hospitalisation dans le secteur privé passent de 4 285 à 6 746 milliards de livres. Les transferts aux hôpitaux publics progressent de 293 à 1 138 milliards. Ces deux hausses totalisent 3 306 milliards. Une lecture uniforme de l’austérité masquerait donc des mouvements opposés.
Ces chiffres décrivent les flux du Trésor. Ils ne disent pas si tous les actes médicaux facturés ont été réglés. Ils ne mesurent pas non plus les paiements effectués par chaque organisme social avec ses propres ressources.
Pourquoi zéro transfert ne signifie pas zéro soin payé
Il faut distinguer deux relations financières : celle de l’État avec une caisse et celle de la caisse avec ses prestataires. La seconde dépend aussi des cotisations, des réserves disponibles, des avances et de son calendrier de règlement. Confondre les deux conduit à déclarer impayée une facture qui a parfois déjà été soldée.
Le 9 septembre, la Coopérative des fonctionnaires a ainsi déclaré n’avoir aucun arriéré envers ses hôpitaux conventionnés. Elle annonçait plus de 2 600 milliards de livres d’avances versées depuis le début de l’année. Ces avances étaient calculées en fonction des créances et des factures encore en vérification.
Il s’agit d’une déclaration de la direction, non d’un audit indépendant. Elle porte sur une période plus longue que le premier semestre. Elle ne résout donc pas la question des obligations éventuelles du Trésor envers la Coopérative. Mais elle interdit de transformer mécaniquement l’absence de transfert semestriel en absence de paiement aux établissements de soins.
La CNSS fournit un autre exemple, plus précisément documenté. Le 23 septembre, elle a annoncé le règlement d’environ 14 milliards de livres aux hôpitaux Raï et Bellevue. Les dossiers concernaient des prestations accumulées avant 2024, honoraires médicaux compris. Le communiqué mentionne des accords de règlement et des quittances, après validation des autorités compétentes.
Ces paiements réduisent des dettes anciennes de la CNSS envers deux établissements. Ils ne mesurent ni la dette totale de l’État envers la CNSS ni celle de l’ensemble des organismes envers les hôpitaux. Les additionner à une enveloppe du Trésor créerait un risque de double comptage.
EDL : un crédit voté en commission n’est pas un paiement
Le dossier électrique montre les mêmes différences de calendrier. Le crédit examiné le 9 novembre représente 8 950 milliards de livres, soit 100 millions de dollars à 89 500 livres. Son objet est de régler une partie des créances d’EDL sur le secteur public. La commission demande aussi une vérification du montant global.
On ne peut donc pas retrancher ces 100 millions de dollars du solde de janvier à juin. Le crédit relève d’une procédure de novembre. Les factures concernées ne sont pas ventilées par date dans les annonces examinées. Et aucun encaissement de cette enveloppe n’est confirmé à ce stade.
La situation varie également selon les débiteurs. Dans un communiqué du 25 octobre, le ministère de la Défense affirme avoir réglé la totalité de ses arriérés envers EDL, environ 11,43 millions de dollars, plus de deux mois auparavant. Il rappelle les remerciements du ministre de l’Énergie lors d’une visite le 21 août.
Cette déclaration ne vaut pas inventaire général des créances d’EDL. Elle oblige cependant à dater les listes de débiteurs. Un montant valable avant un règlement ne décrit plus nécessairement la situation suivante. Les paiements partiels et les accords d’échelonnement doivent aussi être distingués d’un apurement complet.
Une autre précaution concerne la consolidation. Le paiement d’une administration à EDL est une sortie pour l’une et une entrée pour l’autre. À l’échelle de tout le secteur public, ce transfert interne ne doit pas être compté deux fois. Il reste décisif pour EDL, qui doit financer ses achats et ses fournisseurs avec de la liquidité effectivement reçue.
Le coût économique d’une facture laissée en attente
Un retard ne supprime pas le coût d’un service déjà fourni. Il déplace son financement vers le prestataire. Celui-ci doit payer ses salariés, acheter ses intrants et couvrir ses échéances avant de recevoir l’argent public. S’il dispose de peu de trésorerie ou de crédit, le délai devient une contrainte de production.
Le diagnostic du FMI décrit un mécanisme supplémentaire : les fournisseurs peuvent intégrer le risque de retard à leurs prix. L’économie de caisse immédiate peut alors renchérir les achats suivants. La sélection des fournisseurs peut aussi se modifier au profit de ceux capables de supporter de longs délais.
Dans la santé, une tension de trésorerie peut affecter les conditions de prise en charge. Dans l’électricité, elle pèse sur la capacité de l’établissement à régler ses propres factures. Ces canaux expliquent pourquoi l’examen des finances publiques doit aller jusqu’au service rendu. Ils ne permettent pas, sans données de contrats et de paiement, de chiffrer un surcoût national actuel.
Il faut également séparer les retards des dépenses qui n’ont jamais été engagées. Renoncer à une opération d’entretien préserve la caisse, mais ne crée pas automatiquement une facture impayée. L’usure future de l’équipement constitue un autre problème économique. L’additionner aux arriérés donnerait un total sans définition cohérente.
La monnaie de la dette change également l’incidence du retard. Une créance fixée en livres peut perdre du pouvoir d’achat pendant l’attente. Le créancier en supporte alors une partie du coût, même si l’État finit par payer son montant nominal. Une créance indexée ou libellée en dollars obéit à une autre logique. Convertir toutes les anciennes factures au taux actuel sans vérifier leurs clauses ne reconstituerait pas leur valeur exigible.
C’est pourquoi la diminution de la valeur en dollars de certains arriérés, signalée dans le diagnostic du FMI, ne signifie pas nécessairement leur remboursement. Pour le fournisseur, recevoir une somme dépréciée et recevoir à temps la valeur contractuellement attendue produisent des résultats économiques différents. Les dossiers individuels doivent préciser quelle règle s’applique.
Ce qu’un état des impayés devrait rendre visible
Pour vérifier la qualité de l’excédent, un relevé exploitable devrait identifier chaque catégorie de créancier, la monnaie du contrat et les dates pertinentes. Il devrait séparer les factures reçues, les montants validés, les sommes échues et les litiges. Une dette contestée ne peut pas être traitée comme une obligation définitivement reconnue.
Le rapprochement devrait ensuite expliquer le passage d’un stock au suivant : nouvelles factures, paiements, annulations et réévaluations. Une ventilation par ancienneté permettrait de distinguer le traitement courant de l’accumulation durable. Elle rendrait également visible la priorité donnée à certains créanciers.
Enfin, les comptes doivent identifier le périmètre de chaque chiffre. Le Trésor, les municipalités, les établissements publics et les caisses sociales ne constituent pas une seule caisse. Leurs relations financières demandent un rapprochement, avec élimination des créances et dettes internes lorsque l’on présente un ensemble consolidé.
Le crédit EDL offre un prochain test concret. Après le vote attendu le 12 novembre, les informations décisives seront le texte adopté, les organismes concernés, les factures couvertes et la date d’encaissement. C’est ce suivi qui permettra de passer d’une autorisation budgétaire à une réduction vérifiable des impayés.

Commentaires