

Le décalage entre les prix immobiliers et les moyens des acheteurs libanais ne commence pas avec l’effondrement bancaire de 2019. Il était déjà visible au tournant des années 2000. Des archives publiques, des enquêtes de terrain et les dernières statistiques de ventes permettent de retracer sa formation : une offre conçue en partie comme placement, des revenus qui ne suivent pas, un crédit longtemps mobilisé pour soutenir les acquisitions, puis un marché devenu dépendant des dollars disponibles.
Un appartement peut rester proposé pendant des mois au même prix sans que cette stabilité prouve quoi que ce soit sur la somme que son propriétaire pourrait effectivement encaisser. Lorsque les acheteurs jugent le montant excessif et que le vendeur refuse de le réduire, la transaction disparaît. Le logement demeure, l’annonce aussi, mais aucun échange ne vient confirmer la valorisation. À l’échelle d’un quartier ou d’une catégorie de biens, ce blocage finit par peser sur les déménagements, les projets des ménages, la trésorerie des promoteurs et l’activité de construction.
Le Liban connaît ce problème depuis bien avant la disparition du financement bancaire ordinaire. En 2001, un rapport officiel décrivait déjà des immeubles neufs restant inoccupés plusieurs années avant de trouver un acheteur ou un locataire. Deux décennies plus tard, des enquêtes beyrouthines constataient encore une vacance élevée, particulièrement dans les segments chers. La crise financière a modifié les conditions de paiement et aggravé les difficultés d’accès. Elle n’a pas créé de toutes pièces le désajustement.
Comprendre cette histoire oblige à suivre plusieurs indicateurs à la fois. Le prix demandé, le prix effectivement signé, le nombre de ventes, la disponibilité du crédit, les loyers et l’occupation des logements ne racontent pas la même chose. Leurs divergences sont précisément le sujet de ce dossier, établi à partir des informations disponibles le 8 novembre 2026.
Moins de ventes en 2026, davantage de valeur enregistrée
Les derniers chiffres illustrent le problème. Selon le service de recherche économique de Crédit Libanais, le nombre de ventes immobilières enregistrées entre janvier et septembre 2026 atteint 41 138, contre 51 683 durant les neuf premiers mois de 2025. Le recul est de 20,4 %, soit 10 545 opérations de moins. Dans le même temps, leur valeur cumulée progresse de 3,3 %, passant de 394 090 à 407 100 milliards de livres, environ 4,40 à 4,55 milliards de dollars au taux de 89 500 livres.
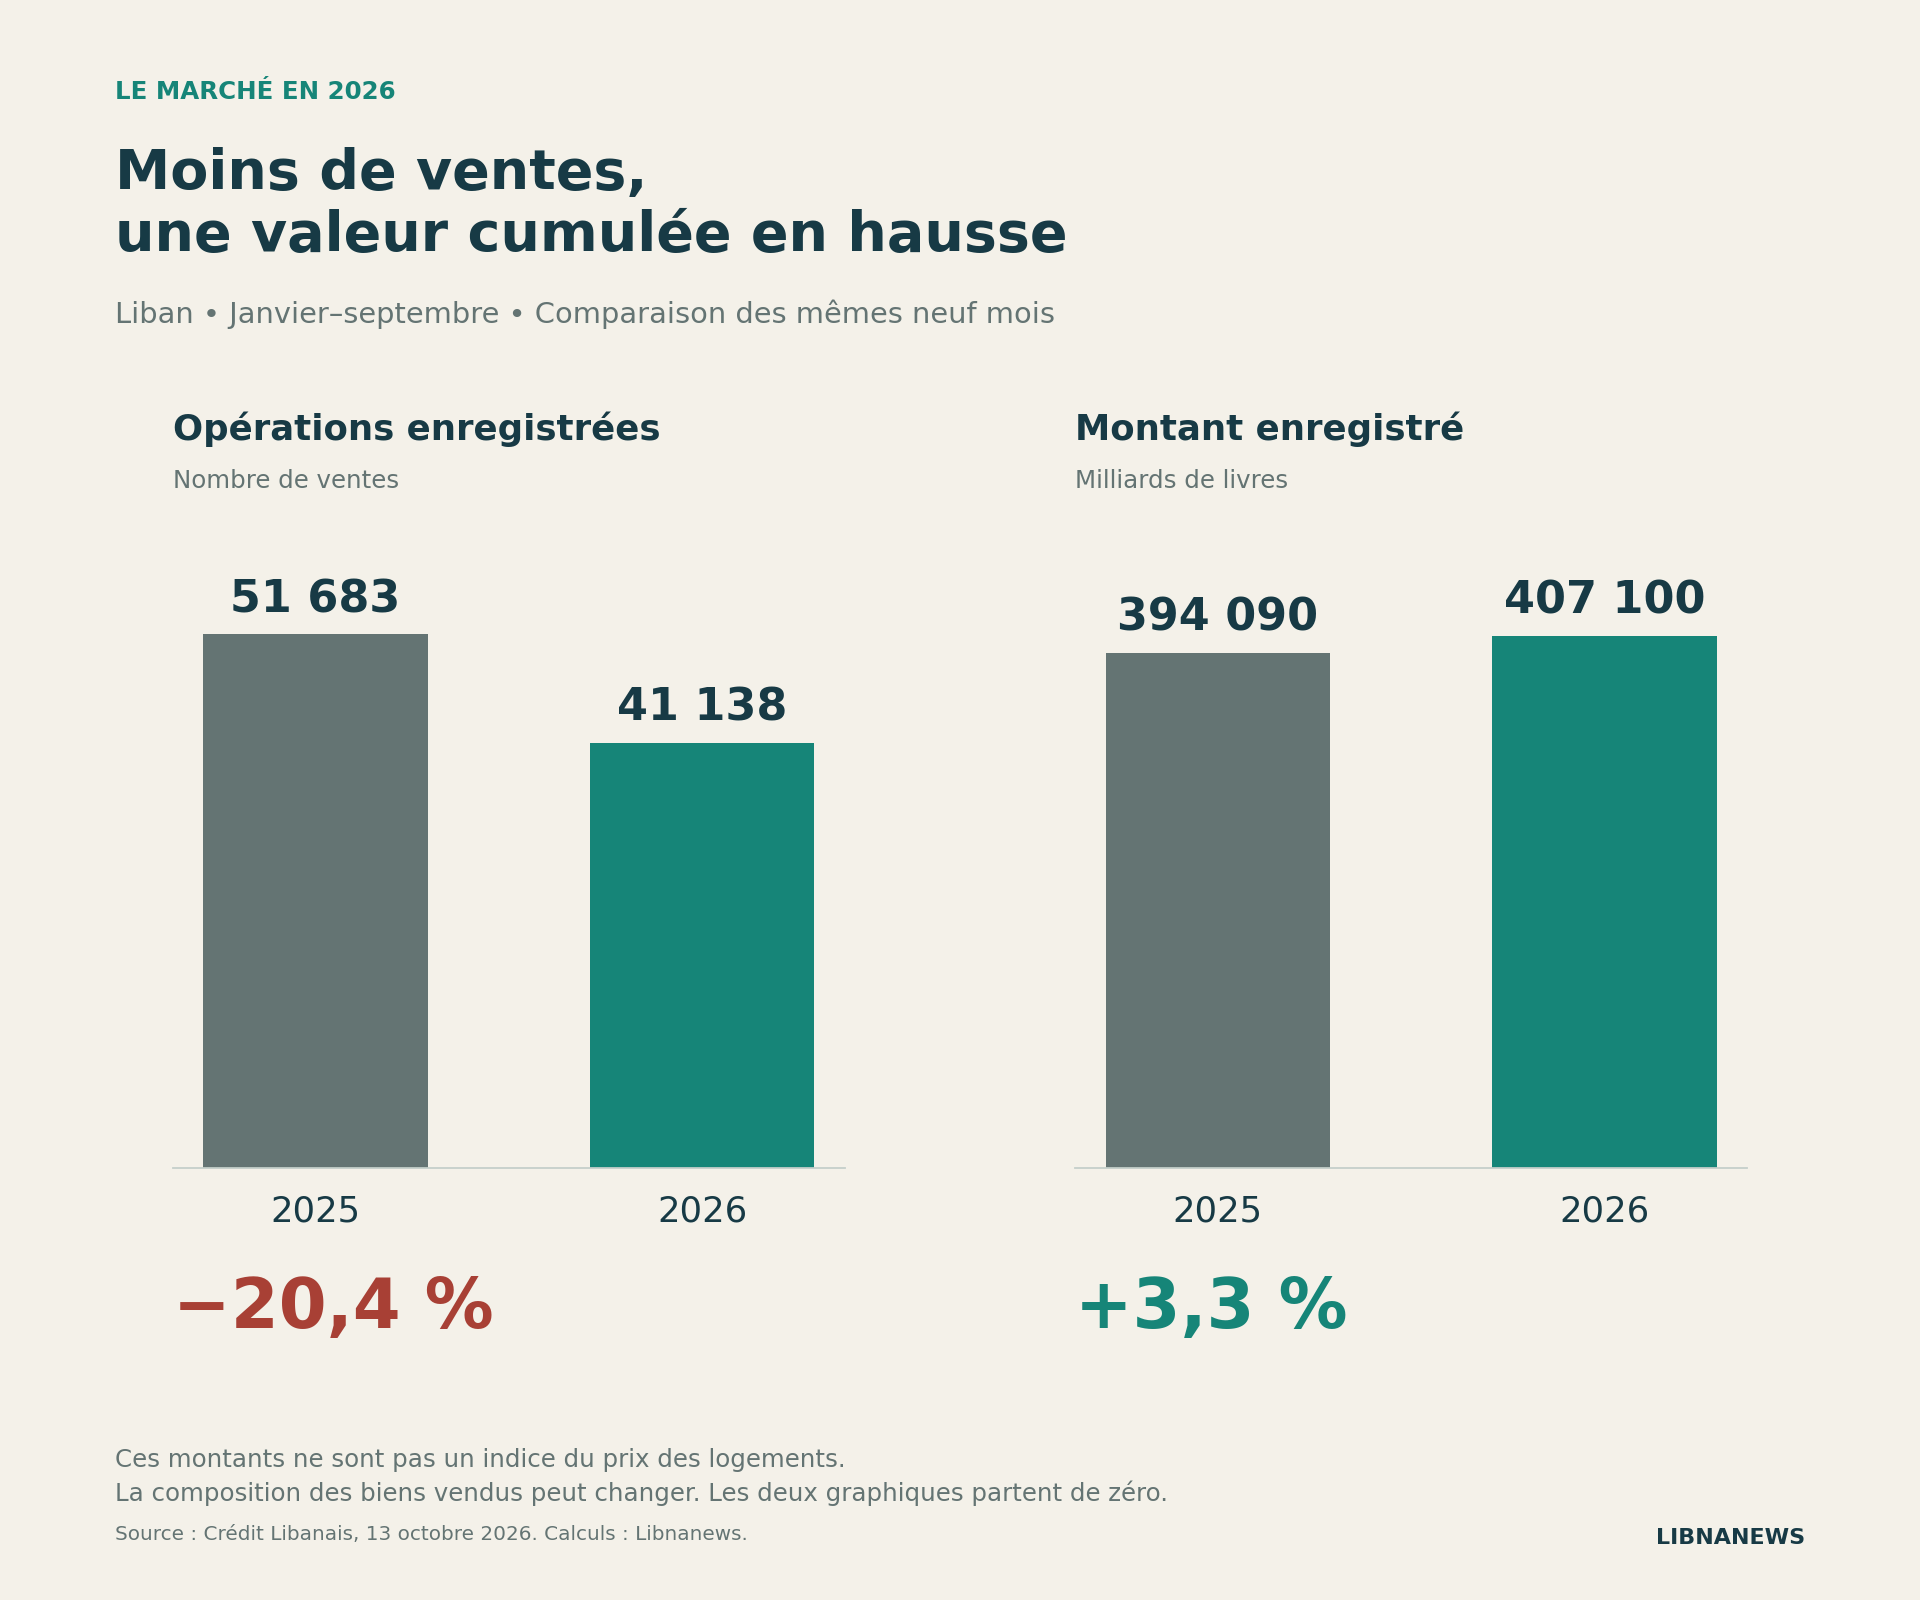
Cette divergence ne mesure pas une hausse générale du prix des appartements. Le montant moyen par opération augmente mécaniquement lorsque la valeur totale progresse tandis que le nombre d’actes diminue. Mais les ventes mêlent des logements, des terrains et d’autres biens, de tailles et de localisations différentes. Une plus forte proportion de grosses opérations suffit à relever cette moyenne. Sans connaître la composition des ventes et sans comparer des biens équivalents, on ne peut isoler un effet de prix.
La baisse du nombre d’enregistrements ne permet pas non plus de compter directement les acquéreurs ou les logements invendus. Un acheteur peut intervenir plusieurs fois ; un acte peut concerner plusieurs biens. Le calendrier administratif peut décaler celui de l’accord commercial. Ces réserves n’effacent pas le recul observé. Elles précisent ce qu’il signifie : le flux d’opérations enregistrées s’est réduit, alors que les montants cumulés n’ont pas suivi la même direction.
Pour apprécier la santé d’un marché, la question est donc plus large que celle de la résistance des prix. Combien de personnes peuvent encore acheter ? Quels biens se vendent ? À quel délai et avec quelle négociation ? Les ménages sans épargne extérieure peuvent-ils se financer ? Une activité concentrée sur les détenteurs de liquidités peut soutenir certaines valeurs tout en laissant de côté une grande partie de la demande de logement.
Une alerte officielle existait déjà avant 2000
Le rapport 2001 sur l’état de l’environnement du ministère libanais de l’Environnement contient un constat rarement rappelé dans les discussions immobilières. Reprenant les travaux de l’Administration centrale de la statistique, il recense 182 798 unités résidentielles vides en 1996–1997, soit 17,2 % du parc considéré. Les unités non résidentielles vides sont comptées séparément : 103 278, soit 26,4 %.
Le rapport décrit plusieurs causes : des constructions neuves qui restent longtemps sans vente ni location, une qualité insuffisante, des bâtiments situés dans des secteurs où la demande manque et des opérations destinées à un marché spéculatif plutôt qu’à une utilisation effective. Il distingue également les unités vides des bâtiments inachevés ou destinés à la démolition.
Ces données anciennes ne constituent pas un inventaire des seuls appartements proposés à la vente. Elles ne peuvent pas être comparées directement aux enquêtes beyrouthines récentes, dont le territoire et la méthode diffèrent. Elles établissent en revanche un point essentiel : la coexistence d’un parc inutilisé et de difficultés d’accès au logement était déjà reconnue par une source publique au milieu des années 1990.
Parler d’un problème installé au tournant des années 2000 est donc fondé. Faire de l’année 2000 une rupture statistique précise serait moins rigoureux. Le phénomène s’inscrit dans la reconstruction d’après-guerre et dans les cycles de financement qui l’ont accompagnée. Il a connu des phases différentes, avec des périodes de reprise, de hausse des valeurs, de stagnation et de correction.
Des cycles successifs, plutôt qu’un marché immobile pendant vingt-cinq ans
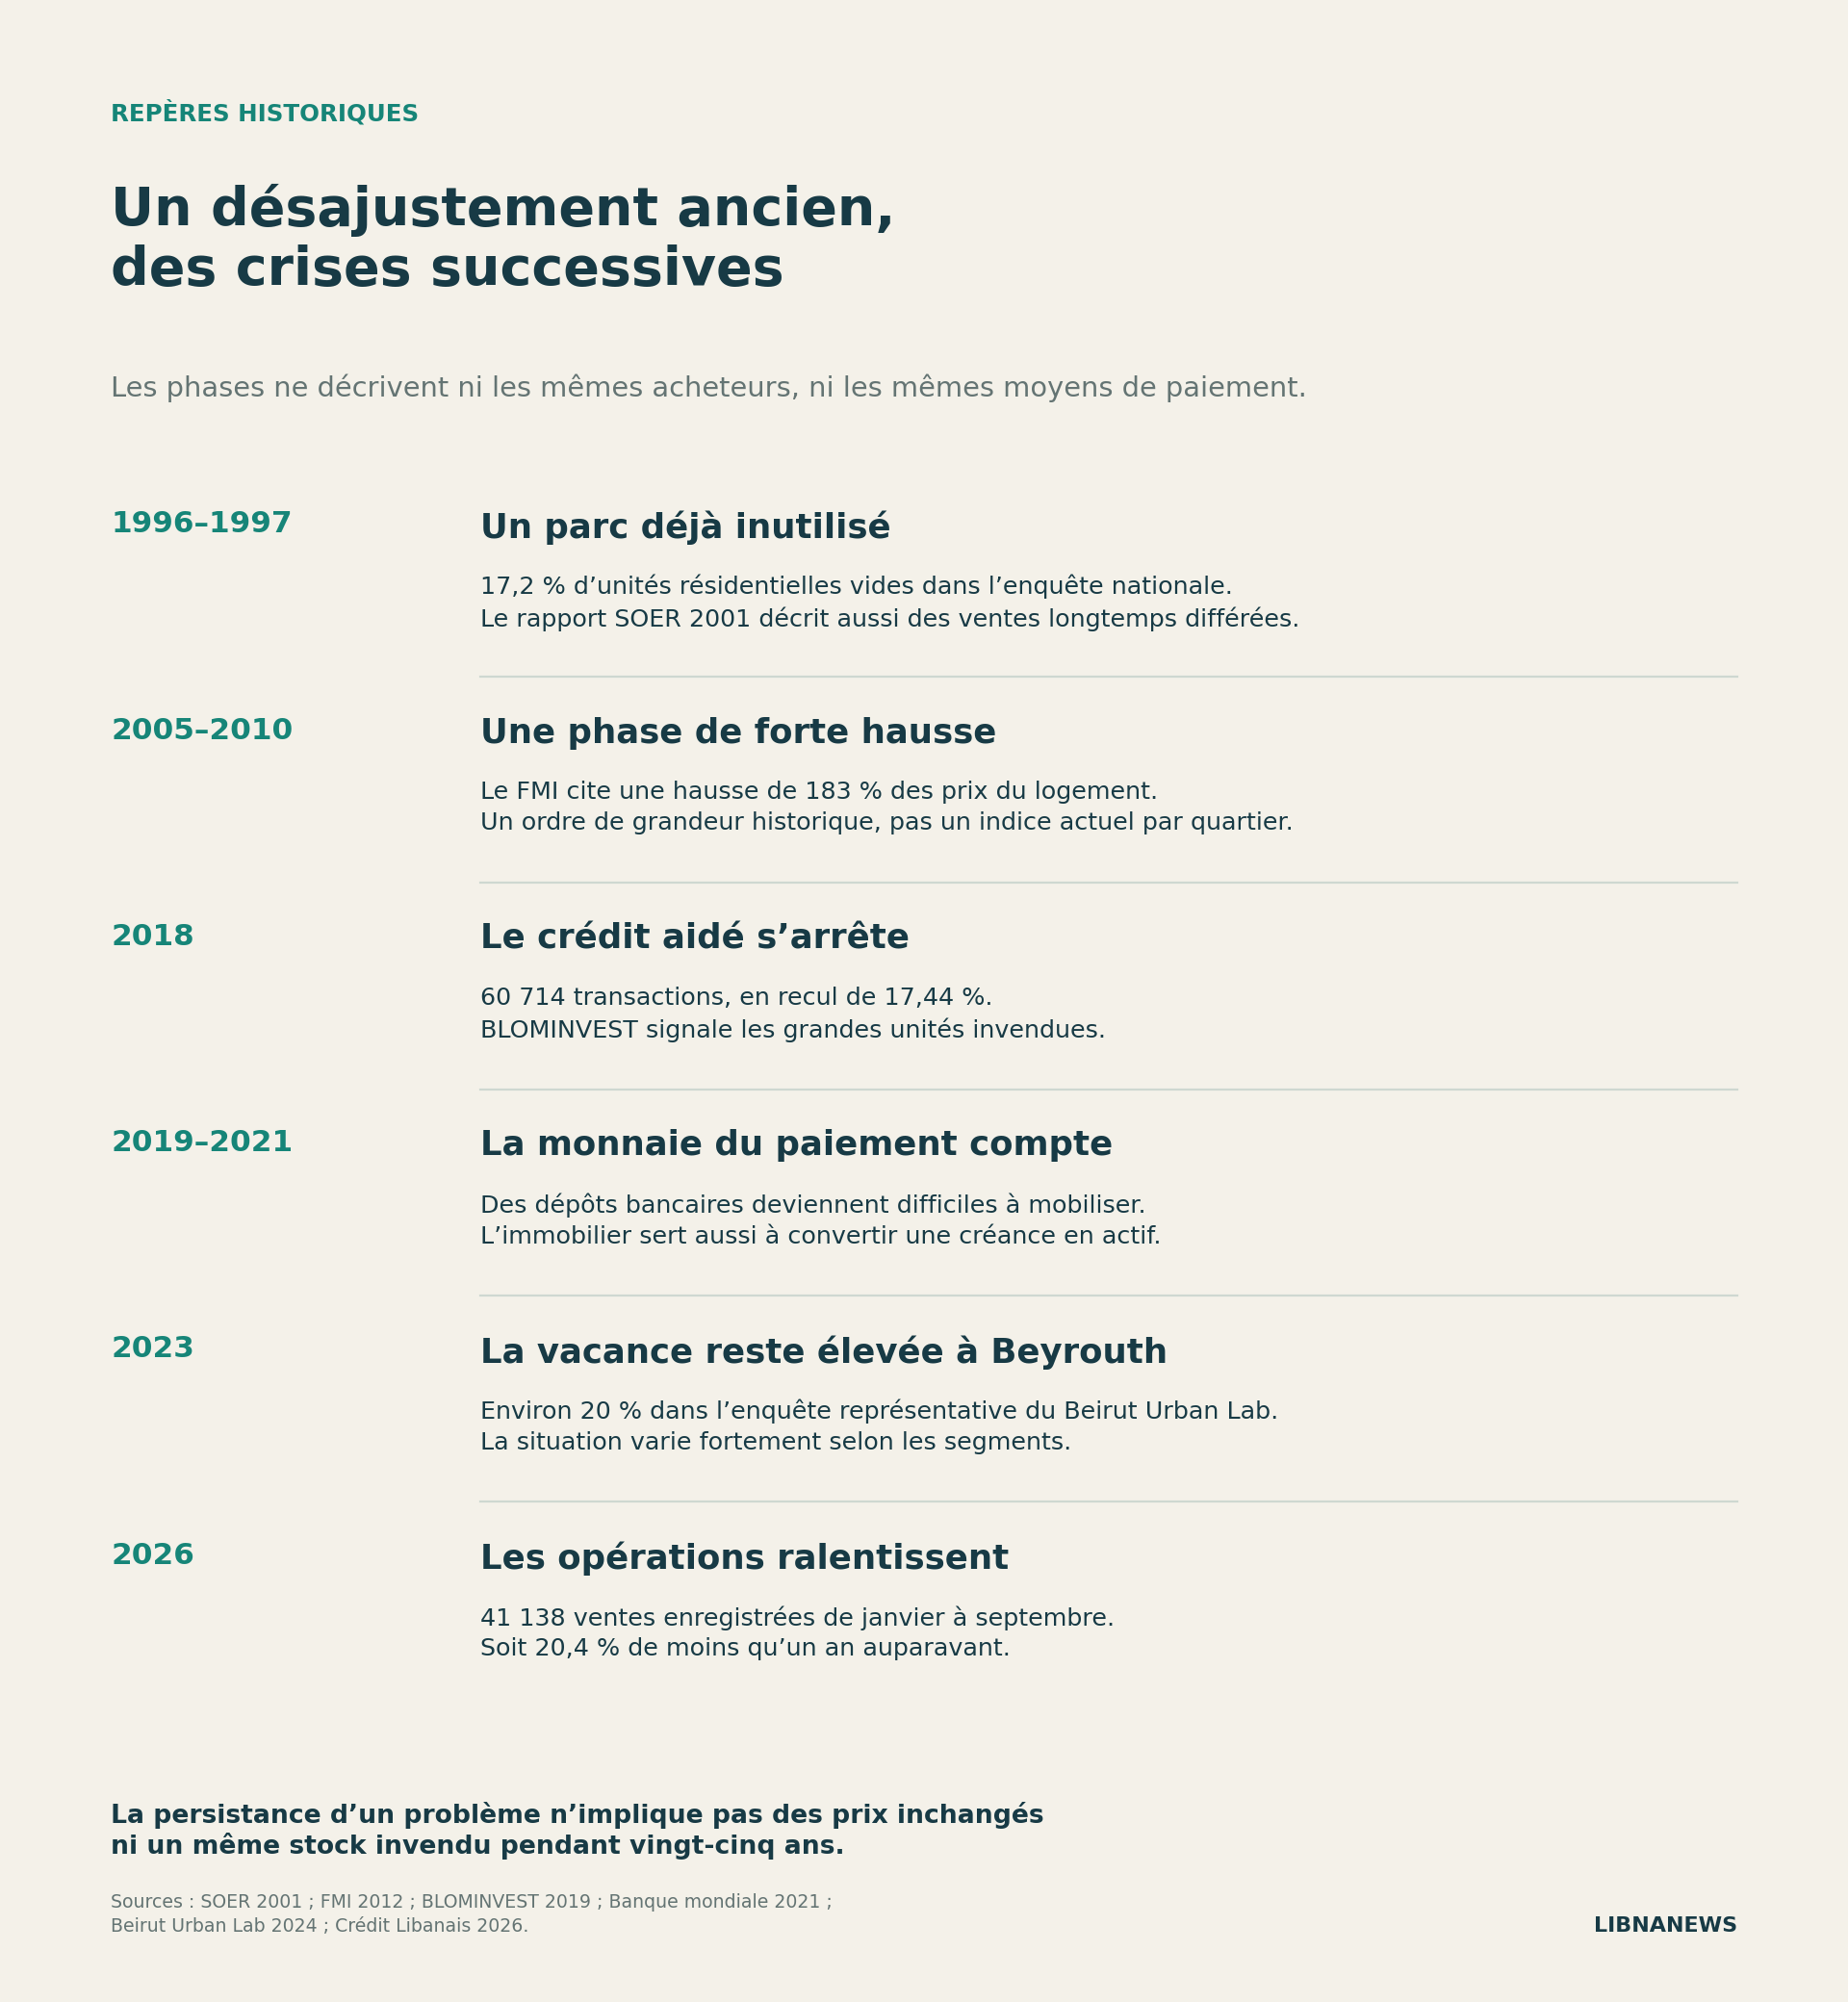
Une analyse d’Information International publiée en janvier 2003 situe un pic de l’activité immobilière en 1997, suivi d’un ralentissement marqué par le manque de liquidité et par des prix en baisse ou stables selon les secteurs. Elle rappelle aussi le rôle des prêts au logement et des capitaux des émigrés dans la construction des années 1990.
Cette description est importante pour éviter une histoire trop simple. Le Liban n’a pas traversé les vingt-cinq dernières années avec exactement les mêmes prix, les mêmes acheteurs et le même stock invendu. Une partie des biens a changé de mains. Certains propriétaires ont accepté des rabais. Des périodes d’afflux de capitaux ont relancé les transactions. L’ancienneté du dysfonctionnement ne signifie pas l’absence de mouvement.
Le cycle suivant a été fortement haussier. Dans ses travaux de 2012 sur le Liban, le Fonds monétaire international mentionne une augmentation des prix des logements de 183 % entre 2005 et 2010, suivie à l’époque d’un recul estimé de 10 à 15 % par rapport aux sommets. Il s’agit d’un ordre de grandeur cité dans une analyse économique, pas d’un indice national homogène permettant d’évaluer aujourd’hui chaque quartier.
La distinction entre la tendance générale et la situation d’un bien particulier est décisive. Une hausse nourrie par des capitaux extérieurs peut créer de vrais prix de transaction dans les segments recherchés. Elle ne garantit pas que les revenus du reste de la population permettront d’absorber toute la production. Le succès commercial de certains programmes peut même encourager d’autres promoteurs à reproduire un produit destiné à une clientèle limitée.
Le décalage devient alors plus visible lorsque le financement se raréfie ou que les investisseurs se retirent. Les surfaces construites sont déjà là, mais le profil de la demande a changé. Une grande unité ne se transforme pas instantanément en plusieurs logements abordables. La durée de construction et l’immobilité du foncier rendent l’adaptation plus lente que dans un commerce capable de modifier rapidement son assortiment.
Le foncier transmet les attentes de prix à toute la chaîne
Le prix du terrain intervient avant celui de l’appartement. Un promoteur calcule ce qu’il peut payer pour une parcelle en fonction des surfaces commercialisables, du coût des travaux, du financement, des taxes, des délais et des ventes qu’il anticipe. Si les prix futurs lui paraissent élevés, il peut proposer davantage au propriétaire foncier. Une transaction chère devient ensuite une référence pour les parcelles voisines.
Ce raisonnement peut fonctionner tant que les acheteurs finaux suivent. Il devient fragile quand le terrain reste valorisé sur la base des meilleures années alors que les ménages disposent de moins de moyens ou que le crédit disparaît. Le coût historique payé pour le foncier explique la résistance du promoteur à une baisse. Il n’oblige cependant aucun acquéreur à couvrir ce coût. Une dépense passée n’est pas une garantie de recette future.
Dans son guide de 2021 consacré au logement au Liban, ONU-Habitat décrit un désajustement durable entre revenus, prix et caractéristiques de l’offre. Le document souligne le rôle de la spéculation foncière, des capitaux extérieurs et des politiques orientées vers l’accession à la propriété. Il conteste une lecture qui réduirait les prix élevés à une simple pénurie physique de terrains urbains.
La rareté pertinente est en effet économique autant que géographique. Un terrain peut exister sans être proposé à un prix permettant de réaliser un programme accessible. À l’inverse, une parcelle très recherchée peut conserver une prime justifiée par son emplacement. La difficulté consiste à distinguer une rareté effectivement payée par les acheteurs d’une valorisation entretenue uniquement par les attentes des détenteurs du foncier.
Le mécanisme peut aussi freiner l’investissement. Si le vendeur du terrain attend un prix que le promoteur ne peut financer et que le promoteur anticipe des prix d’appartements que les ménages ne peuvent payer, le projet ne démarre pas. Il n’y a ni nouvelle offre, ni transaction foncière, ni baisse nécessairement visible dans les annonces. Le désaccord apparaît sous la forme d’un chantier différé ou d’une parcelle conservée.
Le crédit a élargi l’accès, mais il n’a pas résolu tous les écarts
Le crédit transforme des revenus futurs en capacité d’achat immédiate. Il permet à un ménage de financer un logement sans disposer de la totalité de son prix le jour de la signature. Allonger la durée du prêt ou réduire son taux peut diminuer la mensualité. Ce mécanisme a réellement ouvert l’accès à la propriété à une partie des classes moyennes libanaises.
ONU-Habitat décrit une expansion des dispositifs de financement aidé entre 1999 et 2018. Le guide fait état de plus de 130 000 prêts au logement en cours en 2018, pour un encours de 12,88 milliards de dollars, généralement subventionnés. Il relève aussi que les ménages aux revenus modestes ou irréguliers restaient largement exclus de ces dispositifs.
Il faut donc éviter deux raccourcis. Le premier serait de présenter tous les crédits comme une opération inutile : des familles ont obtenu un logement et remboursé leur emprunt. Le second serait de considérer l’augmentation du financement comme une preuve que les prix devenaient durablement accessibles. Lorsque l’offre adaptée reste limitée, une partie de la capacité d’achat supplémentaire peut se retrouver dans les prix du terrain ou des logements.
La subvention réduit alors la mensualité à un moment donné, mais elle ne règle pas forcément la question du prix total. Elle peut aider le ménage et soutenir simultanément la valeur demandée par le vendeur. Mesurer son efficacité exige de regarder qui bénéficie des prêts, quelles catégories de biens sont achetées et comment évoluent les prix à qualité comparable. Le nombre de prêts distribués ne suffit pas.
L’accès au financement dépend aussi de l’apport, de la stabilité de l’emploi, des garanties et de la durée de remboursement. Deux ménages ayant le même revenu mensuel peuvent avoir des capacités d’achat très différentes si l’un dispose d’une épargne familiale et l’autre non. Un marché orienté presque exclusivement vers l’achat laisse peu d’options à ceux qui ne remplissent pas les critères du crédit et ne trouvent pas de location adaptée.
Avant l’effondrement bancaire, les invendus pesaient déjà sur les promoteurs
Le diagnostic ne repose pas uniquement sur des analyses rétrospectives. Dans une étude publiée le 9 mars 2019 sur l’année 2018, BLOMINVEST décrit un stock important de grandes unités invendues. La banque l’associe au ralentissement économique commencé en 2011, au retrait d’une partie de la clientèle aisée du Golfe et à l’affaiblissement de la demande locale. Les acheteurs restants recherchent davantage de petites surfaces.
Le même document indique 60 714 transactions en 2018, en baisse de 17,44 % sur un an. Il souligne l’effet de l’arrêt des prêts subventionnés durant cette année et le poids des invendus sur la trésorerie des promoteurs. Il précise aussi que le pays ne dispose pas d’un décompte exact et complet du stock invendu, de sa valeur et des rabais pratiqués.
Le calendrier est sans ambiguïté : cette description précède la crise bancaire de l’automne 2019. Les difficultés de commercialisation, le problème des grandes surfaces et l’insuffisance d’informations fiables étaient déjà présents. La fermeture du crédit a aggravé une fragilité existante.
Pour un promoteur, un appartement achevé mais non vendu immobilise du capital. Des charges continuent à courir, alors que le produit de la vente devait éventuellement financer une échéance ou un nouveau chantier. Si la trésorerie se tend, il peut consentir une remise, différer un projet ou négocier avec ses créanciers. Si sa situation lui permet d’attendre, le stock peut rester longtemps sur le marché.
Ces réponses différentes expliquent la coexistence de rabais ponctuels et de prix d’annonce élevés. Le vendeur contraint et le propriétaire sans dette ne prennent pas la même décision. Une transaction à prix réduit ne suffit pas à fixer la valeur de tout un quartier ; une annonce inchangée ne prouve pas davantage que les autres biens pourraient être vendus au même niveau.
2019–2021 : vendre davantage ne signifiait plus la même chose
La crise bancaire a introduit une rupture supplémentaire : des dollars inscrits sur un compte ne procuraient plus les mêmes possibilités que des dollars librement transférables. L’immobilier a servi de moyen de conversion patrimoniale. Certains déposants ont acheté des biens pour sortir d’une créance bancaire difficilement mobilisable.
Dans son rapport économique du printemps 2021, la Banque mondiale observe que les ventes immobilières ont prospéré en 2020 parce que des déposants cherchaient à utiliser des avoirs devenus autrement intransférables. Les analyses de Bank Audi sur le secteur en 2021 décrivent également la place des paiements par chèques bancaires et l’évolution des exigences des vendeurs.
Un prix exprimé en dollars devait dès lors être accompagné d’une question : de quels dollars s’agissait-il ? Une somme réglée par transfert extérieur, un montant en espèces et une créance bancaire ancienne n’avaient pas les mêmes conditions d’usage. Comparer directement deux prix faciaux sans examiner le règlement risquait de faire apparaître une hausse ou une baisse qui reflétait en partie cette différence.
Cette période n’a pas seulement modifié les montants. Elle a redistribué les positions. Un vendeur pouvait accepter un chèque pour rembourser une dette dans le système bancaire. Un autre, sans dette à éteindre, pouvait exiger des fonds disponibles. Un acquéreur disposant de dollars extérieurs pouvait négocier différemment d’un déposant cherchant à transformer son avoir bloqué en propriété.
On ne peut donc pas interpréter les années de forte activité après 2019 comme le retour pur et simple d’une demande résidentielle ordinaire. Un acte immobilier peut répondre à un besoin de logement, à une stratégie d’investissement, à un remboursement de dette ou à une opération de protection de patrimoine. Ces motivations peuvent se combiner, mais elles n’ont pas le même rapport avec les revenus locaux.
Vacance et invendus : ce que montrent réellement les enquêtes
Une recherche du Beirut Urban Lab, présentée par le Lebanese Center for Policy Studies en juillet 2020, porte sur le parc construit entre 1996 et 2018 dans Beyrouth municipal. Elle constate 23 % de logements inoccupés, soit plus de 7 000 appartements. Parmi ces logements vides, 65 % sont invendus et 35 % ont déjà été acquis mais restent inoccupés.
Cette distinction change l’interprétation. Un logement invendu peut peser sur la trésorerie de celui qui l’a construit. Un logement vendu puis conservé vide peut être un placement dont le détenteur accepte l’absence de revenu. Les deux restent inutilisés, mais les incitations à vendre ou à louer diffèrent. Additionner les logements vacants ne permet donc pas de connaître automatiquement le nombre de biens disponibles à l’achat.
L’enquête représentative conduite par le Beirut Urban Lab à l’été 2023 dans Beyrouth municipal apporte un autre éclairage. Elle estime la vacance à environ 20 % du parc, avec un taux de 31 % dans le segment luxueux. Près des trois quarts des logements vacants étudiés sont vides depuis plus de deux ans. Les chercheurs observent une association entre niveaux de prix élevés et vacance plus importante.
Une mise à jour de la base de données, publiée en août 2025, précise que 43 % des 1 955 logements appartenant à 208 immeubles achevés entre 2019 et 2022 étaient vacants lors de l’enquête de 2023. Ce résultat porte sur des constructions récentes, pas sur l’ensemble de la capitale. Il ne peut être étendu au pays entier.
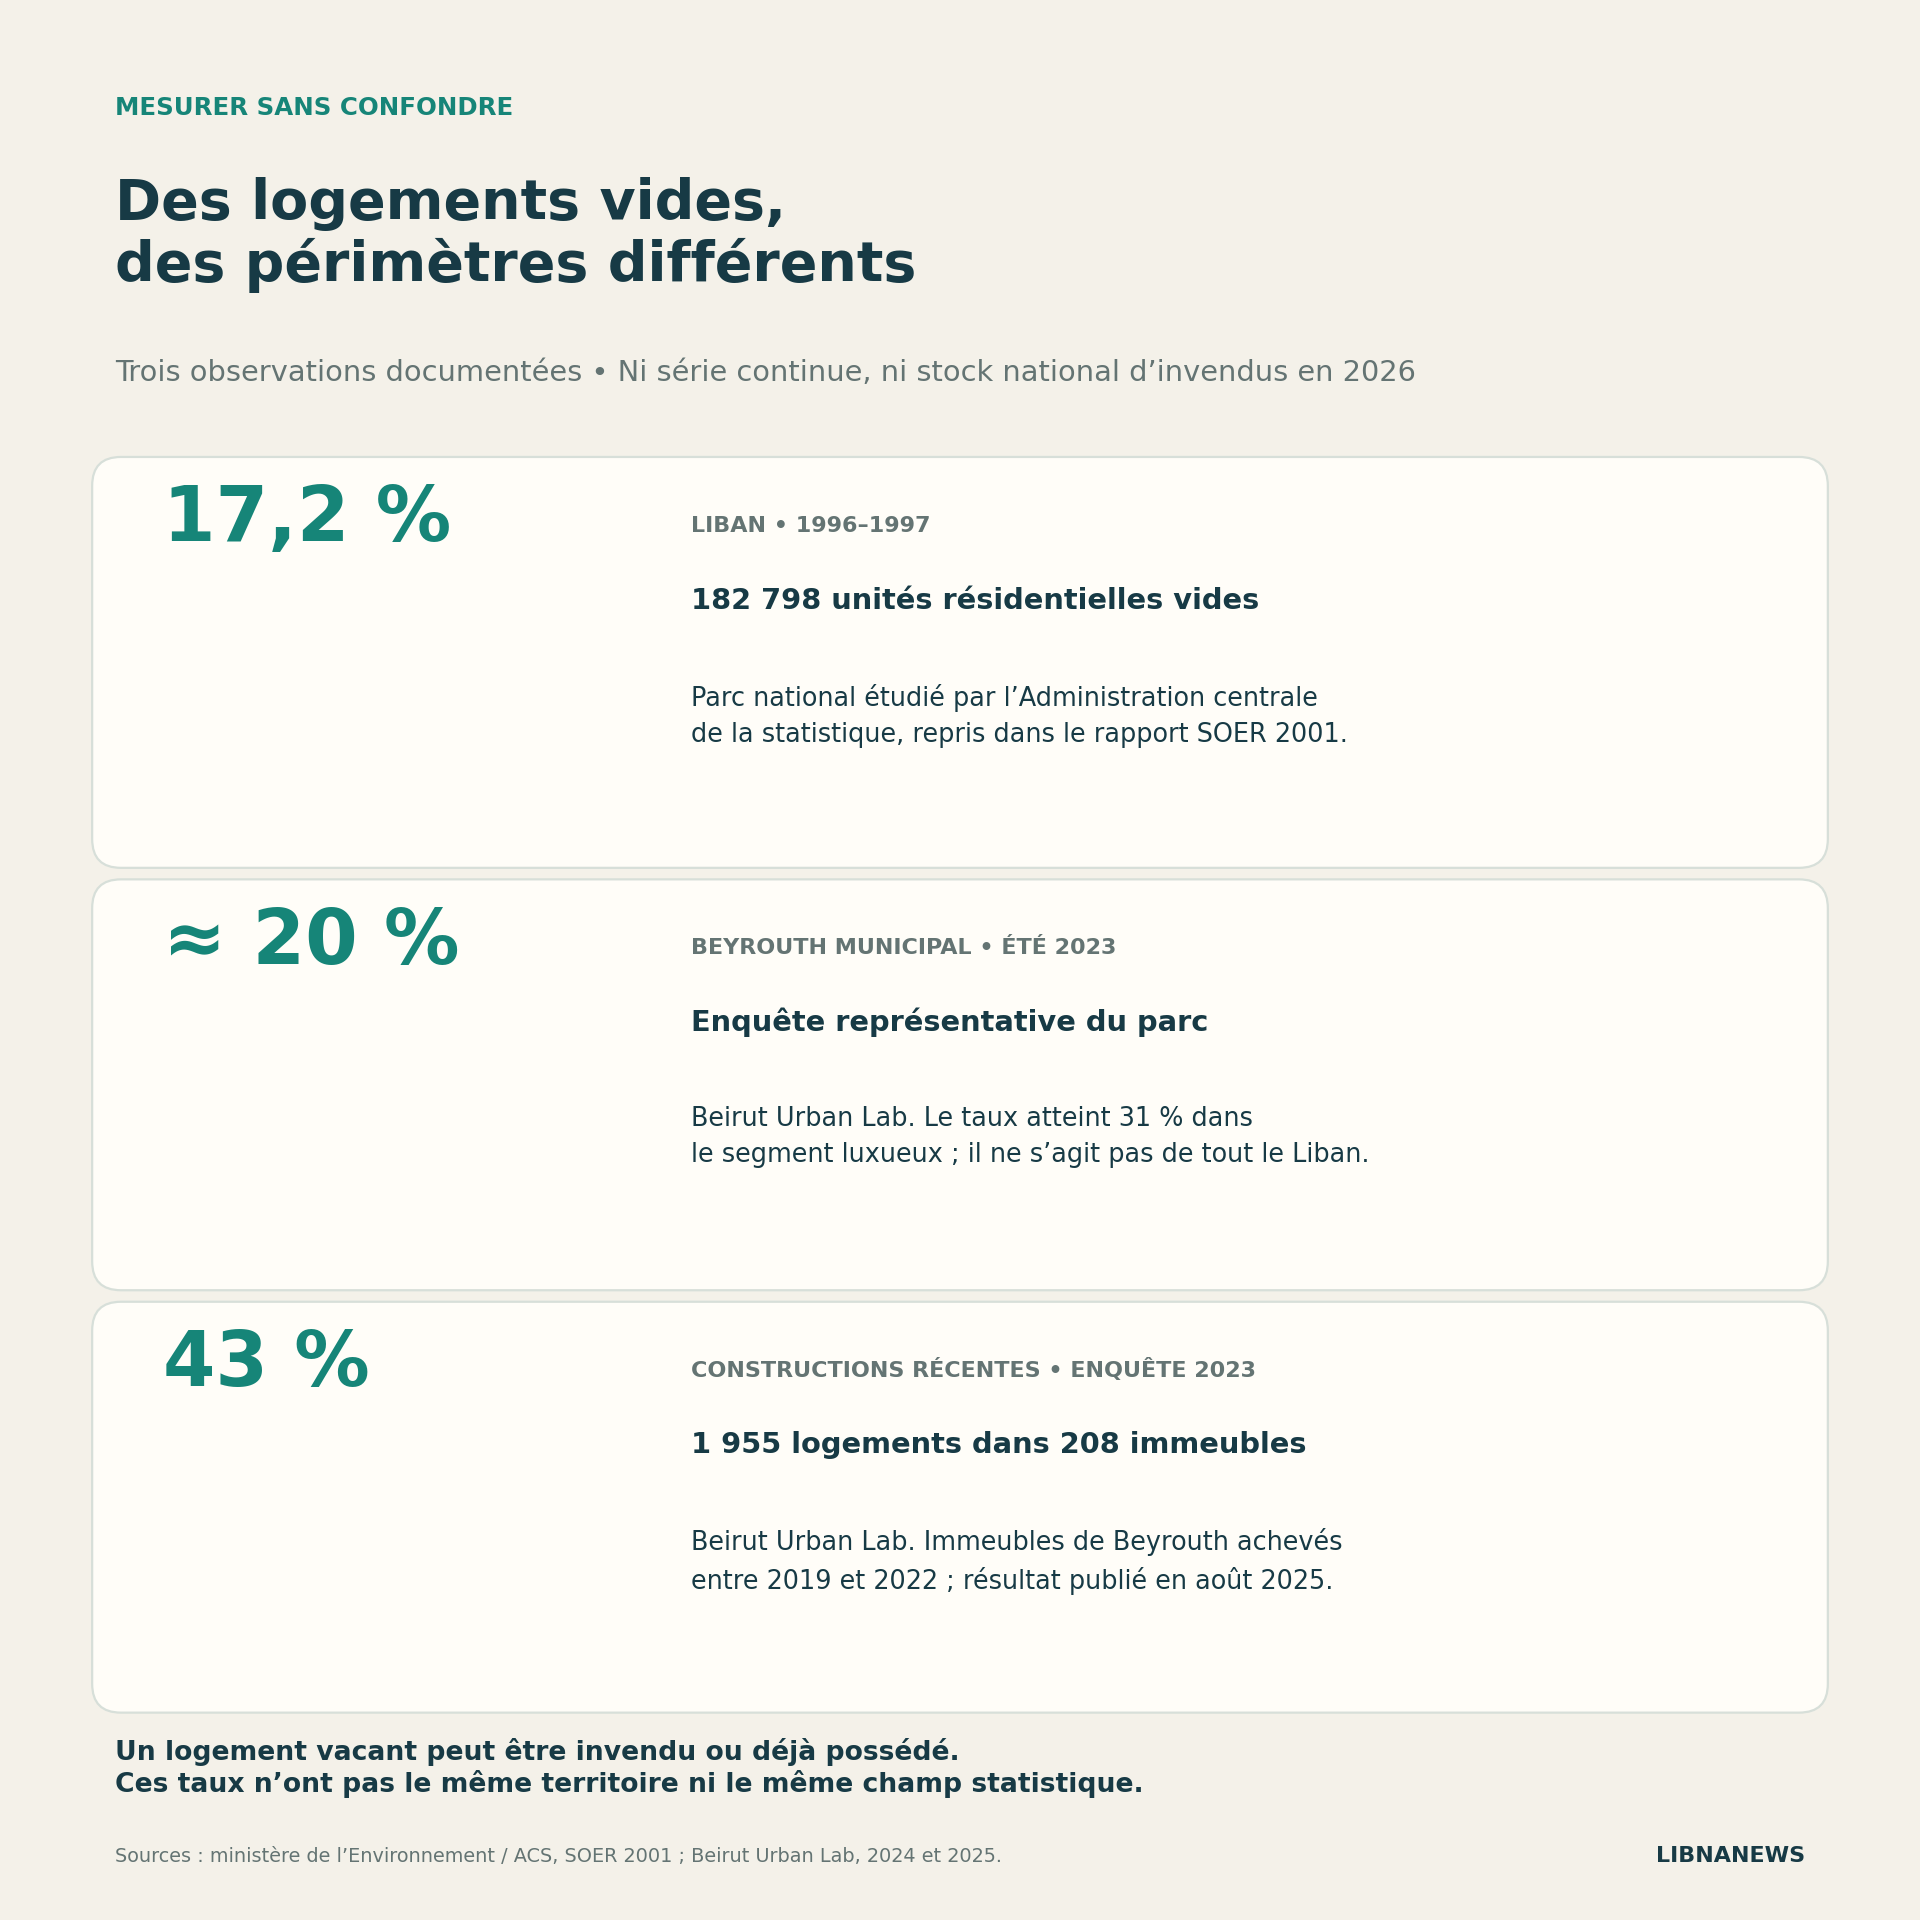
Ces travaux documentent une sous-utilisation persistante du parc et sa concentration dans certains segments. Ils ne fournissent pas une mesure nationale actualisée des seuls invendus en 2026. Ils ne prouvent pas non plus que chaque appartement vide l’est uniquement parce que son prix est trop élevé. L’état du bien, les successions, les projets de retour, la sécurité, les litiges et la stratégie patrimoniale peuvent intervenir.
La conclusion solide est plus précise : le désajustement dépasse les cas individuels et peut être observé dans des enquêtes systématiques. Son ampleur, ses causes et ses conséquences varient selon les catégories de biens. Les différences de périmètre empêchent de transformer les taux disponibles en une courbe unique de la vacance libanaise depuis 1996.
Comment un prix trop élevé peut survivre à l’absence d’acheteurs
Le prix demandé est une proposition. Pour qu’il devienne un prix de transaction, il faut un acquéreur disposé et capable de payer, un vendeur prêt à accepter et une opération juridiquement réalisable. L’absence d’accord peut durer si le coût de l’attente semble inférieur à la concession demandée.
Le cas d’un appartement affiché trois fois sa valeur réalisable estimée révèle un désaccord considérable. Si cette estimation s’appuie sur des ventes comparables, sur l’état du bien et sur des offres sérieuses, le maintien du prix demandé peut expliquer l’absence de transaction. Il faut toutefois examiner cette base d’évaluation. Le montant souhaité par le vendeur comme une estimation isolée doivent être confrontés aux caractéristiques du bien et aux transactions comparables.
Une propriété n’a pas une valeur économique observable indépendamment de ses conditions de vente. Une vente dans un délai normal, une cession urgente, un bien occupé ou libre, un paiement étalé ou immédiatement disponible peuvent produire des montants différents. Cette diversité ne rend pas toutes les estimations équivalentes. Elle impose de préciser ce que l’on mesure.
La résistance des annonces peut aussi devenir collective. Un propriétaire s’appuie sur le prix demandé par son voisin ; celui-ci cite d’autres annonces comparables. Si aucune vente ne valide ces références, les prix circulent sans information sur leur réalisation. Les quelques transactions effectivement conclues deviennent alors particulièrement importantes, mais leur faible nombre rend les comparaisons plus délicates.
Le résultat possible est un marché où vendeurs et acheteurs attendent mutuellement une concession. Les premiers espèrent une amélioration de la conjoncture ou l’arrivée d’un acquéreur mieux doté. Les seconds conservent leurs liquidités ou se tournent vers d’autres biens. La tension se traduit par des délais, des visites infructueuses, des négociations interrompues et un stock qui ne s’écoule que lentement.
La fiscalité influence le coût de l’attente
Dans leur étude de 2020, les chercheuses du Beirut Urban Lab publiées par le LCPS analysent les exemptions touchant les propriétés vacantes dans le dispositif fiscal libanais. Elles expliquent qu’un faible coût de détention facilite la conservation d’unités vides. Le rapport de 2024 sur la vacance recommande encore de revoir les incitations afin de remettre une partie du parc en usage.
Le raisonnement économique est direct. Si conserver un appartement vide coûte peu et si son propriétaire espère une plus-value, il peut préférer attendre plutôt que réduire son prix ou accepter un locataire. Une dépense annuelle supplémentaire peut modifier cet arbitrage. Mais son effet dépend du niveau du prélèvement, de la capacité de paiement du propriétaire et de la crédibilité de l’application.
Une politique de remise en usage doit également traiter les exceptions. Une unité inhabitable, un litige successoral, des travaux nécessaires ou une impossibilité d’accès ne relèvent pas du même cas qu’un logement disponible conservé vide pour des raisons patrimoniales. Sans inventaire fiable et sans procédure de contestation, un dispositif mal conçu pourrait frapper les situations les plus fragiles ou multiplier les déclarations difficiles à contrôler.
La question ne se réduit donc pas à réclamer une taxe supplémentaire. Elle porte sur la cohérence des incitations : que coûte la conservation d’un logement vide, que rapporte sa location et quels risques juridiques ou matériels le propriétaire associe à celle-ci ? Une fiscalité de la vacance ne remplace ni une justice locative fonctionnelle ni des contrats clairs ni des aides adaptées aux ménages.
Des revenus sans financement ne reconstituent pas une demande solvable
La crise bancaire a fait disparaître une grande partie de la capacité de financement qui reliait les revenus futurs aux achats présents. Dans sa revue macroéconomique de décembre 2025, la Banque du Liban indique que l’ensemble des prêts bancaires est passé de 58,1 milliards de dollars en janvier 2019 à 5,2 milliards fin 2025. Ce total ne se limite pas au logement. Sa contraction reflète aussi les remboursements et les changements de valorisation liés au change.
La même publication relève une reprise limitée de l’encours de crédits et avances en fonds frais : 794 millions de dollars à la fin de 2025, contre 418 millions un an auparavant. Elle souligne que ce canal reste modeste. Il serait donc inexact de dire qu’aucun prêt n’existe, comme il serait trompeur d’y voir le rétablissement d’un financement immobilier de masse.
Un ménage peut avoir assez de revenus pour supporter une mensualité raisonnable et ne pas disposer du capital nécessaire à un achat comptant. Sans prêteur, l’écart entre son épargne et le prix demandé doit être couvert autrement : aide familiale, vente d’un autre actif, apport extérieur ou logement moins cher. Les ménages privés de ces possibilités restent exclus même si leur emploi est stable.
À l’inverse, un acquéreur disposant de liquidités peut continuer à acheter dans un secteur recherché. La présence de ces opérations ne prouve pas que le prix est accessible à la population locale. Elle indique qu’un segment particulier trouve son financement. Les transferts de la diaspora et les patrimoines extérieurs peuvent soutenir certains marchés sans résoudre le problème de ceux qui vivent uniquement de revenus et d’épargne constitués au Liban.
Prix affiché, prix réel et valeur réalisable : trois lectures à séparer
Le langage courant appelle souvent « prix réel » la somme qu’un acheteur accepterait effectivement de payer. En économie, un prix réel désigne généralement un prix nominal corrigé d’un indice de prix. Les deux notions doivent être séparées. Le premier débat porte sur la réalisation de la vente ; le second, sur le pouvoir d’achat de la somme obtenue.
Un prix exprimé en dollars reste nominal. Pour examiner ce qu’il permet de consommer au Liban, il faut un déflateur correspondant aux dépenses locales et convertir de manière cohérente les montants. Pour comparer un placement au pouvoir d’achat d’un ménage vivant ailleurs, le panier pertinent peut être différent. Le choix du déflateur doit suivre la question posée, pas simplement la monnaie inscrite dans l’annonce.
De même, le revenu d’un ménage renseigne sur ce qu’il peut financer, mais ne fixe pas à lui seul la valeur de tous les logements. Un appartement peut être trop cher pour la majorité des résidents tout en trouvant un acheteur extérieur. Le problème structurel apparaît lorsque la production et les valorisations se concentrent sur cette clientèle alors que les besoins de logement du reste de la population restent sans réponse.
Les loyers donnent un autre point de comparaison. Ils permettent de rapprocher le prix d’un actif de son revenu potentiel, en déduisant les charges, l’entretien, la vacance et les risques. Un rendement faible peut signaler un prix élevé au regard du revenu locatif. Il ne suffit cependant pas à établir une décote universelle : certains acquéreurs valorisent aussi l’usage personnel, la transmission ou une localisation rare.
Une annonce, quatre questions
Ouvrez chaque volet pour distinguer le prix affiché de ce que le marché permet de réaliser.
1. Prix demandé : quelle somme est annoncée ?
Le propriétaire fixe une attente. Ce montant reste nominal, même s’il est exprimé en dollars. Il ne prouve pas qu’une vente a eu lieu.
À regarder : monnaie, conditions de paiement, date de l’annonce et éventuelles baisses.
2. Valeur réalisable : quel échange pourrait aboutir ?
Des ventes comparables, l’état du logement, le titre, les offres sérieuses et le délai de vente permettent une estimation. Une transaction conclue donne un prix effectivement observé.
Attention : un prix d’annonce comparable n’est pas nécessairement un prix de vente comparable.
3. Prix réel : quel pouvoir d’achat représente cette somme ?
On corrige le prix nominal de l’évolution d’un indice de prix pertinent. Monnaie, période de référence et panier de consommation doivent être cohérents.
À ne pas confondre : cette correction de l’inflation ne calcule pas automatiquement la remise nécessaire pour vendre.
4. Liquidité : combien de temps faut-il pour vendre ?
Si acheteurs et vendeurs ne s’accordent pas, le bien peut rester invendu. Le prix affiché demeure stable tandis que les délais s’allongent et que les transactions diminuent.
Conséquence possible : un marché paraît résistant dans les annonces et se bloque dans les échanges.
Schéma explicatif Libnanews. Il ne constitue pas une estimation d’un bien particulier.
Pourquoi les logements vides peuvent coexister avec une pénurie
Le besoin de logement et la demande solvable sont deux réalités distinctes. Des ménages peuvent chercher un toit sans pouvoir payer les biens proposés. Un parc disponible dans une catégorie chère ne répond pas automatiquement à une demande de petits logements, de locations stables ou de résidences proches de l’emploi.
La localisation ajoute une contrainte. Un appartement vide dans un secteur éloigné des activités, insuffisamment desservi ou exposé à des risques ne remplace pas immédiatement un logement accessible près du travail. La surface compte également. Les charges d’une grande unité peuvent rester élevées même si son prix au mètre carré paraît attractif. La possibilité de la subdiviser dépend du bâti, du titre et des règles applicables.
Les conflits renforcent cette fragmentation. Ils peuvent détruire des logements dans certaines zones, déplacer brutalement la demande vers d’autres et faire monter certains loyers alors que des biens à vendre restent sans acheteur. Une famille qui cherche un hébergement immédiat n’a ni le même horizon ni les mêmes moyens qu’un investisseur. La présence d’appartements vides n’annule donc pas la gravité d’une crise de déplacement.
Le coût collectif du désajustement dépasse les ventes manquées. Il inclut les trajets plus longs, les projets familiaux différés, les dépenses d’entretien d’actifs inutilisés et les difficultés des entreprises à attirer des salariés près de leurs lieux de travail. Une politique du logement doit regarder l’usage du parc autant que sa valeur patrimoniale.
Ce qui pourrait rétablir des échanges plus nombreux et plus transparents
La première priorité est statistique. Il manque une mesure régulière du stock proposé à la vente, des délais de commercialisation, des retraits d’annonces et de l’écart entre prix demandé et prix signé. Un suivi par quartier, surface, état du bien et mode de paiement permettrait d’éviter que les références soient principalement constituées d’annonces qui ne se réalisent pas.
Un indice de prix devrait comparer des logements similaires ou suivre la revente des mêmes biens, en explicitant ses limites. Les valeurs cadastrales agrégées et les montants moyens par acte remplissent d’autres fonctions. Les présenter comme un indice de prix affaiblit le diagnostic et peut entretenir des attentes infondées.
La deuxième priorité est financière. Le retour d’un crédit durable exige des banques capables de prêter, des bilans assainis, une évaluation crédible des garanties et des revenus suffisamment prévisibles. Distribuer à nouveau des prêts sans traiter ces conditions risquerait de déplacer le problème. Les aides à l’acquisition devraient être évaluées en fonction des ménages effectivement servis et des logements rendus accessibles.
La troisième priorité concerne l’offre. Remettre en location des unités habitables, adapter certaines grandes surfaces lorsque cela est possible, soutenir la rénovation et diversifier les formes d’accès peut être plus utile que multiplier indistinctement les constructions. Les besoins ne se limitent pas à la propriété individuelle. Des solutions locatives fiables et des dispositifs collectifs peuvent compléter l’achat sans prétendre lui substituer une réponse unique.
Enfin, la reconnaissance des pertes éventuelles doit être distinguée de la recherche d’un effondrement des prix. Une correction brutale pénaliserait aussi des ménages dont le logement représente l’essentiel du patrimoine. L’objectif d’un marché fonctionnel est de rapprocher les biens disponibles des usages et des financements réels, avec des transactions informées et des risques clairement répartis.
Le blocage ne se mesure pas seulement dans le prix de l’annonce
Les archives de la fin des années 1990, les difficultés des grandes unités avant 2019, les enquêtes de vacance et la baisse récente des ventes dessinent une histoire longue. Le Liban a construit, financé et conservé une partie de son parc sur des attentes qui ne coïncident pas toujours avec les revenus, les besoins et les liquidités des acquéreurs.
Il n’en découle ni que tous les biens sont surévalués du même montant, ni qu’ils connaîtront tous la même correction. Le pays compte des marchés différents, des propriétaires plus ou moins contraints et des acheteurs aux moyens très inégaux. Mais le maintien d’un prix élevé ne peut plus être pris, à lui seul, pour une preuve de solidité.
Quand un bien ne trouve pas preneur, une information économique manque à l’annonce : le prix auquel l’échange pourrait réellement se faire. Si cet écart persiste à grande échelle, les tensions s’accumulent dans les délais, les invendus, la vacance et l’accès au logement. C’est dans ces indicateurs, autant que dans les valeurs affichées, qu’il faut chercher la réalité du marché immobilier libanais.

Commentaires