

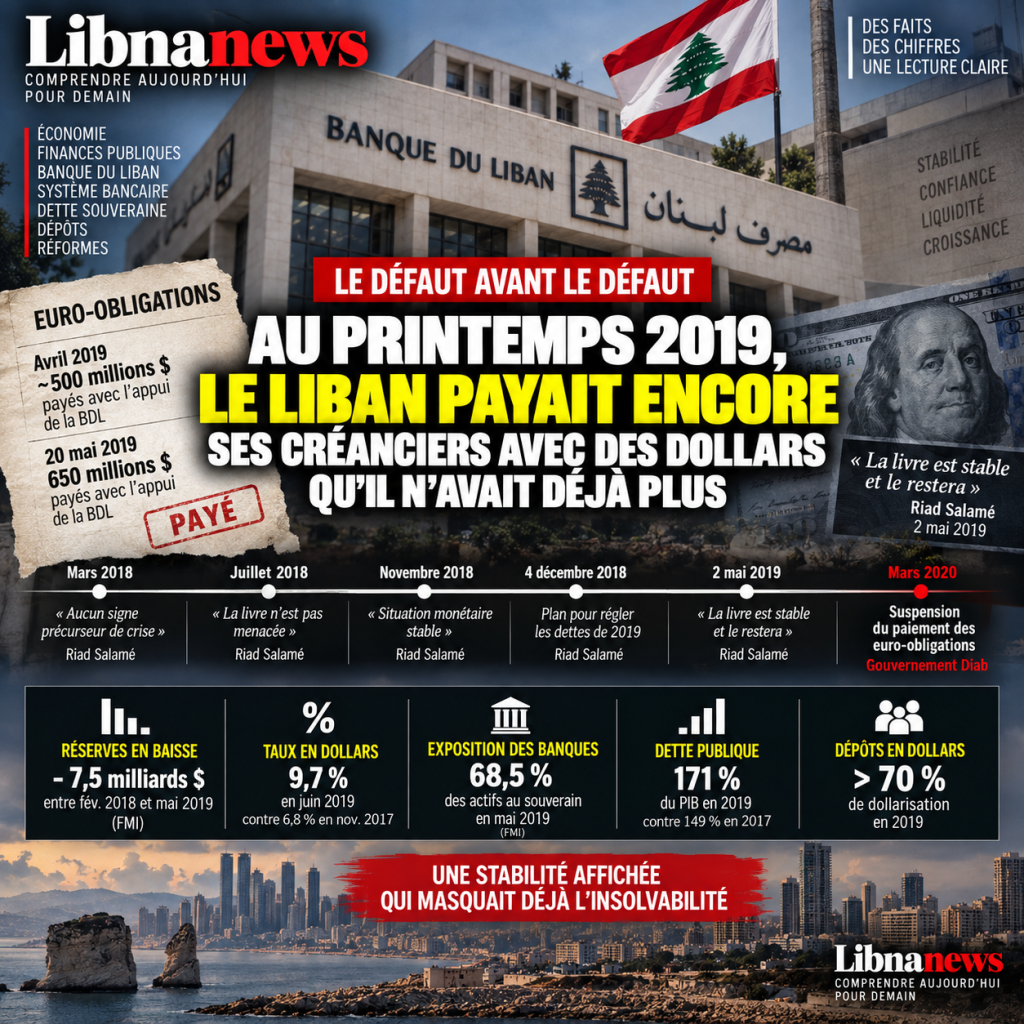
Le 20 mai 2019, tout semble encore fonctionner
Le 20 mai 2019, le Liban rembourse 650 millions de dollars d’euro-obligations. Pour le détenteur du titre, l’histoire s’arrête là : l’argent arrive, à l’échéance, et Beyrouth n’est pas en défaut. Dans les communiqués et les écrans de marché, le pays continue donc à appartenir au monde des États qui paient leurs dettes. La livre vaut officiellement 1 507,5 pour un dollar. Les banques ouvrent normalement. Les déposants peuvent encore regarder leurs soldes en dollars sans imaginer qu’ils deviendront bientôt presque impossibles à retirer.
Mais derrière ce paiement se cache déjà l’essentiel de la crise à venir. Les 650 millions ne sont pas trouvés normalement par le ministère des Finances. La Banque du Liban lui fournit les devises. Un mois auparavant, une échéance d’environ 500 millions de dollars avait été réglée selon le même principe. En deux mois, environ 1,15 milliard de dollars de dette extérieure a donc été honoré alors que le Trésor dépendait directement de la banque centrale pour obtenir les dollars nécessaires.
Ce n’est pas encore un défaut. C’est peut-être plus intéressant : c’est le moment où l’apparence du paiement et la réalité de la solvabilité commencent à raconter deux histoires différentes. Le créancier est payé. L’État, lui, ne possède déjà plus une capacité normale de financement extérieur. La Banque du Liban achète du temps, et ce temps est payé avec les ressources d’un système bancaire qui dépend lui-même des dépôts.
Un an plus tôt, le message était pourtant rassurant
Il faut revenir en mars 2018 pour comprendre pourquoi cette scène de mai 2019 a pu passer presque normalement. Riad Salamé écarte alors les discours de faillite. La balance des paiements est positive sur les deux premiers mois, les dépôts progressent et les actifs étrangers de la Banque centrale augmentent. Le gouverneur affirme qu’il n’existe pas de signe précurseur de crise. Le problème, dans son récit, est ailleurs : le déficit budgétaire et l’incapacité de l’État à se réformer.
Ce diagnostic contient une vérité que personne ne peut sérieusement nier. L’État libanais dépense trop, collecte mal, accumule la dette et laisse l’électricité engloutir des milliards. Pourtant, au même moment, une autre fragilité grandit à l’intérieur du système censé compenser ces échecs. Les dépôts ralentissent. Les taux montent. La Banque du Liban doit offrir davantage pour attirer les dollars des banques. Ses réserves brutes restent importantes, mais ses engagements envers le secteur bancaire augmentent aussi.
Le désaccord qui traversera ensuite toute la crise est déjà là. Pour les défenseurs du modèle, la Banque centrale et les banques constituent le rempart qui permet au pays de survivre à la mauvaise gestion de l’État. Pour leurs critiques, le rempart est en train de devenir lui-même une source de danger. Les mêmes dollars servent à défendre la livre, financer l’État et rassurer les déposants. Tant qu’ils continuent d’entrer, personne n’est obligé de choisir entre ces trois promesses.
Le FMI avait décrit la mécanique dès 2016 : les dépôts bancaires, attirés par les taux élevés, la stabilité du change et les transferts de la diaspora, financent simultanément l’État et le déficit extérieur. Avec la baisse des investissements directs, la poursuite des dépôts devient la principale source de capitaux. Un ralentissement des flux menace donc directement les réserves et la parité.
Le risque est amplifié par l’exposition des banques au souverain. En juin 2016, les titres publics représentent environ 28 % des actifs bancaires et les dépôts et réserves excédentaires auprès de la Banque du Liban environ 40 %. L’exposition combinée dépasse six fois les fonds propres de première catégorie. La stabilité repose déjà sur une imbrication exceptionnelle entre banques, Banque centrale et État.
Juillet 2018 : la livre « n’est pas menacée »
Le 11 juillet 2018, Salamé affirme que la livre est stable et n’est pas menacée. Il décrit une situation confortable, souligne la progression des dépôts et espère une croissance de 5 %. Il invoque également l’amélioration de la perception du Liban à l’étranger. La communication associe ainsi stabilité du change, dépôts et confiance des marchés.
Le FMI projette pourtant déjà une baisse des réserves hors or et actifs grevés, de 40,6 milliards de dollars en 2017 à 37,5 milliards en 2018 puis 33,7 milliards en 2019. Le déficit courant avoisine 25 % du PIB et la dollarisation des dépôts approche 69 %. La question n’est pas de savoir si la livre tient ce jour-là : elle tient. Elle est de savoir combien coûte son maintien et combien de temps les dollars nécessaires peuvent continuer à entrer.
Novembre 2018 : stabilité proclamée, devises en baisse
Le 26 novembre 2018, après une réunion avec Michel Aoun, Salamé assure encore que la situation monétaire est stable. Cette déclaration intervient alors que les avoirs en devises de la Banque du Liban ont diminué d’environ 1,67 milliard de dollars pendant la première moitié du mois. Le coussin en devises s’érode donc au moment où le message officiel insiste sur la stabilité.
La contradiction est moins dans le constat immédiat que dans la définition utilisée. Pour la Banque du Liban, la stabilité signifie d’abord que la parité et le système bancaire tiennent. Pour une analyse de solvabilité, il faut aussi mesurer le coût de cette stabilité, les engagements en devises accumulés et la dépendance aux nouveaux dépôts.
4 décembre 2018 : la BDL promet de régler les dettes de 2019
Une déclaration officielle du 4 décembre est particulièrement révélatrice. Après une réunion avec le ministre des Finances, Salamé explique qu’un plan permettra d’attirer des fonds vers les émissions de l’État. Il affirme que les capacités du secteur bancaire, obtenues notamment grâce aux ingénieries financières des trois années précédentes, permettront d’organiser le règlement des dettes intérieure et extérieure en 2019. Il assure aussi que le taux de change et le crédit resteront stables.
Il décrit lui-même le circuit : la Banque centrale a reçu des dépôts en dollars des banques et leur a accordé en contrepartie des dépôts en livres ; certaines créances doivent ensuite être converties en bons du Trésor rémunérés au taux du marché. Le financement public dépend donc déjà d’un circuit organisé par la Banque centrale plutôt que d’un accès normal du Trésor aux investisseurs.
Début 2019 : le bilan est dit stable, mais la BDL remplace le marché
Salamé annonce que les opérations financières continueront en 2019. Il affirme que le bilan de la Banque centrale est resté stable malgré les turbulences et qu’elle dispose de suffisamment de devises pour maintenir la livre et couvrir les besoins du gouvernement. Il explique chercher à maintenir les actifs extérieurs plutôt qu’à les augmenter.
Pendant ce temps, les banques commerciales réduisent leur participation au financement ordinaire du Trésor. La Banque du Liban achète davantage de dette publique tout en rémunérant fortement les dollars que les banques placent chez elle. La Banque centrale devient donc progressivement l’intermédiaire entre les banques et un État que le marché finance de moins en moins.
2 mai 2019 : « la livre est stable et le restera »
Le 2 mai 2019, Salamé affirme à Baabda que la livre est stable et le restera. Il assure que la Banque du Liban dispose de toutes les capacités nécessaires pour préserver cette stabilité. Quelques semaines plus tard, l’échéance extérieure de 650 millions de dollars est effectivement payée. Mais elle l’est grâce aux dollars fournis par la Banque centrale au ministère des Finances.
Le résultat visible confirme donc le discours à court terme : la livre tient et le créancier est payé. La mécanique sous-jacente raconte autre chose. Le Trésor ne dispose plus normalement des devises nécessaires et la Banque du Liban se substitue à lui. La stabilité existe, mais elle est financée par un transfert du risque vers le bilan de la Banque centrale.
Avril et mai 2019 : 1,15 milliard de dollars payés avec l’appui de la BDL
L’échéance de mai porte sur environ 650 millions de dollars. Des sources informées confirment que la Banque du Liban fournit les fonds au ministère des Finances sous forme de prêt-relais. Elles précisent que l’échéance d’avril, d’environ 500 millions, avait suivi le même schéma. Les détenteurs sont payés : il n’y a donc pas défaut juridique. Mais 1,15 milliard de dollars d’échéances successives dépendent directement de la Banque centrale.
Le FMI confirme ensuite que le mécanisme est plus large : les euro-obligations arrivant à échéance et tous les paiements d’intérêts extérieurs sont réglés par la Banque du Liban pour le compte du gouvernement. La contrepartie est un solde négatif en devises du Trésor auprès de la Banque centrale et un prêt-relais à taux zéro. Le paiement de mai n’est donc pas une exception ; il est l’expression visible d’un système déjà installé.
Juin 2019 : « la solvabilité du gouvernement n’est pas en jeu »
En juin, Salamé affirme encore ne prévoir aucun problème pour le remboursement des euro-obligations de l’année et estime que la solvabilité du gouvernement n’est pas en jeu. Il indique que le ministère des Finances et la Banque centrale préfèrent ne pas émettre de nouvelle dette en dollars tant que la visibilité reste faible, mais ajoute que le pays dispose de liquidités. Interrogé sur les transferts de la diaspora, il précise que la Banque du Liban comblera l’écart s’ils ne suffisent pas.
Cette réponse résume le cœur du modèle : si les dollars privés manquent, la Banque centrale comble le trou. Mais elle n’est pas une source extérieure de devises. Elle obtient elle-même ces dollars principalement du système bancaire, donc des déposants. Le manque de financement n’est pas supprimé ; il est transformé en dette de la Banque centrale envers les banques.
Ce que le FMI constate au même moment
En juillet 2019, le diagnostic du FMI contraste avec le récit de capacité. Les réserves ont diminué d’environ 6 milliards de dollars depuis le début de 2018 dans le communiqué de mission ; le rapport complet chiffre la baisse à plus de 7,5 milliards entre le pic de février 2018 et mai 2019. La croissance des dépôts en 2018 est la plus faible depuis 2005. La dollarisation dépasse 70 %. Le crédit au secteur privé recule et les prêts improductifs augmentent.
Les titres publics représentent environ 14 % des actifs bancaires et les dépôts auprès de la Banque du Liban 55 %. L’exposition combinée au souverain atteint 68,5 % des actifs, soit plus de huit fois les fonds propres de première catégorie. Les banques gagnent 2,7 milliards de dollars de revenus d’intérêts supplémentaires en 2018 sur leurs comptes, principalement auprès de la Banque du Liban, ce qui stabilise leurs bénéfices autour de 2,2 milliards malgré une économie faible.
Les banques gagnaient davantage auprès de la BDL pendant que le crédit reculait
Ces chiffres expliquent pourquoi la rentabilité bancaire pouvait survivre temporairement à la détérioration économique. Les intérêts versés sur les placements auprès de la Banque du Liban compensent la faiblesse du crédit privé et l’augmentation des créances douteuses. La rentabilité bancaire ne prouve donc pas que l’économie est saine ; elle dépend de plus en plus de la rémunération offerte par la Banque centrale.
Le conflit d’incitations est évident. Placer des dollars auprès de la Banque du Liban à des rendements élevés devient plus attractif que financer des entreprises dans une économie stagnante. Les banques réduisent leur crédit privé tandis que leur exposition au souverain augmente. La Banque centrale obtient les dollars nécessaires à la parité et au financement de l’État, mais elle paie un prix croissant pour les attirer.
Réserves brutes contre position nette : l’angle mort du discours
La communication officielle insiste souvent sur le niveau élevé des réserves brutes. Le chiffre est réel, mais incomplet. Le FMI souligne que les opérations financières accumulent simultanément des engagements en devises envers les banques. Des réserves alimentées par des dollars empruntés au secteur bancaire ne constituent pas la même protection qu’un stock de devises libre de passifs correspondants.
C’est ce qui permet de comprendre comment la Banque du Liban pouvait encore payer tout en s’affaiblissant. Elle disposait effectivement de dollars mobilisables à court terme. Mais une partie de ces ressources correspondait à des obligations envers les banques. Les utiliser pour financer le Trésor transformait progressivement la dette publique explicite en dette de la Banque centrale envers le système bancaire.
Défaut juridique en 2020, incapacité de financement bien avant
Le 7 mars 2020, le gouvernement annonce qu’il ne paiera pas l’euro-obligation de 1,2 milliard de dollars due le 9 mars. Le 23 mars, il suspend le paiement de l’ensemble des euro-obligations en devises. C’est la rupture juridique : pour la première fois, les créanciers ne sont plus payés selon les conditions prévues.
Mais la rupture économique est antérieure. Dès 2019, le marché ne finance plus normalement la dette extérieure, la Banque du Liban paie les échéances et intérêts pour le compte du gouvernement, les réserves diminuent et l’exposition bancaire au souverain approche 69 % des actifs. Mars 2020 ne crée donc pas l’insolvabilité ; il cesse de la masquer par le bilan de la Banque centrale.
Pourquoi le récit « le défaut a créé la crise » est incomplet
Le défaut de mars 2020 a aggravé l’isolement financier, fait chuter la valeur des euro-obligations et créé des pertes supplémentaires pour leurs détenteurs. Il peut être critiqué pour son absence de préparation et pour l’échec à engager immédiatement une restructuration ordonnée. Mais la chronologie empêche d’en faire la cause originelle de la crise.
Continuer à payer aurait exigé de continuer à obtenir les dollars quelque part. En 2019, la réponse était déjà la Banque du Liban. Prolonger les paiements aurait donc prolongé le transfert des obligations du Trésor vers le bilan de la Banque centrale et, derrière elle, vers les banques et leurs déposants. La véritable question n’est pas seulement pourquoi le Liban a fait défaut en mars 2020. Elle est pourquoi le système a continué pendant des mois à présenter comme solvable un État dont le service extérieur de la dette dépendait déjà de la Banque centrale.
Ce que la BDL a acheté : du temps, mais pas une solution
La stratégie de la Banque du Liban a effectivement acheté du temps. Les créanciers d’avril et mai 2019 ont été payés, la parité a tenu et l’État a évité une restructuration immédiate. Ce temps pouvait théoriquement permettre une réduction du déficit, une réforme de l’électricité, un ajustement du taux de change ou une restructuration négociée.
Ces ajustements n’ont pas été réalisés à temps. Les déficits ont persisté, les flux se sont retournés et le coût de la stabilisation a augmenté. Le mécanisme conçu comme pont vers les réformes est devenu un moyen de prolonger un modèle dont la source de dollars se tarissait. L’écart entre ce que la Banque du Liban disait et ce que les données montraient ne tient donc pas seulement à une erreur de prévision. Il tient à deux lectures différentes de la stabilité : la capacité à éviter une rupture aujourd’hui, et la capacité à financer durablement cette absence de rupture demain.
Ghobril : voir la maladie de l’État sans voir encore celle des banques
Nasib Ghobril occupe une place particulière dans cette chronologie parce qu’il permet de comprendre la lecture dominante d’une partie du secteur bancaire avant l’effondrement. L’économiste en chef de Byblos Bank ne décrivait pas une économie saine. Il critiquait la dette, le déficit, la faiblesse de la croissance, le coût du secteur public, l’absence de réformes et les problèmes de compétitivité. Il estimait que le Liban aurait pu éviter une partie du ralentissement si les responsables avaient donné la priorité aux réformes fiscales et structurelles. Mais cette critique sévère de l’État s’accompagnait d’un jugement beaucoup plus rassurant sur le système financier. En 2018, Ghobril affirmait que le système bancaire restait résilient et disposait de niveaux élevés de liquidité, soutenus par des déposants fidèles et des transferts globalement stables de la diaspora. La livre était présentée comme stable et l’ancrage au dollar comme maintenable grâce aux réserves en devises.
Cette séparation entre un État défaillant et un système bancaire solide est centrale. Les données montraient pourtant que les deux étaient déjà profondément imbriqués. Les banques avaient transféré une part croissante de leurs ressources vers la Banque du Liban. Leur exposition au gouvernement et à la Banque centrale augmentait. Les rendements obtenus sur ces placements soutenaient leurs bénéfices au moment où le crédit à l’économie reculait. La liquidité du secteur bancaire ne pouvait donc plus être analysée indépendamment de celle de la Banque centrale. Présenter les banques comme résilientes revenait à supposer que leurs créances sur la BDL et l’État resteraient liquides et remboursables. C’est précisément cette hypothèse qui allait s’effondrer.
Quand la crise éclate, la grille de lecture ne change pas
Lorsque la crise bancaire devient visible à l’automne 2019, Ghobril ne modifie pas fondamentalement sa hiérarchie des responsabilités. En novembre, il juge injuste de faire porter la responsabilité de la crise aux banques. Il affirme que le secteur bancaire a assumé pendant des années la stabilité des finances publiques et, par conséquent, une partie de la stabilité sociale. Il demande au pouvoir exécutif d’assumer enfin sa responsabilité en réduisant le déficit structurel. La déclaration prolonge directement la grille de 2018 : l’État est la source du problème et les banques sont le mécanisme qui a permis de retarder ses conséquences.
Cette lecture deviendra ensuite l’un des axes de l’Association des banques. Les établissements auraient collecté les dépôts et les auraient placés dans un cadre réglementé auprès de la BDL et de l’État ; la perte résulterait donc principalement de l’utilisation publique de ces ressources. Cette thèse contient une part importante de réalité : les déficits publics et leur financement ont joué un rôle central. Mais elle laisse au second plan la responsabilité propre des banques dans la concentration du risque, les rendements recherchés, les bénéfices distribués et la décision de continuer à transférer les dollars des clients vers la Banque centrale alors que le prix de ces dollars augmentait rapidement.
Ce que l’on pouvait déjà lire avant que les banques ne ferment
Les archives de Libnanews permettent de séparer les alertes contemporaines des reconstructions ultérieures. Le 5 avril 2019, le site rapporte les critiques du ministre de l’Économie Mansour Bteish contre les ingénieries financières. Il s’interroge sur leur coût pour l’économie et le Trésor et remet en cause une politique visant à préserver la stabilité de la livre à tout prix. L’article rappelle que ces opérations avaient déjà été critiquées par des institutions internationales. Cette publication intervient avant les restrictions bancaires, avant les manifestations d’octobre et avant le défaut souverain. Elle établit donc que le coût de la politique monétaire était publiquement discuté avant l’effondrement visible.
En mai 2019, Libnanews suit également le dossier des euro-obligations. Une émission de 2,5 à 3 milliards de dollars envisagée autour de l’échéance du 20 mai est reportée. Le remboursement de 650 millions est assuré avec l’appui de la Banque du Liban. Là encore, le fait que le Trésor ait besoin de la Banque centrale pour assurer son service extérieur n’est pas une reconstruction inventée après 2020. L’information est disponible au moment où l’État continue pourtant à être présenté comme capable d’honorer ses engagements. Ce décalage entre paiement juridique et incapacité de financement autonome constitue le cœur du « défaut avant le défaut ».
Ne pas réécrire l’histoire avec ce que l’on sait aujourd’hui
Les analyses plus structurées publiées après l’effondrement doivent être traitées différemment. Libnanews situe ensuite le début de la crise en 2018, l’inversion des flux financiers dès janvier 2019 et la pénurie visible de dollars pendant l’été. Cette chronologie est cohérente avec les données du FMI, la baisse des réserves et le ralentissement des dépôts. Mais elle bénéficie aussi d’informations devenues plus complètes après la crise : audits, évolution détaillée des bilans, ampleur des pertes et connaissance plus précise des engagements de la Banque centrale.
Cette distinction renforce l’enquête. Elle permet de dire exactement ce qui était connaissable au printemps 2019 : le coût des ingénieries était contesté, le Trésor rencontrait des difficultés pour émettre de nouvelles euro-obligations, la BDL fournissait les devises nécessaires aux remboursements, les taux montaient et les réserves reculaient. Les audits ultérieurs ajoutent la profondeur exacte du trou et les méthodes utilisées pour différer sa reconnaissance. Il n’est donc pas nécessaire de réécrire l’histoire pour montrer que les signaux existaient.
Près de 10 % en dollars : un taux qui aurait dû inquiéter
Le passage du taux de référence en dollars de 6,8 % en novembre 2017 à 9,7 % en juin 2019 constitue un signal essentiel. Dans un environnement international où les rendements en dollars sont très inférieurs, offrir près de 10 % signifie que le système doit payer cher pour convaincre les détenteurs de capitaux de rester ou d’apporter de nouvelles devises. Un rendement élevé n’est pas une création de richesse. Il est une promesse de paiement futur et, en finance, il rémunère normalement un risque supérieur. Les banques peuvent présenter ces rendements comme un avantage offert aux déposants ; leur niveau révèle aussi la tension croissante sur la ressource en dollars.
Le mécanisme devient auto-renforçant. Attirer les dollars nécessite des taux plus élevés. Ces taux augmentent les engagements futurs de la Banque du Liban et des banques. Pour honorer ces engagements, le système a besoin de nouveaux dollars. Plus le coût augmente, plus l’économie réelle souffre du renchérissement du crédit. Le FMI observe déjà une contraction du crédit privé et une hausse des prêts improductifs. La politique qui protège la parité à court terme contribue donc à affaiblir la capacité productive qui devrait, à long terme, générer les devises nécessaires.
Des banques bénéficiaires dans une économie qui s’étouffe
En 2018, les banques gagnent environ 2,7 milliards de dollars de revenus d’intérêts supplémentaires sur leurs comptes, principalement auprès de la Banque du Liban, par rapport à l’année précédente. Ces revenus permettent de maintenir un bénéfice net autour de 2,2 milliards malgré une économie faible, une fiscalité plus lourde, des créances douteuses en hausse et un crédit privé en recul. Ce paradoxe est fondamental : le secteur bancaire peut afficher des profits au moment même où l’économie qu’il est censé financer se détériore.
La raison tient à la nature des revenus. Les banques gagnent davantage en plaçant leurs ressources auprès de la Banque centrale. Cette dernière paie pour obtenir les dollars nécessaires au maintien de la parité et au financement de l’État. Les profits bancaires deviennent ainsi partiellement le produit du besoin de devises du système. Les présenter comme preuve de résilience sans analyser leur origine revient à confondre rentabilité comptable et solidité économique. Lorsque le débiteur principal est la Banque centrale elle-même, la valeur de ces profits dépend finalement de sa capacité à honorer ses engagements.
Le pari sur la diaspora avait une limite
Avant la crise, la fidélité des déposants et de la diaspora est souvent présentée comme l’un des avantages structurels du Liban. Cette confiance a effectivement fourni des devises pendant des décennies. Mais transformer un comportement privé en garantie de solvabilité pose un problème. Aucun déposant n’est obligé de laisser ses dollars dans le système si le risque perçu augmente. La hausse des taux montre précisément que la fidélité doit être rémunérée de plus en plus cher.
Lorsque les rendements montent, le système reconnaît implicitement que la confiance n’est plus gratuite. Les ingénieries financières cherchent à prolonger cette relation en rémunérant davantage les banques et, indirectement, les déposants. Tant que les flux continuent, le modèle peut être présenté comme résilient. Lorsqu’ils ralentissent, la même architecture devient vulnérable. La confiance n’est donc pas un capital permanent ; elle est une variable qui peut se retourner rapidement, surtout lorsque les déposants comprennent que les dollars inscrits sur leurs comptes ont été réinvestis dans un ensemble souverain en difficulté.
1 507,5 : le chiffre qui rassurait tout le monde
Pendant des années, la stabilité de la livre autour de 1 507,5 pour un dollar devient le symbole de la réussite de la Banque du Liban. Tant que ce taux officiel tient, la politique monétaire peut être présentée comme efficace. Cette focalisation masque cependant le coût de la parité. Un taux fixe exige des réserves ou des entrées de capitaux lorsque le pays importe beaucoup plus qu’il n’exporte et accumule un déficit courant supérieur à 20 % du PIB.
À mesure que la compétitivité se détériore et que les besoins de dollars augmentent, défendre le taux nécessite davantage d’interventions et des rendements plus élevés. La parité cesse alors d’être seulement un ancrage de stabilité ; elle devient une contrainte qui aspire les ressources financières. Les critiques de 2019 contre le maintien de la livre à tout prix visent précisément ce mécanisme. Le fait que la parité tienne jusqu’à l’été ne démontre pas que le système est sain ; il démontre que la Banque centrale continue à payer le prix nécessaire pour empêcher sa rupture.
Mai 2019 : payer n’était déjà plus la preuve que l’on pouvait payer
L’échéance de mai constitue un test presque parfait. Si l’État est normalement solvable, il doit pouvoir mobiliser les devises par ses recettes, ses réserves propres ou un refinancement de marché. Or l’émission envisagée est reportée et la Banque du Liban fournit les dollars. Le paiement est réussi juridiquement mais échoue comme test d’autonomie financière du Trésor. C’est pourquoi l’expression de « défaut avant le défaut » doit être maniée avec précision : le Liban n’a pas fait défaut au sens contractuel en mai, mais il a montré qu’il ne pouvait plus assurer normalement le service de sa dette extérieure sans transfert de ressources de la Banque centrale.
Cette distinction explique aussi pourquoi le débat sur la date du défaut peut devenir trompeur. Un créancier s’intéresse au paiement reçu à l’échéance ; un économiste doit aussi s’intéresser à la source de ce paiement. Si une banque centrale fournit les devises à un État qui ne peut plus les lever, elle peut repousser le défaut juridique sans restaurer la solvabilité. Elle achète du temps. La question devient alors ce que l’État fait de ce temps et combien coûte le report.
« Il fallait continuer à payer » : avec quels dollars ?
Après le défaut, plusieurs voix ont soutenu qu’il aurait fallu continuer à honorer les euro-obligations afin de préserver la réputation du Liban. Le défaut a effectivement eu un coût : chute du prix des titres, rupture avec les créanciers, pertes pour les banques et difficulté supplémentaire à revenir sur les marchés. Mais cette critique ne répond pas à la question de la source des dollars nécessaires à la poursuite des paiements.
En 2019, la réponse était déjà la Banque du Liban. Continuer en 2020 aurait donc signifié poursuivre le transfert des obligations du Trésor vers le bilan de la Banque centrale. Comme la BDL devait elle-même ces dollars aux banques, et les banques aux déposants, la poursuite du paiement aurait consommé davantage de ressources qui garantissaient implicitement les dépôts. Le choix réel n’était pas entre payer sans coût et faire défaut ; il était entre reconnaître la perte, la restructurer ou continuer à la déplacer à l’intérieur du système.
Puis les dollars commencent réellement à manquer
Pendant l’été 2019, la pénurie cesse d’être une question réservée aux bilans. Les importateurs rencontrent des difficultés à obtenir des dollars. La disponibilité réelle des devises commence à diverger du taux officiel. Les besoins de produits essentiels entrent en concurrence avec d’autres usages des réserves. Cette séquence précède les manifestations d’octobre et montre que la crise bancaire n’est pas créée par la contestation politique.
Libnanews décrira ensuite cette période comme le moment où une crise commencée plus tôt devient visible au grand public. L’inversion des flux est située dès janvier 2019 et la pénurie pendant l’été. Même si cette chronologie est formulée plus clairement après coup, elle correspond aux données : ralentissement des dépôts, baisse des réserves, hausse des taux et dépendance du Trésor envers la BDL. La contestation politique accélère la perte de confiance ; elle n’invente pas les déséquilibres.
À l’automne, les comptes en dollars cessent d’être vraiment des dollars
À l’automne, les banques commencent à restreindre les retraits et les transferts sans qu’une loi générale de contrôle des capitaux ait été adoptée. Ce moment constitue un aveu pratique : les soldes en dollars inscrits dans les comptes ne correspondent plus à une quantité de dollars immédiatement disponible pour tous les déposants. Le contrôle informel ne crée pas l’illiquidité ; il tente de l’administrer.
Le système avait promis simultanément stabilité de la livre, rémunération élevée des dépôts et disponibilité des dollars. Tant que les flux entraient, ces promesses pouvaient coexister. Lorsque les flux se tarissent, elles deviennent incompatibles. Défendre la parité consomme des dollars ; rembourser l’État consomme des dollars ; permettre à tous les déposants de retirer leurs dollars exige les mêmes dollars. L’automne 2019 révèle que le stock disponible ne peut plus satisfaire toutes les créances.
Mars 2020 : le jour où l’on cesse de repousser l’échéance
Le 7 mars 2020, le gouvernement annonce qu’il ne paiera pas l’euro-obligation de 1,2 milliard de dollars due le 9 mars. Le 23 mars, il suspend ensuite le paiement de l’ensemble des euro-obligations en devises. Cette fois, la rupture est juridique : les créanciers ne reçoivent plus les montants prévus. Mais la rupture financière est plus ancienne. Avant même octobre 2019, le marché ne finance plus normalement la dette extérieure, les réserves diminuent, la BDL paie les échéances pour le compte du gouvernement et les banques ont concentré une part croissante de leurs actifs sur le souverain.
Le défaut officiel ne doit donc pas être transformé en point zéro de la crise. Il est le moment où l’État cesse d’utiliser la Banque centrale pour préserver l’apparence d’un service normal de la dette extérieure. On peut critiquer la manière dont la décision a été préparée, l’absence de négociation préalable suffisante ou l’échec ultérieur de la restructuration. On ne peut pas en déduire que la solvabilité existait encore normalement quelques mois auparavant.
Les audits ultérieurs éclairent le coût que les chiffres publics ne montraient pas
Les audits et enquêtes publiés après l’effondrement ont apporté des éléments qui n’étaient pas entièrement disponibles dans le débat public de 2018 et 2019. Ils ont montré l’ampleur des pertes différées, les méthodes comptables utilisées pour les présenter et le coût considérable des opérations financières. Ces révélations ne doivent pas être projetées artificiellement dans le passé comme si tous les chiffres avaient été connus au même moment.
Elles permettent en revanche d’évaluer rétrospectivement les affirmations de stabilité. Lorsque la Banque centrale disait disposer des capacités nécessaires, elle décrivait surtout sa capacité de court terme à mobiliser des dollars. Lorsque les banques affichaient des profits, ces profits dépendaient de plus en plus des revenus versés par la BDL. Lorsque les réserves brutes étaient présentées comme un rempart, leur contrepartie en engagements envers les banques était moins visible. L’audit ne crée pas ces réalités ; il permet de mesurer ce que la présentation comptable avait rendu difficile à voir.
Pourquoi cette vieille chronologie vaut encore des milliards aujourd’hui
La manière de raconter 2018-2020 n’est pas un débat académique. Elle détermine la manière dont les pertes sont réparties aujourd’hui. Si l’on considère que les banques étaient saines et qu’elles ont été victimes d’un État qui a fait défaut en mars 2020, la solution logique consiste à faire reconnaître une dette importante de l’État envers la BDL et les banques, à protéger au maximum les actifs bancaires et à mobiliser des ressources publiques pour restituer les dépôts.
Si l’on considère au contraire que les banques ont volontairement concentré leurs actifs sur un système dont les rendements signalaient le risque, leur responsabilité est plus importante. Les actionnaires doivent alors absorber une part plus élevée des pertes avant que l’État ou les actifs publics soient mobilisés. C’est précisément le conflit qui oppose encore le secteur bancaire, le gouvernement, le Fonds monétaire et les représentants des déposants. L’histoire de la crise devient ainsi un instrument de négociation financière.
Le retour de Ghobril au cœur de la Banque centrale
La nomination de Nasib Ghobril comme économiste en chef de la Banque du Liban redonne une actualité particulière à ses positions antérieures. L’économiste qui présentait en 2018 le système bancaire comme résilient et liquide, puis défendait en novembre 2019 les banques contre l’accusation d’avoir provoqué la crise, dirigera désormais une partie de la recherche économique de l’institution située au centre du règlement des pertes.
Cela ne signifie pas que ses futurs travaux reproduiront automatiquement les positions de Byblos Bank ou de l’Association des banques. Mais ses prises de position constituent un contexte pertinent. Les futurs rapports de la BDL devront montrer comment ils traitent la responsabilité des banques dans la concentration du risque, les rendements obtenus, les réserves obligatoires, les actifs de la Banque centrale et la contribution de l’État. Chaque hypothèse retenue peut déplacer des milliards de dollars entre contribuables, actionnaires bancaires et déposants.
Une crise lente, longtemps recouverte par le mot « stabilité »
Entre 2018 et mars 2020, le Liban passe progressivement d’un modèle coûteux mais encore fonctionnel à une incapacité ouverte de paiement. La Banque du Liban ne cesse pas soudainement d’être capable d’agir ; elle perd progressivement la marge qui lui permettait de masquer les déséquilibres. Les banques ne deviennent pas soudainement illiquides en octobre ; leur exposition au souverain s’est construite pendant des années. L’État ne devient pas soudainement insolvable en mars ; il dépend déjà de la BDL pour payer ses échéances extérieures au printemps 2019.
Les discours rassurants de la Banque centrale étaient exacts dans un sens étroit : elle pouvait encore défendre la parité et effectuer les paiements. Ils étaient incomplets dans un sens économique : cette capacité reposait sur des ressources de plus en plus coûteuses et sur des engagements croissants envers le système bancaire. La lecture de Ghobril était également cohérente avec une partie des faits : l’État était effectivement mal géré et surendetté. Elle sous-estimait cependant la fragilité créée par la manière dont les banques et la Banque centrale avaient choisi de financer cet État.
Repères chiffrés : ce que les principaux indicateurs disaient avant le défaut
Les principaux indicateurs convergent. La dette publique brute passe d’environ 149 % du PIB fin 2017 à 154 % fin 2018 puis 171 % fin 2019. Les réserves internationales brutes reculent de plus de 7,5 milliards de dollars entre le pic de février 2018 et mai 2019. L’exposition des banques au gouvernement et à la Banque du Liban passe de 62 % de leurs actifs fin 2017 à 68,5 % en mai 2019. Le taux de référence en dollars monte de 6,8 % en novembre 2017 à 9,7 % en juin 2019. La dollarisation des dépôts dépasse 70 %, tandis que la croissance des dépôts en 2018 est la plus faible depuis 2005. Le crédit au secteur privé recule de 2,5 % en 2018 puis encore d’environ 5 % jusqu’en mai 2019. Les prêts improductifs progressent de 12,5 % à 13,8 % en 2018, avec une détérioration particulièrement forte dans la construction. Ces séries ne prouvent pas à elles seules qu’un défaut devait intervenir à une date précise. Elles montrent en revanche que les mécanismes nécessaires au maintien du modèle se détérioraient simultanément bien avant mars 2020. Pris ensemble, ces chiffres décrivent une économie dont le financement extérieur devient plus cher au moment où sa capacité productive ralentit.
Les principaux indicateurs convergent. La dette publique brute passe d’environ 149 % du PIB fin 2017 à 154 % fin 2018 puis 171 % fin 2019. Les réserves internationales brutes reculent de plus de 7,5 milliards de dollars entre le pic de février 2018 et mai 2019. L’exposition des banques au gouvernement et à la Banque du Liban passe de 62 % de leurs actifs fin 2017 à 68,5 % en mai 2019. Le taux de référence en dollars monte de 6,8 % en novembre 2017 à 9,7 % en juin 2019. La dollarisation des dépôts dépasse 70 %, tandis que la croissance des dépôts en 2018 est la plus faible depuis 2005. Le crédit au secteur privé recule de 2,5 % en 2018 puis encore d’environ 5 % jusqu’en mai 2019. Les prêts improductifs progressent de 12,5 % à 13,8 % en 2018, avec une détérioration particulièrement forte dans la construction. Ces séries ne prouvent pas à elles seules qu’un défaut devait intervenir à une date précise. Elles montrent en revanche que les mécanismes nécessaires au maintien du modèle se détérioraient simultanément bien avant mars 2020. La concentration bancaire est particulièrement importante parce qu’elle transforme un problème souverain en problème de dépôts.
Les principaux indicateurs convergent. La dette publique brute passe d’environ 149 % du PIB fin 2017 à 154 % fin 2018 puis 171 % fin 2019. Les réserves internationales brutes reculent de plus de 7,5 milliards de dollars entre le pic de février 2018 et mai 2019. L’exposition des banques au gouvernement et à la Banque du Liban passe de 62 % de leurs actifs fin 2017 à 68,5 % en mai 2019. Le taux de référence en dollars monte de 6,8 % en novembre 2017 à 9,7 % en juin 2019. La dollarisation des dépôts dépasse 70 %, tandis que la croissance des dépôts en 2018 est la plus faible depuis 2005. Le crédit au secteur privé recule de 2,5 % en 2018 puis encore d’environ 5 % jusqu’en mai 2019. Les prêts improductifs progressent de 12,5 % à 13,8 % en 2018, avec une détérioration particulièrement forte dans la construction. Ces séries ne prouvent pas à elles seules qu’un défaut devait intervenir à une date précise. Elles montrent en revanche que les mécanismes nécessaires au maintien du modèle se détérioraient simultanément bien avant mars 2020. La baisse des réserves doit être rapprochée de la hausse des engagements en devises et non lue isolément.
Les principaux indicateurs convergent. La dette publique brute passe d’environ 149 % du PIB fin 2017 à 154 % fin 2018 puis 171 % fin 2019. Les réserves internationales brutes reculent de plus de 7,5 milliards de dollars entre le pic de février 2018 et mai 2019. L’exposition des banques au gouvernement et à la Banque du Liban passe de 62 % de leurs actifs fin 2017 à 68,5 % en mai 2019. Le taux de référence en dollars monte de 6,8 % en novembre 2017 à 9,7 % en juin 2019. La dollarisation des dépôts dépasse 70 %, tandis que la croissance des dépôts en 2018 est la plus faible depuis 2005. Le crédit au secteur privé recule de 2,5 % en 2018 puis encore d’environ 5 % jusqu’en mai 2019. Les prêts improductifs progressent de 12,5 % à 13,8 % en 2018, avec une détérioration particulièrement forte dans la construction. Ces séries ne prouvent pas à elles seules qu’un défaut devait intervenir à une date précise. Elles montrent en revanche que les mécanismes nécessaires au maintien du modèle se détérioraient simultanément bien avant mars 2020. La hausse des taux constitue enfin un signal de prix : le système doit offrir davantage pour conserver la même ressource.
Pourquoi l’expression « crise systémique » ne doit pas effacer les décisions individuelles
La crise libanaise est incontestablement systémique : l’État, la Banque du Liban et les banques commerciales ont construit des bilans interdépendants. Cette qualification est utile pour comprendre pourquoi l’effondrement d’un acteur contamine immédiatement les autres. Elle devient cependant trompeuse lorsqu’elle est utilisée pour dissoudre les responsabilités. Une crise systémique n’implique pas que chaque acteur ait pris les mêmes décisions, disposé des mêmes informations ou bénéficié des mêmes rendements. L’État a accumulé les déficits. La Banque centrale a choisi les instruments permettant de financer ces déficits et de défendre la parité. Les banques ont choisi leur niveau d’exposition et accepté les rendements offerts. Les déposants ont fourni la ressource sans disposer d’un accès comparable aux informations sur les bilans.
Cette distinction est essentielle dans le débat actuel sur la répartition des pertes. Le caractère systémique justifie qu’une restructuration traite simultanément l’État, la BDL et les banques. Il ne justifie pas que les pertes soient transférées indifféremment vers le contribuable ou le déposant. La hiérarchie des créances, la responsabilité des actionnaires et la valeur réelle des actifs doivent être examinées séparément. C’est aussi pourquoi la lecture historique de Ghobril et de l’Association des banques mérite d’être confrontée aux décisions concrètes des établissements plutôt qu’acceptée comme simple description d’un système collectif.
Ce que signifiait réellement « avoir les capacités »
Lorsque Riad Salamé affirmait que la Banque du Liban disposait de toutes les capacités nécessaires pour maintenir la livre, cette phrase pouvait être vraie au sens opérationnel immédiat. La Banque centrale possédait encore des devises, pouvait modifier les taux, proposer de nouveaux instruments aux banques et intervenir sur les marchés. Elle avait donc une capacité d’action. Le problème est que capacité d’action et soutenabilité ne sont pas synonymes. Une institution peut retarder une rupture en consommant ses actifs ou en augmentant ses passifs sans résoudre la cause du déséquilibre.
Cette distinction permet de comprendre pourquoi les déclarations rassurantes ont pu coexister avec une dégradation rapide des indicateurs. La BDL pouvait payer l’euro-obligation de mai tout en augmentant la créance sur l’État. Elle pouvait attirer de nouveaux dollars tout en promettant des intérêts plus élevés aux banques. Elle pouvait maintenir le taux officiel tout en réduisant ses réserves. Chacune de ces opérations repoussait la rupture visible, mais augmentait le coût futur. Le terme « capacité » décrivait donc une puissance de court terme ; il ne démontrait pas que les engagements accumulés pourraient être honorés à long terme.
Pourquoi cette enquête dépasse le débat sur une seule décision de Hassan Diab
La décision du gouvernement Hassan Diab de suspendre le paiement en mars 2020 reste un choix politique qui peut être évalué. Une restructuration aurait pu être préparée plus tôt, négociée différemment ou accompagnée immédiatement d’un programme cohérent. Mais concentrer le débat sur cette seule décision efface les années pendant lesquelles la perte s’est accumulée. Le gouvernement Diab hérite d’un État dont la Banque centrale paie déjà la dette extérieure, d’un secteur bancaire extrêmement exposé au souverain et de réserves en baisse.
La question pertinente n’est donc pas seulement de savoir si Diab aurait dû payer 1,2 milliard de dollars en mars 2020. Il faut demander quelle ressource aurait financé ce paiement, puis les échéances suivantes, puis les intérêts, alors que les déposants réclamaient déjà leurs dollars et que les importations essentielles exigeaient des devises. Chaque paiement supplémentaire aurait réduit une ressource disponible pour un autre créancier. Le défaut a rendu cette contrainte explicite ; il ne l’a pas créée.
La question qui reste : à partir de quand la stabilité est-elle devenue une illusion comptable ?
Il n’existe pas une date unique à laquelle le modèle passe mécaniquement de la stabilité à l’insolvabilité. Les indicateurs se détériorent progressivement. Les opérations de 2016 augmentent la dépendance aux dollars bancaires. En 2017 et 2018, le coût pour attirer ces dollars monte. En 2018, le crédit privé recule et les réserves commencent à diminuer malgré les opérations. Au début de 2019, les flux se retournent. Au printemps, le Trésor dépend directement de la Banque centrale pour ses échéances extérieures. Pendant l’été, la pénurie devient visible. À l’automne, les banques limitent l’accès aux dépôts. Chacune de ces étapes retire une partie de la substance derrière l’apparence de stabilité.
C’est précisément pour cette raison que la comparaison entre les discours et les données est plus utile qu’une recherche artificielle d’un jour exact de faillite. La Banque du Liban pouvait encore effectuer des paiements alors que son modèle était devenu insoutenable. Les banques pouvaient encore publier des bénéfices alors que leurs actifs étaient concentrés sur un souverain fragilisé. Le Trésor pouvait encore éviter le défaut juridique alors qu’il ne disposait plus normalement des dollars nécessaires. Le système n’a pas cessé de fonctionner d’un seul coup ; il a continué à fonctionner en consommant progressivement les ressources qui garantissaient sa crédibilité.
Cette chronologie interdit enfin de confondre absence de défaut contractuel et absence de crise. En 2019, les paiements continuaient parce que la Banque du Liban mobilisait encore des ressources. La question économique était déjà celle de leur origine, de leur coût et de leur disponibilité future. C’est sur ce terrain, et non sur la seule date du 9 mars 2020, que doivent être comparées les déclarations rassurantes de l’époque, les analyses des économistes bancaires et les alertes qui existaient déjà dans les données publiques.

Commentaires