

Avant 2019, plusieurs modèles du FMI identifiaient une surévaluation de la livre libanaise, avec des résultats allant de 9,1 % à 66 % selon la méthode et le scénario. Depuis la stabilisation autour de 89 500 LL/USD, la hausse des prix domestiques peut de nouveau dégrader les prix relatifs. Les deux périodes diffèrent cependant par leur financement, leurs bilans et leur degré de dollarisation. L’analyse doit séparer ces mécanismes pour déterminer ce qui se répète et ce qui a changé.
Trois questions permettent de tester la comparaison. Le cours nominal maintient-il les biens et services libanais à un prix compatible avec les marchés extérieurs ? Les entrées de devises financent-elles durablement les besoins du pays ? Enfin, quel est l’effet d’une variation du change sur les dettes, les dépôts et les revenus, selon leur monnaie de libellé ? Les réponses ne se déduisent ni de la seule stabilité du dollar ni de son niveau absolu.
Le chiffre de 3 000 LL/USD avant 2019 est examiné ici comme une hypothèse : aucune étude primaire identifiée dans les documents consultés ne permet de lui attribuer exactement cette valeur avec une date, une méthode et des hypothèses vérifiables. Les évaluations du FMI établissent un diagnostic de désalignement, pas une parité nominale unique. Les calculs qui suivent distinguent les observations, les résultats de modèles publiés et les simulations construites pour isoler un mécanisme. Les données disponibles sont arrêtées au 8 novembre 2026.
1. Définitions : taux nominal, taux réel et équilibre
Le taux nominal est le nombre de livres nécessaires pour obtenir un dollar : 1 507,5 hier, 89 500 comme référence actuelle. C’est un prix observable, assorti de conditions concrètes. Il faut encore préciser s’il s’agit d’un dollar disponible en espèces, d’un transfert international, d’une écriture bancaire ancienne ou d’un taux appliqué à une opération réglementée. Une créance exprimée en dollars, mais impossible à retirer librement, n’a pas la même liquidité qu’un billet.
Le taux réel compare des prix après conversion dans une monnaie commune. Avec E exprimé en livres par dollar, un indicateur bilatéral peut s’écrire E × prix étrangers / prix libanais. Dans cette convention, une baisse signifie une appréciation réelle : le panier libanais devient relativement plus cher. D’autres indices utilisent la convention inverse. Il faut toujours lire la définition avant d’interpréter le sens d’une courbe.
Le taux de change effectif réel, ou TCER, élargit cette comparaison à plusieurs partenaires commerciaux, avec des pondérations. Il ne se résume donc ni au dollar ni au prix de quelques produits à Beyrouth. Le FMI distingue clairement ces mesures dans son explication du change réel et dans la méthodologie de ses indices effectifs.
Enfin, le taux d’équilibre est un résultat de modèle : le niveau compatible, sous certaines hypothèses, avec la productivité, les échanges, les actifs extérieurs, les flux de financement et une trajectoire économique soutenable. Il n’est pas directement observable. Une estimation peut changer lorsque le prix de l’énergie augmente, lorsqu’une guerre détruit des capacités de production ou lorsque les transferts de la diaspora se modifient durablement.
Le choix d’une année de base ne résout pas cette difficulté. Un indice réel égal à 100 signifie seulement qu’il retrouve son niveau de l’année choisie. Si cette année était déjà déséquilibrée, revenir à 100 ne rétablit pas magiquement l’équilibre. De même, un cours stable pendant plusieurs années peut être parfaitement soutenable dans une économie productive, mais de plus en plus coûteux dans une économie qui perd ses recettes extérieures.
2. Ce que les modèles disaient réellement avant 2019
La référence vérifiable est l’annexe II du rapport Article IV du FMI de 2019, consacré à l’évaluation extérieure de 2018. Elle présente quatre résultats qu’il faut conserver distincts : 50 % de surévaluation avec une position extérieure nette stabilisée à −128 % du PIB ; 66 % pour la ramener à −100 % en 2024 ; 63 % avec l’approche du compte courant ; 9,1 % avec l’approche IREER. Le rapport souligne lui-même les problèmes de qualité des données et les effets du conflit syrien.
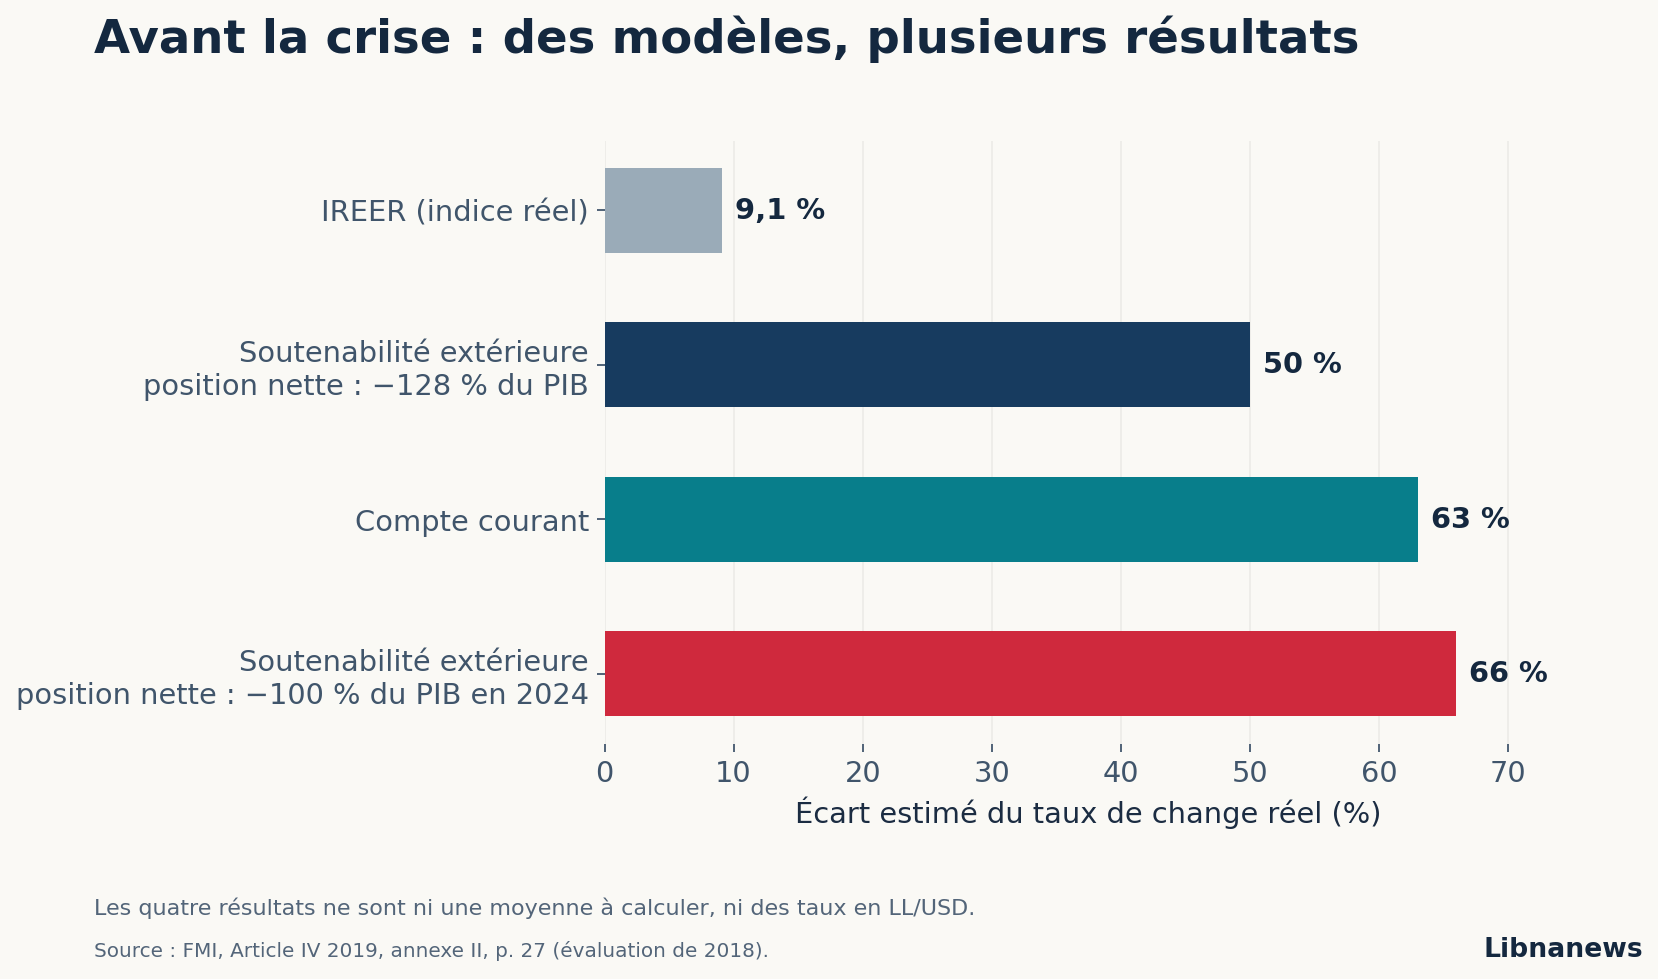
Cette dispersion apporte une information importante. Un modèle du compte courant demande quelle correction pourrait rapprocher les échanges et revenus extérieurs d’un niveau jugé compatible avec les caractéristiques du pays. Un modèle de soutenabilité examine plutôt la trajectoire du patrimoine extérieur net et des obligations à financer. Une régression de l’indice réel exploite une relation estimée entre le change et ses déterminants. Les questions diffèrent ; les réponses aussi.
Il serait donc incorrect d’additionner les quatre chiffres, de prendre leur moyenne et de baptiser le résultat « valeur réelle de la livre ». Ils ne constituent pas quatre sondages indépendants sur un même cours. Les deux résultats de soutenabilité, en particulier, reflètent deux cibles différentes pour une même famille de calculs. Ils ne sont pas les bornes d’un intervalle de confiance statistique.
Le chiffre de 3 000 peut néanmoins servir à exposer un raisonnement, à condition de rester une hypothèse. Si l’on suppose un cours soutenable de 3 000 au lieu de 1 500, le prix du dollar double et la valeur en dollars d’une livre est divisée par deux. Dire que le dollar doit monter de 100 % et que la livre doit perdre 50 % décrit alors la même opération avec deux dénominateurs différents. Cette asymétrie explique une partie des confusions dans le débat public.
Elle interdit aussi de convertir mécaniquement une « surévaluation de 50 % » d’un indice réel en un dollar à 3 000 livres. Il faut connaître la convention du modèle, la définition de l’écart, les prix retenus et la réaction attendue de ces prix après ajustement. Un calcul de taux réel ne fournit pas directement un devis de change nominal. Même une formule arithmétiquement correcte peut devenir économiquement fausse si elle suppose que tous les autres prix resteront immobiles.
3. Importations et production : isoler l’effet du change
Pour une importation facturée en dollars, le prix avant taxes et marges vérifie une relation simple : prix en livres = taux LL/USD × prix en dollars. Un bien facturé 100 dollars coûte 150 000 livres à un cours de 1 500, contre 300 000 à 3 000. À revenu temporairement inchangé de 1,5 million de livres, le pouvoir d’achat passe de dix à cinq unités. Il s’agit d’un effet de conversion, calculé en supposant que le fournisseur, les taxes et les marges ne changent pas.
Le producteur local est affecté par la conversion inverse. Un coût domestique de 150 000 livres représente 100 dollars à 1 500, mais 50 dollars à 3 000. Si ce coût correspond à un salaire ou à un loyer qui ne s’ajuste pas immédiatement, la dépréciation réduit son équivalent en dollars. Si le contrat est indexé sur le dollar, ce gain disparaît dès que le montant en livres est révisé.
L’effet sur la compétitivité dépend donc de la part des coûts réellement payés en monnaie locale. Considérons trois entreprises dont le coût initial est de 100 dollars. Dans cette simulation, le prix du dollar augmente de 20 %, les coûts directement libellés en dollars restent fixes et les coûts en livres ne sont pas encore revalorisés. Leur coût après variation est : part en dollars + part en livres / 1,20.
| Part des coûts fixes en livres | Coût initial en dollars | Coût après hausse de 20 % du dollar | Baisse du coût en dollars |
|---|---|---|---|
| 20 % | 100 | 96,67 | 3,3 % |
| 50 % | 100 | 91,67 | 8,3 % |
| 80 % | 100 | 86,67 | 13,3 % |
Une activité utilisant beaucoup de travail domestique non indexé peut donc bénéficier davantage d’une dépréciation qu’une activité dépendant de carburants, de composants et de loyers payés en dollars. Si la moitié des coûts supposés fixes en livres est finalement indexée, le gain du cas central tombe de 8,3 % à 4,2 %. Avec une indexation complète de tous les coûts, il devient nul dans ce modèle.
Cette distinction explique pourquoi le niveau du change ne suffit pas à prévoir les exportations. Il faut connaître le prix de vente, le coût unitaire, la part importée, les contrats et les volumes que l’entreprise peut livrer. Une marge améliorée peut financer une baisse de prix à l’étranger, mais aussi être absorbée par le remboursement d’une dette, une réparation ou une hausse du fret. Le passage du change à la compétitivité est une chaîne de décisions, pas une identité comptable.
À l’inverse, un cours maintenu à un niveau trop fort favorise relativement les biens importés et renchérit les coûts domestiques convertis en dollars. Ce mécanisme ne suffit pas à établir que toutes les importations sont excessives : des machines et des intrants peuvent accroître la production future. Le déséquilibre apparaît lorsque le niveau de dépense extérieure dépasse durablement les recettes et les financements soutenables qu’il permet de générer.
4. Le besoin extérieur : comparer les montants et leur financement
La fiche Liban de la Banque mondiale d’octobre 2026 fournit une série révisée permettant de comparer les années sans mélanger les millésimes statistiques. Le déficit courant atteint 13,37 milliards de dollars en 2018, 9,26 milliards en 2025 et 8,31 milliards dans l’estimation/projection pour 2026. Rapportés au PIB, ces montants représentent respectivement 24,2 %, 25,1 % et 21,3 %.
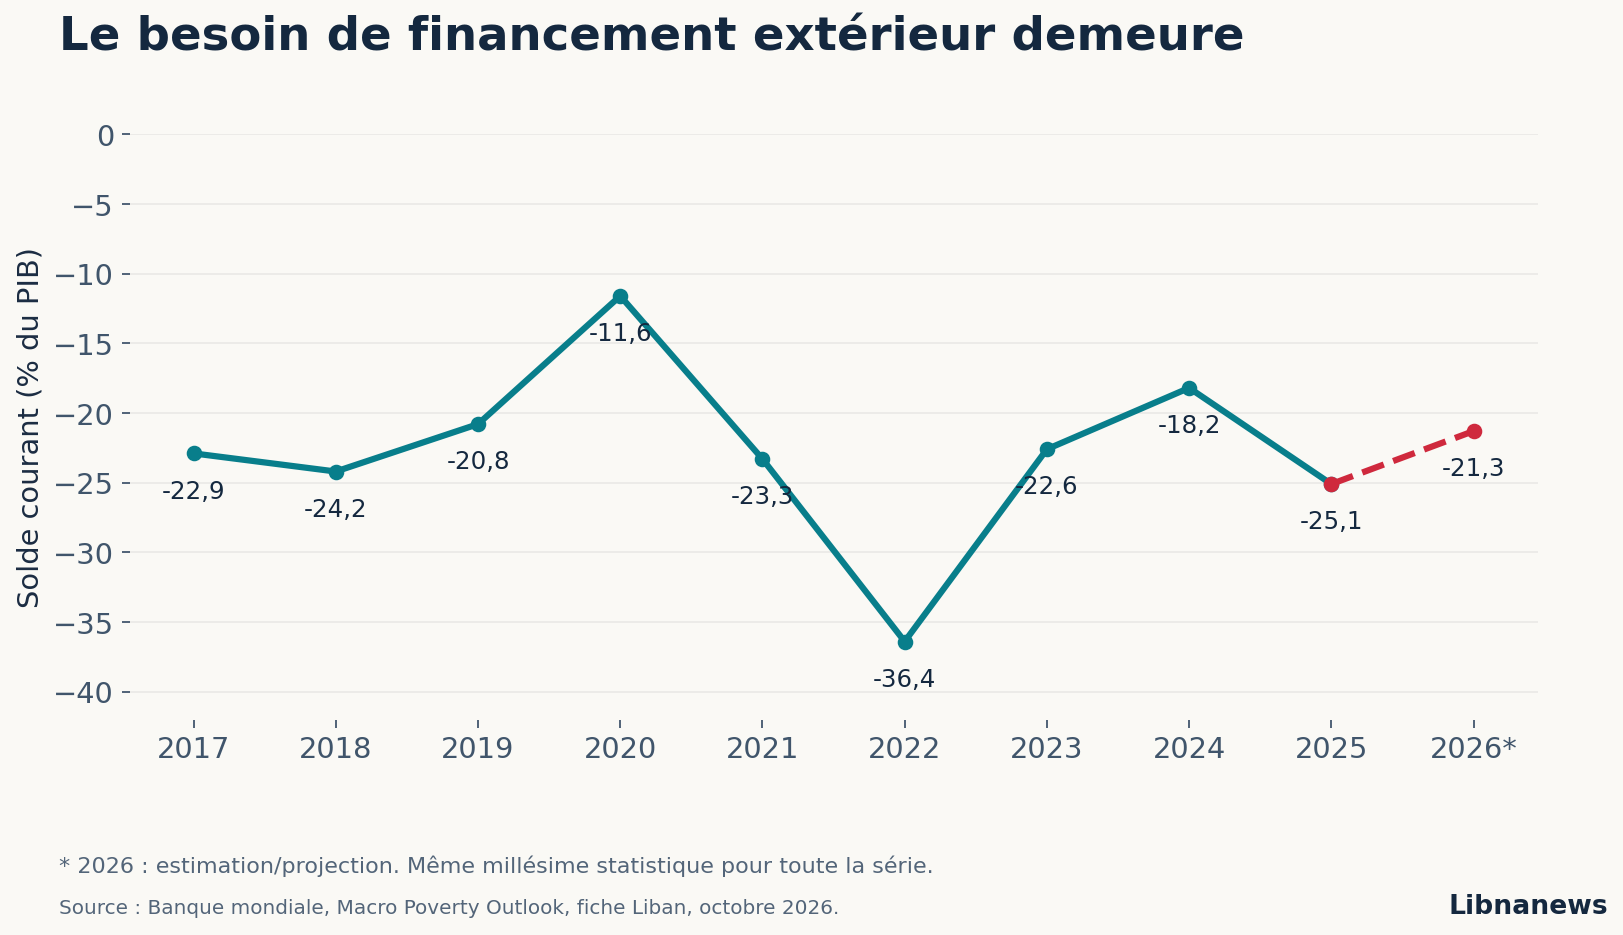
La comparaison produit deux résultats différents. Entre 2018 et 2025, le besoin extérieur annuel diminue d’environ 4,10 milliards de dollars, soit 30,7 %. Mais son poids dans le PIB augmente de 0,9 point. Le pays doit financer un montant inférieur, avec une économie elle-même plus petite. Affirmer que la dépendance extérieure s’est résorbée parce que le déficit en dollars a baissé serait donc incomplet.
Le compte courant inclut les biens, les services, les revenus et les transferts courants. Une partie des ressources de la diaspora et les dépenses des touristes étrangers y figurent déjà. Les ajouter ensuite intégralement comme un financement nouveau du déficit courant constituerait un double compte. En revanche, les investissements directs, certains prêts et les mouvements de dépôts appartiennent au financement extérieur selon leur nature comptable.
Dans une représentation simplifiée, le déficit courant doit être couvert par des apports nets de financement hors réserves ou par une diminution des actifs de réserve. Pour réconcilier les données réelles, il faut aussi intégrer le compte de capital, les erreurs et omissions ainsi que les conventions de signe. Cette identité indique la contrepartie comptable du déficit ; elle n’identifie pas à elle seule son origine.
Supposons un déficit courant de 10 milliards, des financements nets hors réserves de 8 milliards et aucun autre poste. Le prélèvement sur les réserves est de 2 milliards. Si les entrées tombent à 5 milliards alors que la dépense ne s’ajuste pas immédiatement, le besoin de réserves passe à 5 milliards. Une crise de financement peut donc devenir aiguë sans augmentation initiale des importations : c’est l’offre de capitaux qui s’est contractée.
La durée et le rendement des financements modifient ensuite le risque. Un apport en capital dans une activité exportatrice partage les pertes éventuelles avec l’investisseur. Un dépôt exigible rapidement crée une obligation de liquidité. Un financement court utilisé pour soutenir des actifs longs ou peu liquides peut devenir vulnérable à des retraits même si les actifs n’ont pas encore été vendus à perte.
Ce cadre permet de distinguer deux causalités souvent confondues. Un change réel défavorable peut contribuer au déficit commercial. Mais un arrêt des capitaux peut provoquer la rupture de la parité avant que le déficit commercial ne se détériore davantage. Les deux mécanismes peuvent se renforcer ; leur contribution respective exige une analyse des flux, pas seulement une observation du cours.
5. Taux d’intérêt et allocation du crédit : le coût de la défense
Pour attirer ou conserver des devises, les banques peuvent augmenter la rémunération des placements. L’entrée de fonds améliore alors la liquidité immédiate, mais crée des intérêts à payer. La variable décisive est l’écart entre le rendement promis et celui des actifs effectivement financés, après prise en compte du risque et des pertes.
Dans un exemple sans frais ni impayés, 100 dollars collectés à 10 % et placés dans un actif rapportant 6 % produisent un déficit de revenu de 4 dollars par an. Le stock initial de devises est bien présent, mais le rendement de l’actif ne couvre pas celui du passif. Ce calcul est un modèle de bilan, pas une reconstitution des taux moyens de la BDL ou des banques.
Le même arbitrage concerne le crédit productif. Un prêt de 100 000 dollars à 5 % coûte 5 000 dollars d’intérêts annuels ; à 10 %, il en coûte 10 000. Un projet dont la marge avant intérêts est de 8 000 dollars devient déficitaire dans le second cas. La hausse de taux nécessaire pour retenir des dépôts peut ainsi réduire les investissements capables de générer les recettes extérieures futures.
Les données antérieures à la crise donnent un indice du déplacement des bilans. En juillet 2019, la mission du FMI indiquait que les titres publics et les placements auprès de la BDL représentaient ensemble environ 68,5 % des actifs bancaires, tout en constatant une contraction du crédit au secteur privé. Cette concentration mesure une exposition commune ; elle ne prouve pas que chaque prêt privé refusé aurait été rentable.
Le canal est néanmoins identifiable : une rémunération publique ou quasi publique élevée augmente le rendement minimal qu’une banque exige d’un crédit risqué. Une entreprise doit alors dégager une marge plus forte, fournir davantage de garanties ou réduire son investissement. Si ses recettes sont en livres et ses charges financières en dollars, une éventuelle rupture du change ajoute un risque de bilan au risque d’exploitation.
La défense d’une parité peut ainsi avoir deux coûts simultanés : un coût direct en réserves lorsqu’il faut fournir les devises manquantes, et un coût indirect lorsque le financement devient trop cher pour certaines activités. Pour mesurer ces coûts au Liban, il faudrait des séries réconciliées de rendements, de maturités, de volumes de crédit et de pertes. Les simples totaux de dépôts ne permettent pas ce calcul.
6. Réserves : stock brut, engagements et liquidité
Le mot « réserves » donne souvent une impression trompeuse de trésor librement disponible. Une banque centrale peut détenir des actifs en dollars tout en ayant elle-même de lourdes obligations en devises. Regarder seulement l’actif revient à regarder le solde d’un compte sans examiner les dettes qui lui correspondent.
Il faut distinguer au moins quatre objets : les actifs extérieurs comptables ; les actifs de réserve répondant aux critères de liquidité et de résidence ; les réserves nettes après certains engagements ; et la liquidité effectivement mobilisable pour une opération donnée. L’or doit être présenté séparément lorsque l’on parle de dollars disponibles. Sa valorisation varie avec les cours internationaux et sa mobilisation soulève d’autres conditions économiques et juridiques.
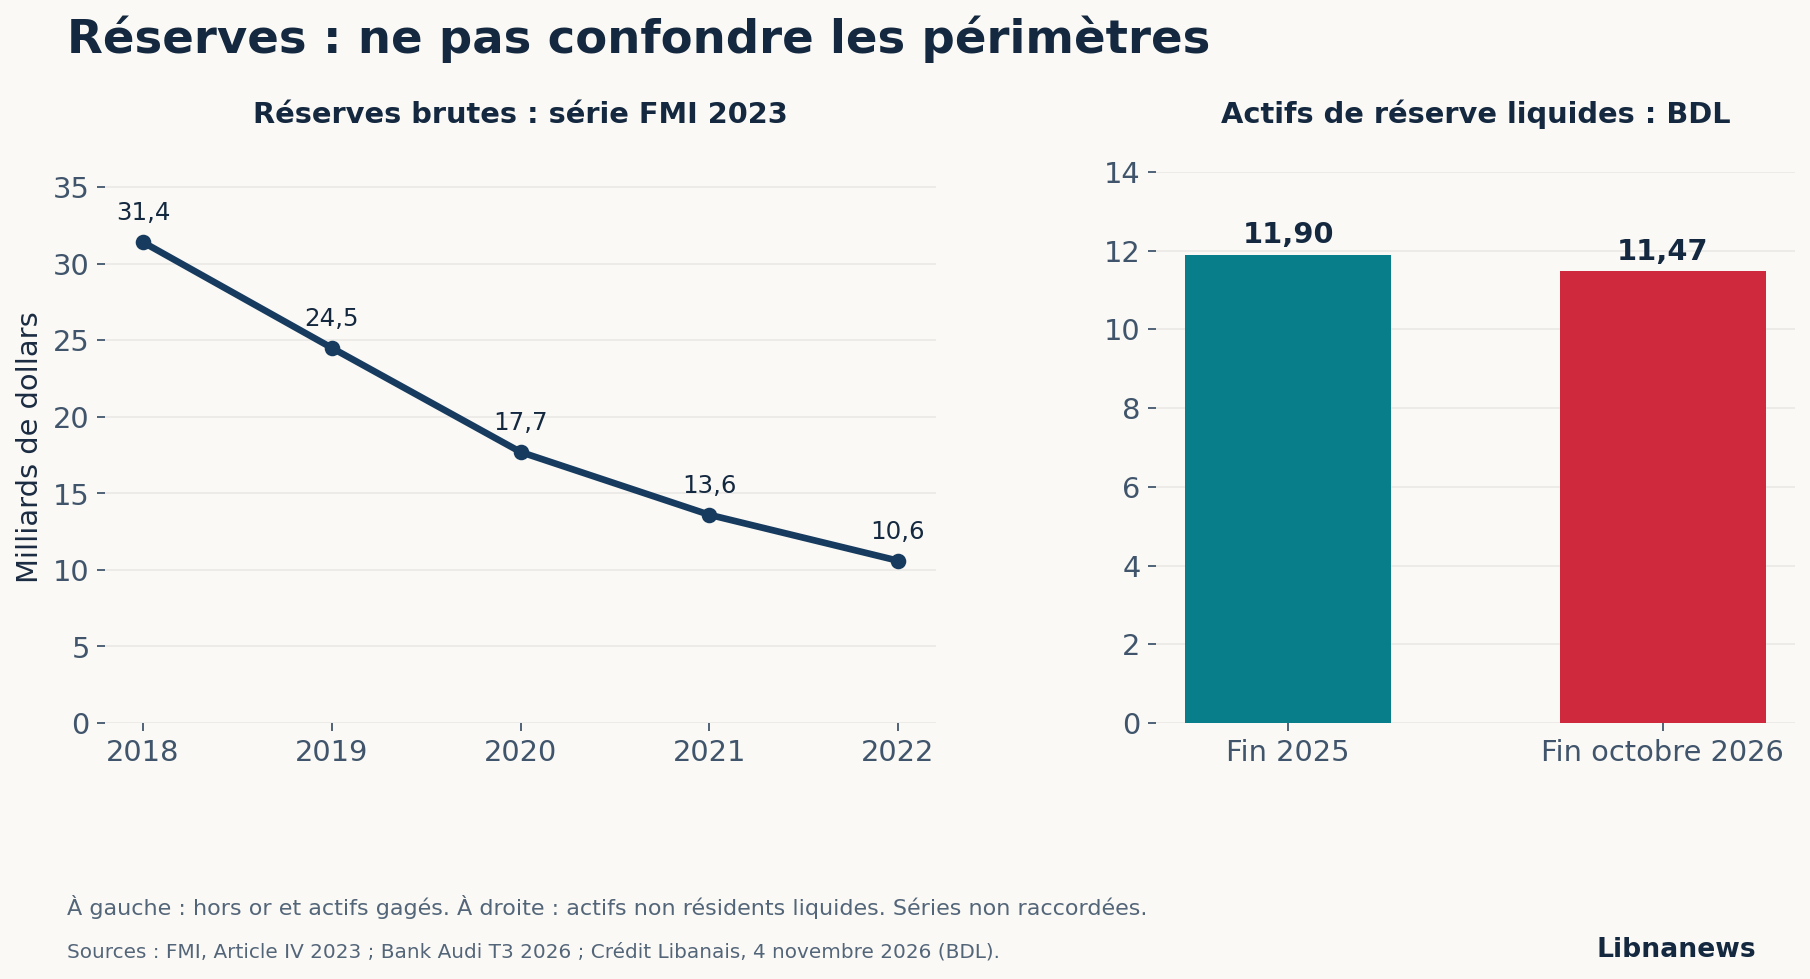
Le rapport du FMI de 2023 fournit une série homogène de réserves brutes, hors or et actifs gagés : 31,4 milliards de dollars en 2018, 24,5 milliards en 2019, 17,7 milliards en 2020, 13,6 milliards en 2021 et 10,6 milliards en 2022. Le recul entre les deux extrémités atteint 20,8 milliards, soit environ 66 %. Ce calcul décrit une diminution d’actifs ; il n’en attribue pas automatiquement toute la cause à une seule politique.
La défense du change, le financement de certaines importations, les paiements extérieurs et les autres opérations ne doivent pas être confondus. Pour attribuer précisément la baisse, il faudrait une décomposition exhaustive et réconciliée des flux. Il serait abusif d’écrire que chaque dollar de réserves disparu a servi à maintenir le taux de 1 507,5, comme il serait abusif d’en conclure que la défense du taux n’a rien coûté.
Le mécanisme général est simple. Lorsque la demande de dollars au cours défendu dépasse l’offre privée, la banque centrale fournit la différence si elle veut conserver ce cours. Elle reçoit des livres et cède un actif extérieur liquide. L’opération peut stabiliser le marché pendant un choc temporaire. Elle devient problématique si le déséquilibre dure et si les réserves se reconstituent uniquement par de nouvelles obligations coûteuses.
Une analogie aide à comprendre : emprunter 100 dollars puis les conserver dans un coffre augmente le contenu du coffre, pas la richesse nette de 100 dollars. Le pays disposait de ressources extérieures, mais leur présence au bilan ne garantissait pas qu’elles étaient acquises sans contrepartie. Cette distinction explique pourquoi la taille apparente des réserves n’a pas protégé les déposants lorsque les demandes de restitution se sont multipliées.
7. Dette et épargne : effets selon la monnaie des bilans
Parler d’« endettement général de la population » exige de séparer les bilans. La dette publique est une obligation de l’État. Le crédit privé appartient aux ménages et aux entreprises qui l’ont contracté. Les engagements d’une banque envers ses déposants ne sont pas une dette personnelle de chaque citoyen. Et les pertes d’une banque centrale ne deviennent une dette du contribuable que selon les choix de traitement retenus.
Ces bilans sont liés, mais les additionner sans consolidation produit des doubles comptes. Une banque qui détient une créance sur l’État, financée par un dépôt, ne crée pas deux dépenses publiques indépendantes. En revanche, si la créance publique perd sa valeur, la banque ne peut plus servir intégralement le dépôt avec cet actif. Le risque se transmet le long de la chaîne.
Pour un ménage, trois variables sont déterminantes : la monnaie de son revenu, celle de sa dette et les conditions réelles de remboursement. Un emprunt en dollars peut sembler confortable tant que le salaire en livres se convertit au même cours. Si le cours change brutalement sans revalorisation du salaire, le service de la dette absorbe une fraction beaucoup plus grande du revenu.
Exemple strictement pédagogique : un ménage reçoit 1,5 million de livres par mois et doit payer 300 dollars. À 1 500, l’échéance vaut 450 000 livres, soit 30 % du revenu. À 3 000, elle vaut 900 000 livres, soit 60 %. Ce calcul suppose une dette payable en dollars disponibles, sans modification contractuelle. Il ne décrit pas toutes les modalités de règlement effectivement pratiquées dans les banques libanaises après 2019.
L’effet inverse existe. Une dette fixée en livres peut devenir beaucoup plus légère pour un emprunteur dont le revenu est payé en dollars. Un crédit de 150 millions de livres représente 100 000 dollars à 1 500, mais environ 1 676 dollars à 89 500. Ce résultat arithmétique ne tient compte ni des intérêts, ni des échéances, ni d’un éventuel litige. Il montre pourquoi l’inflation et la dépréciation ne frappent pas tous les débiteurs de la même manière.
Le déposant constitue encore un autre cas. Il peut avoir économisé toute sa vie sans avoir contracté de dette personnelle et subir pourtant la crise par le gel de ses fonds ou par un remboursement à des conditions défavorables. Affirmer que « la population s’est trop endettée » effacerait cette différence fondamentale entre ceux qui ont emprunté, ceux qui ont prêté et ceux qui ont seulement utilisé les services bancaires.
La fiche de la Banque mondiale d’octobre 2026 situe la dette publique à 154 % du PIB en 2018, 175,3 % en 2019 et 249 % en 2020, puis 130,9 % en 2025 et 125,3 % dans son estimation pour 2026. Ces ratios doivent être lus avec les variations du PIB nominal, des conversions et du traitement de la dette. Leur recul ne démontre pas que l’État a remboursé ses engagements ou retrouvé un accès normal au financement. Le pays reste confronté au défaut et à la nécessité de restructurer.
La charge collective passe aussi par les services qui ne sont plus financés. Lorsqu’un ménage doit remplacer une prestation publique par une dépense privée, son budget supporte une contrainte supplémentaire même sans nouveau contrat de prêt. Il est utile de parler de coût social de la dette et des pertes, mais pas de transformer toutes ces dépenses en un encours financier fictif attribué à chaque habitant.
Pour la dette publique, l’effet de conversion peut être isolé par l’identité : ratio de dette = (dette en livres + taux LL/USD × dette en dollars) / PIB nominal en livres. À titres et PIB inchangés, une hausse du prix du dollar augmente le poids de la dette en devises. Si, dans une simulation, 70 % de la dette initiale est en dollars et 30 % en livres, un doublement du dollar augmente de 70 % la valeur totale en livres, avant tout ajustement des prix, du PIB ou des contrats.
À plus longue échéance, l’inflation peut augmenter le PIB nominal en livres et réduire ce ratio, tandis que la dette en dollars et ses échéances restent dues. Le ratio de stock et la capacité à effectuer les paiements courants peuvent donc évoluer différemment. C’est pourquoi la baisse d’un ratio après une dépréciation ne constitue pas une preuve suffisante de désendettement économique.
8. Désendettement bancaire et accès au crédit
Après une crise, un encours de prêts peut diminuer parce que les emprunteurs remboursent. Il peut aussi baisser du fait de règlements à prix décoté, de conversions, de pertes reconnues ou d’effets de valorisation. Si les banques cessent en même temps de prêter, le stock recule sans que l’économie bénéficie d’un redressement sain.
Dans sa présentation des développements de 2024, la BDL indiquait un portefeuille de prêts bancaires ramené à 5,5 milliards de dollars fin décembre, avec des dépôts de clientèle de 88 milliards. Elle reliait notamment cette contraction aux remboursements anticipés et aux règlements de crédits. Ces grandeurs ne sont pas une enquête sur la dette de tous les ménages, et leur conversion comptable appelle de la prudence.
Un ménage qui solde un crédit en vendant un actif, en mobilisant un transfert familial ou en utilisant un dépôt bloqué réduit son passif. Il peut néanmoins perdre son épargne de précaution. Une entreprise qui éteint ses dettes mais ne peut plus obtenir de fonds pour acheter une machine se désendette tout en réduisant sa capacité de produire.
La disparition du crédit transforme aussi les conditions d’accès au logement et à l’activité. Celui qui possède déjà des dollars peut acheter ou investir. Celui qui dispose d’un revenu régulier mais sans capital initial ne trouve plus nécessairement de financement. La crise favorise donc les détenteurs de liquidités au détriment de ceux qui comptaient sur leur revenu futur pour financer un projet présent.
Les dettes informelles ne sont pas davantage captées par le seul bilan bancaire : avances familiales, arriérés de loyer, factures médicales ou crédits fournisseurs peuvent prendre le relais. Sans enquête récente et représentative, on ne peut leur attribuer un montant national précis. On peut seulement dire que le recul du crédit bancaire ne mesure pas, à lui seul, le soulagement financier des ménages.
La Banque mondiale, dans son évaluation de la pauvreté de 2024, constatait pour 2022 une pauvreté monétaire de 44 % dans les zones couvertes par l’enquête et de 33 % parmi les ressortissants libanais étudiés. Il s’agit d’un constat antérieur aux chocs de 2024 et 2026, pas d’un taux de pauvreté mesuré aujourd’hui. Il rappelle néanmoins que l’effacement de certaines dettes nominales a coexisté avec un appauvrissement massif.
9. Le test de 2019-2020 : la dépréciation a-t-elle relancé les exportations ?
L’encadré 3 du Lebanon Economic Monitor du printemps 2025 examine le taux effectif réel et le commerce de biens jusqu’à fin 2024. La Banque mondiale utilise le taux du marché des billets à partir de septembre 2019 plutôt que l’ancien cours officiel. Elle constate une forte baisse du taux réel au début de la crise, sans hausse correspondante des exportations. Les montants de biens retenus dans cette étude sont les suivants.
| Commerce de biens, milliards de dollars | 2019 | 2020 | Variation calculée |
|---|---|---|---|
| Importations | 16,1 | 9,8 | −39,1 % |
| Exportations | 3,8 | 2,9 | −23,7 % |
| Déficit commercial de biens | 12,3 | 6,9 | −43,9 % |
L’amélioration de 5,4 milliards du solde commercial provient donc de 6,3 milliards d’importations en moins, diminués de 0,9 milliard d’exportations perdues. Elle ne résulte pas d’une expansion des ventes à l’étranger. Le fait est important : la baisse du déficit et le redressement de l’appareil exportateur ne sont pas des phénomènes équivalents.
Cette comparaison n’isole toutefois pas un effet causal du change. Les mêmes années comprennent une crise bancaire, des restrictions de paiement, une récession, la pandémie et l’explosion du port de Beyrouth. Les flux sont exprimés en valeur : ils mélangent quantités, prix et composition des produits. On ne peut donc pas diviser la variation des exportations par celle du change pour obtenir une élasticité exploitable.
Le résultat permet en revanche de rejeter une proposition trop forte : une dépréciation réelle n’assure pas, à elle seule, une hausse immédiate des exportations. Une entreprise peut bénéficier d’un coût salarial réduit en dollars et rester incapable de financer un stock, de s’approvisionner en énergie ou de livrer à ses clients. Le change agit sur un prix relatif ; il ne supprime pas les contraintes de quantité et de financement.
Pour évaluer ce qu’aurait produit un ajustement avant 2019, il faudrait construire un scénario contrefactuel intégrant l’indexation des prix, les dettes en dollars, l’accès au crédit et la réaction des partenaires. Les données disponibles ne permettent pas d’affirmer qu’un passage à 3 000 aurait évité toutes les pertes. Elles permettent d’expliquer pourquoi le maintien du cours et un ajustement non préparé comportaient chacun des coûts différents.
10. Comparer les régimes de 2018 et de 2026
Entre 1 507,5 et 89 500, le prix du dollar a été multiplié par environ 59,4. La valeur en dollars d’une livre a donc diminué d’environ 98,3 %. Ce calcul ne mesure ni l’inflation cumulée ni la perte de pouvoir d’achat de chaque ménage. Les revenus, les prix et les actifs se sont ajustés à des rythmes différents.
La comparaison des régimes exige d’autres indicateurs. Le tableau suivant utilise un même millésime de la Banque mondiale, octobre 2026. Les données 2026 restent des estimations/projections annuelles.
| Indicateur | 2018 | 2025 | 2026 estimé |
|---|---|---|---|
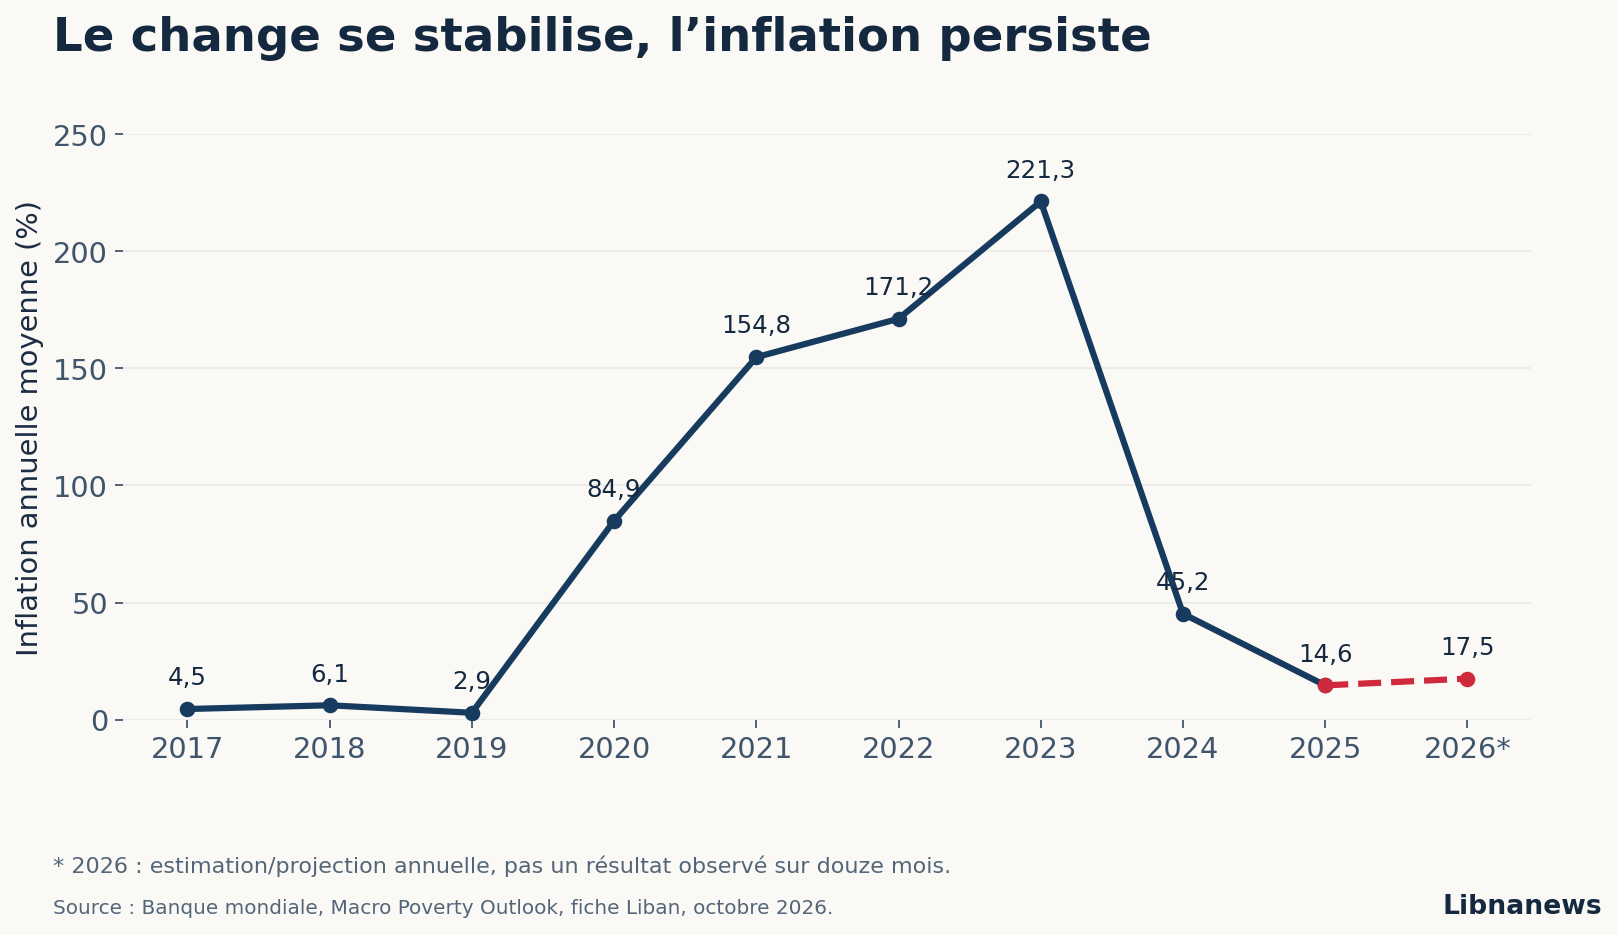
| Inflation annuelle moyenne | 6,1 % | 14,6 % | 17,5 % |
| Solde budgétaire / PIB | −10,9 % | +3,9 % | +1,3 % |
| Solde courant / PIB | −24,2 % | −25,1 % | −21,3 % |
| Dette publique / PIB | 154,0 % | 130,9 % | 125,3 % |
| PIB nominal, milliards de dollars | 55,29 | 36,88 | 38,96 |
La persistance d’un déficit courant élevé rapproche les périodes. Le passage d’un déficit budgétaire à un excédent les distingue. Le FMI, en mars 2025, reliait la stabilisation à l’arrêt du financement monétaire et des subventions de change, ainsi qu’à l’amélioration du solde budgétaire depuis le milieu de 2023. Le cours actuel n’est donc pas maintenu dans une configuration budgétaire identique à celle de 2018.
Un excédent de caisse n’équivaut cependant pas à une restauration complète de la solvabilité. Il doit être lu avec les paiements de dette non exécutés, les dépenses comprimées, les arriérés éventuels et les besoins de reconstruction. De même, un PIB nominal en dollars plus élevé peut réduire mécaniquement les ratios de dette alors que la production réelle diminue. L’indicateur de 2026 combine précisément un PIB nominal supérieur et une contraction réelle projetée.
La dollarisation modifie aussi la transmission. Avant la crise, beaucoup de contrats semblaient convertibles à un cours stable. Aujourd’hui, les prix et une partie des revenus sont directement ou indirectement fixés en dollars, tandis que les anciens dépôts restent soumis à des conditions particulières. La stabilité du cours des espèces n’établit donc pas la convertibilité de ces dépôts.
Le rapport de Bank Audi du troisième trimestre 2026 situe le marché parallèle autour de 89 600 à 89 700 sur les neuf premiers mois. L’écart avec 89 500 est inférieur à 0,3 %. Cette convergence indique une faible prime entre deux prix courants de change ; elle ne mesure pas l’écart à un équilibre de moyen terme.
11. Le canal actuel : inflation domestique et appréciation réelle
À taux nominal fixe, une hausse du prix en livres devient une hausse équivalente en dollars. Un service facturé 8,95 millions de livres vaut 100 dollars à 89 500. S’il passe à 10,74 millions, il vaut 120 dollars. Le taux n’a pas changé, mais le coût converti a progressé de 20 %.
Le passage à la compétitivité demande ensuite une comparaison extérieure. Dans la convention où une hausse signifie une appréciation, l’indicateur bilatéral de prix relatifs est proportionnel à prix libanais / (taux LL/USD × prix étrangers en dollars). En variation logarithmique, il évolue approximativement comme l’inflation libanaise moins l’inflation étrangère moins la hausse du nombre de livres par dollar. Pour un indice effectif, il faut agréger les partenaires et leurs monnaies.
Ce canal est déjà documenté pour une période récente : l’analyse de la Banque mondiale du printemps 2025 constate une appréciation réelle après la stabilisation d’août 2023 et relève une hausse des prix domestiques de 42 % entre septembre 2023 et décembre 2024. Elle ne fournit pas pour autant un taux nominal d’équilibre à appliquer en novembre 2026. L’étude établit une dynamique de prix relatifs, non le niveau exact d’un désalignement actuel.
La différence est déterminante. Un indice peut remonter après un effondrement sans dépasser son équilibre. Cet équilibre peut également se déplacer avec la productivité, les termes de l’échange, les transferts ou la destruction de capital. La hausse d’un indice et sa surévaluation ne sont pas synonymes.
La fiche d’octobre 2026 contient elle-même une autre série, intitulée « Real exchange rate index », base 2015 : 100,3 en 2024, 103,8 en 2025 et 102,2 dans l’estimation 2026. Elle ne détaille pas dans cette fiche les pondérations et déflateurs nécessaires pour la réconcilier avec le TCER de l’étude de 2025. Cette série ne peut donc pas être raccordée aux précédentes ni servir à confirmer mécaniquement la simulation ci-dessous. Son évolution rappelle qu’une inflation libanaise élevée ne suffit pas à calculer un indice multilatéral.
Pour l’entreprise, le coût pertinent peut par ailleurs diverger de l’indice de consommation : énergie, transport, crédit et intrants n’ont pas les mêmes poids dans les dépenses d’un ménage et dans les coûts de production. Une analyse de compétitivité complète combine les indices agrégés avec des coûts unitaires sectoriels et des volumes de vente.
12. Simulation : inflation relative, change et productivité
Supposons que le niveau moyen des prix de 2024 vaille 100. Avec 14,6 % d’inflation en 2025, il passe à 114,6. En appliquant ensuite la projection de 17,5 % pour 2026, il atteint 134,655. Le calcul composé donne donc une hausse d’environ 34,7 % sur les deux années. Additionner simplement 14,6 et 17,5 sous-estimerait cette progression.
Supposons maintenant, uniquement pour la démonstration, que les prix étrangers augmentent de 3 % par an et que les monnaies des partenaires restent fixes face au dollar. Leur indice passe de 100 à 106,09. Avec un taux nominal inchangé, le rapport des prix libanais aux prix étrangers augmente de 134,655 / 106,09 − 1, soit environ 26,9 %.
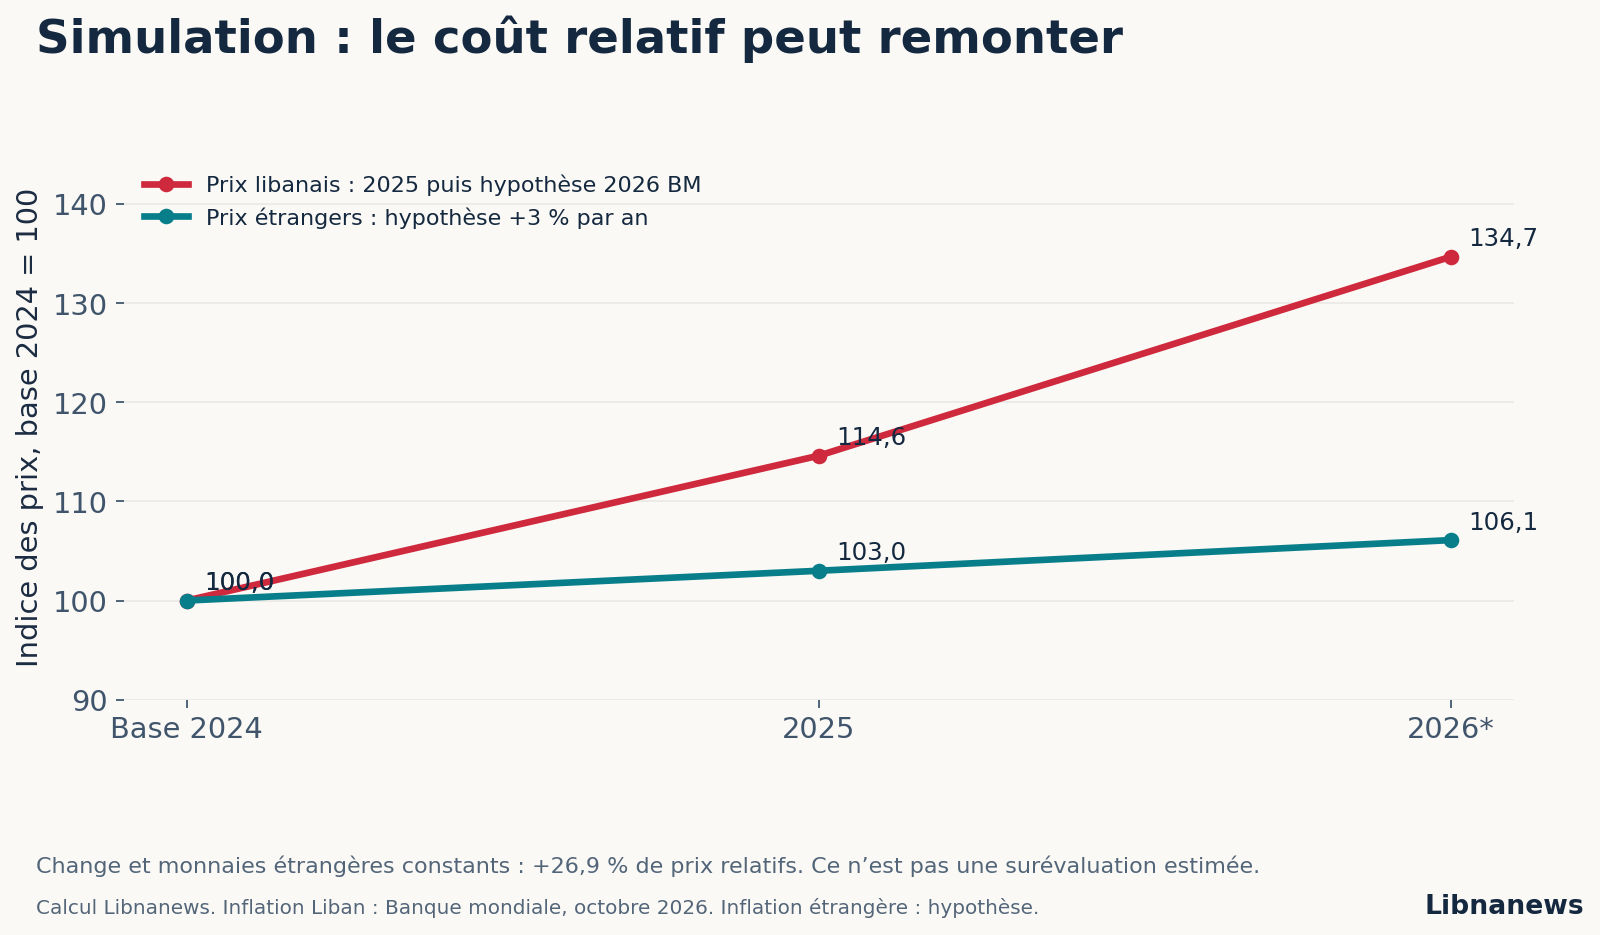
Ces 26,9 % ne sont pas une estimation de la surévaluation de la livre. Le point de départ peut être surévalué, sous-évalué ou proche de l’équilibre. La productivité, les échanges, les transferts et les devises partenaires peuvent changer. La valeur de 3 % à l’étranger est une hypothèse, pas une observation sur un panier commercial libanais.
Ouvrir le calcul : que changerait une autre inflation étrangère ?
| Hypothèse de hausse annuelle des prix étrangers | Indice étranger après deux ans | Hausse relative des prix libanais |
|---|---|---|
| 0 % | 100,00 | 34,7 % |
| 3 % | 106,09 | 26,9 % |
| 5 % | 110,25 | 22,1 % |
Calculs Libnanews. Base commune 2024 = 100 ; inflation libanaise 2025 de 14,6 % et projection 2026 de 17,5 % ; taux nominaux inchangés. La variation relative n’est ni un taux d’équilibre ni une recommandation de dévaluation.
Dans une économie largement dollarisée, modifier le taux livre-dollar ne suffit d’ailleurs pas nécessairement à faire baisser les coûts en dollars. Si les loyers, les fournisseurs et une partie des salaires sont déjà indexés, ils s’ajustent avec la dépréciation. Celle-ci frappe alors surtout les revenus restés en livres. Le gain concurrentiel peut être limité et le coût social élevé.
On peut tester la sensibilité au change avec le même panier hypothétique. Si le prix du dollar augmente de 10 % au lieu de rester fixe, et si les prix domestiques ne réagissent pas à cette dépréciation, la hausse du prix relatif est ramenée de 26,9 % à 15,4 %. Avec une hausse de 20 % du dollar, elle tombe à 5,8 %. Ces résultats viennent respectivement de 1,2693 / 1,10 − 1 et de 1,2693 / 1,20 − 1.
L’hypothèse de prix domestiques inchangés après la variation est restrictive. Dans une économie très dollarisée, leur réindexation réduit le gain. Pour analyser la compétitivité-coût plutôt que le panier de consommation, il faut aussi mesurer la productivité : à coût salarial total inchangé, une production supérieure de 10 % réduit le coût salarial unitaire de 9,1 %. Cela fournit un autre canal d’ajustement, mais ne signifie pas qu’un tel gain serait déjà disponible au Liban.
Ces simulations séparent trois variables souvent regroupées sous le mot « change » : le cours nominal, l’indexation des coûts et la quantité produite par unité de coût. Elles n’établissent pas un cours cible. Elles montrent quelles hypothèses seraient nécessaires pour qu’une modification du cours améliore effectivement la compétitivité.
13. Réserves en 2026 : ce que mesure la baisse observée
Selon le service de recherche économique de Crédit Libanais, reprenant le bilan de la BDL le 4 novembre 2026, les actifs de réserve en devises atteignent environ 11,47 milliards de dollars fin octobre. Le recul depuis le début de l’année est de 429,87 millions, soit environ 3,6 % du niveau de fin 2025. La seconde moitié d’octobre enregistre au contraire une petite hausse.
Cette variation nette ne mesure pas les seules interventions pour défendre le cours. Elle résulte des entrées et sorties de devises, dont les paiements et opérations de la banque centrale. Pour attribuer une part précise au maintien de 89 500, il faudrait disposer d’un tableau exhaustif des flux, en excluant les effets de valorisation et les reclassements. Le niveau global ne fournit pas cette décomposition.
Le stock actuel reste par ailleurs supérieur à celui du début août 2023. Il est donc possible d’observer simultanément une reconstitution sur plusieurs années et une consommation nette en 2026. Ces deux constats répondent à des horizons différents ; aucun ne doit remplacer l’autre.
La notice de série reproduite par BRITE rappelle que la BDL a révisé la classification vers des actifs de réserve non résidents et liquides. Ils ne constituent pas des réserves nettes de tous les engagements. L’or, les créances illiquides et les ressources effectivement mobilisables pour un paiement ne sont pas interchangeables.
Un stock proche de 11,47 milliards ne peut donc être divisé sans précaution par un rythme de baisse récent pour annoncer une date d’épuisement. Les besoins changent avec le tourisme, les transferts, les importations, les paiements publics et les anticipations. Une accélération des sorties peut modifier la trajectoire ; des entrées supplémentaires peuvent la stabiliser.
La baisse observée constitue un indicateur de pression à expliquer. Elle n’établit ni l’ampleur d’une éventuelle surévaluation ni l’imminence d’une rupture. Une conclusion plus forte exigerait une projection des flux et engagements, avec plusieurs scénarios, et non une extrapolation du seul solde comptable.
14. Guerre et reconstruction : effets distincts sur offre et demande de devises
La Banque mondiale, en août 2026, évaluait la croissance de 2025 à 4,2 % et prévoyait une contraction réelle de 6,4 % en 2026, avec une inflation de 17,5 %. Le conflit affecte plusieurs variables à la fois, ce qui rend insuffisante une explication reposant uniquement sur le niveau du change.
Du côté de l’offre de devises, la baisse des recettes touristiques ou des exportations réduit les dollars gagnés. Du côté de la demande, la récession peut diminuer les achats de biens, tandis que l’énergie, les transports et la reconstruction augmentent certains besoins. Le solde dépend des montants et du calendrier de chacun de ces flux.
La destruction de capital modifie également la capacité future de production. Deux entreprises peuvent subir la même variation de change, mais réagir différemment si l’une dispose encore de ses équipements et l’autre doit les reconstruire. L’ajustement des prix ne remplace pas le financement de cette remise en capacité.
Les modalités de financement de la reconstruction sont donc essentielles. Un don extérieur finance une importation sans créer la même obligation future qu’un emprunt. Un prêt long et concessionnel diffère d’un engagement court. Une dépense financée par création de livres ajoute encore un autre canal : elle peut augmenter la demande de devises si les bénéficiaires convertissent ces livres ou achètent des biens importés.
Le FMI de septembre 2026 reconnaissait le maintien d’une certaine stabilité grâce aux politiques prudentes, tout en relevant les effets du conflit et une inflation à deux chiffres. La stabilité observée et la dégradation de la capacité productive ne sont pas contradictoires : elles portent sur des dimensions différentes et peuvent coexister pendant un certain temps.
15. Trois scénarios pour tester la soutenabilité de 89 500
Les données permettent de construire des scénarios conditionnels, sans leur attribuer une probabilité que les observations ne justifient pas. Le critère commun est la capacité à financer les besoins extérieurs tout en évitant une dégradation persistante de la production et des bilans.
| Scénario | Mécanisme dominant | Observations qui le conforteraient | Observations qui le fragiliseraient |
|---|---|---|---|
| Stabilisation compatible avec le redressement | Les coûts convergent, la productivité et les recettes extérieures progressent. | Exportations en volume plus élevées, réserves liquides reconstituées sans nouveaux engagements disproportionnés, crédit productif en reprise. | Hausse durable des coûts unitaires sans amélioration de l’offre ; financement extérieur plus court ou plus coûteux. |
| Appréciation réelle compensée par compression intérieure | Les coûts relatifs montent ; la faiblesse de la demande et la restriction de liquidité maintiennent le cours. | Prix en dollars en hausse, faiblesse de l’investissement et du crédit, revenus réels comprimés malgré un marché des changes calme. | Gains mesurés de productivité et expansion des ventes extérieures suffisants pour absorber les coûts. |
| Choc de financement extérieur | Les entrées de devises diminuent plus vite que la demande ne s’ajuste. | Accélération des ventes nettes de devises, baisse comparable des actifs liquides, élargissement persistant de la prime de change. | Reprise des recettes et apports de long terme, stabilisation des réserves à périmètre constant. |
Le premier scénario ne requiert pas nécessairement un cours nominal différent. Une amélioration de productivité ou des coûts d’énergie peut modifier les prix relatifs sans dépréciation. Le deuxième peut maintenir longtemps le même cours, mais avec un coût en activité et en revenu. Dans le troisième, la tension peut s’accélérer même si les prix domestiques n’ont pas récemment augmenté : le choc initial vient du financement.
Pour départager ces scénarios, les séries doivent être comparables. Les exportations doivent être examinées en volume et par produit, les réserves à périmètre constant, et les financements selon leur maturité. Les soldes budgétaires doivent être rapprochés des dépenses différées et du service de la dette. Sans ces précisions, un indicateur favorable peut masquer le transfert d’une contrainte vers une autre partie de l’économie.
La comparaison avec 2019 devient alors vérifiable. Il y aurait répétition du mécanisme antérieur si une appréciation réelle persistante, un besoin extérieur mal financé et une accumulation d’engagements fragiles étaient de nouveau compensés par des interventions coûteuses. La seule présence d’un cours stable ne suffit pas à établir cette combinaison.
16. Résultats de l’analyse
Le désalignement d’avant-crise est documenté, sa traduction en 3 000 LL/USD ne l’est pas dans les études identifiées. Les résultats du FMI dépendent de la méthode et de la cible extérieure. Ils ne peuvent être transformés en un cours nominal précis sans hypothèses supplémentaires sur les prix et leur réaction.
Le taux agit sur la compétitivité par les coûts non indexés et les prix relatifs. Les calculs sectoriels montrent qu’une même dépréciation peut produire un gain important, faible ou nul selon la part des dépenses déjà dollarisées. Les échanges de 2019-2020 confirment qu’une amélioration de prix ne garantit pas une expansion des exportations lorsque l’offre et le financement sont contraints.
Le financement extérieur et les bilans transmettent le risque au reste de l’économie. Le déficit courant est inférieur en dollars à celui de 2018 mais reste élevé relativement au PIB. La baisse des réserves en 2026 est mesurable, sans permettre d’attribuer tout le mouvement à la défense du cours. Les effets sur les ménages varient selon la monnaie du revenu, de la dette et de l’épargne : l’effacement réel d’un crédit en livres peut coexister avec la perte d’un dépôt ou la disparition du crédit nouveau.
À 89 500, le canal d’une nouvelle appréciation réelle existe, mais l’identité avec 2018 n’est pas établie. La discipline budgétaire et l’arrêt du financement monétaire constituent des différences observables. L’inflation persistante, les contraintes productives et les besoins de devises entretiennent des risques. Leur combinaison, plutôt que le nombre affiché au guichet, détermine si le taux accompagne une stabilisation soutenable ou reporte un ajustement.

Commentaires