

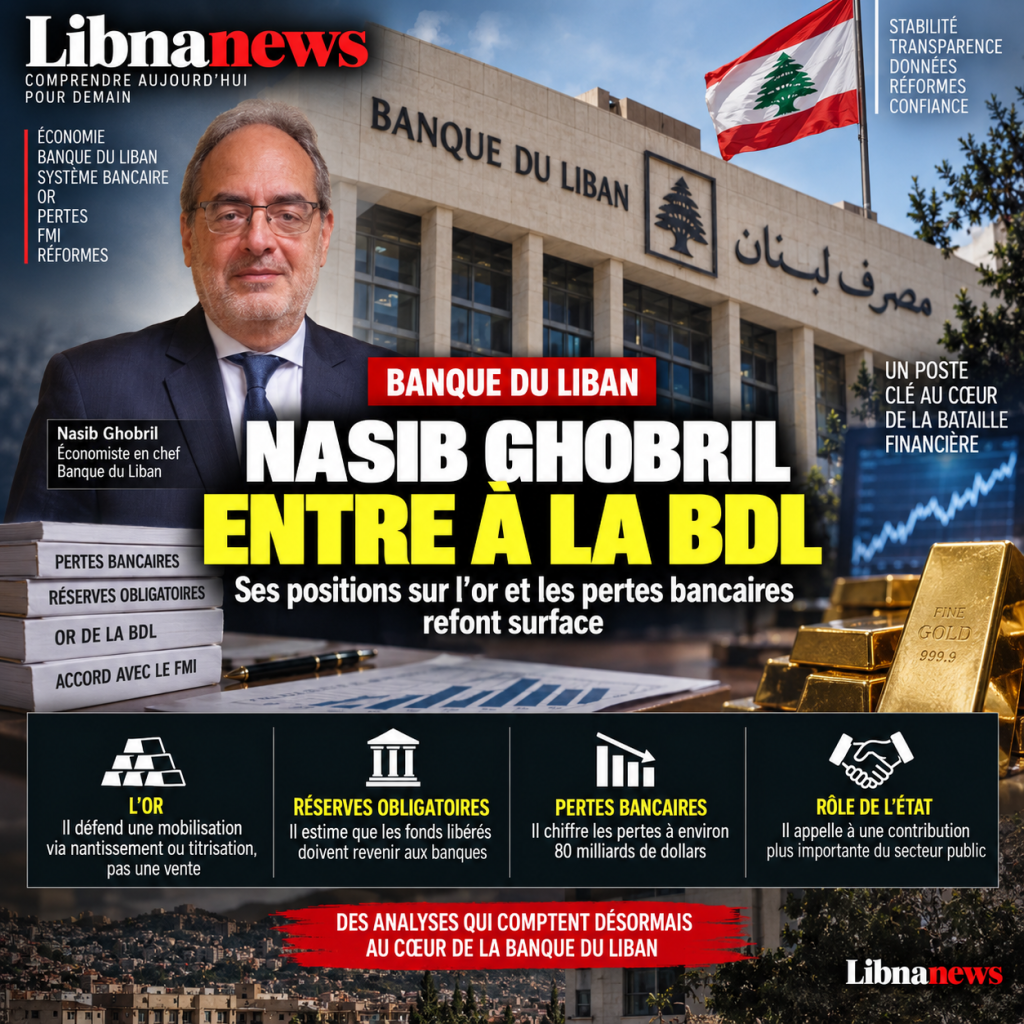
Une nomination qui rouvre un dossier plus ancien que la crise
Nasib Ghobril arrive à la Banque du Liban avec un passé public qui précède largement l’effondrement de 2019. Pendant deux décennies à la tête de la recherche économique de Byblos Bank, il a commenté la dette, les déficits, les réserves, la livre et la solidité du secteur bancaire. Ses analyses reconnaissaient les difficultés de l’économie réelle, mais attribuaient principalement le danger à l’État, à ses déficits, à sa bureaucratie et à l’absence de réformes. Le pilier monétaire et bancaire restait présenté comme le mécanisme capable de préserver la stabilité malgré ces faiblesses. Sa nomination comme économiste en chef de la Banque du Liban oblige donc à examiner non seulement ses positions depuis la crise, mais aussi ce qu’il disait lorsque les déséquilibres qui allaient provoquer l’effondrement étaient déjà visibles.
Il serait excessif d’écrire que Ghobril niait toute crise avant 2019. Il alertait sur la croissance faible, la dette, les dépenses publiques et l’absence de réformes. En revanche, il ne décrivait pas publiquement le système bancaire et monétaire comme se dirigeant vers un effondrement systémique. Or les signaux existaient : dette publique supérieure à 150 % du produit intérieur brut, taux d’intérêt élevés, besoin permanent d’attirer des devises, interventions de la Banque du Liban pour défendre la parité et exposition massive des banques à l’État et à la banque centrale. Les difficultés étaient reconnues, mais le risque propre au modèle financier était relégué derrière la mauvaise gestion publique.
Avant 2019 : les symptômes sont reconnus, le cœur du modèle reste défendu
En 2018, Ghobril souligne notamment l’embauche de 26 000 fonctionnaires supplémentaires en trois ans, alors que la dette publique approche 80 milliards de dollars et environ 150 % du produit intérieur brut. Il critique les dépenses et l’incapacité politique à engager les réformes. Cette lecture repose sur des déséquilibres réels. Elle laisse toutefois au second plan une autre mécanique : les déficits sont financés par un système dans lequel les banques attirent des dépôts, placent une part considérable de leurs ressources auprès de la Banque du Liban ou dans la dette publique, et bénéficient de rendements élevés afin de maintenir les flux de capitaux.
À la même période, d’autres économistes parlent déjà explicitement de risque systémique et de surévaluation de la livre. La Banque du Liban mobilise ses réserves en devises pour maintenir la parité. Les taux sur les dépôts en livres atteignent des niveaux élevés, jusqu’à 6 % à 9 % dans certaines observations de 2018. Le modèle dépend donc de plus en plus de la capacité du pays à attirer de nouveaux dollars. Dans la grille de Ghobril, le problème reste principalement politique et budgétaire. Le système bancaire apparaît davantage comme le rempart qui absorbe les dysfonctionnements de l’État que comme une partie du mécanisme qui accumule le risque.
Les fragilités des réserves étaient pourtant identifiées
Bien avant 2019, Ghobril avait mis en garde contre l’utilisation par la Banque du Liban de ressources comprenant les dépôts du secteur financier et les réserves obligatoires pour intervenir sur la dette publique. Il expliquait que le problème apparaîtrait si une banque avait besoin de récupérer cette liquidité alors qu’elle avait été mobilisée ailleurs. Il reconnaissait donc qu’une partie de la stabilité reposait sur une circulation interne des ressources entre banques, Banque du Liban et État.
D’autres économistes décrivaient déjà plus frontalement une relation circulaire : les banques finançaient la Banque du Liban, la banque centrale finançait l’État et l’ensemble dépendait de la poursuite des dépôts. Ghobril reconnaissait également que certaines interventions de la Banque centrale destinées à maintenir la stabilité pesaient sur son bilan et étaient contestées par le Fonds monétaire. Il n’en tirait pas une remise en cause globale du modèle. La priorité restait de préserver la stabilité tout en réformant les finances publiques.
L’effondrement révèle une concentration massive du risque
Lorsque les flux ralentissent puis que la crise éclate en 2019, la structure du système apparaît. Les banques ont une exposition considérable à la Banque du Liban et à l’État. La banque centrale doit des sommes massives au secteur bancaire, tandis que l’État est incapable de générer les ressources nécessaires pour honorer ses engagements. Les dépôts des clients ont été transformés en créances sur des banques dont une grande partie des actifs dépend du remboursement de la Banque du Liban. La stabilité de la parité et les rendements élevés n’avaient pas supprimé le risque ; ils l’avaient concentré.
Deux récits s’opposent alors. Les critiques des banques soulignent que les établissements ont volontairement accru leur exposition à des rendements élevés et n’ont pas suffisamment protégé leurs déposants. Les banques répondent qu’elles ont placé leurs ressources dans les instruments d’un système réglementé par l’État et la Banque du Liban. Ghobril s’inscrit largement dans cette seconde lecture, même lorsqu’il parle d’une responsabilité partagée.
Le défaut de 2020 : préserver la continuité financière
Avant le défaut sur les euro-obligations de mars 2020, Ghobril s’oppose à une cessation unilatérale des paiements. Il estime qu’un défaut sans programme global et sans négociation crédible détériorerait la réputation du Liban, couperait davantage le pays des marchés et affaiblirait le secteur financier. Il évoque alors les actifs disponibles, dont l’or, comme ressources pouvant être mobilisées par garantie ou titrisation plutôt que par vente directe.
Cette position protège objectivement les intérêts des détenteurs d’euro-obligations, parmi lesquels figurent les banques libanaises. Elle peut être défendue comme une tentative de préserver l’accès futur au financement. Elle peut aussi être critiquée parce qu’elle retarde la reconnaissance de l’insolvabilité d’un État déjà incapable de se refinancer normalement. Après le défaut, Ghobril continuera à considérer cette rupture comme une erreur ayant aggravé l’isolement financier.
Les réserves obligatoires : une convergence directe avec l’intérêt des banques
À la fin de 2020, la Banque du Liban envisage de réduire le ratio de réserves obligatoires afin de libérer plusieurs milliards de dollars et de prolonger les subventions. Ghobril défend alors une position sans ambiguïté : si le ratio est abaissé, les sommes libérées doivent revenir aux banques qui les ont déposées. Elles ne constituent pas, selon lui, une ressource propre de la Banque centrale disponible pour financer l’État ou des politiques publiques.
Cette thèse est devenue l’un des piliers de l’argumentation de l’Association des banques. L’ABL refuse que les réserves obligatoires soient traitées comme une source permettant de combler le déficit financier et les présente comme des fonds liés aux banques et, derrière elles, aux déposants. La convergence avec la position défendue par Ghobril dès 2020 est directe.
L’or : une autre convergence qui se précise
La position de Ghobril sur l’or évolue dans ses modalités mais conserve un principe : l’actif peut être mobilisé si le mécanisme est crédible. En février 2020, il évoque garantie ou titrisation. En décembre, il juge l’opération impraticable dans le cadre juridique existant. En 2025, lorsque la valeur du stock augmente fortement, il revient avec une proposition chiffrée : nantir l’équivalent de trois à quatre milliards de dollars afin d’obtenir des liquidités destinées à des priorités définies. Il ne propose donc pas une liquidation générale des lingots.
L’Association des banques place elle aussi les actifs de la Banque du Liban et les gains liés à l’or parmi les ressources à examiner dans le règlement de la crise. En 2026, elle consacre une prise de position aux gains sur l’or et aux déposants et reproche au projet de règlement des pertes de ne pas suffisamment prendre en compte les actifs de la Banque centrale. La convergence porte sur le principe : les actifs de la Banque du Liban doivent contribuer au règlement avant qu’une charge jugée excessive ne soit imposée aux banques.
La responsabilité de l’État : l’alignement le plus structurant
Le rapprochement le plus net concerne la responsabilité de l’État. Ghobril décrit la crise comme le produit de décennies de mauvaise gestion publique, de déficits, d’abus du pouvoir politique et d’absence de réformes. Il soutient qu’une solution doit faire contribuer l’État, la Banque du Liban et les banques. Il estime qu’une reconnaissance plus précoce de la responsabilité financière de l’État aurait réduit la durée de la crise et le coût supporté par les déposants.
L’ABL défend aujourd’hui presque la même architecture. Dans sa déclaration du 5 janvier 2026, elle présente l’État comme le principal bénéficiaire des dépenses ayant généré le déficit financier et lui reproche de ne pas reconnaître clairement ses dettes envers la Banque du Liban. Elle invoque l’article 113 du Code de la monnaie et du crédit et affirme que le respect des obligations publiques réduirait fortement le trou. Sur ce dossier, la proximité doctrinale entre les positions de Ghobril et celles de l’ABL est particulièrement forte.
Ce que cette lecture laisse au second plan : les décisions propres des banques
La responsabilité de l’État n’efface pourtant pas celle des banques dans la gestion de leurs risques. Les établissements ont choisi leur niveau d’exposition à la Banque du Liban et à la dette souveraine. Ils ont bénéficié de rendements élevés et ont continué à attirer des dépôts alors que la dépendance du système aux entrées de devises augmentait. Les conseils d’administration et les directions avaient une responsabilité envers leurs établissements et leurs clients. Le fait que les placements aient été autorisés ou encouragés par les autorités ne supprime pas cette responsabilité.
Une solution qui augmente la contribution de l’État, protège les réserves obligatoires et mobilise les actifs de la Banque du Liban réduit mécaniquement la quantité de pertes absorbée directement par les banques. Le Fonds monétaire insiste au contraire sur la hiérarchie des pertes : le capital et les actionnaires doivent absorber les pertes avant les catégories protégées de créanciers. Le conflit détermine donc concrètement qui paiera.
La « crise systémique » est aussi une bataille sur la facture
Ghobril comme l’ABL qualifient la crise de systémique. Cette qualification correspond à l’imbrication de l’État, de la Banque du Liban et des banques. Elle possède toutefois une conséquence politique : plus la crise est présentée comme le résultat du système entier, moins elle peut être imputée principalement aux établissements bancaires. L’ABL utilise précisément cette notion pour réclamer une contribution publique importante et contester les projets qui feraient absorber aux banques une part qu’elle juge excessive.
Des associations de déposants répondent que la nature systémique de la crise ne doit pas effacer la hiérarchie des responsabilités. Elles accusent le lobby bancaire de chercher à transférer une partie de ses pertes vers l’État, donc vers les contribuables, et vers les actifs publics. Le débat autour de l’expression « crise systémique » recouvre ainsi un conflit financier concret.
Avant et après 2019 : une continuité intellectuelle
La chronologie fait apparaître une continuité. Avant l’effondrement, Ghobril identifie les faiblesses budgétaires et politiques mais continue à traiter la stabilité bancaire et monétaire comme un rempart. Après l’effondrement, il explique la crise par les mêmes déficits publics et la mauvaise gestion de l’État, tout en défendant les droits des banques sur les réserves obligatoires et en refusant une répartition qui ferait du secteur bancaire le principal absorbeur des pertes. Le mécanisme s’est effondré, mais la hiérarchie des causes reste largement la même.
Cette continuité nourrit la critique de sa nomination. Elle ne repose pas seulement sur son ancien poste à Byblos Bank. Elle porte sur une grille développée pendant des années : l’État constitue le problème structurel, le secteur bancaire a servi de mécanisme de financement et de stabilité, et la sortie de crise doit faire contribuer fortement l’État et les actifs de la Banque centrale. Cette grille est aujourd’hui très proche de celle que l’Association des banques défend face au gouvernement et au Fonds monétaire.
Son lien avec l’appareil de recherche de l’ABL ajoute une dimension institutionnelle
La biographie professionnelle de Ghobril mentionne sa participation au comité de recherches et d’études de l’Association des banques du Liban. Cela ne signifie pas qu’il ait rédigé ou approuvé toutes les positions de l’organisation. Cela montre toutefois que sa relation avec le secteur dépasse son emploi à Byblos Bank. Il a participé à l’écosystème dans lequel les banques produisent leurs analyses économiques et structurent leur argumentation sur les politiques publiques.
Son arrivée à la Banque du Liban déplace cette expertise au cœur de l’institution qui doit participer au règlement de la crise. Il ne commentera plus seulement la politique de la banque centrale depuis un établissement commercial. Le département qu’il dirige doit produire des analyses et des rapports périodiques. Or les chiffres eux-mêmes sont contestés : taille du trou, liquidité réelle des banques, capacité de contribution de l’État, valeur des actifs de la Banque du Liban et ressources nécessaires pour restituer les dépôts.
Chaque hypothèse de la Banque du Liban distribuera des milliards
Karim Souaid défend l’indépendance de la Banque du Liban et refuse le retour au financement automatique des déficits publics. Cette doctrine marque une rupture avec certaines pratiques du passé. Sur la répartition des pertes, la banque centrale doit néanmoins arbitrer des questions sur lesquelles l’ABL possède des intérêts directs : contribution de l’État, statut des réserves, survie des banques et utilisation des actifs de la Banque du Liban.
Une hypothèse technique peut déplacer des milliards d’un acteur à l’autre. Considérer les réserves obligatoires comme intouchables réduit les ressources immédiatement disponibles. Faire reconnaître une dette plus importante de l’État augmente la charge publique. Mobiliser les gains sur l’or ou d’autres actifs réduit la part du trou laissée aux banques. Appliquer strictement la hiérarchie des pertes augmente au contraire la contribution des actionnaires et du capital bancaire. La recherche économique de la Banque du Liban n’est donc pas extérieure au conflit.
Les premiers rapports seront lus à travers ce passé
La Banque du Liban présente la création du poste d’économiste en chef comme un renforcement de la recherche et de l’analyse. Le département doit produire des rapports annuels et trimestriels. Ces publications permettront de voir comment l’institution chiffre la responsabilité de l’État, la liquidité bancaire, la valeur de ses actifs et la capacité de remboursement.
L’expertise de Ghobril s’est construite à l’intérieur du secteur bancaire et s’accompagne d’une doctrine identifiable. Si les futures analyses documentent également la responsabilité des banques dans la concentration des expositions, les rendements recherchés, la gouvernance des risques et la contribution des actionnaires, elles élargiront cette grille. Si elles se concentrent principalement sur les déficits de l’État, les créances bancaires et les actifs de la Banque du Liban, elles prolongeront une lecture déjà défendue par l’ABL.
Une nomination au cœur du conflit sur le récit de l’effondrement
Sept ans après 2019, le Liban ne s’est toujours pas accordé sur une version commune de la crise. Pour l’ABL, l’État et la Banque du Liban portent une responsabilité centrale et doivent mobiliser leurs obligations et leurs actifs afin de restituer les dépôts. Pour le Fonds monétaire et les défenseurs d’une restructuration plus stricte, les actionnaires et le capital bancaire doivent d’abord absorber les pertes selon une hiérarchie claire. Entre ces deux approches se joue le sort de dizaines de milliards de dollars.
La nomination de Nasib Ghobril intervient exactement à ce point de rupture. Avant 2019, il dénonçait les déséquilibres publics tout en conservant confiance dans la capacité du dispositif bancaire et monétaire à maintenir la stabilité. Après 2019, il a défendu plusieurs thèses devenues centrales dans l’argumentation de l’Association des banques : responsabilité financière de l’État, protection des réserves obligatoires, mobilisation possible des actifs de la Banque du Liban et refus de faire supporter l’essentiel des pertes aux établissements. Désormais, cette grille ne sera plus portée seulement depuis une banque commerciale ou un comité de recherche bancaire. Son auteur dirigera une partie de la recherche économique de la Banque du Liban au moment même où l’institution doit contribuer à décider comment les pertes seront finalement réparties.

Commentaires