

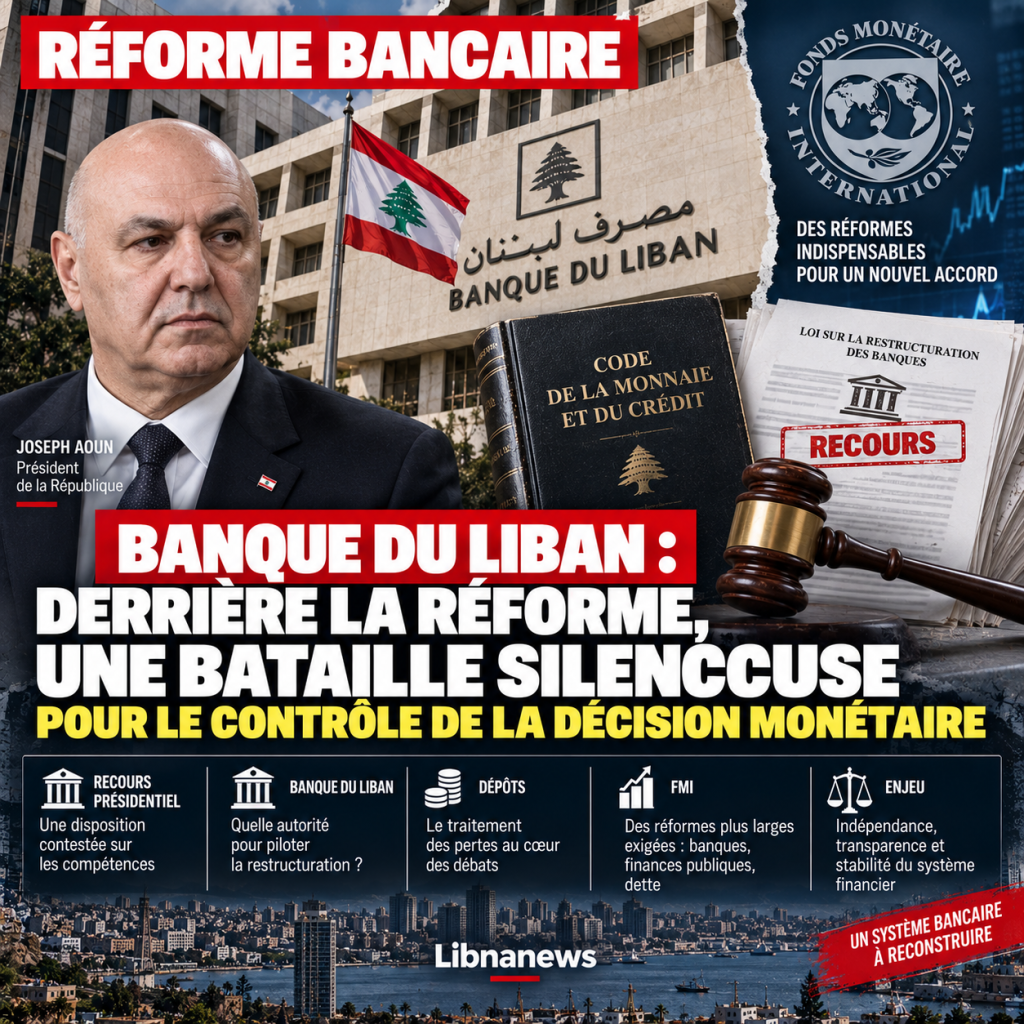
La restructuration du secteur bancaire libanais a ouvert une bataille institutionnelle qui dépasse largement le sort des banques en difficulté. Au centre du débat se trouve désormais la Banque du Liban et l’étendue des pouvoirs qui doivent rester entre ses mains pendant la résolution de la crise. Le recours engagé par le président Joseph Aoun contre une disposition de la nouvelle législation bancaire a rendu visible un désaccord qui couvait depuis plusieurs mois : faut-il préserver l’architecture prévue par le Code de la monnaie et du crédit ou créer, pour restructurer les établissements, des mécanismes disposant de compétences susceptibles de modifier l’équilibre actuel ?
La question prend une dimension particulière depuis l’arrivée de Karim Souaid à la tête de la Banque du Liban. Le gouverneur doit participer à la résolution d’une crise dont l’institution est elle-même l’un des acteurs centraux. La banque centrale doit préserver la stabilité monétaire, superviser le système bancaire et participer au traitement des pertes accumulées. Elle doit en même temps retrouver sa crédibilité après des années de crise. Toute modification de ses compétences peut donc avoir des conséquences directes sur la restructuration des banques, le traitement des dépôts et les négociations avec le Fonds monétaire international.
Une disposition contestée qui touche directement à l’équilibre des pouvoirs
Le différend est né lors de l’adoption de la législation consacrée au traitement de la situation des banques et à leur restructuration. Le président Joseph Aoun a finalement choisi de contester une disposition précise plutôt que l’ensemble du texte. Le problème concerne notamment la disparition d’une référence au Code de la monnaie et du crédit, qui constitue toujours l’un des fondements juridiques des missions et des pouvoirs de la Banque du Liban.
Cette modification peut sembler secondaire pour un lecteur extérieur aux discussions financières. Elle ne l’est pas. Le Code de la monnaie et du crédit définit notamment les responsabilités de la banque centrale en matière monétaire et bancaire. L’article 70 lui attribue des missions touchant à la sauvegarde de la monnaie, à la stabilité économique et au maintien de la solidité du système bancaire. Dès lors, la création de mécanismes chargés de restructurer les banques pose une question de compétence : jusqu’où ces nouvelles instances peuvent-elles aller sans empiéter sur les pouvoirs déjà attribués à la Banque du Liban ?
Le recours présidentiel repose précisément sur cette interrogation. L’objectif avancé est de préserver la cohérence institutionnelle et d’empêcher l’apparition de plusieurs centres capables d’intervenir simultanément dans la décision bancaire. Une restructuration peut nécessiter des pouvoirs exceptionnels. Elle doit néanmoins éviter de produire un système dans lequel une autorité décide de l’avenir d’une banque tandis qu’une autre reste juridiquement responsable de la stabilité du secteur.
La difficulté consiste donc à définir une hiérarchie claire. Sans elle, les premières restructurations importantes pourraient provoquer des conflits de compétences, des recours et de nouveaux retards. Une réforme destinée à résoudre la crise risquerait alors d’en créer une nouvelle au niveau institutionnel.
La suppression de la référence au Code alimente les interrogations
Le parcours parlementaire du texte est devenu lui-même un sujet de controverse. La référence au Code de la monnaie et du crédit aurait figuré dans plusieurs versions préparatoires de la réforme. Elle aurait été maintenue pendant une partie des discussions techniques, avant de disparaître dans la version finalement adoptée par le Parlement. Cette chronologie alimente les interrogations sur les raisons de la modification et sur ses conséquences réelles.
Le débat ne permet toutefois pas de conclure que la suppression avait nécessairement pour objectif d’affaiblir la Banque du Liban. Les éléments disponibles ne démontrent pas une telle intention. Il existe en revanche une divergence manifeste sur les effets juridiques de la rédaction adoptée. Pour les défenseurs du recours, l’absence de référence suffisamment explicite au cadre existant risque de créer une autorité parallèle. Pour les défenseurs de la réforme adoptée, la priorité consiste à disposer enfin d’outils capables de traiter les banques en difficulté après plusieurs années d’immobilisme.
Ces deux préoccupations ne sont pas nécessairement incompatibles. Le Liban a besoin d’un mécanisme de résolution bancaire capable d’agir rapidement. Mais ce mécanisme doit également fonctionner dans une architecture juridique stable. Une procédure très efficace sur le papier pourrait perdre une partie de son utilité si chacune de ses décisions était ensuite contestée au nom des compétences de la Banque du Liban.
Le recours de Joseph Aoun oblige donc les institutions à clarifier ce point avant que le dispositif ne soit pleinement appliqué. Il peut entraîner un retard. Mais il peut aussi éviter que la restructuration ne commence sur une ambiguïté qui deviendrait beaucoup plus difficile à corriger une fois les premières décisions prises.
Karim Souaid face à une Banque du Liban aux missions contradictoires
La position de Karim Souaid est particulièrement délicate. La Banque du Liban doit retrouver son rôle de régulateur tout en participant au règlement d’un passif financier considérable. Elle doit contrôler les banques alors que ses relations passées avec ces mêmes établissements constituent l’un des éléments de la crise. Elle doit également contribuer à restaurer la confiance des déposants, dont une grande partie reste profondément méfiante envers l’ensemble du système financier.
Cette accumulation de missions rend la question de l’indépendance de la banque centrale particulièrement sensible. L’indépendance ne signifie pas absence de contrôle. Elle vise d’abord à empêcher que les décisions monétaires soient constamment soumises aux intérêts politiques immédiats. Mais la crise libanaise a aussi montré les dangers d’un système dans lequel la responsabilité des différentes institutions reste difficile à établir.
La future architecture devra donc concilier autonomie et responsabilité. Karim Souaid doit disposer des pouvoirs nécessaires pour exercer les missions prévues par la loi. Dans le même temps, la restructuration des banques doit être menée selon des critères transparents, avec des règles suffisamment précises pour empêcher des décisions arbitraires. La protection de l’indépendance de la Banque du Liban ne peut servir à soustraire la résolution bancaire au contrôle. À l’inverse, le besoin de contrôle ne doit pas conduire à vider la banque centrale de ses compétences fondamentales.
Ce point sera déterminant lorsque les autorités devront décider quelles banques sont viables, lesquelles doivent être recapitalisées et lesquelles ne peuvent plus poursuivre leur activité dans leur forme actuelle.
Restructurer les banques signifie répartir un pouvoir considérable
Le débat institutionnel possède une conséquence très concrète. L’autorité chargée de restructurer les banques disposera d’un pouvoir immense. Elle pourra participer à la détermination de la viabilité d’un établissement, imposer des mesures correctives, intervenir dans sa recapitalisation et, selon le cadre finalement retenu, contribuer à décider de son avenir.
Derrière chacune de ces décisions se trouvent des actionnaires, des déposants, des salariés et des créanciers. La restructuration ne consiste donc pas seulement à modifier des bilans. Elle redistribue des pertes et des droits.
Une banque jugée viable pourra continuer sous certaines conditions. Une autre pourra devoir lever de nouveaux capitaux. Les actionnaires pourront être appelés à absorber des pertes. Dans les cas les plus difficiles, une résolution ou une liquidation pourra devenir nécessaire. Chaque décision aura des conséquences sur les dépôts et sur la capacité du système à retrouver une activité normale.
C’est pourquoi la question de l’autorité compétente est aussi sensible. Celui qui contrôle le mécanisme de restructuration influence indirectement la manière dont une partie du coût de la crise sera répartie. Le débat sur les compétences de la Banque du Liban est donc inséparable du débat sur les pertes.
La fracture financière reste le véritable nœud de la crise
La loi sur les banques ne peut pas résoudre seule la crise. Le deuxième chantier concerne la fracture financière accumulée entre l’État, la Banque du Liban et le secteur bancaire. Tant que cette fracture n’est pas traitée, la restructuration risque de déplacer les pertes plutôt que de les résoudre.
Le ministère des Finances poursuit les travaux sur le projet correspondant. Les discussions associent notamment le gouvernement, la Banque du Liban et le Fonds monétaire international. Les négociations portent sur la manière de répartir les pertes tout en préservant la possibilité de remettre le système financier en fonctionnement.
C’est ici que la question devient politiquement explosive. Les déposants refusent de supporter le coût d’une crise qu’ils considèrent ne pas avoir provoquée. Les banques soulignent de leur côté l’importance des fonds qu’elles avaient placés auprès de la Banque du Liban. L’État doit également faire face à sa propre responsabilité financière et à un endettement accumulé pendant des années.
Aucune solution ne peut satisfaire entièrement tous les acteurs. Si l’État absorbe l’essentiel des pertes, la soutenabilité de la dette et les finances publiques sont menacées. Si les banques les supportent seules, une partie importante du secteur peut devenir insolvable. Si les déposants sont mis à contribution de manière excessive, la confiance déjà détruite risque de disparaître durablement.
La réforme doit donc trouver une répartition capable d’être financièrement crédible et socialement supportable.
Les déposants au centre d’une reconstruction impossible sans confiance
La crise ouverte en 2019 a profondément transformé la relation des Libanais avec les banques. Pendant des années, de nombreux déposants n’ont pas pu accéder normalement à leur argent. Les restrictions, les taux de conversion successifs et les multiples mécanismes appliqués aux retraits ont installé l’idée qu’un dépôt bancaire ne constituait plus nécessairement une créance disponible.
Cette rupture de confiance est l’un des problèmes les plus graves à résoudre. Un secteur bancaire ne peut fonctionner durablement sans dépôts. Les banques ont besoin de ressources pour financer les entreprises, les investissements et les ménages. Or les épargnants n’ont aucune raison de remettre leur argent dans un système s’ils ne sont pas convaincus que leurs droits seront protégés.
Le traitement des anciens dépôts possède donc une portée qui dépasse le remboursement des pertes passées. Il déterminera la capacité du nouveau système à attirer des dépôts futurs. Une restructuration qui sauverait formellement les banques mais détruirait définitivement la confiance des clients serait un échec économique.
Cette réalité explique l’importance de la transparence. Les déposants doivent pouvoir comprendre comment les pertes ont été calculées, quelle responsabilité revient à chaque acteur et selon quel ordre les différentes catégories supporteront l’effort. Sans cette clarté, chaque décision sera soupçonnée de protéger un groupe au détriment d’un autre.
Le Fonds monétaire refuse de réduire l’accord à une seule loi
Le Fonds monétaire international a rappelé que le chemin vers un nouvel accord avec le Liban ne dépend pas d’une seule mesure. L’entrée en vigueur d’un mécanisme crédible de traitement des banques constitue une étape importante, mais elle doit être accompagnée d’une législation adaptée à la fracture financière et de mesures concernant les finances publiques.
Le budget 2027 et la trajectoire de la dette font également partie de l’équation. Le Fonds demande un cadre à moyen terme permettant de démontrer que les finances publiques peuvent redevenir soutenables. Cette exigence signifie qu’une solution aux pertes bancaires ne peut pas simplement transférer une charge illimitée vers l’État. Toute formule doit tenir compte de la capacité réelle du Trésor.
Cette position rend le débat sur la Banque du Liban encore plus complexe. L’institution doit préserver son indépendance, mais elle participe à une négociation dans laquelle ses propres engagements et son bilan devront être pris en compte. Le gouvernement doit restaurer les dépôts autant que possible, mais il ne peut pas promettre des ressources publiques qu’il ne possède pas. Les banques doivent être recapitalisées, mais certaines peuvent ne plus être en mesure de survivre.
Le futur accord dépend donc d’un ensemble de décisions interdépendantes. Bloquer l’une d’elles peut ralentir toutes les autres.
Le risque d’une multiplication des centres de décision
L’une des principales inquiétudes derrière la bataille actuelle concerne la possibilité de voir apparaître plusieurs autorités disposant de compétences qui se chevauchent. Une banque centrale, une commission de restructuration, des autorités de supervision et le gouvernement peuvent tous avoir un rôle légitime. Le problème commence lorsque leurs pouvoirs ne sont pas clairement délimités.
Une banque placée en résolution pourrait par exemple contester une décision en affirmant que l’autorité qui l’a prise a empiété sur les compétences d’une autre institution. Les actionnaires pourraient engager des recours. Les déposants pourraient également contester les mesures affectant leurs créances. Dans un pays où les procédures judiciaires peuvent durer, une telle multiplication des conflits risquerait de bloquer la restructuration pendant des années supplémentaires.
La clarification recherchée autour du Code de la monnaie et du crédit doit donc être suffisamment précise pour éviter ce scénario. Il ne suffit pas d’affirmer que la Banque du Liban conserve ses compétences. Il faut expliquer comment elles s’articulent avec celles des nouvelles structures.
Une réforme institutionnelle réussie se mesure moins au nombre d’organismes créés qu’à la clarté de leurs responsabilités.
L’indépendance de la Banque du Liban ne doit plus signifier opacité
La défense de l’indépendance monétaire possède également une limite politique évidente. La crise financière a profondément détérioré la confiance dans les institutions. Une partie de la population associe les décisions passées de la Banque du Liban aux mécanismes qui ont précédé l’effondrement. Restaurer son indépendance sans restaurer simultanément la transparence ne suffira donc pas.
La nouvelle période doit reposer sur une distinction claire entre autonomie de décision et absence de responsabilité. La banque centrale doit pouvoir agir sans subir des instructions politiques quotidiennes. Mais ses décisions doivent être documentées, contrôlées et compatibles avec les règles de gouvernance.
Karim Souaid hérite ainsi d’une mission qui dépasse la stabilisation de la monnaie. Il doit contribuer à reconstruire la légitimité d’une institution dont le rôle a été profondément contesté. La manière dont la Banque du Liban participera à la restructuration bancaire sera l’un des premiers tests de cette nouvelle phase.
Le traitement des banques en difficulté devra montrer que les décisions sont prises sur la base de critères financiers et non de protections politiques. Les relations entre la banque centrale et les établissements devront également devenir plus transparentes. Sans cette évolution, la défense de l’indépendance institutionnelle risque d’être mal comprise par une population qui attend avant tout de récupérer ses droits.
Une bataille juridique qui peut décider du rythme de toute la réforme
Le recours de Joseph Aoun intervient enfin au pire moment pour le calendrier financier. Le gouvernement cherche à accélérer les discussions avec le Fonds monétaire. Le ministère des Finances travaille sur la fracture financière. Les banques attendent de connaître les règles définitives. Les déposants veulent savoir comment leurs avoirs seront traités.
Toute incertitude supplémentaire peut donc provoquer des retards. Mais l’inverse est également vrai. Avancer avec une loi juridiquement ambiguë peut créer des blocages encore plus importants lorsqu’elle sera appliquée.
L’enjeu n’est pas de choisir entre vitesse et droit. Il consiste à obtenir rapidement une clarification suffisamment solide pour permettre à la restructuration de commencer sans conflit permanent de compétences.
Le débat sur la Banque du Liban révèle ainsi la profondeur réelle de la crise financière libanaise. Il ne s’agit plus seulement de trouver plusieurs milliards pour combler des pertes. Il faut reconstruire les institutions chargées d’empêcher qu’une crise comparable ne se reproduise.
La place de Karim Souaid, les pouvoirs de la Banque du Liban, ceux des nouvelles instances de restructuration, le traitement de la fracture financière et le sort des déposants font désormais partie d’un même ensemble. La réussite de la réforme dépendra de la capacité à les traiter simultanément. Une banque centrale affaiblie ne pourra pas garantir la stabilité du nouveau système. Une banque centrale sans contrôle ne pourra pas restaurer la confiance. Entre les deux se joue désormais une partie essentielle de la reconstruction financière du Liban.

Commentaires