

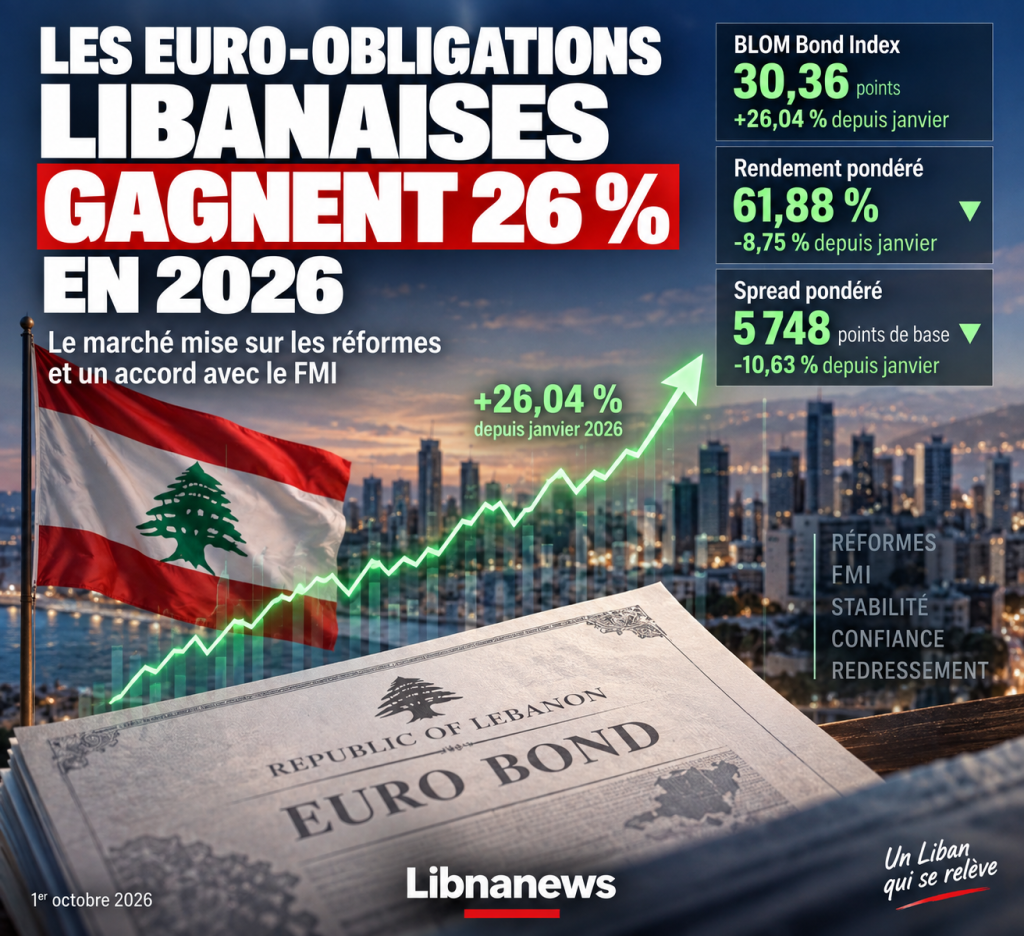
Les euro-obligations libanaises ont poursuivi leur progression durant la semaine achevée le 1er octobre 2026. Le BLOM Bond Index (BBI), qui mesure leur performance hors paiements de coupons, a gagné 1,88 % en une semaine pour atteindre 30,36 points. Sa hausse atteint désormais 26,04 % depuis le début de l’année. Cette progression intervient sur fond d’évolutions économiques et sécuritaires au Liban, tandis que les perspectives d’un accord avec le Fonds monétaire international et les avancées dans plusieurs dossiers de réforme continuent d’alimenter les anticipations du marché.
Le BLOM Bond Index atteint 30,36 points
La tendance reste positive sur le marché de la dette souveraine libanaise en devises.
Au 1er octobre, le BLOM Bond Index s’établissait à 30,36 points, contre 29,80 points le 24 septembre. Il affiche donc une progression hebdomadaire de 1,88 %.
Le mouvement est encore plus marqué depuis le début de l’année. Le BBI a gagné 26,04 % depuis janvier 2026, confirmant le redressement des cours des titres souverains libanais.
Cette hausse des prix entraîne mécaniquement une baisse des rendements. Le rendement moyen pondéré des euro-obligations est ainsi passé de 62,42 % le 24 septembre à 61,88 % le 1er octobre.
Le recul atteint 54 points de base en une semaine. Depuis le début de l’année, le rendement pondéré a diminué de 8,75 %.
Le spread pondéré suit la même direction. Il est passé de 5 794 à 5 748 points de base, soit une diminution hebdomadaire de 0,81 %. Depuis janvier, sa baisse atteint 10,63 %.
| Indicateur | 24 septembre 2026 | 1er octobre 2026 | Variation hebdomadaire | Depuis janvier |
|---|---|---|---|---|
| BLOM Bond Index | 29,80 | 30,36 | +1,88 % | +26,04 % |
| Rendement pondéré | 62,42 % | 61,88 % | -0,86 % | -8,75 % |
| Spread pondéré | 5 794 pb | 5 748 pb | -0,81 % | -10,63 % |
Les trois indicateurs décrivent donc une même évolution. Les prix progressent, tandis que les rendements et les spreads reculent.
Les niveaux absolus restent cependant très éloignés d’une situation financière normalisée. Un rendement pondéré supérieur à 60 % et un spread de plusieurs milliers de points de base continuent de refléter un risque souverain exceptionnellement élevé.
Euro-obligations libanaises : le marché mise sur les réformes
La progression des euro-obligations libanaises intervient alors que plusieurs dossiers économiques et financiers évoluent simultanément.
Le marché surveille notamment les perspectives d’un accord entre le Liban et le Fonds monétaire international. La reprise du dialogue avec le FMI constitue un élément déterminant, car un programme financier international nécessiterait des avancées concrètes dans la restructuration bancaire, le traitement des pertes financières et l’assainissement des finances publiques.
La directrice générale du FMI, Kristalina Georgieva, a rencontré le Premier ministre Nawaf Salam. Le Fonds a réaffirmé sa volonté d’aider le Liban à concevoir et mettre en œuvre un programme global de réformes.
Le FMI reconnaît certaines avancées réalisées par les autorités libanaises. Il souligne également la stabilité macroéconomique maintenue dans un environnement difficile.
Ces progrès ne signifient toutefois pas qu’un accord financier est imminent ou acquis.
Plusieurs conditions restent à remplir. Elles concernent notamment la résolution bancaire, le traitement du déficit financier accumulé, la politique budgétaire et les réformes structurelles.
Pour les investisseurs présents sur la dette libanaise, ces dossiers ont une importance particulière. Leur issue pourrait déterminer les conditions d’une future restructuration de la dette souveraine et donc la valeur finalement récupérée sur les euro-obligations actuellement en défaut.
Le FMI attend encore plusieurs mesures de Beyrouth
Les discussions avec le Fonds restent conditionnées à des décisions législatives et économiques précises.
Le FMI attend notamment l’entrée en vigueur d’un cadre satisfaisant pour la résolution des banques. Il réclame aussi l’adoption d’une loi permettant de traiter le déficit financier accumulé dans le système.
Le budget 2027 et la trajectoire des finances publiques constituent un troisième volet.
Le Fonds demande au Liban de mettre en place un cadre budgétaire à moyen terme compatible avec la soutenabilité de la dette publique. L’objectif consiste à éviter qu’une éventuelle restructuration ne soit suivie d’une nouvelle accumulation de déficits et de dette insoutenable.
Ces exigences expliquent pourquoi les progrès institutionnels sont suivis de près sur le marché obligataire.
Le Liban avait déjà conclu en avril 2022 un accord préliminaire avec le FMI. Celui-ci n’avait toutefois jamais débouché sur un programme financier complet, faute d’application de plusieurs réformes préalables.
La situation actuelle place donc les autorités devant un enjeu connu : transformer les engagements politiques et législatifs en mesures effectivement appliquées.
La restructuration bancaire reste une pièce centrale
La réorganisation du secteur bancaire constitue l’un des dossiers les plus sensibles.
Le Parlement libanais a adopté en août des amendements à la législation sur la résolution bancaire. Le FMI avait considéré cette étape comme une avancée importante vers la mise en place d’un cadre permettant de restructurer les établissements en difficulté.
La question dépasse largement le fonctionnement interne des banques.
Depuis le déclenchement de la crise financière en 2019, le Liban doit déterminer comment répartir les pertes accumulées entre l’État, la Banque du Liban, les banques, leurs actionnaires et les autres acteurs concernés.
Cette répartition est directement liée à la question des dépôts bancaires.
Le traitement des pertes doit aussi rester compatible avec la restructuration de la dette publique. Une solution qui transférerait une charge financière excessive vers l’État pourrait compromettre sa capacité à retrouver une dette soutenable.
Pour les détenteurs d’euro-obligations, la question est donc essentielle. Les capacités financières futures de l’État dépendront en partie de la manière dont l’ensemble de ces engagements sera traité.
Le « gap financier » reste à régler
L’autre chantier majeur concerne la loi destinée à traiter le déficit financier accumulé.
Ce dossier, généralement désigné au Liban comme celui du « gap financier », doit établir les mécanismes permettant de répartir les pertes et de déterminer les modalités de récupération des dépôts.
Le FMI insiste notamment sur le respect de la hiérarchie des créances.
Selon ce principe, les actionnaires et les créanciers de rang inférieur doivent absorber les pertes avant que celles-ci ne soient imposées aux déposants. Le traitement retenu doit également préserver la viabilité des banques qui pourront continuer à fonctionner après la restructuration.
L’enjeu consiste à trouver un équilibre entre plusieurs objectifs difficiles à concilier : protéger autant que possible les déposants, assainir les banques, préserver les finances publiques et rendre la dette de l’État soutenable.
Cette architecture financière aura nécessairement des conséquences sur la future restructuration des euro-obligations.
Pour cette raison, chaque avancée dans les discussions avec le FMI peut influencer les anticipations des investisseurs, même avant la conclusion d’un accord définitif.
Une hausse importante, mais une décote toujours massive
La progression de 26,04 % du BLOM Bond Index depuis janvier doit être replacée dans le contexte du défaut souverain libanais.
Le Liban a cessé en mars 2020 de rembourser ses euro-obligations, ouvrant une période prolongée de défaut sur sa dette extérieure. Les titres se négocient depuis avec une décote considérable par rapport à leur valeur nominale.
La remontée du BBI à 30,36 points traduit donc une amélioration des anticipations plutôt qu’un retour à une situation normale.
Les investisseurs continuent d’intégrer une restructuration de la dette et une incertitude importante sur ses modalités.
Le niveau du rendement pondéré l’illustre clairement. Malgré sa baisse à 61,88 %, il demeure extrêmement élevé.
Il en va de même pour le spread de 5 748 points de base. Un tel écart traduit toujours une perception très forte du risque associé à la dette souveraine libanaise.
La hausse observée depuis janvier montre néanmoins que le marché attribue aujourd’hui davantage de valeur aux obligations qu’au début de l’année. La poursuite de ce mouvement dépendra en grande partie des décisions économiques et politiques qui doivent encore être prises.
Le budget 2027 également sous surveillance
Les investisseurs suivent aussi la préparation du budget 2027.
Pour le FMI, le retour à une trajectoire budgétaire crédible constitue une condition essentielle d’une restructuration durable de la dette.
Le Fonds demande un cadre budgétaire à moyen terme capable de garantir la soutenabilité des finances publiques. Il insiste également sur l’amélioration de la gestion des finances de l’État et de la gouvernance.
Cette dimension est particulièrement importante après plusieurs années durant lesquelles la crise financière, la contraction de l’économie et l’effondrement de la livre ont profondément modifié la structure des recettes et des dépenses publiques.
Le rétablissement d’une politique budgétaire prévisible constitue donc l’un des éléments nécessaires pour reconstruire la crédibilité financière de l’État.
Pour le marché obligataire, la question est simple : une restructuration ne peut améliorer durablement la situation que si la dette qui en résulte peut ensuite être honorée.
Les investisseurs chercheront ainsi à mesurer non seulement la progression des textes de réforme, mais aussi leur application et leur impact sur les comptes publics.
La sécurité reste un facteur de volatilité
Les facteurs économiques ne sont pas les seuls à influencer le marché.
BLOMInvest souligne que l’évolution des euro-obligations au cours de la semaine s’inscrit également dans le contexte des développements sécuritaires au Liban.
La persistance des tensions représente un risque pour l’activité économique, les finances publiques et les perspectives de reprise. Une détérioration importante de la situation pourrait donc affecter les anticipations qui ont soutenu la remontée des obligations.
À l’inverse, une stabilisation sécuritaire associée à des avancées concrètes dans les réformes pourrait renforcer la perception d’une trajectoire financière plus prévisible.
La hausse de 1,88 % enregistrée durant la dernière semaine de septembre montre, pour l’heure, que les facteurs favorables ont continué à soutenir les prix malgré ces risques.
Le prochain test sera la capacité des autorités à transformer les avancées législatives et les discussions avec le FMI en mesures opérationnelles. Au 1er octobre, le marché a déjà intégré une partie de ces attentes : le BLOM Bond Index se situe à 30,36 points, en hausse de plus d’un quart depuis le début de 2026.

Commentaires