

Les marchés mondiaux tentent de reprendre pied ce lundi 9 novembre 2026. Tokyo a rebondi, Wall Street a ouvert en hausse et le pétrole a reculé. Mais ce répit ne règle pas la question qui traverse la finance : à quel prix financer les investissements promis par l’intelligence artificielle ? Les résultats de Constellation Energy et les annonces européennes montrent que des projets avancent. Leur rentabilité dépend toutefois de l’électricité disponible, des délais de construction et du crédit.
Le contraste donne sa cohérence à cette journée. Une baisse du baril peut alléger les coûts des entreprises importatrices. Une remontée des actions peut faciliter une levée de capitaux. Aucun de ces mouvements ne garantit pourtant qu’un centre de données sera raccordé à temps, ni que ses recettes couvriront sa dette. Pour les investisseurs comme pour les entreprises, le passage des promesses aux flux de trésorerie devient un test central.
Données vérifiées jusqu’à 18 h 46 à Beyrouth (16 h 46 UTC). Repères de lecture : les cours ci-dessous sont des observations du 9 novembre, prises à des heures différentes. Les clôtures asiatiques sont distinguées des relevés européens et américains en séance. Les taux de change de la BCE sont des références quotidiennes, non des prix négociables en direct. Un délai non publié reste indiqué comme inconnu.
Marchés mondiaux : un rebond encore inégal
En Asie, le mouvement reste contrasté. À Tokyo, le Nikkei 225 termine à environ 58 775 points, en hausse de 2,33 %, tandis que le Topix gagne 2,97 %. Shanghai progresse de 0,32 %. À l’inverse, le Hang Seng de Hong Kong recule de 0,1 % et le Kospi sud-coréen de 0,81 %. Ces clôtures arrondies proviennent du compte rendu de RTHK publié à 17 h 13 à Hong Kong, soit 09 h 13 UTC. Le texte ne donne pas l’heure exacte du dernier cours.
Cette dispersion interdit de parler d’un redémarrage uniforme des valeurs asiatiques. Une place boursière rassemble des secteurs et des entreprises différents. Le poids des fabricants de composants, des banques ou des exportateurs modifie sa réaction aux mêmes nouvelles. La hausse d’un indice japonais ne permet donc pas, à elle seule, de conclure à un changement de perspective pour l’ensemble des fournisseurs de l’IA.
Aux États-Unis, les trois grands indices ont ouvert dans le vert à 09 h 30 EST, soit 14 h 30 UTC. Les relevés suivants montrent une progression plus marquée. Le Nasdaq Composite gagne notamment 2,41 % au point de 16 h 12 min 20 UTC. Cette observation concerne une séance encore en cours ; elle ne préjuge pas de la clôture américaine.
Une ouverture positive après une séquence de baisse peut traduire plusieurs comportements. Certains investisseurs rachètent des titres devenus moins chers. D’autres ferment des positions vendeuses. Les portefeuilles peuvent aussi changer de composition sans augmenter leur exposition totale aux actions. Sans données détaillées sur les flux, attribuer le rebond à un seul de ces mécanismes serait excessif.
En Europe, les derniers relevés disponibles avant confirmation des clôtures montrent également des gains à Paris et Francfort. Le point du CAC 40 précède le fixing final ; il ne constitue pas une clôture définitive. Le tableau donne les heures propres à chaque indice. Boursorama affiche les horaires en heure française, soit Paris UTC+1 ce 9 novembre ; les conversions ci-dessous sont en UTC. Les variations se rapportent à la référence de la séance précédente.
| Indice | Niveau | Variation | Dernier échange, UTC | Diffusion du fournisseur |
|---|---|---|---|---|
| CAC 40 | 8 235,50 | +1,19 % | 16 h 31 min 15 | Euronext Paris, temps réel annoncé |
| DAX | 26 265,56 | +1,72 % | 16 h 30 min 05 | XETRA différé, durée non précisée |
| Euro STOXX 50 | 6 291,43 | +1,96 % | 16 h 09 min 30 | DJ STOXX différé, durée non précisée |
| Dow Jones | 52 180,46 | +1,74 % | 16 h 20 min 35 | Index Ex différé, durée non précisée |
| S&P 500 | 7 527,05 | +2,04 % | 16 h 11 min 14 | CBOE différé, durée non précisée |
| Nasdaq Composite | 25 172,72 | +2,41 % | 16 h 12 min 20 | Index Ex différé, durée non précisée |
Source : pages de cotation Boursorama, blocs « dernier échange ». Heure de Beyrouth = UTC+2. Les lignes ne sont pas simultanées. Même pour le CAC 40, la mention « temps réel » décrit le flux annoncé par le fournisseur, pas une actualisation automatique de cet article.
Pour évaluer la solidité de la reprise, le niveau de l’indice ne suffit pas. La participation de plusieurs secteurs, les volumes échangés et les conditions de financement apportent des informations complémentaires. Une hausse concentrée sur quelques grandes capitalisations peut masquer une situation plus fragile pour les entreprises moyennes. Le marché des actions et celui du crédit peuvent ainsi envoyer des signaux différents pendant plusieurs séances.
Le pétrole baisse, sans effacer le risque d’approvisionnement
À 14 h 27 GMT, soit 16 h 27 à Beyrouth, le Brent s’échangeait à 93,27 dollars le baril, en recul de 5,2 %. Le WTI américain valait 86,71 dollars, en baisse de 4,5 %, selon Reuters. Les premiers contrats concernés sont le Brent de janvier 2027 et le WTI de décembre 2026. Ce sont des observations intrajournalières de contrats à terme, non les prix de règlement. Le retard technique de la cotation n’est pas indiqué par la dépêche.
L’agence relie cette détente aux déclarations de Donald Trump réduisant la perspective de nouvelles frappes américaines contre l’Iran. Elle rapporte parallèlement la persistance d’attaques visant la navigation près du détroit d’Ormuz. La réaction financière traduit donc une réévaluation du risque. Elle ne démontre ni un retour durable à la normale, ni la disparition des menaces sur le transport maritime.
Le prix du pétrole comprend les anticipations de production et de consommation, mais aussi le risque d’une rupture. Si les opérateurs jugent une interruption moins probable, cette composante peut diminuer rapidement. Les cargaisons physiques suivent un autre calendrier. Leur coût inclut le fret, les assurances, les conditions de livraison et les caractéristiques du brut. Un contrat coté à Londres ou à New York ne représente pas directement une facture de carburant livrée au Liban.
La transmission aux consommateurs comporte ainsi plusieurs étapes. Un importateur achète des produits raffinés, finance ses stocks et paie leur acheminement. Le distributeur écoule ensuite des volumes acquis à des dates différentes. Une baisse du brut peut améliorer les conditions de remplacement des stocks sans réduire immédiatement le coût du stock déjà détenu. Le mouvement du jour est favorable aux acheteurs, mais son effet final dépend de sa durée.
Les entreprises productrices et consommatrices ne gagnent pas simultanément à un baril moins cher. Pour une compagnie pétrolière, il peut réduire la valeur des ventes. Pour un transporteur, il peut alléger une charge importante. Les contrats de couverture modifient encore ce partage. Une société ayant fixé son prix d’achat bénéficie moins vite d’une baisse, mais elle s’est aussi protégée contre une hausse. Il faut lire ses engagements avant de déduire l’effet sur ses bénéfices.
Dollar et euro : distinguer la référence du prix de transaction
La Banque centrale européenne publie pour le 9 novembre une référence de 1,1193 dollar pour un euro. Le même euro correspond à 176,79 yens, 0,83430 livre sterling, 0,9164 franc suisse et 7,4689 yuans. Toutes ces valeurs utilisent l’euro comme unité de base. Elles ne représentent ni une cotation dollar-yen, ni les conditions commerciales proposées par une banque à son client.
La procédure de concertation de la BCE intervient normalement vers 14 h 10 CET, soit 13 h 10 UTC et 15 h 10 à Beyrouth. La publication a généralement lieu vers 16 heures CET, soit 17 heures à Beyrouth. Ce décalage est celui d’une référence institutionnelle quotidienne, pas un retard de flux boursier. La BCE déconseille explicitement son emploi comme prix de transaction.
Pour une entreprise libanaise facturée en euros mais encaissant en dollars, le risque concret se situe entre la commande et le paiement. Une variation du change peut modifier la marge même si le prix du fournisseur reste identique. La date de conversion, les frais bancaires et une éventuelle couverture comptent autant que le taux affiché dans un tableau. Une référence commune facilite la comparaison ; elle ne remplace pas le devis bancaire.
Le dollar intervient également dans le financement international. Une entreprise qui emprunte dans cette monnaie mais vend dans une autre supporte deux risques distincts : le coût des intérêts et la conversion de ses recettes. Le second peut augmenter alors même que le premier diminue. C’est pourquoi une détente ponctuelle du billet vert ne suffit pas à diagnostiquer un assouplissement général des conditions financières.
L’emploi américain remet le coût du crédit au centre
Le rapport officiel publié vendredi 6 novembre reste une donnée importante de la semaine. Le Bureau of Labor Statistics estime à 165 000 la hausse de l’emploi salarié non agricole en octobre. Le taux de chômage s’établit à 4,1 %. Les créations se concentrent notamment dans les services professionnels, la santé et les transports. Ces chiffres décrivent le marché du travail d’octobre, pas une mesure de l’activité de ce lundi.
La même publication apporte une nuance : le nombre de personnes travaillant à temps partiel pour des raisons économiques augmente de 339 000. Elles sont 4,8 millions. Un emploi supplémentaire et une amélioration générale de la situation des ménages ne sont donc pas des notions équivalentes. Le nombre d’heures, la régularité des revenus et les prix à la consommation complètent le diagnostic.
Pour une banque centrale, une économie capable de créer des emplois laisse davantage de place à l’examen du risque inflationniste. Mais un rapport isolé ne dicte pas une décision de taux. Les révisions, les salaires, les prix et les conditions de crédit doivent être rapprochés. Présenter une future hausse ou baisse des taux comme acquise confondrait les attentes du marché avec une décision institutionnelle.
L’effet sur les entreprises technologiques passe notamment par la valeur accordée à leurs profits futurs. Quand le rendement exigé augmente, des bénéfices attendus dans plusieurs années valent moins aujourd’hui. Les sociétés déjà rentables ne réagissent pas comme celles qui doivent encore financer leur expansion. Dans le second cas, une baisse de valorisation peut rendre une augmentation de capital plus coûteuse pour les actionnaires existants.
IA : le crédit oblige à regarder les recettes
Une enquête d’agence publiée lundi décrit des banques et des investisseurs plus prudents envers les nouveaux financements liés à l’IA. Selon les interlocuteurs interrogés, les prêteurs examinent davantage les engagements des clients et les risques de construction. Cette observation ne prouve pas un arrêt général du financement. Elle indique que les projets ne peuvent plus être jugés uniquement sur la croissance annoncée de leur capacité informatique.
Un centre de données engage des dépenses avant de vendre tous ses services. Il faut acquérir ou louer le terrain, construire, installer les équipements et obtenir l’électricité. Les recettes dépendent ensuite de la disponibilité du site et des contrats commerciaux. Un retard de raccordement peut donc repousser les encaissements alors que les intérêts et certaines charges continuent de courir. Le problème est d’abord celui du calendrier de trésorerie.
La qualité du client est importante, mais elle ne répond pas à toutes les questions. Le contrat couvre-t-il toute la durée de la dette ? Le client paie-t-il une capacité réservée ou seulement son utilisation ? Peut-il résilier si la livraison prend du retard ? Ces clauses déterminent la visibilité réelle des revenus. Deux projets de taille comparable peuvent présenter des risques financiers très différents.
La valeur des équipements constitue une autre variable. Un bâtiment et une puce n’ont pas le même rythme d’obsolescence. Si les processeurs doivent être remplacés avant le remboursement de l’emprunt initial, l’exploitant doit prévoir une nouvelle dépense. Une marge opérationnelle positive peut alors coexister avec un besoin persistant de financement. Les flux après investissement renseignent mieux que le seul chiffre d’affaires sur cette contrainte.
Le dossier Nvidia ajoute un risque propre à un acteur central de cette chaîne. Dans son communiqué du 8 novembre, le conseil d’administration annonce une enquête indépendante liée aux informations sur une possible opération de renseignement étrangère visant Jensen Huang. Il affirme ne disposer d’aucune raison de croire que les secrets du groupe ou la sécurité nationale ont été compromis et maintient sa confiance dans la direction. Aucune conclusion d’enquête n’est publiée.
Pour l’analyse économique, il faut séparer cette incertitude de gouvernance des commandes et des livraisons effectivement documentées. Une enquête ne constitue pas la preuve d’une rupture d’approvisionnement. Elle peut néanmoins pousser les investisseurs à demander davantage d’informations sur les contrôles internes et la continuité de l’activité. Cette exigence devient particulièrement sensible lorsqu’une filière dépend fortement d’un petit nombre de fournisseurs.
Constellation : l’électricité devient un engagement de long terme
Constellation Energy a publié lundi un bénéfice net de 5,19 dollars par action au troisième trimestre et un résultat opérationnel ajusté de 5,06 dollars par action. Le groupe relève et resserre sa prévision annuelle ajustée à une fourchette de 12,50 à 12,80 dollars par action. La mesure ajustée n’est pas le résultat comptable standard : elle repose sur les retraitements présentés par l’entreprise.
Le communiqué rappelle notamment un contrat d’achat d’électricité de vingt ans avec Amazon, portant sur 690 mégawatts et soutenant l’investissement dans Calvert Cliffs. Il annonce également un accord de vingt ans sur 270 mégawatts dans son offre Peak+, avec un démarrage prévu en 2028. Ces engagements portent sur des puissances et des durées ; ils ne constituent pas des volumes d’électricité déjà produits.
Cette distinction est essentielle. Le mégawatt mesure une puissance disponible à un instant donné. Le mégawattheure mesure une énergie fournie pendant une durée. Les arrêts, la disponibilité et les conditions contractuelles déterminent ce qui sera effectivement livré. Multiplier une puissance annoncée par toutes les heures d’une année donnerait un maximum théorique, pas nécessairement la production achetée.
Un contrat long peut faciliter un investissement en donnant au producteur une meilleure visibilité commerciale. Pour l’acheteur, il sécurise une partie de ses besoins et parfois de ses coûts. Les deux parties restent toutefois exposées à l’exécution : autorisations, travaux, entretien et capacité du réseau. Le contrat organise le partage des risques ; il ne les supprime pas.
La baisse du pétrole et la demande d’électricité des centres de données appartiennent donc à des marchés différents. Le brut sert principalement à produire des carburants et des matières premières. Un site informatique a besoin d’une alimentation électrique fiable, à un endroit précis. Un baril moins cher ne résout pas automatiquement une file d’attente de raccordement, ni une pénurie locale de transformateurs.
La contrainte physique derrière les projets numériques
L’Agence internationale de l’énergie estime la consommation électrique mondiale des centres de données à 485 térawattheures en 2025. Sa projection centrale atteint 950 térawattheures en 2030. Il s’agit de l’ensemble des centres de données, pas seulement de ceux consacrés à l’IA. La valeur de 2030 est une projection, soumise notamment aux progrès d’efficacité et au rythme de déploiement.
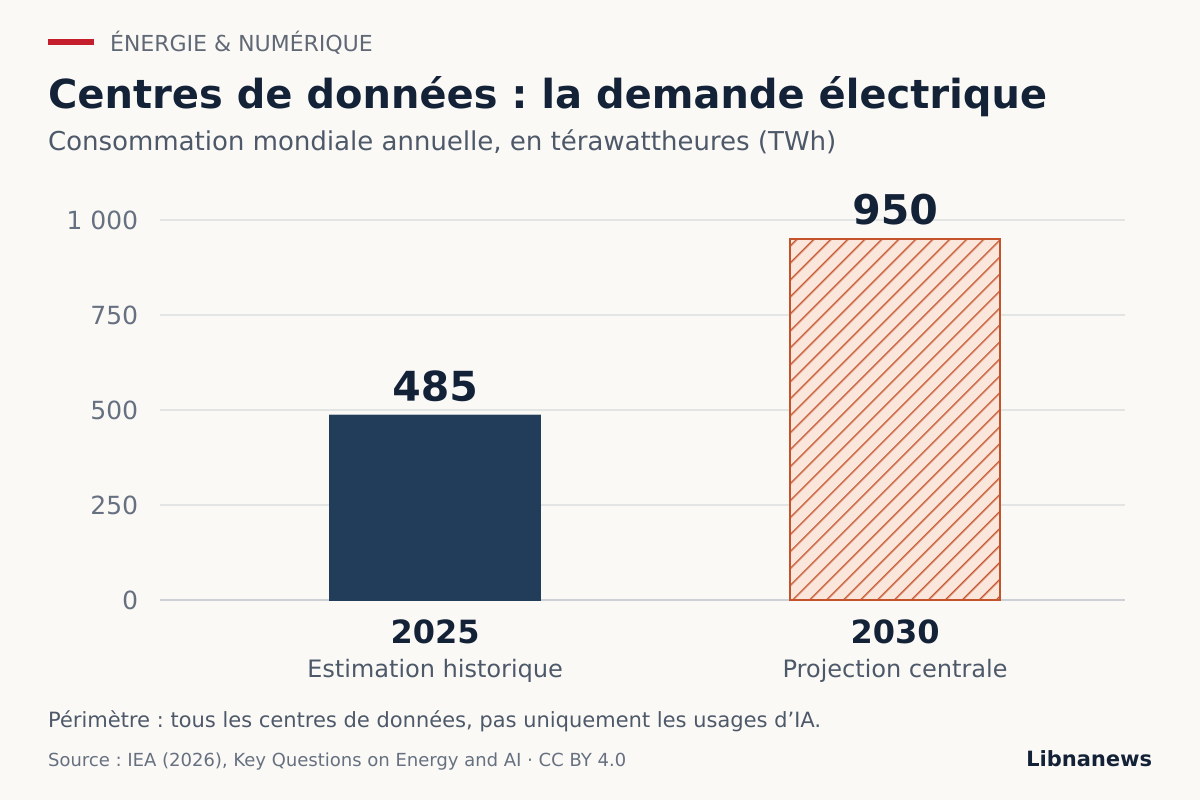
Le graphique compare donc une estimation historique et un scénario. Il ne dessine pas une trajectoire certaine année par année. Cette prudence change l’usage économique des chiffres. Un constructeur peut utiliser une projection pour préparer ses capacités ; un prêteur doit aussi tester ce qui arrive si la demande progresse moins vite, ou si elle se concentre dans d’autres régions.
Une enquête d’agence publiée ce lundi décrit des développeurs recherchant des turbines à gaz d’occasion et des moteurs d’avion convertis pour alimenter leurs sites. Elle fait état de délais très longs pour du matériel neuf. Ce recours à des équipements disponibles illustre la valeur économique du temps : commencer à produire plus tôt peut justifier une solution différente de celle choisie pour son seul rendement énergétique.
Le calcul doit néanmoins intégrer le combustible, la maintenance et les émissions. Un équipement moins cher à acquérir peut coûter davantage à exploiter. Une installation autonome nécessite aussi des autorisations et une logistique d’approvisionnement. Le choix ne se résume donc pas à acheter rapidement une machine. Il engage l’économie du site pendant plusieurs années.
En Europe, banques et investisseurs cherchent leur place
Le projet présenté lundi par Crédit Agricole apporte un autre exemple d’allocation du capital. Le groupe propose de rapprocher sa filiale italienne de Banco BPM et de détenir environ 45 % du nouvel ensemble. L’opération reste soumise aux négociations, aux votes et aux autorisations. Elle ne constitue pas une fusion déjà réalisée, ni une modification immédiate des comptes des clients.
Son intérêt économique annoncé repose sur la combinaison des réseaux et des activités, notamment bancaires et assurantielles. Pour apprécier une telle opération, le montant des synergies doit être rapproché des coûts d’intégration. Les économies espérées dépendent de décisions opérationnelles, de systèmes informatiques compatibles et du maintien de la clientèle. Elles ne deviennent des bénéfices qu’après leur réalisation.
La Banque européenne d’investissement a parallèlement annoncé une alliance publique et privée visant plus de 10 milliards d’euros pour les entreprises technologiques en croissance. Elle associe quatorze investisseurs institutionnels et sept États membres. Les premières décisions d’investissement sont attendues dans les prochaines semaines. L’annonce rassemble des intentions et des engagements ; elle ne signifie pas que toute cette somme a déjà été versée.
Le financement en capital complète ici le crédit. Une entreprise en expansion peut accepter de partager sa propriété pour éviter des remboursements fixes trop précoces. L’investisseur reçoit en contrepartie une part des gains futurs, avec le risque de perdre sa mise. Ce mécanisme convient à certains projets dont les recettes restent incertaines. Il ne dispense ni d’une sélection rigoureuse ni d’un modèle commercial viable.
Au Liban, suivre la facture et les volumes réels
Pour l’économie libanaise, le lien immédiat avec cette journée passe par les importations, l’énergie et les devises. Une détente durable des produits pétroliers pourrait réduire certaines dépenses. Son effet ne peut toutefois pas être calculé à partir du seul Brent observé lundi. Il faudrait connaître les volumes importés, les prix des produits raffinés, le fret et les contrats d’achat.
Le port de Tripoli a annoncé ce 9 novembre avoir traité 18 714 conteneurs en octobre, un record selon son administration. Le communiqué remercie notamment CMA CGM, sans chiffrer sa contribution. Il ne précise pas si le total compte des unités physiques ou des équivalents vingt pieds. Il ne fournit pas non plus la répartition entre importations, exportations et transbordement.
Cette annonce mesure une activité portuaire, pas directement une croissance du revenu national. Un conteneur vide, une cargaison destinée au marché local et un transbordement n’ont pas les mêmes retombées. Pour apprécier les gains, il faut regarder les recettes, les emplois et les services achetés localement. Le volume demeure utile, à condition de ne pas lui attribuer une signification qu’il ne porte pas.
La même discipline s’applique aux entreprises libanaises exposées aux marchés mondiaux. Un mouvement du dollar ou du pétrole affecte chacune selon ses achats, ses ventes et sa dette. Sans comptes récents et détaillés, il serait trompeur d’annoncer un gagnant ou un perdant précis. Les paramètres à suivre restent concrets : échéances de paiement, stocks, monnaies de facturation et disponibilité de l’énergie.
Le prochain test arrive avec les prix américains
Le calendrier officiel prévoit la publication de l’inflation américaine d’octobre mardi 10 novembre à 08 h 30 EST. Cela correspond à 13 h 30 UTC et 15 h 30 à Beyrouth. Les indices de prix à la production suivront vendredi 13 novembre. Ces rendez-vous fourniront de nouvelles données, mais leurs résultats ne sont pas encore connus.
Leur lecture devra distinguer les variations mensuelles, les évolutions annuelles et les composantes les plus volatiles. Une baisse ponctuelle de l’énergie n’a pas la même portée qu’un ralentissement durable des services. Pour les marchés mondiaux, l’enjeu sera de déterminer si l’amélioration observée lundi peut s’accompagner de conditions de financement plus stables. Les entreprises engagées dans de grands investissements devront, elles, continuer de documenter leurs recettes, leurs coûts et leurs dates de livraison.

Commentaires