

Le rebond américain de ce vendredi 6 novembre ne suffit pas à effacer la secousse de la veille. Les valeurs technologiques reprennent du terrain à Wall Street, alors que Tokyo et les grandes places européennes ont terminé dans le rouge. Le rapport américain sur l’emploi apporte, lui, une confirmation tangible de résistance économique : 165 000 postes supplémentaires en octobre. Pour les investisseurs, cette bonne nouvelle possède une contrepartie. Une économie qui embauche davantage peut soutenir les ventes des entreprises, mais laisse aussi moins de raisons à la banque centrale d’assouplir rapidement les conditions de financement.
Dans cette édition du soir, le fil conducteur est le décalage entre l’activité et son financement. Les voyageurs continuent de réserver chez Airbnb, mais IAG voit sa facture de carburant peser sur sa rentabilité. Les opérateurs d’infrastructures d’intelligence artificielle enregistrent des recettes, tout en devant financer des investissements et tenir des calendriers industriels. Au Liban, la même distinction entre montant annoncé, financement mobilisé et réalisation concrète reste indispensable pour comprendre la reconstruction.
Édition du vendredi 6 novembre 2026. Les cours ci-dessous sont ceux des derniers relevés disponibles lors de la préparation, avec leur horodatage propre. Les marchés asiatiques et européens sont fermés ; Wall Street reste en séance. Ce dossier ne constitue pas un bilan de la clôture américaine. Couverture : composition éditoriale d’après une photographie d’archives Libnanews publiée en juin 2019, utilisée comme illustration.
Bourses : le rebond américain reste partiel
- S&P 500 : 7 402,91 points (+0,67 %), horodatage du flux 20:40:57 à Beyrouth (18:40:57 UTC), le 6 novembre ; séance américaine en cours, flux différé.
- Nasdaq Composite : 24 635,97 points (+1,32 %), horodatage du flux 20:41:22 à Beyrouth (18:41:22 UTC), le 6 novembre ; séance américaine en cours, flux différé.
- CAC 40 : 8 139,00 points (−0,81 %), horodatage du flux 19:05:02 à Beyrouth (17:05:02 UTC), le 6 novembre ; séance européenne terminée.
- DAX : 25 820,36 points (−1,92 %), horodatage du flux 18:50:00 à Beyrouth (16:50:00 UTC), le 6 novembre ; séance européenne terminée, flux différé.
- Nikkei 225 : 57 434,77 points (−5,96 %), horodatage du flux 08:30:03 à Beyrouth (06:30:03 UTC), le 6 novembre ; séance japonaise terminée, niveau confirmé par Nikkei Indexes.
Relevés Boursorama sur les pages propres à chaque instrument. Les variations utilisent la clôture de référence de la veille affichée par le fournisseur. Horaires français convertis de Paris vers UTC et Asia/Beirut, UTC+2. Les flux américains sont différés ; le site n’indique pas une durée garantie. Les relevés ne sont pas simultanés. À New York, la séance régulière de ce vendredi se termine à 21 h UTC, soit 23 h à Beyrouth.
Variation en % par rapport à la référence du 5 novembre.
| Indice | Baisse ← | → Hausse | Variation |
|---|---|---|---|
| Nikkei 225 | -5.96 % | ||
| DAX | -1.92 % | ||
| CAC 40 | -0.81 % | ||
| S&P 500 | +0.67 % | ||
| Nasdaq Composite | +1.32 % |
Échelle : chaque demi-colonne représente 6 points de pourcentage. Relevés du 6 novembre en UTC : Nikkei 06:30:03, DAX 16:50:00, CAC 40 17:05:02, S&P 500 18:40:57, Nasdaq 18:41:22. Asie et Europe : séances terminées. Wall Street : séance en cours, flux différés. Graphique original Libnanews, données Boursorama ; Nikkei recoupé auprès de Nikkei Indexes.
La différence entre les continents tient d’abord à l’ordre des séances. Tokyo a absorbé pendant sa journée le choc américain de jeudi. Paris et Francfort ont ensuite composé avec cette dégradation du climat financier, avant que les transactions américaines ne montrent un redressement partiel. Juxtaposer ces variations ne revient donc pas à observer plusieurs marchés réagissant exactement au même instant à une information unique.
Les indices ne possèdent pas non plus la même structure. La place de la technologie, des banques, de l’énergie et de l’industrie varie fortement d’une référence à l’autre. Le Nikkei est un indice pondéré par les prix des actions, tandis que le poids des entreprises dans le S&P 500 dépend de leur capitalisation flottante. Une baisse concentrée sur quelques grandes valeurs peut donc avoir des effets très différents selon l’indicateur retenu. Cela interdit de déduire directement la santé d’une économie nationale de la seule variation quotidienne de son indice.
Le contexte politique américain reste un élément d’explication, sans constituer une certitude sur les décisions à venir. Reuters rapportait vendredi que les investisseurs réévaluent le risque d’un encadrement plus strict de l’IA et des centres de données après les élections de mi-mandat. Les projets évoqués pour le prochain Congrès ne sont pas des lois déjà votées. Leur portée, leurs délais et leurs modalités d’application restent à établir.
Un rebond ne prouve pas davantage que ces interrogations ont disparu. Après une forte baisse, des achats peuvent correspondre à une nouvelle appréciation des perspectives, à des arbitrages de portefeuille ou à la fermeture de positions vendeuses. Sans données permettant de séparer ces mécanismes, attribuer chaque point gagné à une seule cause serait excessif. Le constat robuste, à ce stade de la séance, reste celui d’un redressement partiel de Wall Street, après une journée particulièrement défavorable aux valeurs liées à l’IA.
L’emploi américain résiste, mais ses détails comptent
Le Bureau of Labor Statistics, dans son rapport publié le 6 novembre à 8 h 30 à New York, soit 13 h 30 UTC, chiffre à 165 000 l’augmentation des emplois salariés non agricoles en octobre. Cette progression dépasse la moyenne mensuelle de 48 000 emplois calculée par l’agence sur les douze mois précédents. Le taux de chômage ressort à 4,1 %, après 4,2 % en septembre. Le BLS décrit cette évolution comme une variation limitée, dans une fourchette de 4,1 % à 4,3 % depuis mars.
La révision des mois antérieurs renforce le tableau. Août passe de 133 000 à 186 000 créations nettes, et septembre de 29 000 à 60 000. Cela représente 84 000 emplois supplémentaires par rapport aux estimations précédemment publiées. Ces corrections ne sont pas une seconde vague d’embauches survenue en novembre. Elles résultent notamment de réponses supplémentaires des établissements interrogés et du recalcul des facteurs saisonniers.
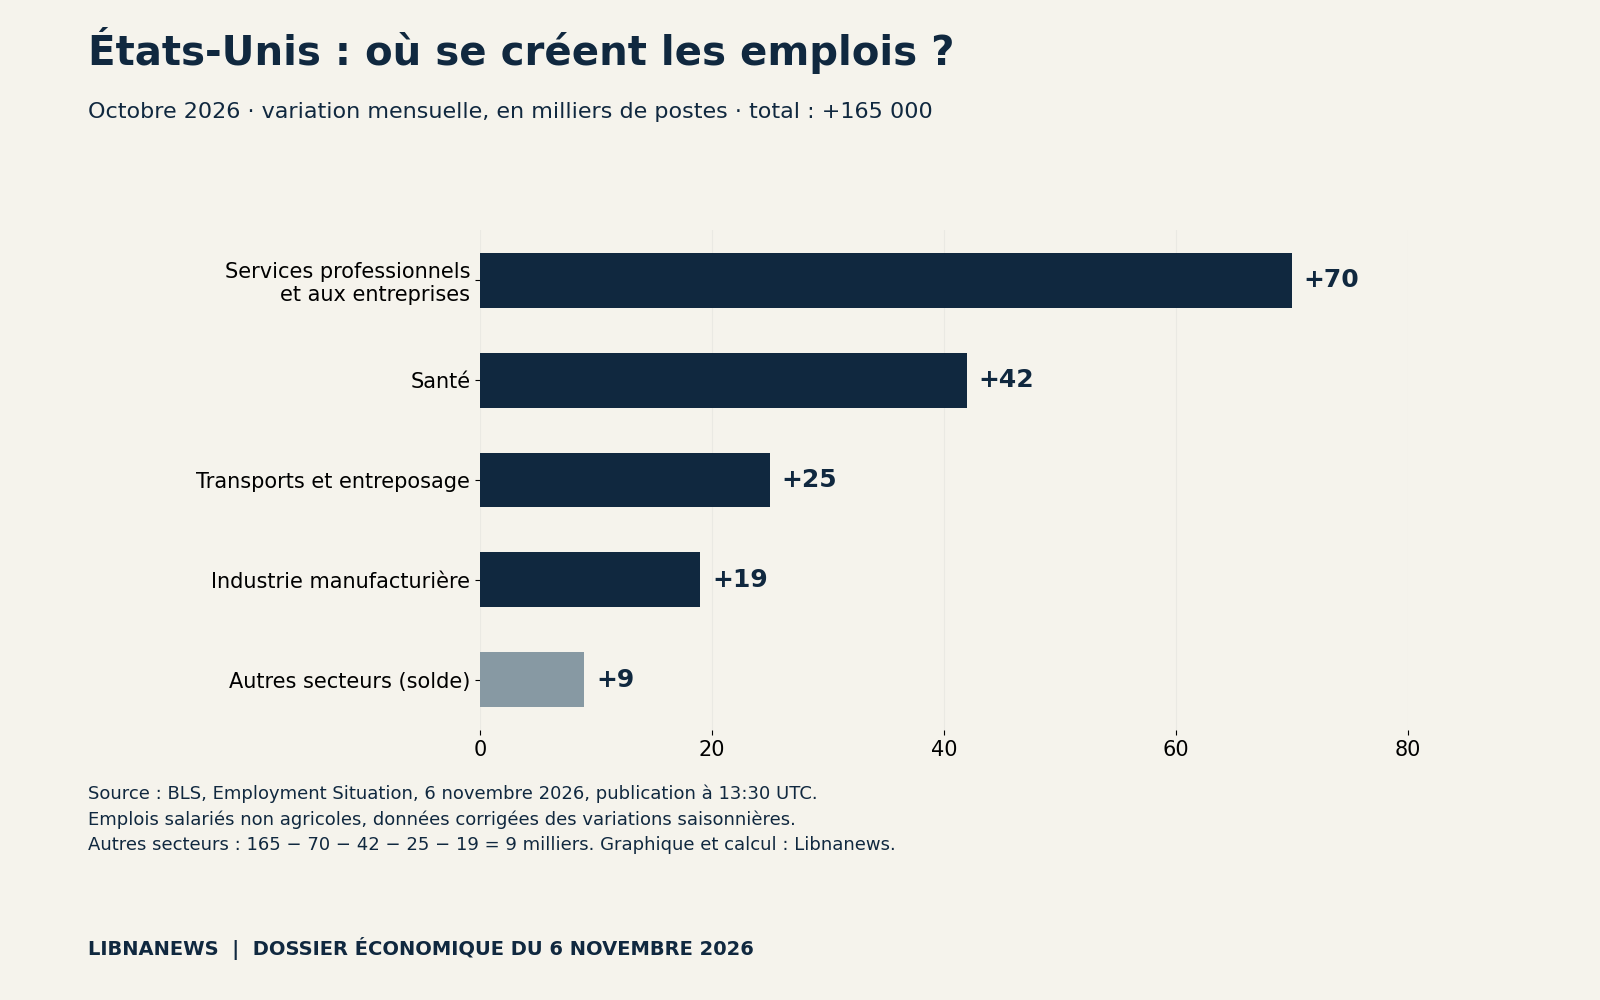
Les services professionnels et aux entreprises apportent 70 000 postes en octobre. La santé en ajoute 42 000, les transports et l’entreposage 25 000. L’industrie manufacturière progresse de 19 000 emplois. Ces quatre catégories représentent l’essentiel du gain net, mais il ne faut pas les additionner à leurs propres sous-secteurs, au risque de compter plusieurs fois les mêmes emplois. Les créations d’emplois dans la santé ne décrivent pas, par exemple, le même cycle économique que les commandes d’équipements industriels.
Le salaire horaire moyen du secteur privé atteint 38 dollars, en hausse de 0,4 % sur un mois et de 3,1 % sur un an. La durée hebdomadaire moyenne demeure à 34,4 heures. Pour apprécier les revenus du travail, il faut examiner ensemble rémunération horaire, heures travaillées et nombre de personnes employées. Une hausse du salaire horaire ne se traduit pas nécessairement par la même progression du revenu mensuel si le volume de travail diminue.
Le rapport comporte aussi une fragilité : le nombre de personnes travaillant à temps partiel pour des raisons économiques augmente de 339 000, à 4,8 millions. Elles souhaiteraient travailler à plein temps, mais leurs horaires ont été réduits ou elles n’ont pas trouvé un tel emploi. Le taux de participation atteint 61,9 %, contre 61,8 % le mois précédent. Une seule statistique ne résume donc pas le marché du travail. Le faible taux de chômage coexiste avec des situations d’emploi incomplet et des écarts importants entre catégories de travailleurs.
Enfin, les créations de postes et le taux de chômage proviennent de deux enquêtes distinctes. La première interroge les établissements ; la seconde les ménages. Leurs champs, leurs méthodes et leurs marges d’incertitude diffèrent. Les mouvements mensuels n’ont aucune obligation de se correspondre exactement. Pour l’analyse économique, une série de publications et ses révisions valent davantage qu’une lecture isolée du chiffre principal.
Taux et dollar : une activité solide peut renchérir l’argent
Une banque centrale examine l’emploi parce qu’il renseigne sur la demande, les revenus et certaines tensions de production. Si les ménages disposent de revenus plus réguliers, ils peuvent soutenir la consommation. Mais lorsque l’inflation demeure une préoccupation, cette vigueur peut aussi réduire l’urgence d’une détente monétaire. Le rapport du jour ne permet pas, à lui seul, d’annoncer une décision de la Réserve fédérale : celle-ci dépendra aussi des prix, de l’activité et des conditions financières.
Pour les marchés, ce raisonnement crée deux effets concurrents. Des entreprises capables de vendre davantage peuvent améliorer leurs bénéfices. En revanche, des taux élevés augmentent le coût de leurs nouveaux emprunts et réduisent la valeur actuelle de profits attendus très loin dans le temps. Les entreprises rentables aujourd’hui et celles dont l’essentiel de la rentabilité est attendu dans plusieurs années n’ont donc pas la même sensibilité à une variation du coût de l’argent.
Le marché des changes transmet une partie de ces différences. Le taux de référence de la Banque centrale européenne du 6 novembre est de 1 euro pour 1,1165 dollar. Il s’agit d’un repère quotidien publié pour information, pas d’une offre bancaire ni d’une cotation instantanée. La BCE indique que la concertation servant à établir ces taux a normalement lieu vers 14 h 10 CET, soit 13 h 10 UTC, et déconseille leur emploi comme prix de transaction.
Pour un importateur qui encaisse en dollars et achète en euros, le sens de cette cotation est concret : un euro moins cher réduit, toutes choses égales par ailleurs, le montant en dollars nécessaire à un règlement européen. L’effet inverse s’applique à une recette en euros convertie en dollars. Les contrats de couverture, les délais de paiement et les marges des intermédiaires peuvent toutefois modifier le montant finalement payé. Un taux de référence ne doit donc jamais être présenté comme le tarif effectivement disponible au guichet.
Pétrole et or : des prix de marché, pas des factures finales
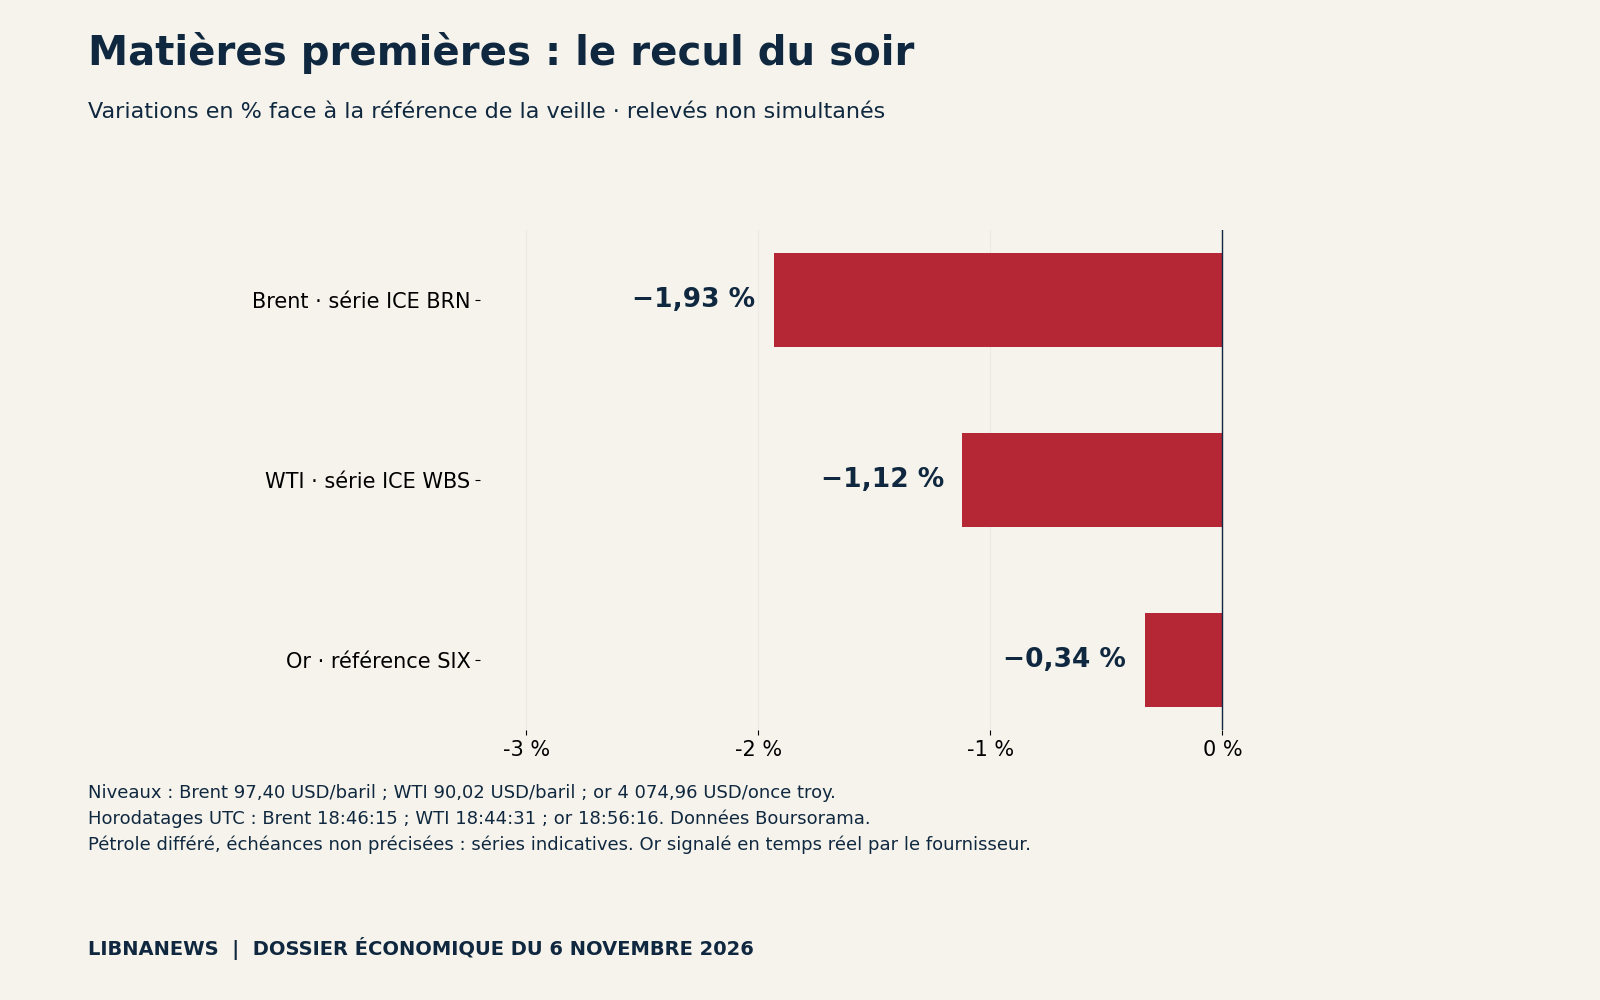
La série Brent ICE BRN affiche 97,40 dollars par baril (−1,93 %), au relevé de 20:46:15 à Beyrouth (18:46:15 UTC). La série WTI ICE WBS est à 90,02 dollars par baril (−1,12 %), à 20:44:31 (18:44:31 UTC). Les deux relevés sont datés du 6 novembre et diffusés avec retard, sans durée garantie affichée. Leurs variations sont calculées contre la référence de la veille.
Ces pages ne précisent pas l’échéance des séries pétrolières. Les valeurs sont donc présentées comme des repères indicatifs, et non comme les prix de contrats de livraison déterminés. La série WTI ICE WBS n’est pas assimilée ici au contrat NYMEX. Aucun écart de prix entre contrats ni rendement d’investissement n’en est déduit.
La baisse du baril observée vendredi intervient dans un contexte où les marchés réévaluent le risque régional. Dans son analyse du 6 novembre, Reuters relie le recul récent du pétrole aux espoirs de désescalade autour de l’Iran, tout en soulignant les interrogations sur la croissance et l’inflation. Une anticipation diplomatique n’est pas une garantie sur les flux de production ou de transport. Le prix peut changer avant qu’une modification physique de l’offre ne soit observée.
Le cours du brut reste en outre une seule composante de la facture énergétique. Le consommateur achète généralement un produit raffiné, livré et taxé. Le transport maritime, l’assurance, le raffinage, le stockage, la distribution et le change interviennent entre le baril et le prix final. Une détente du brut peut donc coexister avec une baisse plus lente du carburant vendu localement. Un stock acheté auparavant à un prix supérieur continue aussi de peser sur le coût moyen d’un distributeur.
La même précaution vaut pour les compagnies aériennes. Elles consomment du kérosène et peuvent avoir fixé à l’avance le prix d’une partie de leurs achats au moyen de couvertures. Leurs dépenses ne suivent pas instantanément le Brent, et leur facture dépend aussi du nombre de vols, des distances parcourues et de l’efficacité des appareils. Les comptes d’IAG publiés ce vendredi permettent justement d’observer ces mécanismes sur un trimestre, plutôt que de les déduire d’une seule séance pétrolière.
Pour l’or, référence SIX diffusée par Boursorama, le relevé du 6 novembre à 20:56:16 à Beyrouth (18:56:16 UTC) donne 4 074,96 dollars l’once troy (−0,34 %). Le fournisseur qualifie ce flux de temps réel ; il ne s’agit pas d’une promesse d’exécution à ce prix. Une once troy représente environ 31,1 grammes. La variation est établie contre la référence de la veille.
L’or ne doit pas être lu comme un thermomètre univoque de l’inquiétude. Il ne verse ni coupon ni dividende : le rendement d’autres placements, les mouvements du dollar et les besoins de liquidité peuvent influencer sa demande. Sa réputation de valeur refuge ne garantit pas une hausse à chaque baisse des actions. Les achats de bijoux ou de pièces ajoutent encore des coûts de fabrication, des primes et des marges commerciales qui ne figurent pas dans le cours de référence.
Airbnb : la croissance des voyages reste visible dans les comptes
Dans ses résultats publiés le 5 novembre, Airbnb annonce un chiffre d’affaires trimestriel de 4,9 milliards de dollars, en hausse de 19 % sur un an. La valeur brute des réservations atteint 27,7 milliards, soit une progression de 21 %, tandis que les nuitées et places réservées augmentent de 16 %. La société attribue cette évolution à une demande soutenue et à des tarifs moyens modérément plus élevés.
Le bénéfice net s’établit à 1,9 milliard de dollars. L’EBITDA ajusté, indicateur distinct du résultat comptable, atteint 2,5 milliards, avec une marge de 52 %. Le conseil autorise par ailleurs jusqu’à 12 milliards de dollars de rachats d’actions supplémentaires. Il s’agit d’une enveloppe autorisée, pas d’un montant déjà dépensé.
Ces chiffres éclairent un segment précis de la consommation : les séjours réservés sur cette plateforme. Ils ne suffisent pas à décrire le budget de tous les ménages. Pour analyser une entreprise touristique, la comparaison entre volumes et prix reste essentielle. Une recette plus élevée peut refléter davantage de voyages, des séjours plus chers ou un changement de clientèle. Ici, la croissance des réservations accompagne celle des recettes.
IAG : le carburant absorbe une partie de la croissance
Le transport aérien montre l’autre face de cette demande. Dans ses résultats du 6 novembre, IAG présente un chiffre d’affaires de 9,744 milliards d’euros au troisième trimestre, en hausse de 4,5 %. Mais le bénéfice opérationnel avant éléments exceptionnels recule de 15,9 %, à 1,726 milliard. La marge correspondante passe de 22 % à 17,7 %.
Le groupe explique cette pression par le carburant et les perturbations opérationnelles. Sa facture de carburant augmente de 30,4 %, même après l’effet favorable des couvertures financières. Cette précision compte : couvrir une partie de ses achats amortit les variations, sans supprimer l’exposition à l’énergie. Les résultats d’une compagnie ne réagissent donc pas mécaniquement au dernier cours quotidien du pétrole.
IAG maintient pour 2026 un objectif de marge opérationnelle avant éléments exceptionnels d’au moins 12 %. Cette prévision ne constitue pas un résultat acquis. Le groupe indique également que sa capacité dans la zone Afrique, Moyen-Orient et Asie du Sud a diminué de 19 % au trimestre, plusieurs destinations du Golfe n’étant plus desservies. La réaffectation des avions peut préserver des recettes, mais elle exige de reconstruire les programmes et les ventes.
IREN : des revenus d’IA réels, un calendrier encore contraint
Le communiqué d’IREN du 5 novembre permet de distinguer croissance et promesses. Au trimestre clos le 30 septembre, premier trimestre de son exercice 2027, l’entreprise réalise 228 millions de dollars de recettes, dont 200 millions dans son activité de cloud pour l’IA. Elle reste déficitaire : la perte nette atteint 263 millions, malgré un EBITDA ajusté positif de 66 millions.
L’objectif de plus de 4 milliards de dollars de revenus annualisés en rythme de fonctionnement, auparavant attendu fin 2026, est désormais visé pour janvier 2027, avec une prolongation possible jusqu’à fin février. IREN invoque une modification demandée par un client et des délais fournisseurs. Cet ARR est un indicateur opérationnel fondé sur des hypothèses de prix et d’utilisation, pas un chiffre d’affaires annuel déjà réalisé.
Pour son programme global, IREN prévoit encore 15 milliards de dollars d’investissements : 9 milliards de trésorerie, financements engagés et prépaiements sont identifiés, et 6 milliards restent recherchés. L’objectif ARR supérieur à 4 milliards est, lui, présenté comme financé, sous conditions. Il faut distinguer ces deux périmètres.
NuScale : le temps industriel derrière la promesse énergétique
Les besoins électriques des infrastructures numériques attirent l’attention sur le nucléaire modulaire. Dans son point trimestriel du 5 novembre, NuScale annonce avoir signé avec Doosan Enerbility un accord de fabrication de la partie supérieure du circuit de refroidissement de son module nucléaire. Cette étape concerne un composant industriel. Elle ne signifie ni qu’une centrale produit déjà de l’électricité, ni qu’un client dispose immédiatement d’une nouvelle alimentation.
La société présente une trésorerie et des placements à court et long terme de 1,9 milliard de dollars au 30 septembre. Elle explique aussi le recul de ses recettes trimestrielles par la fin, en 2025, de travaux d’ingénierie associés au projet roumain RoPower. Un contrat d’étude achevé et une future livraison d’équipement appartiennent à des étapes différentes du cycle commercial.
Pour apprécier ce secteur, il faut suivre les autorisations, les commandes fermes, les coûts de construction et les dates de livraison. La fabrication d’un composant réduit certains risques techniques ; elle ne règle pas automatiquement le financement de tout un projet. Le calendrier industriel reste ainsi un élément central de l’analyse, au-delà des annonces sur la demande énergétique future.
Le Liban : suivre les coûts importés et l’argent réellement mobilisé
Pour le Liban, les variations internationales comptent surtout par leurs canaux de transmission. Un carburant importé moins coûteux peut alléger certaines charges de transport et de production, mais le bénéfice dépend du rythme de répercussion dans les prix locaux. Un financement mondial plus cher peut, à l’inverse, compliquer un investissement même lorsque ses équipements deviennent moins onéreux. Les deux mouvements peuvent se produire simultanément.
Cette lecture impose de séparer plusieurs réalités : prix en dollars, conversion éventuelle en livres, conditions de règlement et accès effectif au financement. Une baisse du pétrole ne règle pas automatiquement les difficultés d’un ménage ou d’une entreprise qui manque de liquidités. De même, afficher un prix stable dans une devise ne suffit pas à mesurer son accessibilité : il faut le rapporter aux revenus et au mode de paiement de l’acheteur.
La reconstruction fournit un autre exemple de cette nécessaire précision. Le registre du Conseil du développement et de la reconstruction classe le marché de dégagement et de remise en état des routes de Nabatiyé, dossier 1250 du programme LEAP, comme attribué. La fiche mentionne un financement de la Banque mondiale et une notification datée du 9 octobre. Ces éléments, examinés dans notre suivi publié ce vendredi, établissent une étape administrative. Ils ne constituent pas un bilan de travaux réceptionnés en novembre.
Pour passer de l’annonce à l’activité économique, il faut ensuite des décaissements, des approvisionnements, des équipes et une exécution vérifiable. Une entreprise peut disposer d’un contrat sans avoir encore encaissé tous les paiements nécessaires ; un chantier peut progresser sans que chaque étape soit immédiatement documentée en ligne. Le suivi utile consiste à rapprocher les décisions, les calendriers et les réalisations, sans transformer l’absence d’une pièce publique en preuve d’arrêt.
Aucun cours récent de la Bourse de Beyrouth ni prix local de carburant suffisamment documenté n’est repris ici. Leur absence est préférable à la présentation d’une cotation ancienne comme chiffre du jour. Les repères mondiaux de cette édition éclairent les contraintes extérieures ; ils ne remplacent pas une mesure des conditions effectivement rencontrées au Liban.
Ce qu’il faudra vérifier après le rebond
Trois questions guideront les prochains points de marché. D’abord, la reprise des valeurs technologiques s’étendra-t-elle au-delà des titres qui avaient le plus chuté ? Ensuite, les nouvelles statistiques confirmeront-elles la résistance de l’emploi sans accélération durable des tensions sur les prix ? Enfin, les entreprises très engagées dans les infrastructures pourront-elles transformer leurs commandes et objectifs en recettes, sans dégrader leur financement ?
Ces questions appellent des observations distinctes. La clôture américaine apportera un état de séance plus complet, les prochaines publications économiques préciseront la tendance et les comptes d’entreprises permettront de suivre les marges et la trésorerie. Pour l’heure, les données vérifiées montrent une économie américaine encore créatrice d’emplois, une technologie en rebond partiel et un pétrole en baisse dans les relevés du soir. Elles ne permettent pas de conclure que les incertitudes sur les taux, l’énergie ou l’investissement ont été levées.

Commentaires