

La crise ne réduit plus seulement la consommation
La dégradation sociale au Liban franchit un seuil différent lorsque les familles ne se contentent plus de réduire leurs dépenses, mais commencent à vendre les biens dont dépend leur avenir. Les données disponibles décrivent désormais cette deuxième phase. Une partie des ménages réduit les repas, reporte des soins, économise sur l’école et liquide des biens domestiques. Plus inquiétant encore, certains vendent des actifs qui leur permettaient de produire un revenu. La pauvreté cesse alors d’être uniquement un manque d’argent disponible à la fin du mois. Elle détruit progressivement les moyens qui permettraient au ménage de retrouver une autonomie économique.
Trois ensembles de données des Nations unies permettent de mesurer cette évolution. Ils portent sur la sécurité alimentaire, les mécanismes adoptés par les familles pour faire face à la crise et l’accès aux services essentiels. Les indicateurs ne décrivent pas exactement la même population ni la même dimension de la précarité. Ils convergent toutefois vers un constat : les capacités d’adaptation des ménages sont de plus en plus sollicitées. Certaines familles ont déjà dépassé le stade des économies ordinaires.
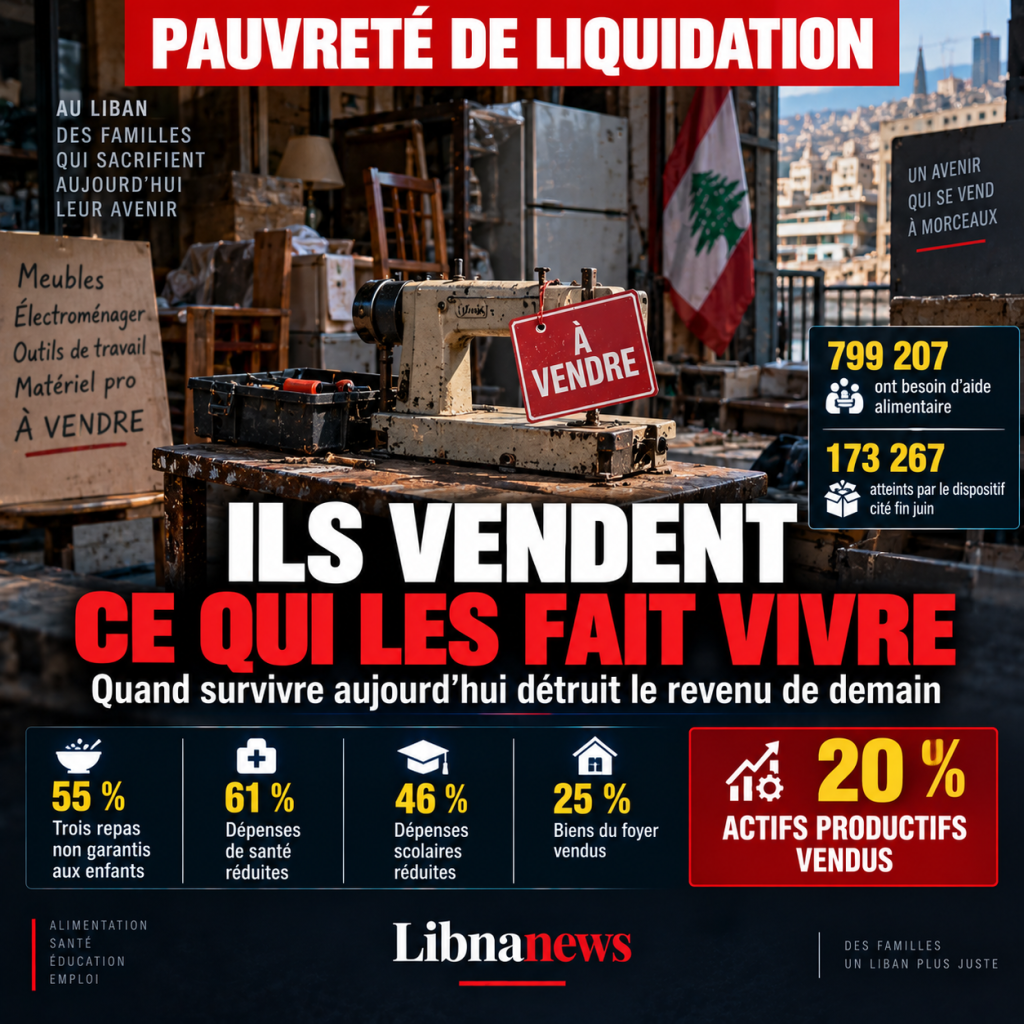
Parmi les ménages interrogés, 55 % déclarent ne pas pouvoir garantir trois repas quotidiens à leurs enfants. Ce chiffre donne une première mesure de la pression exercée sur les dépenses alimentaires. Il ne signifie pas que tous les enfants concernés sont privés de nourriture pendant une journée entière. Il montre en revanche que le modèle alimentaire normal de la famille ne peut plus être assuré de manière régulière. Les parents réduisent les quantités, modifient les produits achetés ou diminuent le nombre de repas lorsque les ressources deviennent insuffisantes.
Le problème prend une dimension plus grave lorsque l’alimentation entre en concurrence avec la santé et l’éducation. 61 % des ménages interrogés ont réduit leurs dépenses de santé, tandis que 38 % déclarent ne pas être en mesure d’assurer les médicaments essentiels de leurs enfants. La crise économique ne produit donc plus seulement une baisse du niveau de vie. Elle modifie les décisions concernant des besoins qui ne devraient pas pouvoir être reportés.
46 % réduisent les dépenses scolaires
L’éducation constitue un autre amortisseur utilisé par les familles. 46 % des ménages concernés ont réduit leurs dépenses d’éducation. Plus préoccupant, 17 % ont interrompu la scolarité de leurs enfants. Derrière ces pourcentages se trouve une mécanique économique simple. Lorsqu’un revenu ne permet plus de financer simultanément nourriture, transport, médicaments, énergie et école, les dépenses qui peuvent être différées commencent à être sacrifiées.
La réduction des dépenses scolaires peut prendre plusieurs formes. Elle ne signifie pas nécessairement une déscolarisation immédiate. Elle peut concerner le transport, les fournitures, les activités, les cours complémentaires ou d’autres coûts associés à l’enseignement. Mais le passage à l’interruption de la scolarité marque une rupture beaucoup plus profonde. L’enfant ne perd plus seulement certaines ressources éducatives. Il quitte le système qui devait lui permettre d’améliorer sa situation future.
Cette évolution donne à la crise une dimension intergénérationnelle. Une famille pauvre peut retrouver un revenu si l’un de ses membres retrouve un emploi ou si l’activité économique redémarre. Un enfant ayant quitté durablement l’école risque, lui, de porter les conséquences de la crise pendant des années. Son accès aux qualifications se réduit. Ses possibilités professionnelles futures deviennent plus limitées. Une décision prise pour survivre aujourd’hui peut ainsi diminuer les revenus du ménage de demain.
La même logique vaut pour les dépenses de santé. Reporter un soin ou renoncer à un médicament permet de préserver temporairement quelques ressources. Mais une maladie insuffisamment prise en charge peut ensuite coûter davantage, empêcher un adulte de travailler ou imposer une hospitalisation. Les mécanismes de survie à court terme peuvent donc produire de nouvelles dépenses à moyen terme.
La pauvreté devient particulièrement difficile à inverser lorsqu’elle oblige le ménage à sacrifier simultanément son capital humain et son capital matériel. C’est précisément ce que suggèrent les données sur la vente des biens.
Un ménage sur quatre vend des biens domestiques
25 % des ménages interrogés ont vendu des biens appartenant au foyer pour faire face à leurs besoins. Ce chiffre marque un changement de nature. Réduire une dépense consiste à modifier son comportement mensuel. Vendre un bien signifie puiser dans le patrimoine accumulé.
Tous les biens vendus n’ont évidemment pas la même valeur économique. Certains peuvent être relativement secondaires. D’autres correspondent à des équipements qui amélioraient les conditions de vie. Les données disponibles ne permettent pas de dresser une liste exhaustive de ce qui a été vendu par chaque ménage. Elles montrent néanmoins que la stratégie est suffisamment répandue pour concerner un quart de l’échantillon.
La vente possède un avantage immédiat : elle transforme un actif en argent disponible. Une famille peut alors acheter de la nourriture, payer une facture, régler des frais médicaux ou répondre à une autre urgence. Mais cette ressource n’est pas renouvelable. Une fois le bien vendu, il disparaît du patrimoine familial. Si les revenus ne remontent pas, le ménage doit ensuite trouver un autre élément à sacrifier.
C’est ce mécanisme qui distingue une difficulté temporaire d’un processus d’appauvrissement patrimonial. Un foyer dont le revenu baisse pendant quelques mois peut réduire ses dépenses puis revenir à son niveau antérieur lorsque la situation s’améliore. Un foyer qui vend progressivement ses biens ne revient pas automatiquement à son point de départ. Il devra reconstruire son patrimoine après avoir rétabli ses revenus.
Cette destruction silencieuse est difficile à percevoir dans les indicateurs économiques classiques. Le ménage peut continuer à payer une partie de ses dépenses et ne pas apparaître immédiatement comme totalement privé de ressources. Pourtant, il finance son quotidien en consommant son passé. Plus cette situation dure, moins il lui reste de réserves pour absorber le prochain choc.
Le seuil le plus inquiétant : vendre les outils qui produisent le revenu
Le chiffre le plus révélateur concerne les 20 % de ménages ayant vendu des actifs productifs, c’est-à-dire des biens servant à produire un revenu. La nature exacte de ces actifs varie nécessairement selon les professions et les familles, et les données disponibles ne permettent pas d’en dresser ici un inventaire individuel. Le principe économique est cependant clair : une famille commence à financer sa survie en vendant une partie de sa capacité à gagner de l’argent.
C’est à ce stade que l’expression de « pauvreté de liquidation » prend son sens. Le ménage ne liquide plus seulement des objets dont il peut se passer. Il se sépare de ce qui lui permettait de travailler, de produire ou de maintenir une activité économique. L’argent obtenu permet de traverser une urgence, mais la capacité de générer le prochain revenu diminue.
Pour un travailleur indépendant, un petit commerçant, un agriculteur ou un artisan, la perte d’un équipement peut réduire immédiatement l’activité. Il faut ensuite disposer d’un nouveau capital pour le remplacer. Or une famille qui a dû vendre cet équipement précisément parce qu’elle manquait de liquidités a peu de chances de pouvoir le racheter rapidement.
Le cercle devient alors particulièrement difficile à briser. La baisse du revenu pousse à vendre un actif. La vente de l’actif réduit la capacité à produire. Cette baisse de capacité entraîne à son tour une diminution du revenu. La prochaine crise trouve donc le ménage dans une situation plus fragile que la précédente.
Cette évolution permet aussi de comprendre pourquoi une reprise générale de l’économie ne suffit pas toujours à réparer les dommages sociaux. Une entreprise peut recommencer à recruter. Une demande peut revenir. Mais le ménage qui a perdu son équipement, interrompu la scolarité d’un enfant ou accumulé des problèmes de santé ne retrouve pas immédiatement sa situation antérieure. La reprise macroéconomique et la reconstruction des capacités familiales suivent des calendriers différents.
Près de 800 000 Libanais identifiés comme ayant besoin d’aide alimentaire
L’écart entre les besoins et l’assistance disponible constitue un autre élément central. Les données citées identifient 799 207 Libanais ayant besoin d’une intervention alimentaire. À la fin du mois de juin, 173 267 personnes avaient effectivement bénéficié de l’aide considérée.
La différence entre les deux chiffres ne signifie pas nécessairement que toutes les personnes restantes n’ont reçu absolument aucune forme d’assistance provenant d’autres circuits. Les informations disponibles portent sur le dispositif concerné. Elles montrent néanmoins un écart considérable entre la population identifiée comme ayant besoin d’une intervention et celle effectivement atteinte par cette réponse.
Cet écart oblige les familles à devenir elles-mêmes leur propre système de protection sociale. Elles réduisent les dépenses, empruntent, sollicitent leurs proches, vendent leurs biens ou modifient les choix concernant les enfants. Lorsque l’aide publique ou humanitaire ne couvre qu’une partie du besoin, la différence est absorbée à l’intérieur du foyer.
La capacité à absorber cette différence varie fortement. Une famille disposant d’une épargne peut utiliser ses réserves. Une autre peut compter sur un proche installé à l’étranger. Une troisième possède un logement ou un bien susceptible d’être vendu. Les ménages les plus fragiles disposent de moins d’options. Ils arrivent donc plus rapidement aux stratégies qui compromettent leur avenir.
Le chiffre de l’aide alimentaire doit ainsi être lu avec les données sur la liquidation des biens. Les deux phénomènes sont liés. Plus l’assistance est éloignée des besoins réels, plus les ménages doivent mobiliser leurs propres ressources. Lorsque les revenus et l’épargne sont épuisés, le patrimoine devient la dernière réserve.
L’électricité et l’énergie aggravent les arbitrages
La pression sociale est renforcée par l’augmentation des coûts énergétiques. En septembre, le tarif des générateurs privés a atteint 52 840 livres par kilowattheure, en hausse de 9,5 % par rapport au mois précédent et d’environ 75 % par rapport à février. Le prix moyen du mazout utilisé dans le calcul de la tarification a lui aussi fortement augmenté.
Pour un ménage déjà contraint de réduire ses dépenses de santé ou d’alimentation, la hausse de l’énergie provoque un nouvel arbitrage. L’électricité n’est pas facilement supprimable. Elle sert à l’éclairage, à la conservation des aliments, à l’utilisation de certains équipements et au fonctionnement normal du logement. Les ménages peuvent réduire leur consommation, mais ils ne peuvent pas la ramener à zéro sans dégrader fortement leurs conditions de vie.
La situation crée également une inégalité entre ceux qui ont pu investir dans des solutions alternatives et ceux qui restent dépendants des générateurs. Installer des panneaux solaires et des batteries demande un capital initial. Les familles qui ne disposent pas de cette somme continuent à payer chaque mois une énergie dont le coût dépend fortement du carburant.
Cette mécanique illustre une caractéristique plus générale de la pauvreté : manquer de capital rend parfois la vie quotidienne plus chère. Le ménage qui peut investir réduit ses coûts futurs. Celui qui ne peut pas investir reste dépendant du service le plus coûteux. L’absence d’épargne n’est donc pas seulement une conséquence de la pauvreté. Elle devient un facteur qui l’entretient.
Les dépenses énergétiques rejoignent ainsi la nourriture, les médicaments et l’éducation dans une même enveloppe budgétaire devenue insuffisante. Chaque hausse dans l’un de ces domaines augmente la probabilité de sacrifices dans les autres.
La reprise économique ne protège pas encore les familles
Certains indicateurs d’activité montrent pourtant une amélioration limitée. L’indice des directeurs d’achat a atteint 50,5 points en septembre, contre 50,1 en août. Il s’agit du quatrième mois consécutif au-dessus du seuil séparant contraction et croissance.
Cette donnée pourrait sembler contradictoire avec l’aggravation sociale. Elle ne l’est pas. Les entreprises signalent parallèlement la plus forte hausse de leurs coûts d’intrants depuis environ trois ans et demi. Elles réduisent leurs recrutements et leurs achats. Les commandes à l’exportation restent faibles dans le contexte régional. Une économie peut donc enregistrer une légère progression de son activité sans produire suffisamment de revenus nouveaux pour améliorer rapidement la situation des ménages.
Le décalage est particulièrement important après une longue crise. Les familles ne commencent pas la reprise avec un patrimoine intact. Certaines ont accumulé des dettes. D’autres ont vendu des biens. Certaines ont reporté des soins ou interrompu des parcours scolaires. Une hausse limitée de l’activité ne reconstitue pas automatiquement ce qui a été perdu.
La qualité de la croissance devient donc aussi importante que son existence. Une activité qui augmente sans créations d’emplois suffisantes ou avec une forte inflation des coûts peut améliorer certains indicateurs sans réduire la vulnérabilité sociale. Les ménages ont besoin d’un revenu stable, mais également de services accessibles et d’une baisse de l’incertitude.
La situation régionale complique cette perspective. Les coûts du carburant, du transport maritime et des assurances restent exposés aux tensions. Les entreprises hésitent à recruter. Les familles doivent donc continuer à se protéger contre de nouveaux chocs alors que leurs réserves sont déjà diminuées.
L’aide alimentaire ne suffit plus lorsque le patrimoine disparaît
Une politique sociale centrée uniquement sur l’alimentation risque, dans ce contexte, de traiter une conséquence sans stopper le mécanisme d’appauvrissement. Nourrir une famille en difficulté est évidemment prioritaire. Mais si cette même famille continue à vendre ses outils de travail pour payer ses médicaments, sa situation économique se détériorera malgré l’aide reçue.
Les chiffres disponibles montrent que les besoins sont multidimensionnels. L’alimentation, la santé, l’éducation, l’énergie et les revenus sont désormais imbriqués. Une intervention dans un seul secteur peut libérer des ressources pour les autres, mais elle ne suffit pas toujours lorsque la crise est avancée.
La vente des actifs productifs constitue ici un indicateur d’alerte particulièrement utile. Elle montre que certains ménages ne disposent plus de solutions temporaires. Ils commencent à réduire leur potentiel économique. Préserver ces actifs peut donc devenir aussi important que soutenir la consommation immédiate.
La même logique vaut pour l’école. Empêcher un enfant d’abandonner sa scolarité constitue une forme de protection économique à long terme. Assurer un médicament essentiel peut éviter une détérioration de la santé qui priverait ensuite un adulte de son revenu. Une politique de protection sociale efficace doit donc mesurer les pertes qu’elle empêche, et pas seulement les aides qu’elle distribue.
Le défi est considérable dans un État dont les ressources restent limitées. Mais l’absence d’intervention possède elle aussi un coût. Chaque actif vendu, chaque parcours scolaire interrompu et chaque problème médical aggravé rendent le retour à l’autonomie plus difficile et plus cher.
Le danger est désormais dans ce qui ne pourra pas être racheté
Les chiffres décrivent finalement plusieurs étages d’une même crise. À son premier niveau, le ménage réduit sa consommation. Ensuite, il diminue ses dépenses de santé et d’éducation. Puis il vend des biens. Enfin, une partie des familles commence à liquider les actifs qui produisent du revenu. Toutes ne suivent pas exactement ce parcours et les données ne permettent pas de transformer ces catégories en une chronologie valable pour chaque foyer. Elles révèlent cependant une progression dans la gravité des mécanismes utilisés pour survivre.
Le chiffre des 20 % ayant vendu des actifs productifs constitue probablement le signal le plus préoccupant. Une assiette de nourriture consommée aujourd’hui devra être rachetée demain. Un outil de travail vendu aujourd’hui peut empêcher précisément de gagner l’argent nécessaire pour acheter cette nourriture demain.
C’est cette différence qui transforme la crise sociale. Le Liban n’est plus seulement confronté à des familles dont le revenu mensuel est insuffisant. Une partie d’entre elles commence à perdre les moyens matériels et humains qui pourraient lui permettre de sortir de la pauvreté.
La réponse ne peut donc être évaluée uniquement au nombre de colis alimentaires distribués ou au montant ponctuel d’une aide. Le véritable indicateur sera la capacité à empêcher les ménages de franchir le point où la survie du présent exige de sacrifier les revenus du futur. À partir de ce seuil, la pauvreté ne consiste plus simplement à manquer. Elle consiste à vendre, morceau après morceau, ce qui aurait permis de recommencer.

Commentaires