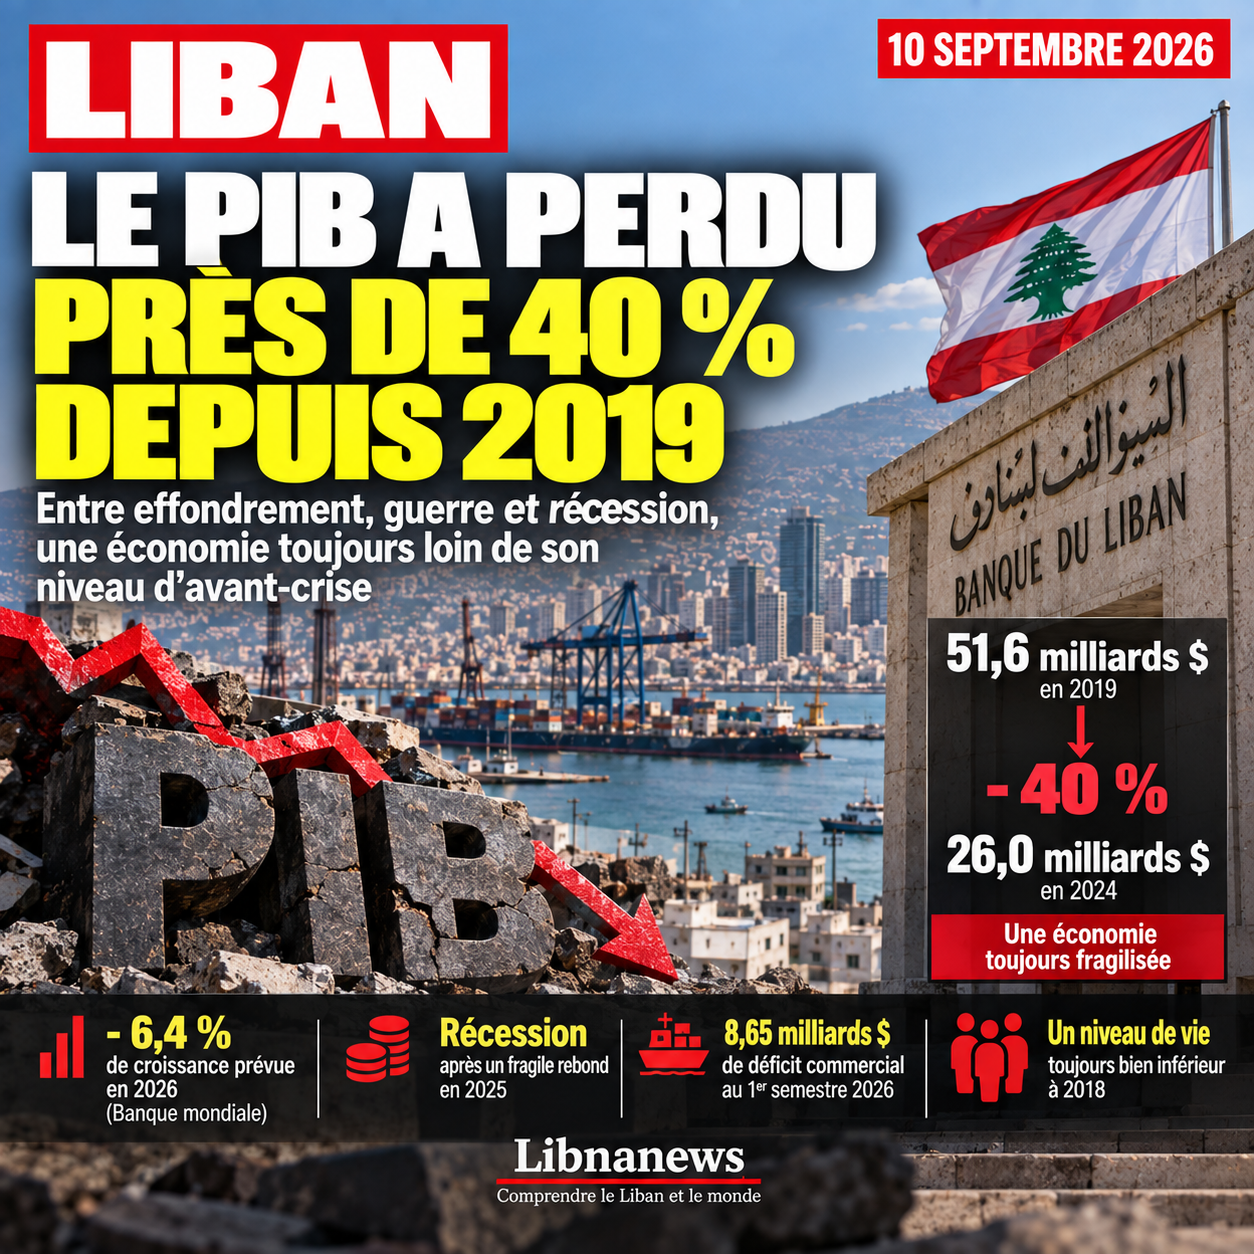
Sept ans après le début de la crise financière, l’économie libanaise reste très loin de son niveau d’avant-crise. Le PIB nominal, exprimé aux prix courants et converti en dollars, est passé de 51,6 milliards de dollars en 2019 à 20,1 milliards en 2023, avant de remonter à près de 26 milliards en 2024. Mais cette remontée nominale ne signifie pas que le pays produit davantage : en volume, le PIB réel a encore reculé de 7,1 % en 2024. Après un rebond estimé à 4,2 % en 2025, la Banque mondiale prévoit une nouvelle contraction réelle de 6,4 % en 2026 sous l’effet du conflit. La distinction entre PIB nominal et PIB réel est donc essentielle pour comprendre une économie où la dévaluation, l’inflation et la dollarisation peuvent faire monter la valeur en dollars sans restaurer la production perdue.
PIB nominal et PIB réel : deux mesures, deux questions
Le PIB nominal mesure la valeur de tous les biens et services finaux produits pendant une année aux prix de cette même année. Il répond à une question de taille monétaire : combien vaut l’économie aux prix courants ? Au Liban, cette mesure est particulièrement instable depuis 2019, car les prix ont explosé en livres et le taux de change utilisé pour convertir cette production en dollars a profondément changé. Une hausse du PIB nominal peut donc provenir d’une hausse des prix, d’un changement de conversion monétaire ou d’une véritable hausse de la production — souvent d’une combinaison des trois.
Le PIB réel cherche au contraire à isoler la quantité effectivement produite. Les statisticiens maintiennent les prix constants afin que l’augmentation du prix d’un repas, d’une consultation médicale ou d’un service ne soit pas comptée comme une hausse de production. Si un restaurant sert exactement 100 repas une année puis 100 repas l’année suivante, mais que le prix moyen double, son activité nominale double alors que son activité réelle reste inchangée. À l’échelle du pays, le principe est le même.
Cette distinction explique le paradoxe de 2024. Le PIB nominal du Liban est remonté d’environ 20,1 milliards de dollars en 2023 à 26,0 milliards en 2024, soit près de 29 % de hausse en dollars courants. Pourtant, la Banque mondiale estime que le PIB réel a reculé de 7,1 %. Le Liban n’a donc pas produit 29 % de biens et services supplémentaires. La hausse de la valeur nominale reflète largement les effets de prix, de dollarisation et de conversion, tandis que le volume de l’activité économique continuait de diminuer.
De 51,6 milliards de dollars à une économie amputée
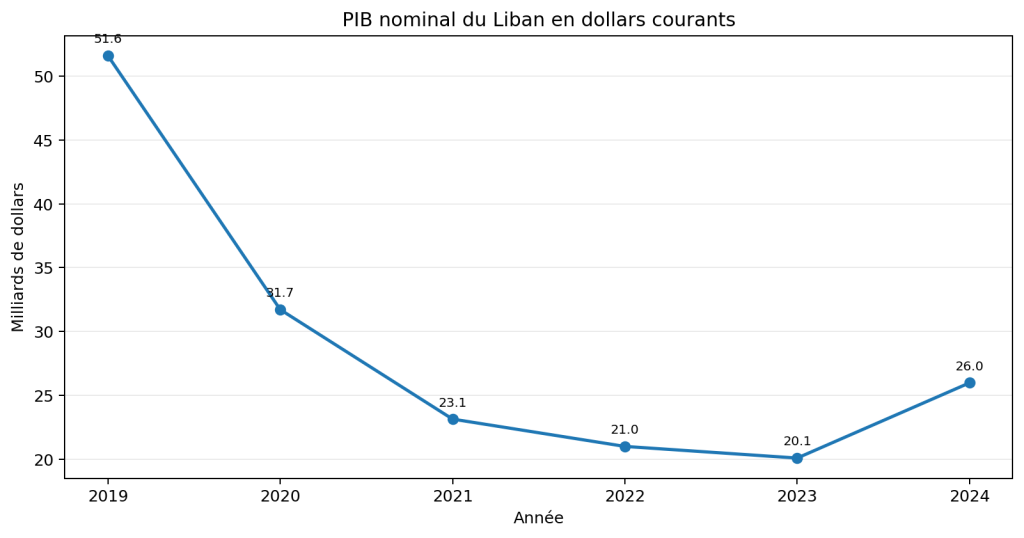
PIB nominal en dollars courants. Source : Banque mondiale, WDI.
En 2019, le PIB nominal libanais atteignait 51,6 milliards de dollars. Il tombe à 31,7 milliards en 2020, puis 23,1 milliards en 2021, 21,0 milliards en 2022 et 20,1 milliards en 2023. Entre 2019 et 2023, la valeur courante exprimée en dollars a donc diminué d’environ 31,5 milliards, soit 61 %. Cette chute spectaculaire traduit à la fois l’effondrement de l’activité et celui de la monnaie. Elle ne doit donc pas être assimilée à une contraction réelle de 61 %.
Pour mesurer la perte de production, la série réelle est plus pertinente. Le PIB réel avait déjà reculé de 6,9 % en 2019, puis de 21,4 % en 2020 et de 7,0 % en 2021. Les contractions de 0,6 % en 2022, 0,8 % en 2023 et 7,1 % en 2024 ont prolongé la dépression. En reconstituant un indice à partir des taux de croissance de la Banque mondiale, avec 2018 égal à 100, le niveau de production tombe autour de 62 en 2024. Autrement dit, l’économie produisait alors près de 38 % de moins qu’en 2018.
Le rebond de 2025 n’a que partiellement corrigé cette perte. La dernière estimation de la Banque mondiale situe la croissance réelle à 4,2 %, ce qui porterait l’indice autour de 65. La contraction de 6,4 % prévue en 2026 le ramènerait vers 61. À cette aune, l’économie libanaise resterait environ 39 % sous son niveau réel de 2018. Ce calcul est un indice reconstruit à partir des variations annuelles, et non une nouvelle estimation officielle du PIB.
Pourquoi le PIB nominal peut remonter pendant une récession
Le cas libanais illustre particulièrement bien les limites du PIB en dollars courants. Après l’effondrement de la livre, une part croissante des prix et des revenus privés a été directement libellée en dollars. La stabilisation du taux de change autour d’un nouveau niveau a ensuite rendu les conversions statistiques moins erratiques. La valeur nominale de nombreux services a donc pu remonter en dollars sans que leur volume retrouve son niveau d’avant-crise.
L’inflation produit le même effet. Supposons qu’une économie ne produise que dix unités d’un bien vendu 10 dollars : son PIB nominal est de 100 dollars. L’année suivante, elle n’en produit plus que neuf, mais le prix monte à 15 dollars. Le PIB nominal passe à 135 dollars, soit une hausse de 35 %, alors que la production réelle a diminué de 10 %. C’est précisément pour éviter de confondre prix et quantités que les économistes utilisent le PIB réel pour mesurer la croissance.
Cette distinction ne rend pas le PIB nominal inutile. Il reste essentiel pour comparer certains agrégats financiers au poids de l’économie : dette, recettes fiscales, dépôts bancaires ou dépenses publiques sont souvent rapportés au PIB nominal. Il donne également une indication de la taille monétaire du marché. Mais pour répondre à la question « le Liban produit-il davantage qu’avant ? », c’est le PIB réel qui doit primer.
Une dépression qui commence avec l’effondrement financier
La trajectoire depuis 2019 ne correspond pas à une récession ordinaire. Le système bancaire a cessé de restituer normalement les dépôts, le crédit s’est effondré et la livre a perdu l’essentiel de sa valeur. Le Covid-19 puis l’explosion du port de Beyrouth du 4 août 2020 ont frappé une économie déjà entrée en crise. L’année 2020 reste le choc le plus violent, avec une contraction réelle de 21,4 %.
La stabilisation progressive à partir de 2022 n’a pas reconstitué les moteurs de croissance. L’économie s’est adaptée par la dollarisation, les espèces, les transferts de la diaspora et le tourisme. Cette adaptation a permis au commerce et aux services de fonctionner, mais elle n’a pas remplacé un système bancaire capable de transformer l’épargne en crédit à l’investissement. Les entreprises financent davantage leurs projets sur fonds propres, ce qui limite mécaniquement la taille et le nombre des investissements possibles.
La faiblesse de l’investissement est l’une des séquelles les plus lourdes de la crise. Sans crédit bancaire normal, sans investissement public important et avec une forte incertitude politique et sécuritaire, le pays renouvelle moins rapidement ses équipements et ses infrastructures. La perte de PIB ne correspond donc pas seulement à une baisse temporaire de la demande : elle reflète aussi une détérioration de la capacité productive.
2025 : un rebond réel, mais très insuffisant
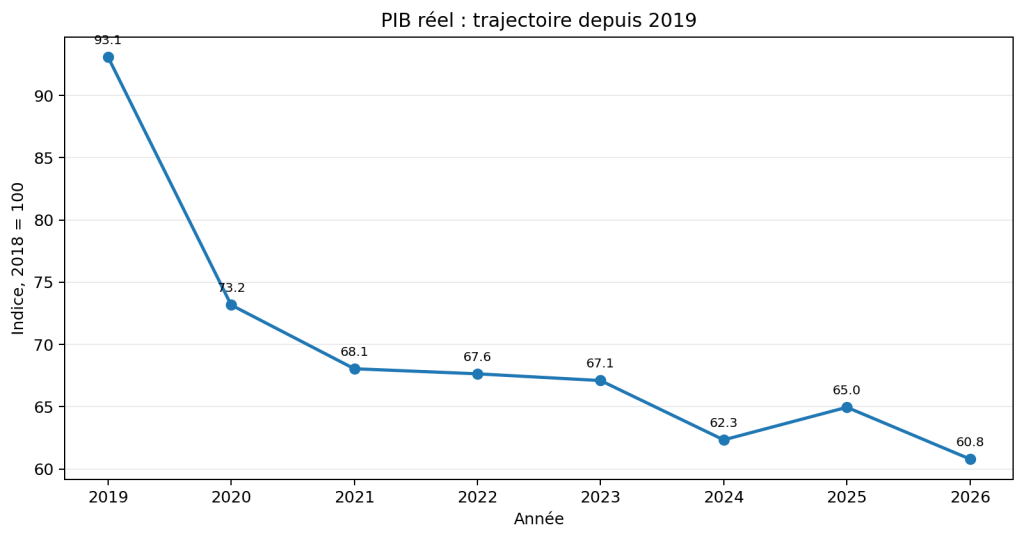
Indice reconstruit du PIB réel, base 2018 = 100. 2025 : estimation ; 2026 : prévision.
L’année 2025 a constitué la première amélioration nette depuis le début de la crise. La Banque mondiale a révisé sa dernière estimation de croissance réelle à 4,2 % dans son rapport de l’été 2026. Le rebond reposait sur une consommation plus forte, le tourisme, l’investissement et une amélioration de plusieurs indicateurs d’activité. Il confirmait qu’une économie aussi comprimée pouvait rebondir rapidement dès que les conditions sécuritaires et politiques s’amélioraient.
Mais une croissance de 4,2 % après une perte cumulée proche de 40 % ne constitue pas un retour au point de départ. Les pourcentages ne sont pas symétriques : une économie qui tombe de 100 à 60 perd 40 %, mais doit ensuite progresser de 66,7 % pour revenir à 100. Le Liban fait face à cette arithmétique défavorable. Même plusieurs années de croissance à 4 % ou 5 % ne suffiraient pas à effacer rapidement les pertes accumulées depuis 2019.
2026 : la guerre interrompt de nouveau la reconstruction du PIB
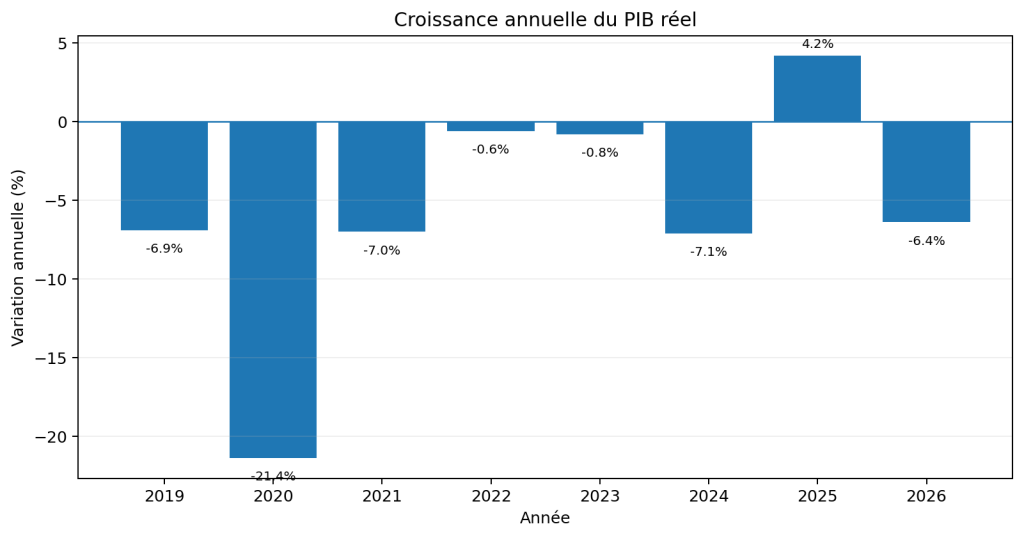
Croissance réelle annuelle. 2025 : estimation révisée ; 2026 : prévision.
La nouvelle escalade de mars 2026 a interrompu ce mouvement. La Banque mondiale prévoit désormais une contraction réelle de 6,4 % en 2026. Elle estime que le conflit retranche environ 10,4 points de croissance par rapport à un scénario sans guerre, principalement à travers la baisse des recettes touristiques et de la consommation privée. Les destructions de logements et d’infrastructures, les déplacements de population et les perturbations logistiques affectent en outre le stock de capital et donc le potentiel de croissance future.
Le choc intervient alors que l’inflation devrait atteindre 17,5 % en moyenne en 2026. Cette combinaison illustre une nouvelle fois la différence entre nominal et réel : les prix peuvent continuer à monter alors même que la quantité de biens et services produite recule. Pour les ménages, c’est la configuration la plus défavorable : moins d’activité économique et un coût de la vie plus élevé.
Le PIB par habitant confirme la perte de richesse
Le PIB nominal par habitant complète le tableau. Selon la Banque mondiale, il atteignait environ 8 906 dollars en 2019, avant de tomber à 5 561 dollars en 2020, 4 045 dollars en 2021, 3 654 dollars en 2022 et 3 478 dollars en 2023. Il remonte à environ 4 473 dollars en 2024. Cette hausse ne signifie pas, là encore, que le niveau de vie réel a progressé dans les mêmes proportions : l’inflation, le taux de change et la distribution très inégale des revenus modifient fortement ce que ce montant permet effectivement d’acheter.
Le PIB par habitant n’est d’ailleurs pas un salaire moyen. Il divise la production nationale par la population et ne dit rien, à lui seul, de la manière dont cette richesse est distribuée. Deux pays ayant le même PIB par habitant peuvent présenter des niveaux de pauvreté et d’inégalités très différents. Au Liban, l’indicateur sert surtout à montrer l’ampleur de la réduction de la base économique disponible par résident depuis la crise.
Retrouver le niveau d’avant-crise exigera plus qu’un rebond touristique
La question centrale n’est donc pas seulement de retrouver une croissance positive. Le Liban doit reconstruire les mécanismes qui permettent à cette croissance de durer : restructuration bancaire, règlement de la question des dépôts, retour du crédit, financement de la reconstruction, infrastructures, électricité et cadre budgétaire crédible. Le tourisme et les transferts de la diaspora apportent des devises et soutiennent la consommation, mais ils ne peuvent remplacer à eux seuls l’investissement productif.
La trajectoire du PIB depuis 2019 montre ainsi deux crises superposées. La première est nominale et monétaire : effondrement de la livre, inflation et réduction brutale de la valeur de l’économie convertie en dollars. La seconde est réelle : fermeture d’entreprises, baisse de l’investissement, destruction de capital et recul durable de la quantité de biens et services produits. La remontée du PIB nominal depuis 2023 ne doit pas masquer la seconde.
Les prochaines estimations permettront d’affiner le coût du conflit de 2026. Pour mesurer une véritable sortie de crise, l’indicateur décisif restera cependant le PIB réel : tant que la production corrigée des effets de prix ne progresse pas durablement pendant plusieurs années, une hausse du PIB nominal en dollars pourra donner une image de normalisation sans signifier que l’économie libanaise a retrouvé la richesse perdue depuis 2019.
L’illusion de la normalisation
La remontée du PIB nominal, la stabilité du taux de change et la dollarisation donnent aujourd’hui une impression de normalisation qui doit être distinguée d’une véritable récupération économique. Les commerces fonctionnent, les restaurants peuvent être pleins, une partie des salaires privés est de nouveau payée en dollars et les prix sont devenus plus prévisibles qu’au plus fort de la crise. Ces signes sont réels. Ils montrent que l’économie s’est adaptée à l’effondrement monétaire. Ils ne signifient pas qu’elle a récupéré la production, l’investissement et la richesse perdus depuis 2019.
Une économie peut se stabiliser après avoir fortement rétréci. C’est précisément ce qui s’est produit au Liban. Les ménages ont réduit ou modifié leur consommation, les entreprises ont ajusté leurs coûts et une partie de l’activité s’est déplacée vers le cash et le dollar frais. La stabilité du taux de change autour d’un nouveau niveau ne reconstitue ni les dépôts bloqués, ni les salaires réels perdus, ni les entreprises disparues. Elle empêche surtout le mécanisme de dépréciation-inflation de produire les mêmes secousses qu’entre 2019 et 2023.
Cette différence explique pourquoi l’activité visible peut donner une image plus favorable que les comptes nationaux. Les secteurs de consommation et de services peuvent rebondir rapidement grâce aux dollars de la diaspora et du tourisme. Ils nécessitent souvent moins de financement à long terme qu’une usine, un projet immobilier ou une infrastructure. Une rue commerçante animée ne constitue donc pas, à elle seule, un indicateur de reconstruction de la capacité productive.
La restructuration bancaire manquante retient la croissance
Le principal frein structurel reste le système bancaire. Depuis 2019, les anciens dépôts demeurent largement immobilisés et les pertes accumulées entre l’État, la Banque du Liban et les banques commerciales n’ont pas encore été réparties dans le cadre d’une restructuration achevée. Les banques continuent de fournir des services, mais elles n’assurent plus à l’échelle nécessaire leur fonction économique centrale : collecter l’épargne et la transformer en crédit pour les ménages et les entreprises.
L’effet sur le PIB potentiel est direct. Une PME qui veut acheter une machine, agrandir un atelier ou financer un stock important doit largement compter sur ses fonds propres, un investisseur ou un financement extérieur. Une entreprise rentable mais insuffisamment capitalisée peut donc renoncer à un projet qu’un système bancaire normal aurait financé. Répétées à l’échelle de milliers d’entreprises, ces décisions réduisent l’investissement, les gains de productivité, les créations d’emplois et, à terme, la production.
Le même mécanisme touche les ménages. Le crédit immobilier, le financement des équipements et une partie du crédit à la consommation restent très inférieurs à leur niveau d’avant-crise. La demande dépend davantage du revenu courant et des dollars disponibles. Cette situation favorise ceux qui disposent déjà de liquidités et pénalise les nouveaux investisseurs. Tant que la question des pertes bancaires et des dépôts n’est pas réglée de manière crédible, il reste difficile de restaurer la confiance et de faire revenir durablement l’épargne dans le circuit bancaire.
Une économie de cash favorise les services, moins l’investissement lourd
Le modèle apparu depuis la crise favorise mécaniquement les activités capables de fonctionner avec des paiements immédiats et des besoins de capital relativement limités. Restauration, commerce, services personnels et tourisme peuvent profiter rapidement des dollars apportés par la diaspora. Ils soutiennent l’emploi et l’activité, mais ils ne remplacent pas les investissements nécessaires à une économie plus productive.
L’industrie, l’agriculture modernisée, le logement et les infrastructures nécessitent au contraire du financement à moyen ou long terme. Une entreprise industrielle doit acheter des machines, financer des bâtiments et immobiliser du fonds de roulement. Un agriculteur qui veut augmenter sa productivité doit investir dans l’irrigation, le stockage et les équipements. Sans crédit, ces investissements doivent être financés presque entièrement au départ, ce qui réduit fortement le nombre d’acteurs capables de les entreprendre.
Cette contrainte contribue à expliquer pourquoi le Liban peut connaître des périodes de consommation dynamique sans retrouver une forte croissance du PIB réel. Le cash permet à l’économie de fonctionner ; il remplace beaucoup moins bien le mécanisme d’accumulation du capital qui permet d’augmenter durablement la production.
Électricité, infrastructures, État et capital humain : les autres blocages
Le système financier n’est pas le seul obstacle. Le coût de l’électricité reste élevé pour les entreprises qui combinent réseau public, générateurs et investissements solaires. Les infrastructures de transport et plusieurs services publics ont souffert de longues années de sous-investissement. Ces charges réduisent la rentabilité des projets et diminuent la compétitivité du Liban face à des économies où l’énergie, la logistique et le financement sont plus prévisibles.
L’État dispose parallèlement d’une marge limitée pour compenser la faiblesse de l’investissement privé. Les besoins portent simultanément sur les salaires et pensions du secteur public, les infrastructures, la santé, l’éducation, la sécurité et la reconstruction. L’investissement public reste donc contraint alors qu’il devrait restaurer une partie du capital physique détruit ou dégradé depuis 2019.
L’émigration ajoute une perte moins visible. Médecins, ingénieurs, enseignants, cadres et jeunes diplômés partis depuis le début de la crise envoient parfois des transferts qui soutiennent la consommation et les réserves en devises. Mais leur départ réduit simultanément le capital humain disponible. La diaspora aide ainsi l’économie à tenir tout en reflétant une fuite de compétences qui peut réduire son potentiel de croissance.
Pourquoi quelques années de rebond ne suffiront pas
La croissance de 4,2 % estimée en 2025 a montré la capacité de rebond d’une économie fortement comprimée. Elle ne signifie pas que la crise était terminée. Les pourcentages sont asymétriques : une économie qui tombe de 100 à 60 perd 40 %, mais doit ensuite croître de 66,7 % pour retrouver 100. À partir d’un niveau réel proche de 61 après la contraction prévue en 2026, plusieurs années de croissance forte seraient nécessaires pour revenir au niveau d’avant-crise.
Le problème est donc double. Le Liban doit retrouver de la croissance, mais aussi modifier sa composition. Une reprise essentiellement tirée par la consommation, le tourisme et les transferts reste vulnérable aux crises sécuritaires et aux variations saisonnières. Une croissance durable suppose davantage d’investissement productif, d’exportations, de crédit, d’infrastructures et de gains de productivité.
C’est dans ce sens que la remontée du PIB nominal doit être interprétée avec prudence. Elle montre une revalorisation monétaire de l’activité et une adaptation à la dollarisation. Elle ne démontre pas que l’économie a réparé ses mécanismes de financement ou retrouvé sa capacité productive. Le véritable test reste le PIB réel, mais aussi la capacité du pays à transformer l’épargne en investissement et à maintenir cette croissance pendant plusieurs années.
Tableau de synthèse
| Année | PIB nominal (Md$) | Croissance réelle | Indice réel (2018=100) |
| 2019 | 51.6 | -6.9 % | 93.1 |
| 2020 | 31.7 | -21.4 % | 73.2 |
| 2021 | 23.1 | -7.0 % | 68.1 |
| 2022 | 21.0 | -0.6 % | 67.6 |
| 2023 | 20.1 | -0.8 % | 67.1 |
| 2024 | 26.0 | -7.1 % | 62.3 |
| 2025 | n.d. | +4.2 % | 65.0 |
| 2026 | n.d. | -6.4 % | 60.8 |
Note : le PIB nominal WDI est disponible jusqu’en 2024. La croissance 2025 est l’estimation révisée publiée en août 2026 ; 2026 est une prévision.
Références et liens
Banque mondiale, World Development Indicators — PIB nominal du Liban et croissance réelle, données 2019-2024 : https://databank.worldbank.org/reports.aspx?country=LBN&source=2
Banque mondiale, Lebanon Economic Monitor, été 2026 — A Conflict-Torn Economy : https://www.worldbank.org/en/news/press-release/2026/08/21/renewed-conflict-derails-lebanon-s-fragile-economic-recovery
Banque mondiale, rapport complet Lebanon Economic Monitor, été 2026 : https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099613508202629849
Banque mondiale, données sélectionnées sur le Liban — croissance réelle et PIB par habitant : https://thedocs.worldbank.org/en/doc/7210a1bcbdc24a6d73c62228ee1e3e70-0500042021/related/data-lbn.pdf