Le gaz repasse au-dessus de 80 euros et rappelle la fragilité européenne
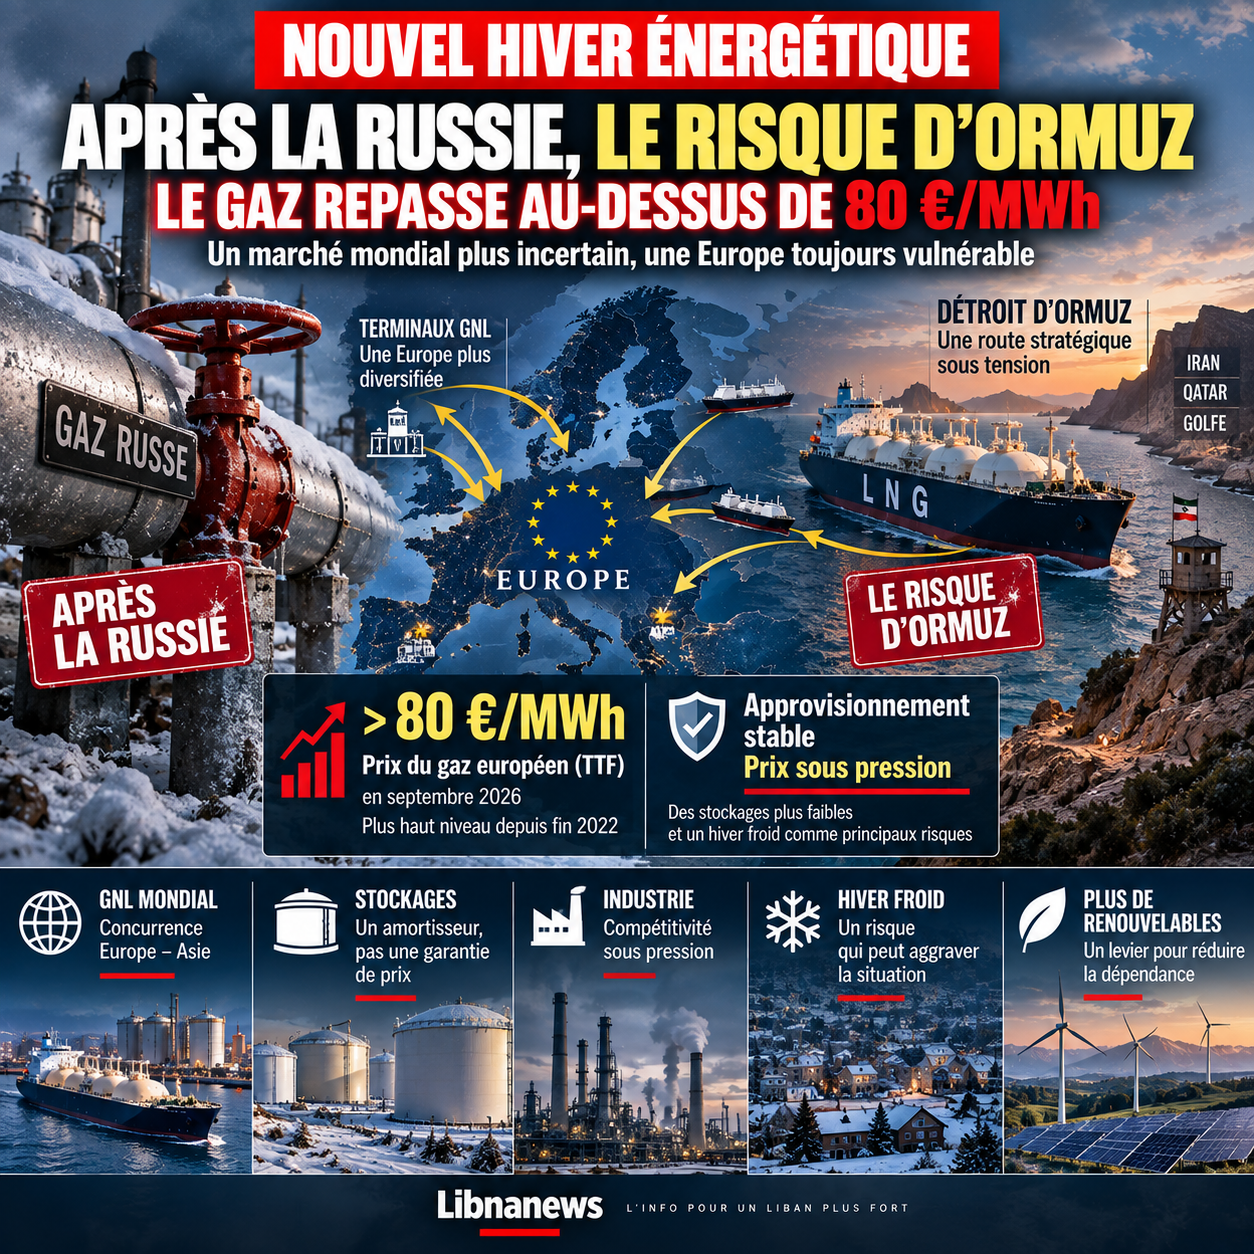
Le marché européen de l’énergie aborde l’hiver 2026-2027 sous une pression que les gouvernements pensaient avoir en partie maîtrisée après la grande crise provoquée par la rupture avec le gaz russe. En septembre, le prix du gaz européen a dépassé 80 euros par mégawattheure, un niveau présenté comme le plus élevé depuis la fin de 2022. Cette remontée intervient dans un contexte très différent de celui qui avait bouleversé le continent quatre ans auparavant. La Russie n’est plus le seul centre de gravité de la vulnérabilité énergétique européenne. Les tensions autour de l’Iran et du détroit d’Ormuz font désormais peser un risque direct sur les cargaisons de gaz naturel liquéfié et de pétrole qui relient le Golfe aux marchés mondiaux. La crise révèle ainsi une transformation du problème plutôt que sa disparition. L’Europe a réduit une dépendance géographique majeure en diversifiant ses approvisionnements, en développant les importations maritimes et en construisant de nouvelles capacités de réception de gaz naturel liquéfié. Mais cette diversification l’a rendue davantage dépendante du fonctionnement sans interruption des routes maritimes et d’un marché mondial où une cargaison peut être redirigée vers l’acheteur offrant le prix le plus élevé. Le détroit d’Ormuz devient dans ces conditions un risque européen, même si aucune frontière de l’Union ne se trouve à proximité.
La tension est d’autant plus forte que l’énergie fonctionne par anticipation. Il n’est pas nécessaire que l’ensemble des flux s’arrête pour provoquer une hausse des prix. La possibilité d’une fermeture, d’une limitation du trafic ou d’attaques contre des infrastructures suffit à augmenter la prime de risque. Les négociants doivent intégrer la probabilité d’un retard ou d’une interruption. Les assureurs réévaluent leurs conditions. Les armateurs peuvent modifier leurs décisions. Les acheteurs cherchent des cargaisons alternatives avant même de savoir si elles seront nécessaires. La hausse du prix devient alors une forme de protection contre l’incertitude. Cette mécanique explique pourquoi les négociations entre Washington et Téhéran autour d’Ormuz sont suivies avec autant d’attention par les marchés européens. L’enjeu dépasse la relation entre les deux pays. Il concerne le fonctionnement d’une artère par laquelle transitent des volumes majeurs d’énergie. Les autorités iraniennes ont lié la réouverture complète du détroit à certaines conditions dans les discussions avec les États-Unis. Elles ont aussi averti que si l’Iran ne pouvait exporter son pétrole et assurer sa propre sécurité, les infrastructures régionales ne seraient pas nécessairement à l’abri. Ces déclarations renforcent la volatilité, même lorsque les médiateurs cherchent simultanément une issue diplomatique. Pour l’Europe, la première menace de l’hiver n’est donc pas encore une pénurie physique généralisée. C’est le retour d’un prix du gaz suffisamment élevé et instable pour peser sur les ménages, l’industrie et les finances publiques.
Après le gaz russe, l’Europe a changé de dépendance plutôt que supprimé le risque
La crise ouverte en 2022 avait obligé l’Europe à modifier en urgence son système d’approvisionnement. Les importations russes par gazoduc avaient longtemps fourni une part considérable du gaz consommé sur le continent. Leur forte réduction a poussé les États européens à rechercher d’autres fournisseurs, à remplir rapidement leurs stockages et à importer davantage de gaz naturel liquéfié. De nouvelles infrastructures ont été construites ou accélérées, notamment des terminaux flottants. Les États-Unis sont devenus un fournisseur beaucoup plus important. Le Qatar et d’autres producteurs ont également pris une place accrue. Cette transformation a permis d’éviter le scénario d’une rupture majeure de l’approvisionnement. Elle a aussi donné à l’Europe une flexibilité supérieure à celle d’un système dépendant de quelques gazoducs. Un méthanier peut théoriquement changer de destination. Une cargaison peut être achetée sur le marché international. Plusieurs fournisseurs peuvent être mis en concurrence.
Cette flexibilité possède toutefois un prix. Le gaz naturel liquéfié relie davantage l’Europe au marché mondial. Lorsque l’Asie augmente ses achats, les consommateurs européens peuvent devoir payer davantage pour attirer les cargaisons. Lorsqu’un conflit menace les routes du Golfe, le risque se transmet rapidement aux prix européens. La dépendance ne repose donc plus uniquement sur la volonté politique d’un fournisseur. Elle repose sur un ensemble plus large : disponibilité des méthaniers, fonctionnement des détroits, capacités de liquéfaction, concurrence asiatique, infrastructures portuaires et conditions météorologiques. Cette évolution ne constitue pas nécessairement une aggravation. Disposer de plusieurs fournisseurs reste plus sûr que dépendre presque exclusivement d’une source. Mais elle change la nature du risque. L’Europe est devenue plus résistante à la décision d’un acteur unique et plus exposée aux perturbations du marché mondial.
Ormuz illustre parfaitement ce basculement. Une partie importante des exportations énergétiques du Golfe doit emprunter ce passage. Le Qatar, acteur majeur du gaz naturel liquéfié, dépend directement de cette route pour expédier ses cargaisons. Une perturbation durable aurait donc un effet qui dépasserait largement les volumes directement destinés à l’Europe. Les acheteurs asiatiques chercheraient eux aussi des alternatives. Les cargaisons disponibles ailleurs deviendraient plus chères. Les États européens devraient alors concurrencer davantage la Chine, le Japon, la Corée du Sud et d’autres grands importateurs. Une crise régionale se transformerait ainsi en compétition mondiale pour les mêmes molécules.
Les stocks protègent contre une rupture, pas contre tous les prix
L’Europe dispose néanmoins d’un instrument essentiel : ses installations de stockage. Les réserves permettent de décaler une partie de la consommation et de limiter les conséquences immédiates d’une perturbation des importations. Elles jouent le rôle d’un amortisseur entre le marché international et le consommateur. Mais leur existence est parfois interprétée de manière excessive. Un stockage n’est pas une source d’énergie permanente. Il contient un volume fini qui doit être reconstitué. Son efficacité dépend du niveau de remplissage au début de l’hiver, de la température, de la consommation industrielle et de la durée d’une éventuelle interruption.
Un hiver doux peut réduire fortement la pression. Un hiver froid produit l’effet inverse. Plusieurs semaines de températures basses augmentent le chauffage résidentiel et accélèrent les prélèvements. Si cette période coïncide avec une perturbation d’Ormuz, l’Europe doit acheter davantage au moment où le marché mondial est déjà tendu. Le problème devient alors moins celui de l’existence physique du gaz que celui de son prix. Les pays disposant de ressources financières importantes peuvent continuer à attirer des cargaisons. Les économies plus fragiles et certains pays importateurs hors d’Europe risquent d’être évincés ou de réduire leur consommation. La sécurité énergétique européenne peut donc avoir des conséquences indirectes sur d’autres régions.
La hausse au-dessus de 80 euros par mégawattheure doit être comprise dans ce contexte. Elle ne signifie pas que les réserves européennes sont épuisées ni qu’une pénurie générale est déjà installée. Elle indique que le marché attribue une valeur beaucoup plus élevée au risque. Ce prix se transmet ensuite de manière différenciée. Les ménages disposant de contrats à prix fixe peuvent être temporairement protégés. Les nouveaux contrats intègrent progressivement les conditions du marché. Les entreprises énergivores, elles, ressentent plus rapidement les variations lorsqu’elles doivent renouveler leurs achats. Les gouvernements peuvent décider de subventionner certaines factures, mais cette protection transfère une partie du coût vers les budgets publics. Il n’existe donc pas de mécanisme permettant d’effacer durablement une énergie chère. Le coût finit par être payé par le consommateur, le contribuable, l’entreprise ou une combinaison des trois.
L’industrie européenne risque de payer une deuxième fois la crise énergétique
Pour l’industrie, la remontée du gaz intervient à un moment particulièrement délicat. Les secteurs consommant beaucoup d’énergie ont déjà dû s’adapter à la hausse des coûts observée depuis 2022. La chimie, les engrais, le verre, la métallurgie, la céramique et d’autres activités utilisent le gaz soit comme source d’énergie, soit directement comme matière première. Lorsque son prix européen reste durablement supérieur à celui supporté par des concurrents dans d’autres régions, l’écart devient un problème de compétitivité. Une entreprise peut absorber une flambée pendant quelques semaines. Elle peut difficilement construire une stratégie industrielle sur plusieurs années si elle ignore quel sera son coût énergétique.
Cette incertitude peut produire des effets avant même une fermeture d’usine. Les investissements sont reportés. Les nouvelles capacités peuvent être construites ailleurs. Les groupes internationaux comparent le coût de produire en Europe avec celui d’une implantation aux États-Unis, au Moyen-Orient ou en Asie. L’énergie devient alors une question de politique industrielle. Les gouvernements européens ne doivent plus seulement garantir que les ménages peuvent se chauffer. Ils doivent offrir aux entreprises une visibilité suffisante pour continuer à investir.
La crise d’Ormuz est particulièrement problématique parce qu’elle rappelle que le gaz naturel liquéfié, utilisé pour réduire la dépendance russe, n’est pas nécessairement une énergie bon marché. Il offre une diversification stratégique, mais sa chaîne est coûteuse : extraction, liquéfaction, transport maritime, regazéification puis acheminement. Lorsque la concurrence mondiale augmente, le prix peut rapidement s’élever. L’Europe doit donc éviter de transformer une solution de sécurité en dépendance structurelle au marché au comptant. Les contrats à long terme peuvent réduire une partie de la volatilité, mais ils créent d’autres engagements au moment où l’Union cherche à diminuer progressivement sa consommation d’énergies fossiles. Le continent doit sécuriser suffisamment de gaz pour la prochaine décennie sans verrouiller des volumes incompatibles avec ses objectifs climatiques. Ormuz rend cet équilibre encore plus difficile.
Le Qatar devient simultanément fournisseur et médiateur
La position du Qatar illustre l’entrecroisement entre diplomatie et énergie. Doha joue un rôle de médiation dans les discussions entre Washington et Téhéran. Dans le même temps, son économie énergétique dépend du libre passage des méthaniers par le détroit. Le pays possède donc un intérêt direct à empêcher une escalade qui menacerait les exportations du Golfe. Les médiateurs travaillent à rapprocher les positions américaines et iraniennes autour d’une formule permettant de rétablir une circulation normale. Les discussions portent notamment sur les conditions iraniennes concernant Ormuz, tandis que Washington maintient une forte pression économique sur Téhéran.
Pour l’Europe, cette médiation possède une dimension économique immédiate. Chaque avancée susceptible de réduire le risque sur le détroit peut détendre les anticipations. À l’inverse, une rupture des discussions peut se transmettre rapidement aux marchés. Cette situation montre à quel point la sécurité énergétique européenne dépend désormais d’une diplomatie dans laquelle l’Union n’est pas toujours l’acteur central. Washington, Téhéran, Doha et les États producteurs du Golfe peuvent influencer directement le prix payé par une usine allemande ou un ménage italien.
Cette dépendance diplomatique pose une question stratégique. L’Europe a beaucoup investi dans les infrastructures permettant d’importer du gaz de sources différentes. Elle dispose cependant de peu de moyens pour contrôler les routes maritimes et les crises politiques qui affectent ces fournisseurs. La diversification physique doit donc être accompagnée d’une diversification géopolitique. Cela implique de maintenir des approvisionnements provenant de plusieurs régions et de développer les interconnexions entre pays européens. Cela implique surtout de réduire progressivement la quantité de gaz dont l’économie a besoin. Chaque unité de consommation évitée diminue l’exposition à Ormuz, au marché mondial et aux futures crises.
Les renouvelables protègent l’Europe, mais ne remplacent pas encore tout le gaz
Le développement rapide des énergies renouvelables constitue dans ce contexte une politique de sécurité autant qu’une politique climatique. Un mégawattheure produit par une éolienne ou un panneau solaire ne nécessite pas le passage d’un méthanier par un détroit stratégique. Plus le système électrique repose sur des sources domestiques, moins une crise extérieure peut agir directement sur son coût. Mais cette protection possède encore des limites. Le soleil et le vent sont variables. Le réseau doit disposer de moyens de stockage, d’interconnexions et de capacités pilotables capables de prendre le relais. Le gaz continue de jouer ce rôle dans plusieurs pays.
La transition énergétique réduit donc la dépendance sans la supprimer immédiatement. Les pompes à chaleur, l’isolation des bâtiments et l’efficacité industrielle peuvent diminuer la consommation de gaz de manière plus structurelle. Ces investissements sont moins visibles qu’un nouveau terminal méthanier, mais ils possèdent un avantage majeur : ils réduisent la demande lors de chaque crise future. Un logement bien isolé consomme moins quelle que soit l’origine du gaz. Une usine plus efficace reste moins exposée quel que soit le fournisseur.
L’hiver 2026-2027 pourrait ainsi accélérer un changement déjà engagé. La crise de 2022 avait montré le danger d’une dépendance excessive au gaz russe. La tension autour d’Ormuz montre que changer de fournisseur ne suffit pas. La véritable sécurité consiste à disposer de plusieurs sources tout en diminuant la quantité totale nécessaire. Cette évolution demande du temps. Pendant la transition, l’Europe restera exposée aux crises du marché mondial.
Un hiver froid transformerait le risque de prix en épreuve politique
La variable la plus imprévisible reste la météo. Si l’hiver est doux, les stockages diminueront plus lentement et la demande restera maîtrisée. Les marchés pourraient absorber une perturbation temporaire d’Ormuz sans crise majeure d’approvisionnement. Si les températures sont durablement basses, la situation change. Le chauffage augmente la consommation au moment même où les cargaisons deviennent plus difficiles ou plus coûteuses à obtenir.
Le problème deviendrait alors politique. Les gouvernements devraient décider jusqu’où protéger les ménages et les entreprises. Les mécanismes de soutien énergétique mis en place lors de crises précédentes ont montré qu’une protection massive peut coûter très cher aux finances publiques. Des aides trop générales subventionnent également des consommateurs qui pourraient absorber une partie de la hausse. Des aides trop ciblées laissent les classes moyennes exposées à des factures difficiles à supporter. Chaque pays adopte alors une réponse différente, ce qui peut créer des écarts au sein du marché européen.
L’industrie poserait un dilemme comparable. Faut-il subventionner le gaz d’une usine pour préserver l’emploi si son modèle économique n’est plus compétitif avec une énergie durablement chère ? Ou accepter une réduction de certaines activités au risque d’accélérer la désindustrialisation ? Ces questions dépassent largement l’hiver. Elles déterminent le modèle économique européen de la prochaine décennie.
Le seuil de 80 euros par mégawattheure agit donc moins comme une frontière absolue que comme un avertissement. Il rappelle que le prix de l’énergie peut rapidement redevenir un sujet politique central. Une nouvelle flambée durable pourrait réactiver les débats sur le pouvoir d’achat, les aides publiques et la compétitivité industrielle au moment où plusieurs gouvernements disposent déjà de marges budgétaires limitées.
Ormuz révèle la nouvelle géographie de la dépendance européenne
L’Europe a incontestablement renforcé sa résilience depuis la crise de 2022. Elle dispose de davantage de capacités d’importation de gaz naturel liquéfié, de fournisseurs plus nombreux et d’une expérience nouvelle de réduction rapide de la consommation. Elle n’est donc pas dans la même situation qu’au début de la rupture avec la Russie. Mais la crise actuelle révèle la contrepartie de cette transformation. Le risque s’est mondialisé.
Autrefois, la principale question était de savoir si le gaz arriverait par un gazoduc déterminé. Aujourd’hui, elle concerne simultanément les routes maritimes, les prix asiatiques, les terminaux, les méthaniers, les tensions au Moyen-Orient et la disponibilité des cargaisons américaines. La dépendance est moins concentrée, mais elle est plus complexe.
Le détroit d’Ormuz devient ainsi un symbole de la nouvelle sécurité énergétique européenne. L’Europe ne dépend pas exclusivement de ce passage. Elle dépend suffisamment du marché mondial influencé par ce passage pour qu’une crise y fasse immédiatement monter ses prix. La différence est essentielle. Elle explique pourquoi une fermeture partielle peut affecter le continent même si aucun méthanier destiné à un port européen n’est directement bloqué.
La préparation de l’hiver ne consiste donc plus seulement à remplir les stockages. Elle consiste à maintenir plusieurs routes d’approvisionnement, préserver les capacités d’importation, réduire la consommation lorsque cela est possible et accélérer les investissements qui diminuent structurellement le besoin de gaz. Les négociations autour d’Ormuz détermineront une partie de la pression des prochains mois. Mais elles ne régleront pas la vulnérabilité de fond. Après avoir appris à vivre avec beaucoup moins de gaz russe, l’Europe découvre qu’elle doit désormais apprendre à vivre avec un marché mondial où une crise à des milliers de kilomètres peut de nouveau faire bondir ses factures.