Sortir les dépôts du seul face-à-face entre banques et épargnants
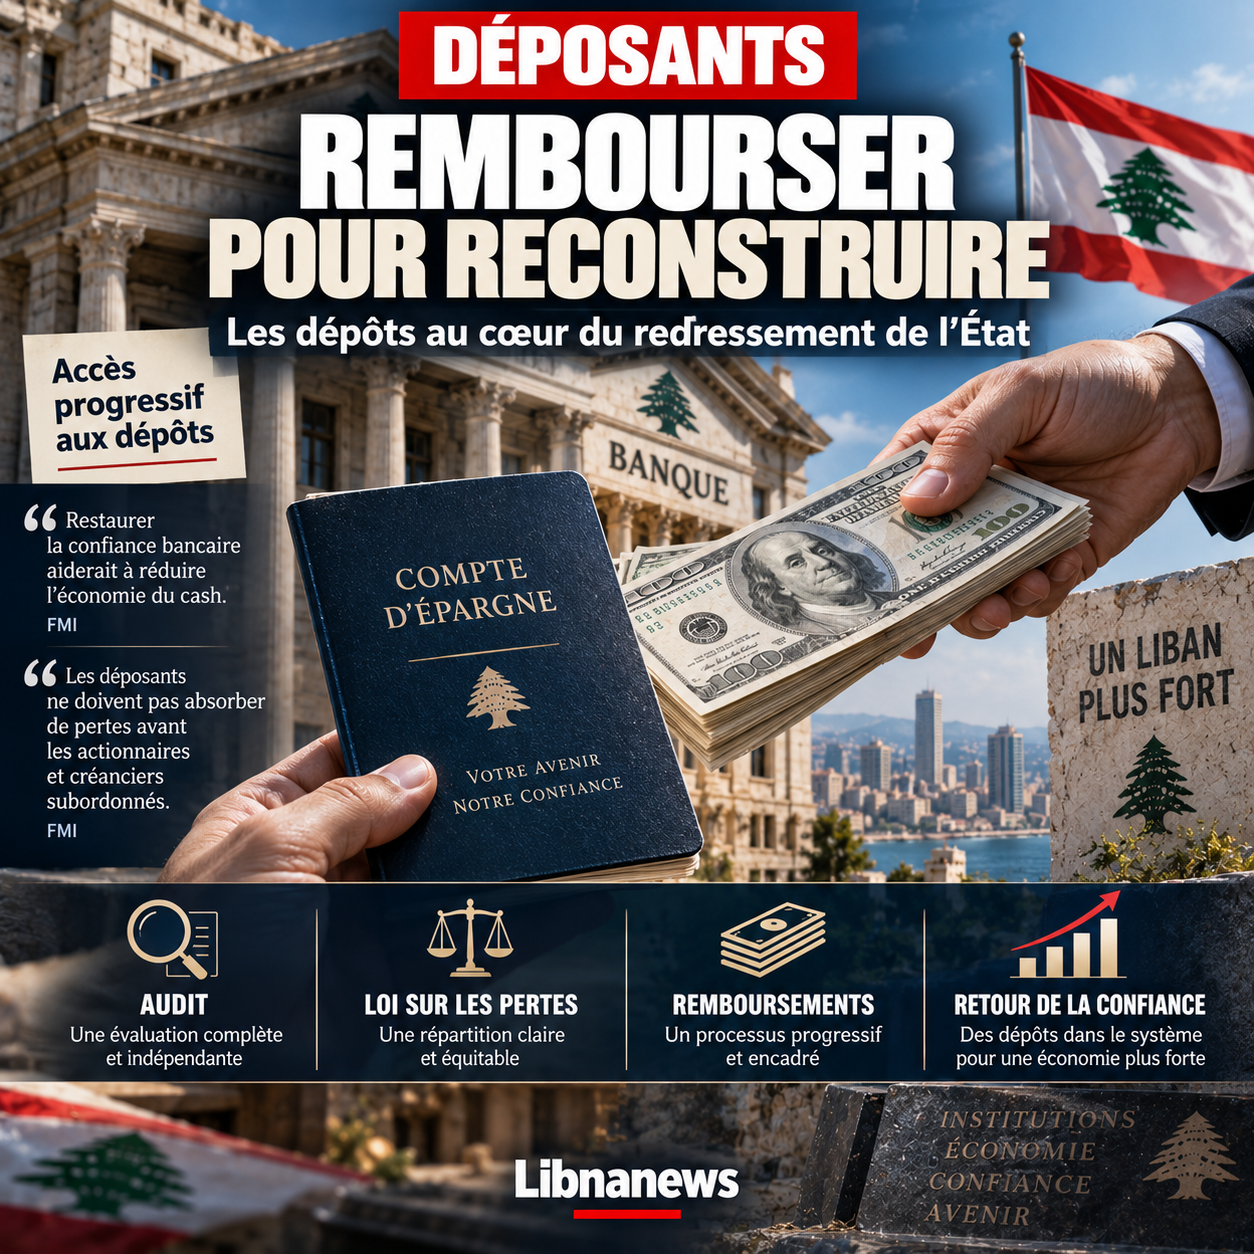
Le dossier des dépôts bancaires pourrait changer de nature. Après des années durant lesquelles il a été traité comme le cœur de la crise financière libanaise, des réflexions apparues dans les documents étudiés l’intègrent désormais à un projet beaucoup plus vaste de reconstruction de l’État. Le remboursement des épargnants ne serait plus seulement une opération destinée à solder les conséquences de l’effondrement bancaire. Il deviendrait un instrument pour rétablir la confiance dans les institutions, ramener les capitaux dans le système financier et accompagner la transformation économique du pays. Cette approche place les déposants au même niveau stratégique que la reconstruction du Sud, le renforcement de l’armée, la réforme administrative et la restauration de la souveraineté financière.
Le changement est important. Depuis la crise, le débat libanais s’est concentré sur une question centrale : qui doit supporter les pertes accumulées ? L’État, la Banque du Liban, les banques commerciales, leurs actionnaires ou les déposants ? Les réponses apportées jusqu’ici n’ont pas permis de restaurer une relation normale entre les citoyens et les établissements financiers. Les épargnants ont vu leur argent bloqué ou soumis à des mécanismes de retrait restrictifs. En parallèle, l’économie s’est adaptée. Les dollars physiques ont pris une place considérable, les paiements en espèces se sont généralisés et une partie importante des transactions s’est déplacée hors des banques.
La nouvelle approche cherche à inverser cette dynamique. Elle repose sur une idée simple : aucune reconstruction durable du système financier n’est possible si les déposants restent convaincus que placer de l’argent dans une banque constitue un risque. La récupération progressive des dépôts devient alors non seulement une question de justice financière, mais une condition du retour à un fonctionnement économique normal.
Un audit complet avant de déterminer qui doit payer
La première étape envisagée serait un audit approfondi et indépendant de la Banque du Liban et des banques commerciales. Il ne s’agirait pas simplement de mettre à jour quelques bilans. L’objectif serait d’établir précisément les engagements, les pertes et les responsabilités avant de fixer les modalités de leur répartition.
Cette étape est fondamentale. Une solution durable ne peut pas reposer sur des chiffres contestés ou sur une estimation politique des pertes. Il faut déterminer la situation réelle des établissements, identifier les actifs disponibles et mesurer la capacité de chacun à participer au redressement. Le processus envisagé devrait répondre à des critères compatibles avec ceux du Fonds monétaire international et être confié à une structure disposant d’une crédibilité internationale.
Le calendrier évoqué pour l’audit et les modifications législatives s’étendrait sur une période de six à douze mois. Cette durée montre que le projet ne prévoit pas une restitution instantanée de tous les dépôts. Il cherche plutôt à construire un mécanisme permettant de commencer les remboursements tout en restructurant le secteur.
L’enjeu sera également d’empêcher que l’audit ne devienne un nouvel exercice sans conséquence. Le Liban a déjà connu de nombreuses discussions sur l’évaluation des pertes, la restructuration et les responsabilités. La différence résiderait cette fois dans le lien direct entre l’audit, une loi de répartition des pertes et le déclenchement effectif des remboursements.
Une loi pour répartir les pertes
La deuxième étape serait législative. La répartition des pertes devrait être fixée par une loi votée au Parlement. Cette disposition est essentielle car elle empêcherait, en principe, que le traitement de l’une des plus grandes crises financières de l’histoire du pays soit réglé uniquement par des décisions administratives ou par des accords entre établissements.
La loi devrait définir les responsabilités respectives de l’État, de la Banque du Liban et des banques commerciales. Elle devrait aussi déterminer la manière dont les actionnaires participeraient à l’absorption des pertes. Surtout, elle devrait prévoir une protection particulière pour les petits et moyens déposants.
Ce dernier point constitue l’une des orientations les plus claires du dispositif envisagé. Tous les déposants ne seraient pas traités de manière identique. Une priorité serait accordée à ceux dont les économies représentent un patrimoine familial ou le produit d’une vie de travail, plutôt qu’à des capitaux beaucoup plus importants.
Les documents disponibles ne fournissent toutefois pas un barème complet permettant de déterminer précisément le montant qui définirait un petit, un moyen ou un grand déposant. Ils ne permettent pas non plus d’établir quelle proportion exacte des dépôts serait remboursée à chaque catégorie. Ces éléments devront être fixés dans le cadre législatif et financier. Présenter aujourd’hui des seuils précis reviendrait donc à aller au-delà de ce que les sources permettent d’affirmer.
Des premiers remboursements dès la première année
Le calendrier envisagé est ambitieux. Après la phase d’audit et de préparation législative, les premiers remboursements devraient commencer durant la première année. La restauration de la solvabilité complète s’inscrirait ensuite dans un programme pouvant atteindre cinq ans.
Cette temporalité répond à une logique politique autant que financière. Attendre plusieurs années avant de verser le premier dollar aux déposants risquerait de condamner le projet dès son lancement. Pour retrouver une crédibilité, l’État doit produire rapidement un résultat visible.
Le remboursement initial aurait ainsi une fonction symbolique. Il montrerait que le processus ne consiste pas à produire une nouvelle loi ou à annoncer un nouveau plan. Il fournirait aux épargnants la preuve qu’une restitution a réellement commencé.
Mais cette vitesse crée une difficulté majeure : d’où viendra l’argent ? Une promesse de remboursement n’a de valeur que si les sources de financement sont identifiées. Les documents étudiés donnent une architecture générale, mais ils ne permettent pas d’établir un tableau définitif des liquidités mobilisables année après année. L’audit devient donc indispensable précisément parce qu’il doit déterminer ce que chaque acteur peut réellement supporter.
L’or de la Banque du Liban comme garantie de confiance, pas comme caisse à vider
La question des réserves d’or apparaît également dans les réflexions étudiées. Leur rôle serait toutefois très différent de celui parfois imaginé dans le débat public. L’or ne serait pas considéré comme une réserve à vendre immédiatement pour rembourser les déposants.
Il servirait plutôt de base de confiance pour la reconstruction de la crédibilité financière du pays. L’objectif serait de préserver cet actif plutôt que de le vendre, le mettre en gage ou l’alourdir de nouvelles obligations sans contrôle.
Toute utilisation de l’or devrait en outre passer par une autorisation explicite du Parlement. Cette exigence introduit un verrou institutionnel. Un actif national d’une telle importance ne pourrait pas être mobilisé simplement par décision administrative.
Cette prudence répond à un problème évident. Utiliser les réserves d’or pour couvrir immédiatement les pertes pourrait fournir des liquidités, mais ne réglerait pas les causes de la crise. Une fois l’actif consommé, le pays resterait confronté à un système bancaire fragilisé si les réformes structurelles n’ont pas été réalisées. La philosophie envisagée consiste donc à utiliser l’existence de l’or comme facteur de crédibilité plutôt que comme solution budgétaire immédiate.
Le remboursement comme moyen de combattre l’économie en espèces
L’intérêt stratégique du dossier apparaît surtout lorsqu’il est rapproché de l’évolution de l’économie libanaise depuis la crise. La défiance envers les banques a provoqué une généralisation des transactions en espèces. Pour de nombreux ménages et entreprises, conserver des dollars physiques est devenu un comportement rationnel après l’expérience des dépôts bloqués.
Cette situation complique pourtant la reconstruction économique. Les banques disposent de moins de ressources. Le crédit reste limité. Les transactions sont plus difficiles à tracer. Les autorités disposent d’une visibilité réduite sur une partie des mouvements financiers. Enfin, les partenaires internationaux s’inquiètent des possibilités de blanchiment d’argent et de financement de réseaux sanctionnés.
Le remboursement des déposants devient alors un moyen de renverser cette logique. Si un épargnant constate que son argent lui est progressivement restitué et que les nouvelles règles protègent mieux ses droits, il peut commencer à considérer à nouveau la banque comme un outil normal.
Le retour des dépôts ne sera toutefois pas automatique. Il faudra davantage qu’un premier remboursement. Les déposants devront être convaincus que les nouveaux fonds qu’ils placeront dans les banques ne subiront pas le sort des anciens. Cela suppose une séparation claire entre le traitement du passif hérité de la crise et le fonctionnement des nouveaux dépôts.
Une reconstruction bancaire qui modifierait le paysage des établissements
L’audit et la répartition des pertes auront nécessairement des conséquences sur les banques elles-mêmes. Toutes ne disposent pas de la même situation financière. Certaines pourraient être capables de se recapitaliser et de poursuivre leur activité. D’autres pourraient devoir fusionner ou être restructurées. Les établissements incapables de satisfaire aux nouvelles exigences pourraient disparaître sous leur forme actuelle.
Le projet ne peut donc pas être compris comme un plan destiné à sauver indistinctement toutes les banques. La priorité affichée concerne la restauration du système et la protection des déposants, pas la préservation de chaque établissement.
La restructuration doit également permettre de créer un secteur plus petit mais plus solide. Après une crise d’une telle ampleur, maintenir artificiellement des institutions insolvables ne ferait que repousser le problème. En revanche, fermer brutalement des établissements sans mécanisme de protection pourrait aggraver les pertes des épargnants.
L’équilibre sera difficile. Les banques qui survivront devront répondre à des exigences plus fortes de capitalisation, de gouvernance et de conformité. Elles devront également convaincre leurs correspondants étrangers que les mécanismes de contrôle ont changé.
Une dimension politique qui dépasse largement la finance
Le dossier des déposants devient encore plus sensible lorsqu’il est intégré au programme plus général de reconstruction évoqué dans les documents. Celui-ci associe redressement bancaire, reconstruction des régions touchées par la guerre, gouvernement numérique, renforcement de l’armée et retour de l’autorité de l’État.
Dans cette architecture, rendre de l’argent aux déposants produit un effet politique. Pendant la crise, l’incapacité de l’État à protéger l’épargne a profondément affaibli sa crédibilité. Restaurer les droits financiers devient donc une manière de restaurer l’autorité institutionnelle.
La logique est comparable à celle envisagée pour la reconstruction du Sud. Lorsque l’État fournit directement un service, finance une reconstruction ou protège un dépôt, il réduit la dépendance du citoyen envers des intermédiaires politiques, communautaires ou privés.
Le projet dépasse ainsi le cadre d’un plan bancaire. Il cherche à reconstruire le lien entre citoyen et institution. Cette ambition explique pourquoi les déposants occupent une place aussi importante dans une stratégie qui traite simultanément de sécurité, de souveraineté et de reconstruction.
Le risque de transformer une promesse financière en instrument politique
Cette architecture comporte néanmoins un danger. Plus le remboursement des déposants est intégré à une stratégie internationale de transformation du Liban, plus il risque d’être perçu comme conditionné à des objectifs politiques.
Une partie de la population pourrait craindre que l’accès aux financements nécessaires dépende de décisions prises sur d’autres dossiers, notamment la sécurité, les armes du Hezbollah ou les relations avec Israël. Les documents étudiés établissent des liens stratégiques entre ces différents chantiers, mais ils ne permettent pas d’affirmer que le remboursement individuel d’un déposant serait juridiquement conditionné à une décision sécuritaire.
La distinction est essentielle. Un programme international peut associer plusieurs réformes dans une même stratégie sans que chaque paiement soit formellement soumis à l’exécution de toutes les autres mesures. L’article doit donc éviter de présenter comme une condition juridique ce qui relève, à ce stade, d’une architecture politique générale.
Cette ambiguïté pourrait néanmoins devenir une source de conflit. Les déposants attendent leur argent depuis des années. Ils pourraient refuser que leur situation soit utilisée comme levier dans une négociation politique plus vaste. À l’inverse, les bailleurs peuvent considérer qu’ils ne doivent pas engager des ressources importantes sans garanties de réforme.
Qui contrôlera l’argent ?
Le problème de la gouvernance est donc central. Les financements liés au redressement devraient être associés à des indicateurs de réforme et à des mécanismes empêchant la captation des ressources. Cette exigence répond à la méfiance accumulée envers la gestion publique et bancaire.
La transformation numérique envisagée dans le programme général pourrait également concerner le suivi des paiements. L’objectif serait de réduire les intermédiaires, d’identifier les bénéficiaires et de permettre un contrôle plus précis des flux.
Pour les déposants, une telle architecture pourrait rendre les remboursements plus transparents. Elle permettrait de savoir quelles catégories sont payées, selon quel calendrier et sur quelle base légale. Elle limiterait aussi le risque que des traitements privilégiés soient accordés à certains acteurs.
Mais la transparence devra commencer avant les remboursements. La répartition des pertes elle-même devra être compréhensible. Sans publication des méthodes de calcul et des responsabilités, les citoyens risquent de considérer le mécanisme comme une nouvelle tentative de leur faire supporter des pertes décidées ailleurs.
Le véritable test sera le retour volontaire de l’argent dans les banques
Le succès ne pourra finalement pas être mesuré uniquement au montant remboursé. Le meilleur indicateur sera le comportement des Libanais après les premiers versements.
Si les déposants récupèrent une partie de leurs fonds puis les conservent immédiatement en espèces chez eux ou les transfèrent à l’étranger, la restitution aura répondu à une demande légitime mais n’aura pas restauré le système financier. Si, au contraire, une partie des épargnants recommence à utiliser les banques, le mécanisme aura produit un effet beaucoup plus profond.
Pour atteindre ce résultat, les autorités devront établir une frontière claire entre l’ancien système et le nouveau. Les citoyens doivent savoir que les nouveaux dépôts sont protégés par des règles différentes, que les banques survivantes disposent d’un capital suffisant et que les contrôles empêchent la répétition des pratiques ayant conduit à l’effondrement.
C’est à cette condition que le dossier des déposants peut devenir une véritable pièce de la reconstruction de l’État. La restitution des économies ne solderait pas seulement une dette envers des centaines de milliers de personnes. Elle permettrait de ramener les capitaux vers les circuits institutionnels, de réduire l’économie en espèces, de restaurer le crédit et de rendre plus efficace le contrôle financier. Après des années durant lesquelles la crise bancaire a symbolisé l’impuissance publique, le remboursement des déposants pourrait ainsi devenir l’un des tests les plus concrets de la capacité du Liban à reconstruire une relation de confiance entre l’État, les banques et les citoyens.