Le changement de régime inflationniste depuis 2019
Pour comprendre pourquoi la vie reste chère au Liban en 2026, il faut d’abord éviter de traiter les sept dernières années comme une seule période inflationniste. Le pays a traversé plusieurs régimes successifs. Le premier a été celui de l’effondrement monétaire et financier. Le deuxième a été celui de la suppression des subventions et de la correction des tarifs administrés. Le troisième est celui de la dollarisation et de la stabilisation du change. La guerre de 2026 a ensuite ajouté un nouveau choc d’offre à une économie qui n’avait toujours pas réparé ses banques, son secteur électrique ni ses infrastructures.
En 2019, l’économie fonctionnait encore officiellement autour de 1 507,5 livres pour un dollar. Ce taux ne pouvait être maintenu que grâce aux entrées de capitaux, aux réserves de la Banque du Liban et à un système bancaire qui recyclait une grande partie de ses ressources vers la banque centrale et l’État. Lorsque les entrées de capitaux se sont taries, la crise de balance des paiements est devenue une crise bancaire, puis une crise monétaire. Les restrictions informelles sur les dépôts ont détruit la confiance et la demande de dollars a explosé.
En 2020, l’inflation annuelle atteint environ 84,9 %. En 2021, elle dépasse 154 %. En 2022, elle atteint environ 171 %, puis 221 % en 2023. Durant cette phase, le taux de change est le principal canal de transmission. Une économie qui importe son carburant, une grande partie de son alimentation, ses médicaments, ses équipements et de nombreux intrants voit chaque dépréciation se transmettre rapidement aux prix.
Mais la hausse ne vient pas uniquement du change. Le système de subventions commence à être démantelé. Les carburants, certains médicaments et d’autres produits ne peuvent plus être financés durablement par les réserves en devises. La disparition de ces mécanismes transfère au consommateur un coût qui était auparavant supporté par la Banque du Liban ou le secteur public. C’est ce que l’on peut appeler une inflation de transition : le prix payé augmente fortement même lorsque le coût mondial du produit n’a pas progressé dans les mêmes proportions.
La même logique s’applique aux tarifs publics. Lorsque l’électricité, les télécommunications ou certains droits administratifs restent fixés en livres pendant que la monnaie s’effondre, leur valeur réelle disparaît. Leur revalorisation ultérieure produit une hausse statistique très forte. Cette hausse est douloureuse pour le ménage, mais elle correspond aussi au rétablissement d’un prix qui avait cessé de couvrir son coût.
À partir de 2023, le taux de change se stabilise progressivement autour de 89 500 LL pour un dollar. La dollarisation s’accélère. De plus en plus de prix, de loyers, de services et de rémunérations privées sont exprimés directement ou indirectement en dollars. Cette transformation réduit fortement le mécanisme classique de spirale change-prix : une entreprise qui raisonne déjà en dollars n’a plus besoin de modifier quotidiennement ses prix pour anticiper une nouvelle dépréciation de la livre.
C’est pourquoi l’année 2026 constitue un test particulièrement intéressant. Si le change est stable et si les prix sont largement dollarisés, une inflation de 15 à 20 % ne peut plus être expliquée principalement par la monnaie. Il faut regarder le pétrole, le fret, les assurances, la guerre, les coûts domestiques en dollars, la fiscalité, l’énergie privée et surtout la structure financière de l’économie.
Le chiffre de juillet 2026 résume cette transformation : l’inflation reste à 15,69 % sur un an malgré la stabilité du change. Avant l’escalade régionale, la Banque mondiale envisageait un retour de l’inflation à un chiffre. Après le choc de mars, elle projette 17,5 % en moyenne sur l’année. La monnaie n’est donc plus le moteur unique ; le coût réel de fonctionnement de l’économie devient central.
Une chronologie utile pour séparer les causes
| Période | Mécanisme dominant | Conséquence sur les prix |
| 2019-2020 | Crise bancaire et début de la dépréciation | Transmission rapide du change aux importations |
| 2021-2022 | Dépréciation + suppression progressive des subventions | Inflation monétaire et inflation de transition |
| 2023 | Pic d’inflation et stabilisation progressive du change | Fin progressive de la spirale cambiaire |
| 2024-2025 | Dollarisation et correction des prix domestiques | Inflation en dollars et services |
| 2026 | Guerre, pétrole, fret, assurance et coûts structurels | Nouveau choc d’offre malgré change stable |
Ce qu’il faut mesurer : prix nominal, prix économique et pouvoir d’achat
Un prix peut être comparé de trois manières différentes et chacune répond à une question différente. Le prix nominal en livres montre l’ampleur de la crise monétaire. Il est indispensable pour comprendre ce qu’a vécu un salarié dont le revenu était fixé en livres. Mais il devient trompeur lorsqu’on veut savoir si le bien lui-même est devenu cent fois plus cher économiquement.
Le prix en dollars permet de neutraliser une grande partie du choc monétaire. Il est particulièrement utile pour les carburants, l’énergie et les biens importés. Mais il faut encore tenir compte des subventions. Un prix de 2019 converti en dollars au taux officiel n’est pas nécessairement un prix de marché comparable au prix non subventionné de 2026.
Le troisième indicateur est le coût réel pour le ménage. Il ne demande pas seulement combien coûte le produit, mais quelle fraction du revenu disponible il absorbe. C’est cette mesure qui permet de parler sérieusement de pouvoir d’achat. Un abonnement, un plein d’essence ou une facture électrique de 100 dollars n’a pas la même signification pour un ménage disposant de 500 dollars mensuels et pour un ménage disposant de 5 000 dollars.
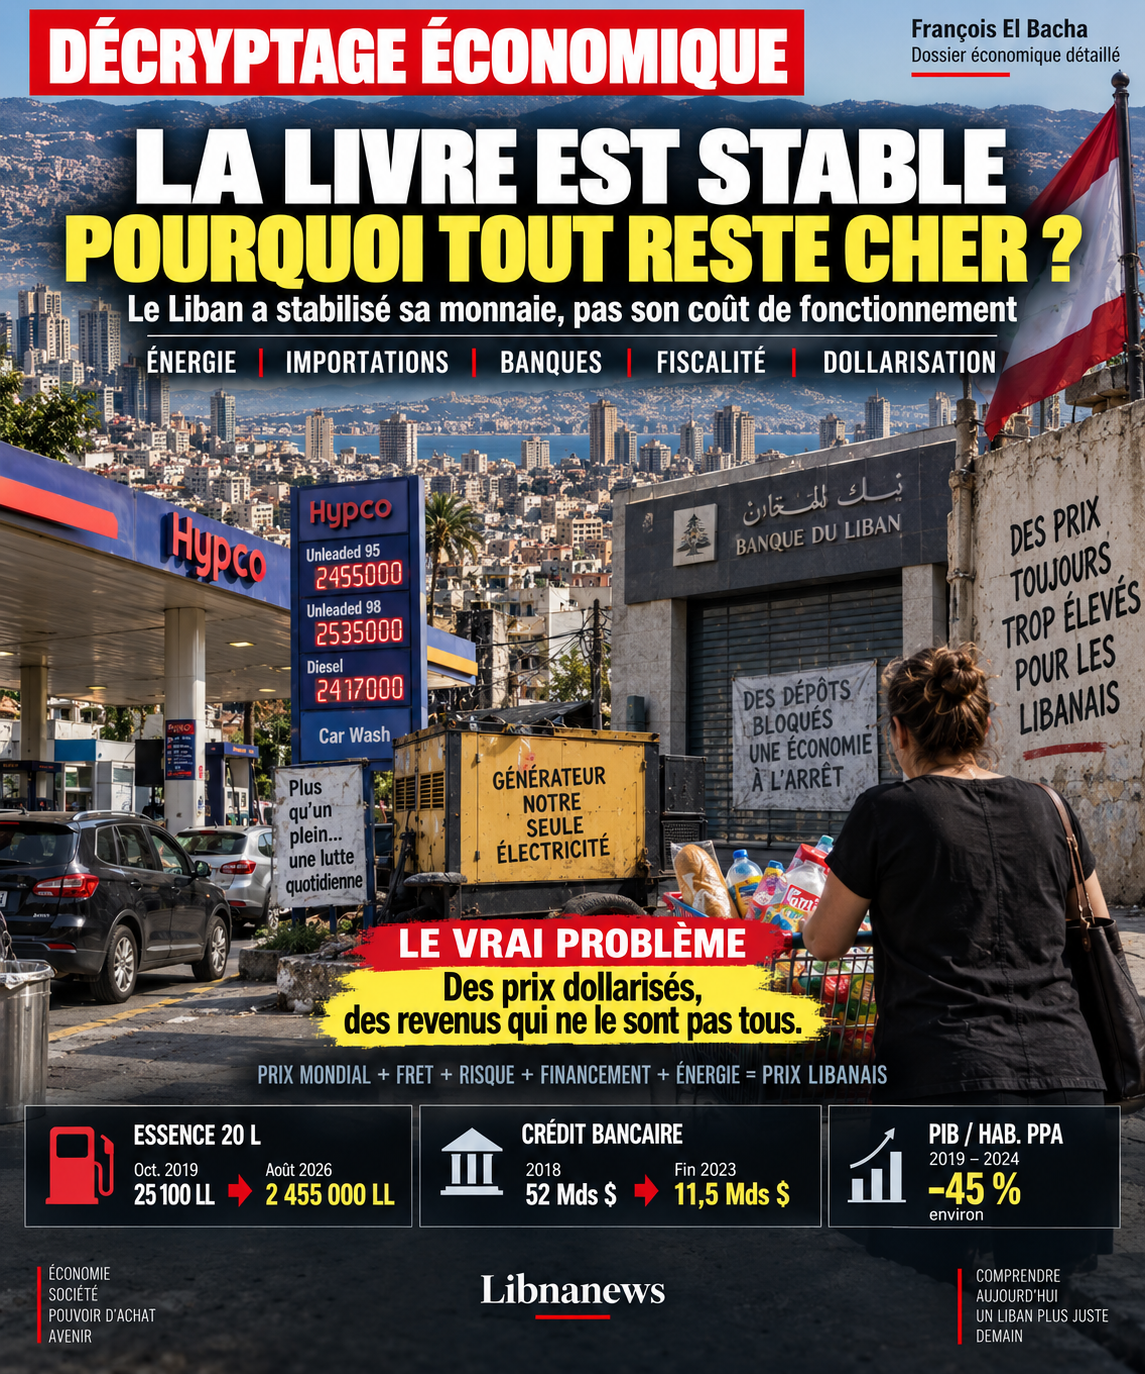
La parité de pouvoir d’achat permet d’étendre cette logique à la comparaison internationale. Le PIB par habitant du Liban en PPA est passé d’environ 21 710 dollars internationaux en 2019 à environ 11 918 en 2024, soit une baisse proche de 45 %. Même en corrigeant les différences de niveaux de prix entre pays, le recul économique réel reste donc massif.
Cette contraction est essentielle pour comprendre la vie chère. Le Liban a progressivement rapproché de nombreux prix des références internationales en dollars, alors que le revenu réel par habitant n’a pas retrouvé son niveau d’avant-crise. Autrement dit, la normalisation des prix a été beaucoup plus rapide que la normalisation des revenus.
Cette moyenne masque en outre de fortes différences. Un salarié privé payé en dollars, un ménage recevant des transferts de la diaspora, un fonctionnaire rémunéré principalement en livres et un retraité ne subissent pas la même inflation réelle. La dollarisation protège ceux dont le revenu est lui-même dollarisé ; elle expose davantage ceux dont le revenu reste attaché à la monnaie locale ou aux finances publiques.
C’est pourquoi le coût de la vie ne doit jamais être résumé à l’évolution du CPI. L’indice mesure un panier moyen. Il ne mesure ni la distribution des revenus ni la part des dépenses incompressibles dans chaque budget. Pour un ménage vulnérable, l’énergie, l’alimentation, le transport et les télécommunications représentent une proportion beaucoup plus élevée du revenu. Une hausse sur ces postes peut donc produire une perte de bien-être beaucoup plus forte que ne le suggère l’inflation moyenne.
La stabilisation du taux de change a profondément modifié la nature de la crise sans faire disparaître ses conséquences. Tant que la livre se dépréciait rapidement, le diagnostic était relativement simple : une économie importatrice voyait le prix en monnaie locale de presque tous ses intrants augmenter au rythme de la dépréciation, avec des effets d’anticipation qui accéléraient encore le mouvement. Depuis que le taux s’est stabilisé autour de 89 500 LL pour un dollar, cette explication ne suffit plus. Le fait que l’inflation reste à deux chiffres signifie que la hausse des prix s’est déplacée vers d’autres canaux.
Cette distinction est essentielle pour éviter de confondre niveau des prix et rythme d’augmentation des prix. Le niveau général des prix de 2026 porte encore la trace de l’effondrement monétaire et de la suppression des subventions. Mais l’inflation de 2026 mesure ce qui continue à augmenter après cette transition. Elle est donc beaucoup plus informative sur les coûts actuels de l’économie libanaise que les multiplicateurs spectaculaires calculés en livres depuis 2019.
Le Liban a désormais une économie où une grande partie des prix est exprimée ou pensée en dollars, mais où le dollar ne circule pas dans un environnement institutionnel comparable à celui d’une économie officiellement dollarisée et financièrement fonctionnelle. Le pays a importé l’unité de compte sans importer automatiquement les institutions qui rendent cette unité de compte stable et efficace : système bancaire solvable, crédit, infrastructures, concurrence, prévisibilité réglementaire et capacité publique à fournir les services essentiels.
La dollarisation empêche en principe une création monétaire domestique incontrôlée de dévaloriser continuellement les prix exprimés en monnaie étrangère. Elle ne peut cependant empêcher une hausse du coût réel de l’énergie, du fret, des assurances, du financement, des loyers ou des services. Elle ne peut pas davantage réparer un réseau électrique, recapitaliser des banques ou réduire le risque de guerre. La stabilité monétaire est une condition de normalisation, pas une politique économique complète.
La persistance d’une inflation de 15,69 % sur un an en juillet 2026 doit donc être lue comme le résultat d’une économie dont la monnaie s’est stabilisée plus vite que les structures. Avant l’escalade de mars, la Banque mondiale estimait que la quasi-dollarisation des prix et la stabilité du change pouvaient ramener l’inflation à un chiffre. Le fait que cette trajectoire ait été interrompue par la guerre montre combien l’économie reste sensible aux chocs externes. Mais la violence de la transmission révèle aussi la faiblesse de ses amortisseurs internes.
La guerre de 2026 : du choc pétrolier à la destruction de capacité productive
La guerre agit d’abord par le prix des importations. Le choc de mars 2026 est visible dans les statistiques : l’indice général des prix augmente de 4,91 % en un mois et l’indice des carburants de 36,48 %. L’inflation sur un an passe de 12,27 % en février à 17,26 % en mars puis 20,02 % en avril. La Banque mondiale, qui envisageait encore en janvier une croissance de 4 % en 2026 sous condition de stabilité, projette après l’escalade une contraction de 6,4 % et une inflation moyenne de 17,5 %.
Le premier canal est le pétrole. Dans beaucoup d’économies, une hausse du pétrole se transmet au transport et à certains coûts industriels. Au Liban, elle possède un effet supplémentaire parce que le diesel alimente une partie importante de la production privée d’électricité. Le même choc touche donc simultanément l’automobiliste, le camion qui transporte les marchandises, le générateur de l’immeuble, celui du supermarché, celui de l’hôtel et celui de l’usine. Le choc énergétique a plusieurs vies avant d’arriver au consommateur.
Le deuxième canal est maritime. Une zone de conflit augmente les primes d’assurance, les exigences de sécurité et parfois les détours. Les délais plus longs obligent les importateurs à détenir davantage de stocks. Or un stock n’est pas gratuit : il immobilise du capital, nécessite de l’espace, de l’assurance et expose l’entreprise au risque de baisse de la demande ou de détérioration du produit. Dans une économie où le crédit est rare, cette augmentation des stocks est financée principalement par les fonds propres de l’entreprise.
Le troisième canal est la demande. La Banque mondiale estime que le conflit réduit la croissance de 10,4 points par rapport à un scénario sans guerre. Le tourisme, la consommation et l’investissement reculent. Une entreprise peut donc vendre moins tout en payant plus cher son énergie, son transport et son financement. Les coûts fixes doivent alors être répartis sur un volume inférieur, ce qui peut augmenter le coût unitaire. C’est l’une des raisons pour lesquelles une récession ne produit pas automatiquement une baisse générale des prix.
Le quatrième canal est la destruction physique. Une route endommagée, un logement détruit, un atelier fermé ou une infrastructure électrique touchée réduisent la capacité productive. La reconstruction mobilise des ressources qui auraient pu être investies ailleurs. Les déplacements de population modifient les besoins locaux, perturbent l’emploi et créent des surcoûts d’hébergement, de transport et de services.
Le cinquième canal est humain. Les interruptions de l’éducation et de la santé, les déplacements prolongés et le départ de travailleurs qualifiés peuvent réduire la productivité future. La guerre ne produit donc pas seulement un pic temporaire d’inflation. Elle peut laisser un héritage de coûts plus élevés et de capacité productive plus faible. Dans une économie déjà fragilisée depuis 2019, ce mécanisme est particulièrement dangereux.
Les banques : la crise des dépôts est aussi une crise du coût de la vie
La défaillance du système bancaire doit être replacée au centre de l’analyse. Les pertes financières du système dépassent 75 milliards de dollars selon la Banque mondiale. Fin 2023, 73 % des actifs bancaires étaient exposés au souverain au sens large, dont 88 % auprès de la Banque du Liban. Le portefeuille de crédit, qui représentait environ 52 milliards de dollars en 2018, était tombé à 11,5 milliards fin 2023 et 78 % de ce portefeuille était non performant. Ces chiffres décrivent non seulement une crise de solvabilité mais la disparition d’une fonction économique.
Une banque ne sert pas uniquement à conserver des dépôts. Elle transforme l’épargne en crédit, répartit le risque dans le temps et permet à une entreprise de ne pas financer chaque opération intégralement sur ses propres liquidités. Lorsque cette fonction disparaît, le coût du capital augmente même si aucun taux d’intérêt officiel n’est affiché.
Prenons le cas d’un importateur. Avant la crise, il pouvait ouvrir une lettre de crédit. La banque s’engageait, sous certaines conditions documentaires, à payer le fournisseur. Le fournisseur étranger n’avait donc pas à supporter entièrement le risque de l’entreprise libanaise. L’importateur pouvait également obtenir une ligne de trade finance ou une facilité de trésorerie. Aujourd’hui, ces instruments sont beaucoup plus difficiles à obtenir et peuvent nécessiter une couverture en cash très importante.
La conséquence est un préfinancement plus lourd. Une entreprise qui doit immobiliser 5 millions de dollars pendant trois mois supporte un coût d’opportunité d’environ 100 000 dollars si l’on valorise son capital à 8 % par an, et environ 150 000 dollars à 12 %. Ce coût existe même si aucune banque ne facture formellement un intérêt. Le capital immobilisé ne peut pas financer un autre stock, un investissement, un recrutement ou une expansion.
L’absence de crédit augmente aussi le besoin de marge. Dans une économie bancaire normale, une entreprise peut accepter une marge plus faible et compenser par une rotation rapide des stocks financés à crédit. Si elle doit financer elle-même chaque cargaison, elle cherchera naturellement un rendement plus élevé sur chaque dollar immobilisé. Le coût du capital devient alors une composante invisible du prix.
Le système défaillant pénalise davantage les PME. Un grand groupe peut disposer de liquidités à l’étranger, de relations bancaires internationales ou d’actionnaires capables de fournir du capital. Une petite entreprise dépend davantage du crédit local. La contraction du crédit favorise donc les acteurs disposant déjà de cash, réduit la concurrence et augmente les barrières à l’entrée. À terme, moins de concurrence peut signifier des marges plus élevées.
La crise bancaire augmente enfin le risque de contrepartie. Un fournisseur étranger qui connaît les restrictions bancaires libanaises peut demander un paiement anticipé plutôt qu’un paiement à 30, 60 ou 90 jours. Ce changement raccourcit le crédit fournisseur et augmente encore le besoin de trésorerie. La crise des banques se transforme ainsi en crise du fonds de roulement.
C’est pourquoi parler d’une « taxe invisible » de la crise bancaire n’est pas seulement une image. Cette taxe n’est pas prélevée par l’État, mais elle correspond à un surcoût systémique : immobilisation de cash, garanties plus élevées, délais plus longs, risque de contrepartie, concurrence réduite et investissement différé. Elle se retrouve dans le prix final de nombreux biens importés et dans le coût des services produits localement.
L’économie de cash : une solution de survie qui a elle-même un coût
La dollarisation en espèces a permis à l’économie de continuer à fonctionner malgré les banques. Elle a évité qu’une partie des échanges ne soit paralysée par les restrictions sur les comptes. Mais elle ne constitue pas une alternative sans coût à un système financier normal.
Le cash doit être transporté, compté, sécurisé et stocké. Une entreprise qui encaisse d’importantes sommes en billets doit organiser la sécurité physique de ses recettes et de ses paiements. Elle supporte un risque de vol et de perte. Les paiements importants deviennent logistiquement plus lourds. Les contrôles internes sont plus difficiles et les coûts de conformité augmentent pour les entreprises qui veulent conserver des relations internationales.
L’économie de cash réduit aussi la capacité de financer l’investissement. Un système bancaire fonctionnel permet de transformer des milliers de dépôts en prêts à des entreprises et des ménages. Lorsque l’épargne reste sous forme de billets, dans des coffres ou hors du circuit bancaire, elle ne finance pas automatiquement une usine, un hôtel, un logement ou une PME. Le pays peut donc disposer de liquidités physiques importantes tout en souffrant d’une pénurie de crédit.
Cette situation explique en partie le paradoxe libanais : beaucoup de transactions se font en dollars, mais la profondeur financière est extrêmement faible. Une économie peut être dollarisée sans être financièrement normalisée. Le billet de dollar résout le problème de l’unité de compte ; il ne remplace ni le bilan d’une banque solvable ni l’analyse du risque de crédit.
Le cash réduit également la transparence de l’assiette fiscale. Plus les transactions échappent aux circuits formels, plus il est difficile de mesurer les revenus et les profits. L’État est alors tenté de se tourner vers les taxes les plus faciles à collecter : TVA, douanes, accises et tarifs. Cela peut renforcer le caractère régressif du système fiscal, car la consommation est plus facile à taxer que des revenus ou patrimoines mal documentés.
Enfin, l’économie de cash fragmente les ménages. Ceux qui reçoivent des transferts de l’étranger, des salaires en dollars ou des revenus liés au tourisme disposent d’une protection relative. Ceux dont les revenus restent en livres ou dépendent de prestations publiques subissent davantage la hausse des prix dollarisés. La dollarisation peut donc stabiliser l’unité de compte tout en accentuant les écarts de pouvoir d’achat.
Électricité : un coût privé qui se diffuse dans toute l’économie
Le secteur électrique constitue le meilleur exemple d’un coût structurel qui dépasse largement la facture du ménage. Avant la crise, EDL vendait une électricité très subventionnée. La réforme des tarifs était nécessaire pour réduire les pertes et rapprocher le prix du coût économique. Mais le consommateur n’a pas reçu en échange une fourniture continue.
Il paie donc plusieurs systèmes. Il paie EDL. Il paie un générateur privé pour les heures manquantes. Il peut avoir investi dans des panneaux solaires, des batteries et un onduleur. Chacun de ces systèmes a son coût d’investissement, d’entretien et de remplacement. La dépense énergétique réelle est la somme de ces éléments, pas la seule facture EDL.
Pour une entreprise, le mécanisme est encore plus important. Le supermarché doit maintenir sa chaîne du froid, l’hôtel climatiser ses chambres, l’hôpital alimenter ses équipements, le restaurant conserver ses aliments, l’usine faire fonctionner ses machines. L’énergie privée est donc incorporée dans le prix de presque tous les biens et services.
Cela crée un double paiement pour le consommateur. Il paie directement son propre générateur et paie indirectement le générateur du commerçant dans le prix de ses achats. Si le gasoil augmente, cette hausse apparaît dans plusieurs lignes de son budget sans être toujours identifiable comme une dépense énergétique.
Le coût électrique réduit aussi la compétitivité. Une entreprise libanaise qui produit avec une énergie privée chère affronte des concurrents étrangers alimentés par des réseaux plus fiables et parfois moins coûteux. La dépréciation réelle de la monnaie n’a donc pas produit le boom exportateur que l’on aurait pu attendre : les gains de compétitivité par le change ont été neutralisés par des contraintes structurelles.
La guerre renforce ce mécanisme. Un choc sur le pétrole augmente le prix du diesel, tandis que les dommages aux infrastructures peuvent réduire encore la fourniture publique. L’énergie devient alors à la fois une source directe d’inflation et un multiplicateur des autres coûts.
Fiscalité : restaurer les recettes sans faire payer davantage ceux qui ont déjà perdu le plus
Le Liban a besoin de recettes publiques. Sans recettes, il ne peut pas financer l’électricité, l’eau, les routes, la sécurité, l’éducation, la santé ou la protection sociale. La reconstruction d’un État fonctionnel suppose donc une hausse durable des ressources publiques après l’effondrement réel des recettes pendant la crise.
Le problème est la composition de cette fiscalité. Dans une économie très importatrice, les droits de douane, la TVA, les accises et les taxes sur la consommation sont faciles à collecter parce qu’ils se concentrent sur les points d’entrée et les transactions visibles. Mais ils peuvent être socialement régressifs.
Une taxe de 11 % représente le même taux pour un ménage riche et un ménage pauvre, mais pas le même sacrifice. Un ménage à faible revenu consacre presque tout ce qu’il gagne à l’alimentation, l’énergie, le transport, le logement, les télécommunications et la santé. Un ménage aisé peut épargner une part importante de son revenu. Une taxe sur la consommation prélève donc proportionnellement davantage sur la capacité de vivre du premier.
L’effet est encore plus fort dans un pays importateur. Taxer un produit importé peut taxer directement le consommateur, mais aussi un intrant utilisé par une entreprise locale. Une pièce détachée, un équipement, un carburant ou un produit intermédiaire taxé à l’entrée augmente le coût de production domestique. La frontière entre taxation de l’importation et taxation de la production locale devient alors floue.
Il existe également des effets en cascade. Une hausse de taxe sur le carburant augmente le prix payé à la pompe, mais peut aussi augmenter le coût du transport des marchandises et celui des générateurs. Ces coûts sont ensuite incorporés dans le prix de vente, sur lequel s’applique la TVA. Une même décision fiscale peut donc produire plusieurs effets indirects.
La question n’est pas de dire qu’aucune taxe ne doit augmenter. Elle est de savoir qui doit financer le redressement. Une fiscalité davantage fondée sur la capacité contributive, les revenus élevés, certaines rentes et certains patrimoines peut répartir l’effort différemment d’une fiscalité dominée par la consommation. La Banque mondiale et le FMI insistent d’ailleurs sur la nécessité de renforcer les recettes tout en développant une fiscalité plus moderne et plus progressive.
Dans notre estimation analytique, fiscalité, droits, tarifs administrés et autres prélèvements pourraient contribuer directement ou indirectement à environ 0,7 à 1,5 point de l’inflation actuelle. Cette fourchette ne constitue pas une ventilation officielle du CPI. Surtout, elle sous-estime l’importance sociale de la fiscalité : un point d’inflation supplémentaire peut être beaucoup plus douloureux pour un ménage qui ne dispose d’aucune capacité d’épargne que pour un ménage aisé.
Pourquoi comparer le Liban à Panama, l’Équateur, le Salvador et le Monténégro
La comparaison internationale permet de répondre à une question fondamentale : une économie dollarisée est-elle nécessairement condamnée à une inflation élevée ? Les données montrent clairement que non. Panama utilise le dollar depuis plus d’un siècle. L’Équateur l’a adopté en 2000, le Salvador en 2001. Le Monténégro utilise unilatéralement l’euro. Ces économies ont des structures, des niveaux de revenu et des vulnérabilités différentes, mais elles ont en commun de ne pas disposer d’une politique monétaire nationale classique.
Les projections 2026 sont très éloignées de la situation libanaise. Le FMI prévoit environ 1,4 % d’inflation au Panama, 2,9 % en Équateur, 2,5 % au Salvador et 3,2 % au Monténégro. La Banque mondiale projette 17,5 % au Liban. L’écart est trop important pour être expliqué par la seule adoption d’une monnaie étrangère.
Panama est particulièrement instructif. La Banque mondiale rappelle que son inflation est restée inférieure à 2 % pendant l’essentiel de la période depuis le milieu des années 2010. La dollarisation y a contribué à la stabilité monétaire, mais elle fonctionne avec un secteur financier ouvert, concurrentiel et profond. Les banques doivent conserver des coussins de liquidité importants puisqu’il n’existe pas de prêteur en dernier ressort classique. Le pays a ainsi évité une crise bancaire systémique comparable à celle du Liban.
La comparaison ne signifie pas que Panama soit un modèle transposable. Son économie bénéficie du canal, d’une place financière internationale et d’une architecture institutionnelle différente. Elle montre cependant qu’une économie dollarisée peut connaître une inflation faible si son système bancaire fonctionne, si les circuits de paiement sont normaux et si les coûts domestiques ne détruisent pas l’ancrage monétaire.
L’Équateur apporte un deuxième enseignement. Son inflation moyenne n’était que de 0,7 % en 2025 et le FMI projette une hausse modérée en 2026, notamment en raison du pétrole et de la réforme des subventions au diesel. C’est précisément le type de distinction utile pour le Liban : la suppression d’une subvention peut provoquer une inflation de transition sans remettre en cause la stabilité générale du régime monétaire.
Le Salvador montre qu’une dollarisation n’élimine pas les vulnérabilités budgétaires, sociales ou de productivité. Le FMI souligne une dette élevée, des besoins de financement importants et des rigidités liées à la dollarisation. Pourtant, l’inflation projetée reste autour de 2,5 %. Les difficultés structurelles ne se traduisent donc pas automatiquement par 15 ou 20 % d’inflation.
Le Monténégro constitue un comparateur européen. Il utilise l’euro sans disposer de la politique monétaire de la BCE. Son inflation peut dépasser celle de la zone euro lorsque les salaires et les prix domestiques augmentent plus rapidement ; elle atteignait 4,9 % en septembre 2025. Mais même dans ce cas, les projections 2026 restent autour de 3,2 %, très loin du Liban.
Le Zimbabwe sert enfin de contre-exemple. L’usage du dollar peut réduire certains déséquilibres monétaires, mais une économie multidevises avec institutions fragiles, politiques incohérentes et confiance faible peut conserver une forte instabilité des prix. La leçon est importante : la monnaie étrangère peut retirer à l’État une partie de sa capacité à créer de l’inflation par émission monétaire, mais elle ne remplace pas les institutions.
Le Liban se trouve dans une situation hybride. Le dollar est devenu l’unité de compte dominante sans que la livre ait disparu, le système bancaire est paralysé, l’État reste sous-financé, les infrastructures sont déficientes et la guerre ajoute un risque majeur. La dollarisation a donc stabilisé un canal de l’inflation, mais les autres canaux sont exceptionnellement puissants.
Ce que la comparaison internationale dit réellement du Liban
La comparaison ne doit pas être utilisée pour affirmer que le Liban devrait mécaniquement avoir l’inflation de Panama. Les structures économiques sont différentes. Elle sert à isoler un mécanisme : si plusieurs économies utilisant une monnaie étrangère connaissent une inflation faible, la dollarisation ne peut pas être la cause suffisante de l’inflation libanaise.
Au contraire, la dollarisation devrait normalement supprimer une partie du risque monétaire. Une entreprise qui fixe son prix en dollars n’a plus besoin d’ajouter quotidiennement une prime pour anticiper la prochaine dépréciation de la livre. Un ménage payé en dollars est moins exposé à l’effondrement de la monnaie locale. Un fournisseur étranger peut raisonner dans la même unité de compte que son client.
Mais le Liban cumule des coûts que ces comparateurs ne cumulent pas tous simultanément. Il paie une énergie privée chère, un financement sur fonds propres, un risque de guerre, une logistique perturbée, une infrastructure publique insuffisante et une prime de risque financier. Il supporte également une fragmentation des revenus entre dollars, livres, pensions publiques, transferts et revenus informels.
Le différentiel d’inflation peut donc être lu comme un indicateur indirect du coût des dysfonctionnements. Il ne permet pas d’attribuer exactement quatorze points d’écart à telle ou telle cause, mais il montre que la monnaie n’est plus l’explication dominante. Lorsque Panama est à 1,4 % et le Liban à 17,5 % avec une même monnaie de référence internationale, la question devient : qu’est-ce qui, dans l’économie libanaise, produit cette différence ?
La réponse est multiple : guerre, énergie, fret, assurances, absence de crédit, fiscalité indirecte, services domestiques et faiblesse de la concurrence dans certains marchés. Le coût de la vie devient donc un problème d’économie réelle et d’institutions autant qu’un problème monétaire.
Coût nominal, coût réel et pouvoir d’achat : le prix seul ne suffit pas
Pour mesurer la crise sociale, il faut distinguer trois notions. Le coût nominal est le prix affiché. En livres, il permet de mesurer l’ampleur de la dépréciation et de l’inflation monétaire. Mais il peut produire des chiffres spectaculaires qui ne disent pas directement ce qu’est devenu le niveau de vie.
Le coût en dollars permet de neutraliser une grande partie de l’effet de change. Il répond à une question différente : le produit est-il devenu plus cher en monnaie forte ? Cette comparaison est indispensable pour l’essence, l’électricité, les télécommunications et les biens importés. Mais elle peut encore être trompeuse lorsque le prix de départ était subventionné.
Le coût réel est finalement le plus important pour le ménage. Il mesure la quantité de revenu, de travail ou de consommation alternative qu’il faut sacrifier pour acheter le bien. Un bidon d’essence à 25 dollars peut être peu coûteux pour un ménage gagnant 5 000 dollars et extrêmement lourd pour un ménage gagnant 500 dollars.
C’est pourquoi la comparaison avec les salaires et le revenu disponible doit accompagner toute comparaison de prix. La dollarisation a fragmenté les situations. Une personne qui gagnait 2 000 dollars en 2019 et conserve aujourd’hui un revenu proche de 2 000 dollars n’a pas vécu la même crise qu’un fonctionnaire ou un retraité dont le revenu réel a été détruit puis seulement partiellement revalorisé.
La parité de pouvoir d’achat permet d’aller plus loin pour la comparaison internationale. Elle corrige le fait qu’un dollar ne permet pas d’acheter la même quantité de biens et de services dans tous les pays. Le PIB par habitant en PPA du Liban est passé d’environ 21 710 dollars internationaux en 2019 à 11 918 en 2024, soit une baisse proche de 45 %. Même après correction du niveau général des prix, l’appauvrissement reste donc massif.
Ce recul montre que la crise n’est pas seulement un artefact de conversion au taux de change. Le niveau économique réel par habitant s’est contracté. Dans le même temps, une partie des prix — carburants, énergie, produits importés et certains services — s’est rapprochée de références internationales. Le Liban combine donc des prix de plus en plus internationaux avec une capacité d’achat réelle nettement inférieure à celle de 2019.
La pauvreté confirme cette lecture. La Banque mondiale estimait qu’elle avait atteint 44 % de la population dans les zones étudiées en 2022, contre 12 % une décennie auparavant selon une méthodologie comparable. Les ménages sans accès aux dollars sont particulièrement exposés. Les transferts de la diaspora, qui jouent un rôle majeur, protègent une partie de la population mais accentuent aussi la segmentation entre ménages recevant des devises et ménages dépendant de revenus domestiques fragiles.
Essence, télécommunications et importations : trois illustrations du changement de modèle
L’essence est probablement l’exemple le plus simple pour comprendre pourquoi une comparaison brute en livres est insuffisante. Le bidon de 20 litres de 95 octane coûtait autour de 25 100 LL à l’automne 2019. Dans la dernière grille officielle disponible d’août 2026, il se situait autour de 2,455 millions de livres. En valeur nominale, le prix a été multiplié par près de cent.
Ce multiplicateur ne signifie évidemment pas que le pétrole mondial a été multiplié par cent. Au taux officiel de 2019, 25 100 LL représentaient environ 16,65 dollars. À 89 500 LL pour un dollar, 2,455 millions représentent environ 27,43 dollars. La hausse en dollars est importante, mais elle est d’un ordre de grandeur totalement différent.
Il faut ensuite corriger cette comparaison pour le régime de subvention. En 2019, la Banque du Liban fournissait des devises pour financer les importations de carburants à un taux qui ne reflétait pas le taux économique qui allait ensuite émerger. Une partie du coût était donc socialisée par l’utilisation des réserves. Aujourd’hui, le consommateur supporte beaucoup plus directement le prix international du produit raffiné, le fret, l’assurance, le financement, le stockage, la distribution, les marges et les prélèvements.
Le financement bancaire ajoute une différence supplémentaire. Une cargaison d’hydrocarbures représente des montants importants. Si l’importateur doit immobiliser davantage de dollars avant livraison parce que la lettre de crédit ou la ligne de trade finance n’est plus disponible dans les mêmes conditions, son coût financier augmente. Le prix mondial du produit n’est donc que la première ligne d’une chaîne de coûts.
Les télécommunications illustrent un autre aspect de l’inflation de transition. Les tarifs en livres avaient perdu l’essentiel de leur valeur réelle pendant la crise. Leur revalorisation était nécessaire pour permettre aux opérateurs de payer des équipements, des salaires, de l’énergie et des fournisseurs dont les coûts étaient largement en devises. Pour le ménage, cette revalorisation apparaît néanmoins comme une hausse très forte de la facture.
Il faut donc éviter de comparer un ancien abonnement et un abonnement actuel uniquement par leur montant en livres. Les capacités, les volumes de données et la qualité de service ont également changé. La bonne comparaison consiste à chercher un service équivalent, à convertir les prix dans une unité stable et à mesurer ensuite le poids de la facture dans le revenu du ménage.
Ces exemples montrent que la crise a fait passer le Liban d’un modèle où de nombreux prix domestiques étaient découplés de leur coût international à un modèle où le coût en dollars est transmis beaucoup plus directement. Cette transmission améliore parfois la transparence économique, mais elle rend aussi le consommateur beaucoup plus exposé aux chocs mondiaux.
Peut-on décomposer les 15 à 17,5 % d’inflation actuelle ?
Il n’existe pas de ventilation officielle permettant d’affirmer que chaque point d’inflation vient d’une cause unique. Les catégories se recoupent : une hausse du pétrole est à la fois une inflation importée, un choc énergétique, une hausse du coût du transport et une hausse du coût des générateurs. Une hausse du fret peut être liée à la guerre et augmenter le prix des intrants utilisés par les services domestiques.
On peut néanmoins proposer des ordres de grandeur analytiques pour comprendre les canaux. L’inflation directement importée pourrait représenter environ 2,5 à 3,5 points. L’énergie et ses effets de second tour pourraient représenter environ 2,5 à 4 points. Le fret, les assurances, les perturbations d’approvisionnement et la prime de risque liée au conflit pourraient représenter 1,5 à 3 points.
Le repricing domestique en dollars — loyers, éducation, restauration, services et marges — pourrait contribuer de l’ordre de 2 à 3 points. Les dysfonctionnements financiers et le coût du financement, notamment l’absence de crédit et de lettres de crédit normales, pourraient représenter environ 1 à 2 points. Fiscalité, droits, tarifs administrés et autres prélèvements pourraient représenter environ 0,7 à 1,5 point.
Ces fourchettes ne doivent surtout pas être additionnées mécaniquement. Elles constituent une cartographie des mécanismes et non une comptabilité officielle du CPI. Leur intérêt est de montrer que l’inflation actuelle n’a plus un moteur unique.
Il faut également conserver une catégorie séparée pour l’inflation de transition. Elle explique une part considérable de l’écart de niveau des prix entre 2019 et 2026, mais beaucoup moins la variation annuelle actuelle. La suppression d’une subvention provoque un changement de niveau. Une fois le nouveau prix atteint, elle ne peut pas expliquer éternellement une inflation à deux chiffres.
La distinction entre stocks et flux est ici importante. L’héritage de l’inflation monétaire et de l’inflation de transition détermine le niveau très élevé des prix. L’inflation importée, la guerre et les coûts structurels déterminent davantage la vitesse à laquelle ces prix continuent aujourd’hui d’augmenter.
Cette grille permet aussi de comprendre pourquoi une baisse du pétrole ne suffirait pas à ramener tous les prix à leur niveau de 2019. Une partie des hausses passées est devenue permanente parce qu’elle correspond à la disparition des subventions, à la dollarisation des tarifs et à des coûts structurels qui n’ont pas été corrigés.
Le multiplicateur de coût libanais
Le concept le plus utile pour résumer la situation actuelle est celui d’un multiplicateur de coût libanais. Un produit importé possède un prix international. Mais entre ce prix et celui payé par le consommateur se trouvent le transport, l’assurance, le financement, le stockage, la distribution, l’énergie, la fiscalité et la marge. Chacune de ces étapes peut être plus coûteuse au Liban que dans une économie fonctionnant normalement.
Le risque pays augmente le coût de l’assurance et les exigences des fournisseurs. La crise bancaire augmente le coût du financement. La faiblesse d’EDL augmente le coût énergétique. La guerre augmente le fret, le risque et les stocks nécessaires. La fiscalité indirecte ajoute des prélèvements sur une économie déjà très dépendante des importations. La petite taille du marché et la contraction du pouvoir d’achat réduisent les économies d’échelle.
Ces coûts ne produisent pas nécessairement chaque année une inflation identique. Ils créent plutôt un plancher de prix et amplifient chaque choc nouveau. Une hausse de 10 % du prix mondial n’arrive pas dans une économie neutre : elle arrive dans une économie où le distributeur paie déjà son générateur, où l’importateur immobilise davantage de cash et où l’assureur intègre une prime de risque.
La formule économique peut être résumée ainsi : prix international + fret + assurance + risque pays + financement + énergie privée + logistique + fiscalité + marge = prix final libanais. Le consommateur ne voit pas toujours chacune de ces composantes, mais il les paie toutes.
C’est pourquoi la vie chère au Liban est désormais autant un problème de productivité et d’institutions qu’un problème de monnaie. Une réforme bancaire, une amélioration durable de l’électricité ou une réduction du risque sécuritaire peuvent agir sur les prix même si le taux de change ne change pas. À l’inverse, maintenir le change stable sans réformer ces structures laisse intacte une grande partie du surcoût.
Des prix internationaux, des revenus encore fragmentés et une économie qui paie ses propres défaillances
La crise du coût de la vie depuis 2019 ne peut être résumée par une seule courbe. La première explosion des prix vient de la monnaie. La deuxième vient de la transition entre un modèle de subventions et de tarifs artificiels et un modèle largement dollarisé. La troisième vient des marchés mondiaux. La quatrième vient de la guerre. Et derrière toutes ces phases se trouve un ensemble de coûts structurels qui amplifient les chocs.
La stabilisation de la livre a été un progrès macroéconomique majeur. Elle a supprimé la spirale quotidienne du taux de change et rendu les prix plus prévisibles. Mais elle ne pouvait pas, à elle seule, rendre les banques solvables, restaurer le crédit, fournir de l’électricité 24 heures sur 24, réduire les primes d’assurance ou reconstruire les infrastructures.
La comparaison avec Panama, l’Équateur, le Salvador et le Monténégro le montre clairement. Une économie utilisant une monnaie étrangère peut avoir une inflation faible. Le Liban n’a donc pas un problème d’inflation parce qu’il est dollarisé. Il a un problème parce que sa dollarisation s’est produite dans une économie financièrement paralysée, fortement importatrice, exposée à la guerre et obligée de privatiser une partie de ses infrastructures essentielles.
Le système bancaire est ici central. Tant que les entreprises devront financer elles-mêmes leurs importations, leurs stocks et leurs investissements, le coût du capital restera élevé. Tant que les lettres de crédit et le trade finance ne fonctionneront pas normalement, les fournisseurs demanderont davantage de garanties et de prépaiements. Tant que l’épargne restera largement hors du circuit bancaire, elle ne pourra pas financer efficacement l’investissement.
L’énergie constitue le deuxième chantier. Un ménage qui paie EDL, un générateur et éventuellement une installation solaire ne peut pas être comparé à un ménage qui reçoit un service continu d’un seul réseau. Une entreprise qui produit son électricité ne peut pas avoir la même structure de coûts qu’un concurrent bénéficiant d’un réseau fiable.
La fiscalité constitue le troisième arbitrage. L’État doit restaurer ses recettes, mais la façon de le faire détermine qui paie le redressement. Une fiscalité trop dépendante de la consommation et des importations peut peser proportionnellement davantage sur les ménages vulnérables, précisément ceux dont le pouvoir d’achat a déjà été le plus détruit.
Enfin, la guerre rappelle la fragilité de tout scénario de normalisation. Elle augmente le pétrole, le fret, l’assurance et le risque, détruit du capital, réduit le tourisme et l’investissement et peut pousser les travailleurs qualifiés à partir. Elle transforme un problème structurel en nouveau choc inflationniste.
La question centrale n’est donc plus seulement : combien coûte un produit en livres ? Elle est : combien coûte-t-il en dollars, quelle part de ce prix correspond à des dysfonctionnements évitables et quelle proportion du revenu réel d’un ménage faut-il sacrifier pour l’acheter ?
C’est cette dernière mesure qui résume le mieux la crise. Le Liban a largement internationalisé ses prix sans internationaliser les revenus de toute sa population. Il paie des prix mondiaux, auxquels s’ajoutent des coûts locaux de crise, avec un pouvoir d’achat réel qui reste très inférieur à celui de 2019.
La stabilisation monétaire a arrêté l’hémorragie. Elle n’a pas encore guéri l’économie. Pour réduire durablement la vie chère, il faut désormais agir sur ce qui se trouve entre le prix mondial et le consommateur : le financement, l’énergie, la logistique, la concurrence, la fiscalité, les infrastructures et le risque. Autrement dit, le prochain combat contre l’inflation libanaise se jouera moins sur le tableau de change que dans la reconstruction des institutions économiques elles-mêmes.
Administration centrale de la statistique (CAS) : indices des prix à la consommation 2025-2026, notamment janvier à juillet 2026.
Banque mondiale : Lebanon Economic Monitor, éditions 2025 et été 2026 ; Poverty and Equity Assessment 2024 ; documents sur la crise du secteur financier ; World Development Indicators pour le PIB par habitant en PPA ; Global Economic Prospects janvier 2026 pour la comparaison avec Panama.
Fonds monétaire international : Article IV Liban 2023 et mission de février 2026 ; données pays et rapports 2025-2026 pour Panama, Équateur, Salvador et Monténégro.
Électricité du Liban et ministère de l’Énergie et de l’Eau : grilles tarifaires et prix officiels de l’énergie.
Les fourchettes de contribution à l’inflation présentées dans ce dossier sont des estimations analytiques destinées à identifier les canaux de transmission. Elles ne constituent pas une décomposition officielle du CPI et ne doivent pas être additionnées mécaniquement, plusieurs mécanismes se recoupant.
Sources principales et précautions méthodologiques
Administration centrale de la statistique (CAS) : indices des prix à la consommation 2019-2026, notamment les publications mensuelles de janvier à juillet 2026.
Banque mondiale : Lebanon Economic Monitor ; Poverty and Equity Assessment ; rapports sur le secteur financier libanais ; World Development Indicators pour le PIB par habitant en parité de pouvoir d’achat ; mises à jour économiques de janvier et août 2026 ; Global Economic Prospects pour les comparaisons internationales.
Fonds monétaire international : Article IV et documents consacrés au Liban ; consultations et projections 2025-2026 pour Panama, Équateur, Salvador et Monténégro.
Électricité du Liban, ministère de l’Énergie et de l’Eau, Ogero et grilles tarifaires officielles pour l’énergie et les télécommunications.
Les fourchettes attribuant des ordres de grandeur aux différents canaux de l’inflation sont des estimations analytiques. Elles ne constituent pas une ventilation officielle du CPI et ne doivent pas être additionnées mécaniquement, car énergie, fret, guerre, financement et fiscalité se recoupent partiellement.