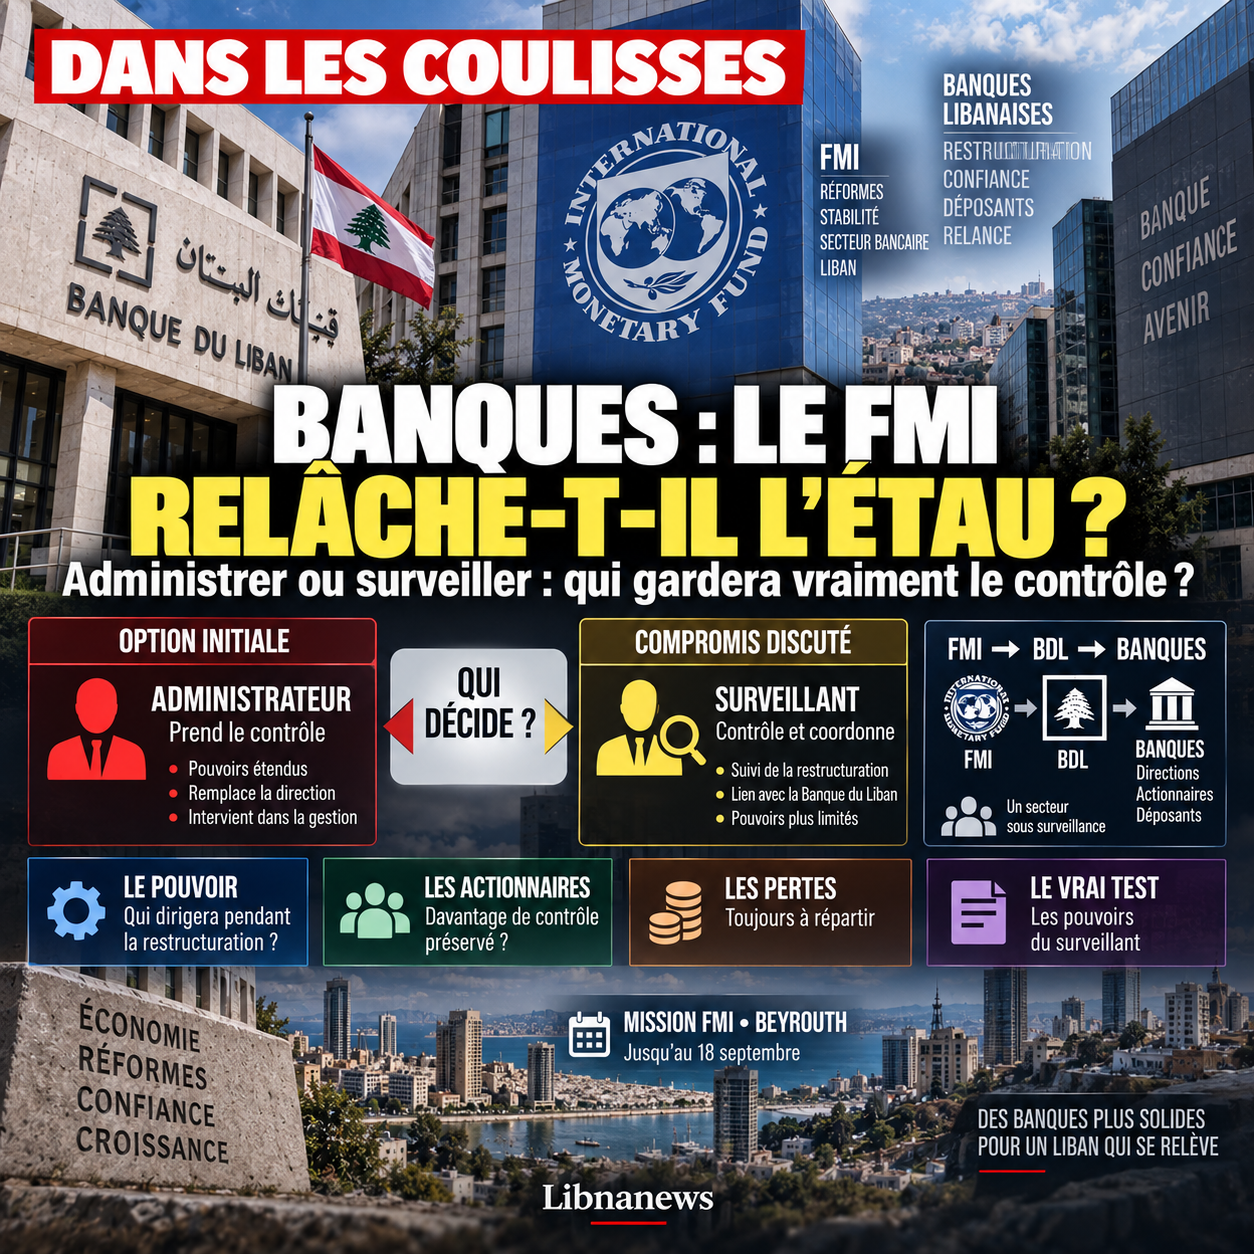
Une évolution discrète dans les discussions entre le Fonds monétaire international, la Banque du Liban et le secteur bancaire pourrait modifier profondément la méthode retenue pour restructurer les établissements libanais. Al Akhbar du 15 septembre 2026 rapporte qu’une formule intermédiaire est désormais examinée : plutôt que de confier chaque banque concernée à un administrateur temporaire disposant de pouvoirs étendus, un responsable de surveillance pourrait être nommé pour suivre sa restructuration et coordonner son action avec la Banque du Liban. Derrière cette différence technique se joue une question beaucoup plus importante : qui conservera réellement le contrôle des banques pendant leur restructuration ?
Le FMI aurait initialement défendu une administration temporaire des banques
Selon Al Akhbar du 15 septembre 2026, la restructuration bancaire reste l’un des principaux points de discussion avec le Fonds monétaire. Le problème ne consiste pas seulement à déterminer quelles banques peuvent continuer à fonctionner. Il faut aussi définir le régime de gouvernance qui leur sera appliqué pendant la période de restructuration.
La formule initialement évoquée aurait été beaucoup plus contraignante pour les actionnaires et les directions actuelles. Le Fonds aurait souhaité qu’un administrateur temporaire soit placé à la tête de chaque établissement soumis à une restructuration. Celui-ci disposerait de pouvoirs suffisamment larges pour intervenir directement dans la gestion de la banque.
L’objectif serait notamment d’éviter que les responsables et actionnaires ayant dirigé les établissements avant et pendant la crise continuent de contrôler eux-mêmes leur restructuration.
La question est centrale. Une restructuration bancaire implique généralement de reconnaître les pertes, de réévaluer les actifs et de déterminer les besoins en capital. Elle peut aussi entraîner des changements dans la structure de propriété et dans la direction.
Confier ce processus aux mêmes acteurs qui contrôlent déjà l’établissement pose donc un problème évident de gouvernance.
La formule de l’administrateur temporaire permettrait de créer une rupture nette. Pendant la restructuration, la banque ne serait plus entièrement dirigée par ses propriétaires ou sa direction habituelle.
Mais cette option touche directement aux intérêts des actionnaires. C’est précisément sur ce terrain qu’une nouvelle formule aurait émergé.
Une solution intermédiaire serait désormais sur la table
Al Akhbar rapporte qu’une proposition différente est discutée. Au lieu d’un administrateur temporaire doté de pouvoirs exécutifs très larges, chaque banque concernée pourrait accueillir un responsable chargé du suivi de la restructuration.
Son rôle serait principalement celui d’un surveillant et d’un coordinateur.
Il assurerait le lien avec la Banque du Liban et contrôlerait l’application des mesures décidées dans le cadre de la restructuration. Ses pouvoirs seraient cependant inférieurs à ceux d’un administrateur qui prendrait directement la direction de l’établissement.
Cette différence pourrait sembler limitée. Elle ne l’est pas.
Dans le premier scénario, les propriétaires et dirigeants perdraient une grande partie de leur contrôle opérationnel pendant la restructuration.
Dans le second, ils pourraient conserver une place beaucoup plus importante dans la gestion quotidienne, sous la surveillance d’un représentant chargé de vérifier le respect des nouvelles règles.
La formule intermédiaire constituerait donc un compromis entre deux impératifs contradictoires : renforcer le contrôle sur les banques sans provoquer une éviction totale et immédiate de leurs dirigeants.
Al Akhbar présente cette évolution comme le résultat des discussions en cours. Elle n’est pas annoncée comme une décision définitive du Fonds monétaire ou de la Banque du Liban.
Cette réserve est importante. Le corpus permet de parler d’une formule négociée, pas d’un mécanisme déjà adopté.
Derrière le choix du titre se cache la question du pouvoir
La différence entre « administrateur » et « responsable de surveillance » peut donner l’impression d’un débat juridique secondaire. Elle détermine pourtant la répartition du pouvoir dans les banques restructurées.
Un administrateur temporaire peut prendre des décisions. Un surveillant peut surtout contrôler celles prises par d’autres.
Dans le premier cas, les dirigeants actuels perdent une partie de leur capacité d’action. Dans le second, ils peuvent continuer à exercer leurs fonctions tant qu’ils respectent les règles imposées par le processus.
Cette distinction devient particulièrement importante lorsqu’il faut décider de la valeur des actifs, du traitement des actionnaires et des modalités de recapitalisation.
Celui qui contrôle la banque pendant cette période dispose nécessairement d’une influence sur la manière dont ces décisions sont préparées et exécutées.
Al Akhbar considère donc la gouvernance comme l’un des véritables champs de bataille de la restructuration.
Le Fonds monétaire chercherait à empêcher que le processus soit contrôlé par ceux dont les décisions passées sont liées à la situation actuelle du secteur. Les propriétaires chercheraient, à l’inverse, à éviter une dépossession complète.
Entre les deux se trouve la Banque du Liban, dirigée par Karim Souaid, qui doit jouer un rôle central dans la surveillance du secteur et dans l’application du futur dispositif.
La Banque du Liban deviendrait le pivot du compromis
La formule évoquée par Al Akhbar renforcerait mécaniquement le rôle de la Banque du Liban. Si le responsable nommé dans chaque établissement est principalement chargé du suivi et de la coordination, l’autorité de supervision centrale devient essentielle.
La Banque du Liban devrait recevoir les informations, vérifier l’application des mesures et intervenir lorsque les engagements ne sont pas respectés.
Cela déplace une partie du problème.
La question ne serait plus uniquement de savoir si les actionnaires conservent le contrôle. Il faudrait aussi déterminer quels pouvoirs la Banque du Liban possède réellement pour imposer une restructuration lorsqu’un établissement résiste.
Le dispositif ne peut fonctionner que si les critères sont clairement définis.
Une banque doit savoir quels niveaux de capital elle doit atteindre. Elle doit connaître le calendrier prévu. Les conditions permettant de poursuivre son activité doivent être précises. Les conséquences d’un échec doivent également être établies.
Sans ces éléments, un responsable de surveillance risque de devenir un intermédiaire administratif disposant de peu de moyens pour imposer des changements.
L’efficacité du compromis dépendrait donc moins de son appellation que des pouvoirs juridiques attachés à la fonction.
Les actionnaires cherchent à éviter une éviction totale
Al Akhbar place clairement les intérêts des propriétaires bancaires au cœur de la négociation. Le secteur cherche à préserver une partie de ses capitaux et de son pouvoir dans les établissements qui survivront à la restructuration.
Cette position est compréhensible du point de vue des actionnaires. Une restructuration peut entraîner des pertes importantes sur le capital existant. Dans certains cas, elle peut conduire à une dilution massive ou à la disparition de la participation des propriétaires actuels.
Mais cette défense des actionnaires se heurte à une autre question : celle de la responsabilité dans l’accumulation des pertes.
Le journal estime que le Fonds monétaire veut empêcher une restructuration qui ferait supporter l’essentiel de l’effort à d’autres acteurs tout en laissant intacte la position des propriétaires.
Le choix du mécanisme de gouvernance devient alors un moyen de traiter indirectement cette responsabilité.
Placer une banque sous administration temporaire signifie que les propriétaires ne peuvent pas décider seuls de la manière dont les pertes seront reconnues.
Maintenir la direction sous surveillance leur laisse davantage de marge.
C’est pourquoi le compromis actuellement évoqué pourrait représenter une concession importante faite au secteur bancaire, selon la lecture d’Al Akhbar.
Cette appréciation doit cependant rester attribuée au journal. Les sources fournies ne contiennent pas une déclaration du Fonds monétaire reconnaissant qu’il aurait cédé aux demandes des propriétaires bancaires.
Le compromis ne règle pas la question fondamentale des pertes
Même si un accord est trouvé sur la gouvernance, le problème central de la crise bancaire reste entier : il faut déterminer comment les pertes seront réparties.
La nomination d’un administrateur ou d’un surveillant ne crée pas de capital nouveau.
Elle ne restitue pas automatiquement les dépôts.
Elle ne règle pas non plus, à elle seule, les engagements entre les banques, la Banque du Liban et l’État.
Le mécanisme de gouvernance sert à administrer la restructuration. Il ne remplace pas la restructuration elle-même.
C’est précisément ce qui rend la discussion importante mais insuffisante.
Le futur système devra déterminer quelles banques sont viables. Certaines pourront avoir besoin de capitaux supplémentaires. D’autres pourraient devoir fusionner, réduire leur taille ou sortir du marché.
Le traitement des actionnaires devra également être défini.
Enfin, le sort des déposants restera politiquement et socialement central.
Le corpus du 15 septembre fournit davantage de détails sur le mécanisme de gouvernance que sur la formule définitive de répartition des pertes. Il serait donc incorrect d’en déduire que le Fonds et les autorités libanaises ont déjà trouvé un accord global sur le secteur bancaire.
La mission du FMI à Beyrouth donne à la confidence une importance immédiate
Cette indiscrétion apparaît au moment où une délégation du Fonds monétaire commence une nouvelle série de réunions au Liban.
Al Sharq du 15 septembre 2026 indique que la mission doit poursuivre ses travaux jusqu’au 18 septembre. Le ministère des Finances constitue l’un des principaux centres des discussions. Les représentants du Fonds doivent rencontrer les autorités et les organismes concernés par les réformes économiques et financières.
Le calendrier est donc particulièrement intéressant.
La formule révélée par Al Akhbar n’apparaît pas comme une hypothèse éloignée. Elle intervient au moment même où les responsables libanais et le Fonds doivent reprendre leurs discussions.
Les jours suivants peuvent donc permettre de savoir si ce compromis progresse.
Le gouvernement de Nawaf Salam a intérêt à obtenir une avancée. La restructuration bancaire conditionne une partie importante du retour à une activité financière normale. Elle influence aussi la relation avec les bailleurs internationaux.
Pour le Fonds, l’enjeu consiste à éviter qu’un accord politique produise une restructuration uniquement formelle.
Pour les banques, l’objectif consiste à survivre à la réforme sans perdre entièrement le contrôle de leurs établissements.
Le retour annoncé du crédit rend la restructuration encore plus urgente
Ad Diyar du 15 septembre 2026 annonce parallèlement que les prêts de la Fondation publique du logement pourraient reprendre au début de 2027, avec un plafond pouvant atteindre 100 000 dollars.
Cette information donne une dimension très concrète au débat bancaire.
Le Liban ne peut pas durablement fonctionner avec un système financier incapable d’accorder du crédit à long terme.
Le financement du logement, des entreprises et des investissements dépend d’institutions capables de collecter des ressources et de prêter dans un cadre stable.
Le retour de certains mécanismes de crédit peut constituer un signe de normalisation. Mais il ne peut devenir durable si la restructuration du secteur bancaire reste inachevée.
La question de la gouvernance ne concerne donc pas seulement les banquiers et le Fonds monétaire. Elle touche la capacité future de l’économie à retrouver un système de financement.
Un assouplissement qui pourrait être politiquement explosif
Si la formule rapportée par Al Akhbar est confirmée, elle pourrait susciter une controverse importante.
Les défenseurs du compromis pourront soutenir qu’il permet d’éviter une prise de contrôle trop brutale des banques et de préserver la continuité de leur fonctionnement.
Ils pourront également faire valoir qu’un responsable de surveillance doté de pouvoirs suffisants peut contrôler efficacement la restructuration sans remplacer systématiquement toutes les directions.
Les critiques pourront répondre que cette solution permet aux responsables actuels de conserver une influence excessive après une crise qui a immobilisé l’épargne d’une grande partie de la population.
Le débat se déplacera donc rapidement du terrain technique vers celui de la responsabilité.
Qui doit perdre le contrôle lorsqu’une banque n’est plus viable ?
Les actionnaires doivent-ils être écartés avant toute utilisation d’autres ressources ?
Quel pouvoir doit conserver la direction historique ?
Qui représente les intérêts des déposants pendant la restructuration ?
La formule du responsable de surveillance ne répond pas encore à toutes ces questions.
Le point décisif sera l’étendue réelle des pouvoirs du futur surveillant
La confidence d’Al Akhbar doit donc être suivie avec précision.
Le simple remplacement du mot « administrateur » par « surveillant » ne permet pas de savoir si le Fonds monétaire a réellement assoupli sa position.
Tout dépendra des pouvoirs accordés à cette personne.
Si elle peut bloquer des décisions, exiger des changements, accéder à toutes les données, imposer un calendrier et saisir la Banque du Liban en cas de non-respect, la différence avec une administration temporaire peut être moins importante qu’elle n’y paraît.
Si son rôle se limite à observer, rédiger des rapports et coordonner les échanges, le compromis représenterait en revanche une concession beaucoup plus substantielle aux propriétaires.
C’est donc le contenu juridique de la fonction, et non son titre, qui permettra de mesurer la portée réelle du changement.
Pour l’instant, les sources permettent d’établir qu’une formule moins intrusive que l’administration temporaire complète serait discutée. Elles ne permettent pas d’affirmer qu’elle a été définitivement acceptée par le Fonds monétaire, ni qu’un accord global sur la restructuration bancaire a été conclu.
C’est précisément ce qui rend cette confidence importante : si elle se confirme pendant les discussions de la mission du Fonds à Beyrouth, elle pourrait devenir l’un des principaux compromis déterminant qui contrôlera les banques libanaises pendant leur restructuration et jusqu’où les propriétaires actuels pourront conserver leur influence.