
FMI : pourquoi l’échéance de mars se joue sur 70 milliards de dollars de pertes et six années de blocages
Mars, une nouvelle date après quatre années d’accord inachevé
Un accord entre le Liban et le Fonds monétaire international pourrait être conclu en mars prochain. L’échéance circule désormais dans les milieux politiques et financiers, alors que les discussions se sont intensifiées autour de la restructuration bancaire, du remboursement des dépôts et du cadre budgétaire pour 2027. Elle intervient surtout après une avancée importante sur la loi de résolution bancaire, longtemps considérée comme l’un des principaux obstacles à un programme avec le Fonds.
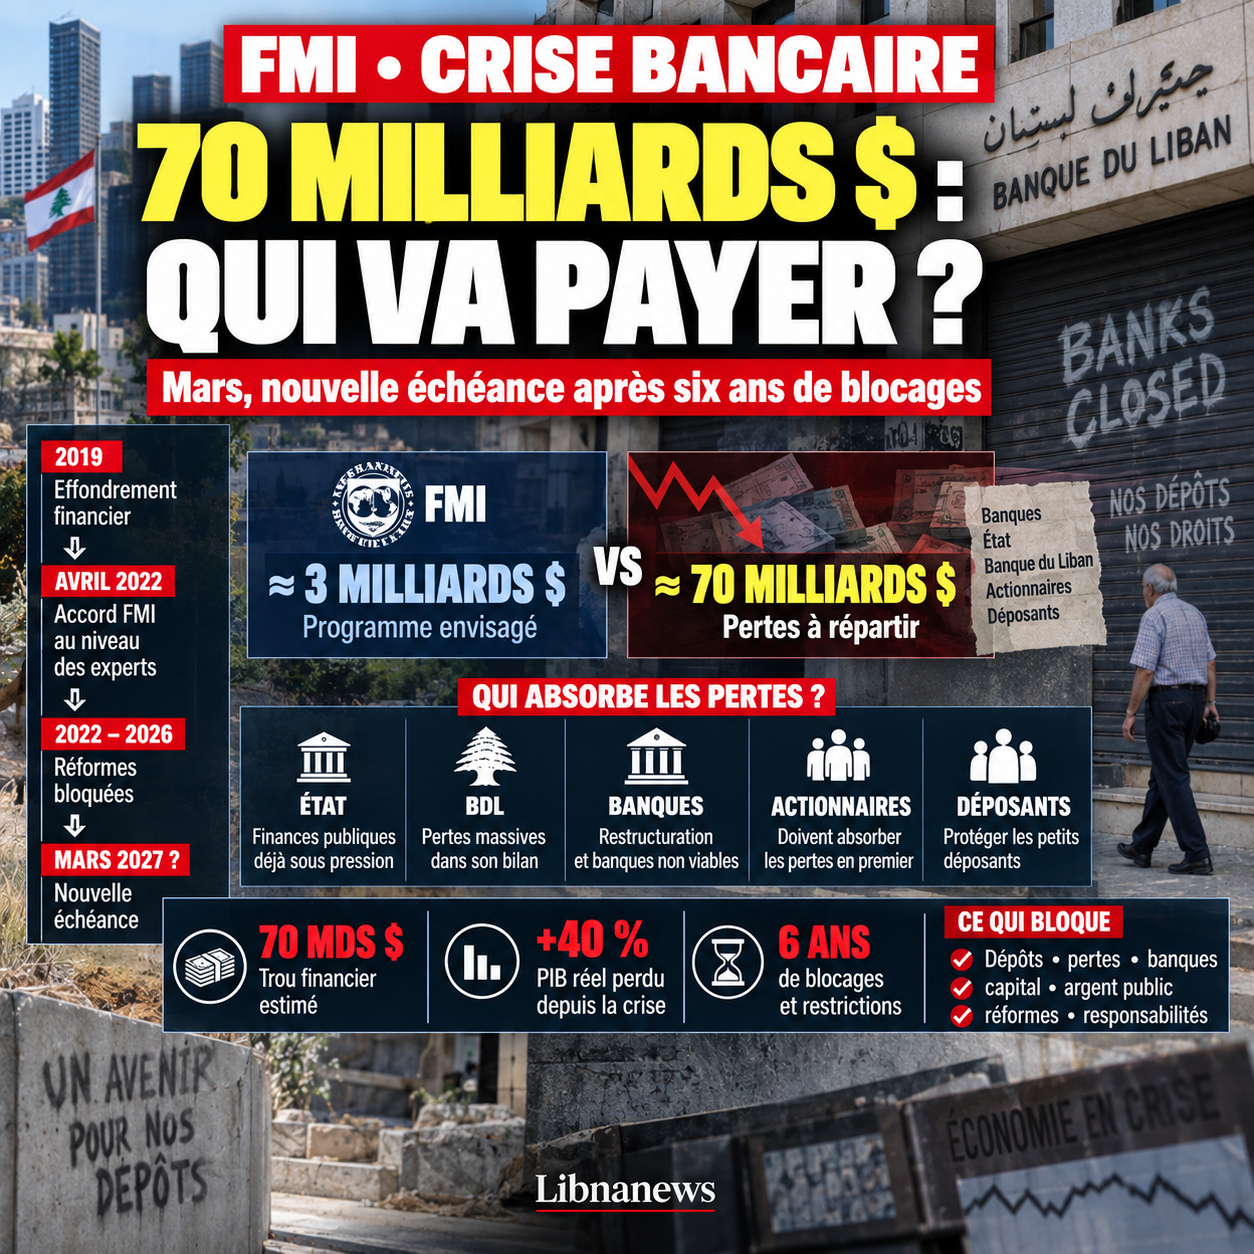
Cette perspective doit pourtant être replacée dans une histoire commencée bien avant 2026. Le Liban avait déjà conclu, le 7 avril 2022, un accord au niveau des experts avec le Fonds. Le programme envisagé portait sur environ 3 milliards de dollars et devait s’étendre sur 46 mois. Quatre ans et demi plus tard, cet accord n’a jamais été soumis dans les conditions nécessaires au conseil d’administration du Fonds pour devenir un programme de financement effectif.
Le problème n’était pas le montant des 3 milliards. Le Fonds demandait d’abord que le Liban reconnaisse l’ampleur des pertes produites par l’effondrement financier de 2019 et décide qui devait les supporter. Il fallait restructurer les banques, protéger les petits déposants, déterminer quelles banques étaient encore viables et faire sortir du marché celles qui ne l’étaient plus. Il fallait également réformer le secret bancaire, instaurer un contrôle officiel des capitaux, restructurer la dette publique et améliorer la gouvernance de la Banque du Liban.
Le cœur du conflit est resté presque inchangé depuis lors : environ 70 milliards de dollars de pertes financières devaient être répartis entre l’État, la Banque du Liban, les banques commerciales, leurs actionnaires et, dans certaines limites, les déposants. Cette estimation représentait déjà plus de 300 % du produit intérieur brut estimé en 2022. Plusieurs économistes considèrent désormais que les pertes réelles sont supérieures, notamment après plusieurs années supplémentaires de crise.
Le calendrier de mars ne dépend donc pas seulement d’une négociation technique avec le Fonds. Il dépend de la capacité du système politique et financier à résoudre une bataille commencée en 2019 et qui a précisément contribué à empêcher la conclusion du programme de 2022.
Les 3 milliards du FMI cachent un problème de 70 milliards
Le contraste entre les deux montants permet de comprendre l’enjeu. Le Liban négociait un financement d’environ 3 milliards de dollars alors que les pertes du système financier étaient évaluées autour de 70 milliards. Le programme du Fonds n’a jamais été conçu pour remplir directement ce trou. Les 3 milliards devaient servir de point d’ancrage à un programme de réformes capable de rétablir la confiance et de débloquer d’autres financements internationaux.
Le problème essentiel était donc de reconnaître les pertes avant de chercher à les financer. Cette reconnaissance a immédiatement créé une confrontation entre les différents acteurs. Si les pertes étaient enregistrées dans les bilans, les fonds propres d’une partie des banques disparaissaient. Certaines banques devaient être recapitalisées. D’autres devaient être liquidées. Les actionnaires devaient absorber des pertes avant que celles-ci ne soient transférées vers les catégories de créanciers placées plus haut dans la hiérarchie.
C’est précisément cette hiérarchie qui reste au centre des discussions de 2026. Le principe défendu dans les négociations est que les déposants ne doivent pas absorber de pertes avant les actionnaires et les créanciers subordonnés. Cela paraît simple. Son application est beaucoup plus complexe parce qu’elle détermine directement qui paiera pour l’effondrement.
Les banques ont prêté massivement à la Banque du Liban, qui a elle-même financé un État fortement endetté. Lorsque le système s’est effondré, les dépôts des clients étaient toujours inscrits dans les comptes des banques, mais une partie considérable des actifs permettant théoriquement de les rembourser avait disparu ou était devenue inaccessible. Le débat sur le « trou financier » est né de cette chaîne.
Depuis, chaque proposition de répartition des pertes provoque des oppositions. Les banques refusent les scénarios susceptibles d’anéantir leur capital. Les déposants refusent de payer pour des décisions auxquelles ils n’ont pas participé. L’État cherche à limiter la charge qui pèserait sur les finances publiques. La Banque du Liban doit elle-même traiter des pertes considérables accumulées dans son bilan.
L’accord avec le Fonds est donc bloqué depuis des années par une question beaucoup plus politique que comptable : dans quel ordre les responsables et les bénéficiaires de l’ancien système doivent-ils absorber les pertes ?
En 2022, huit conditions avaient été posées avant le financement
L’accord d’avril 2022 avait fixé une feuille de route particulièrement précise. Le Conseil des ministres devait approuver une stratégie de restructuration bancaire reconnaissant immédiatement les pertes du secteur. Cette stratégie devait protéger les petits déposants et limiter l’utilisation des ressources publiques.
Le Parlement devait ensuite adopter une législation d’urgence permettant de résoudre les banques en difficulté. Sans ce texte, il était impossible de déterminer juridiquement comment recapitaliser une banque viable ou liquider une banque insolvable.
Une troisième exigence concernait les quatorze plus grandes banques du pays. Elles devaient être soumises, banque par banque, à une évaluation externe indépendante. L’objectif était fondamental : sortir des estimations globales et déterminer précisément la situation réelle de chaque établissement.
Le Parlement devait aussi réformer le secret bancaire. Le Fonds estimait que les autorités de contrôle devaient pouvoir accéder aux informations nécessaires pour restructurer les banques, lutter contre la corruption, administrer les impôts, enquêter sur les crimes financiers et rechercher les actifs détournés.
Il fallait parallèlement achever l’audit spécial de la position en actifs étrangers de la Banque du Liban, adopter une stratégie budgétaire et de restructuration de la dette à moyen terme, voter le budget 2022 et unifier progressivement les taux de change. Cette dernière mesure devait être accompagnée d’un contrôle officiel des capitaux.
L’ensemble formait un mécanisme cohérent. Il fallait d’abord connaître la situation réelle des banques et de la Banque du Liban. Il fallait ensuite reconnaître les pertes. Puis les répartir selon une hiérarchie définie. Enfin, le système bancaire pouvait être restructuré et les restrictions exceptionnelles sur les dépôts progressivement remplacées par un cadre légal.
Ce programme n’a pas été exécuté dans les délais.
Le contrôle des capitaux : la loi arrivée après les restrictions
Le dossier du contrôle des capitaux illustre l’une des contradictions les plus fortes de la crise. Les banques ont imposé dès 2019 des restrictions aux retraits et aux transferts. Les déposants se sont retrouvés privés d’un accès normal à leur argent alors qu’aucune loi générale n’organisait encore ces restrictions.
Le contrôle existait donc dans les faits avant d’exister dans le droit. Les conditions variaient selon les banques, les comptes et les périodes. Cette situation a créé une inégalité majeure entre les déposants et a nourri les accusations concernant des transferts effectués par certaines personnes disposant de relations ou d’un accès privilégié pendant que la majorité des clients était bloquée.
Le Fonds demandait une loi uniforme. Elle devait empêcher une fuite supplémentaire des ressources financières et garantir une répartition plus équitable des possibilités de retrait pendant la restructuration.
Le projet transmis au Parlement en mars 2022 n’a pas répondu rapidement à cette exigence. Les discussions se sont prolongées et les versions successives ont fait l’objet de critiques. En 2023 encore, le Fonds considérait que le projet de contrôle des capitaux et des retraits nécessitait des modifications importantes.
Ce retard n’était pas neutre. Pendant que le Parlement discutait d’un contrôle légal des capitaux, le contrôle bancaire de fait continuait. Les déposants supportaient les restrictions sans disposer du cadre global qui devait normalement accompagner la restructuration.
La séquence a donc été inversée. Une mesure qui aurait dû être temporaire et encadrée est devenue une réalité durable, tandis que les textes nécessaires à la sortie de crise restaient bloqués.
Le secret bancaire réformé, mais pas suffisamment
La réforme du secret bancaire a connu une trajectoire comparable. Une première modification a été votée en 2022, mais elle a été jugée insuffisante pour permettre une restructuration efficace.
Le problème n’était pas de supprimer toute confidentialité bancaire. Il fallait donner aux autorités compétentes l’accès aux données individuelles concernant les transactions et les dépôts lorsqu’elles étaient nécessaires à la supervision, à la restructuration, aux enquêtes financières ou au recouvrement d’actifs.
Sans cet accès, l’examen réel des banques devenait beaucoup plus difficile. Il était également compliqué de déterminer si certains transferts avaient bénéficié d’un traitement privilégié au moment de la crise.
Le débat a été particulièrement sensible parce que le secret bancaire avait longtemps constitué l’un des piliers du modèle financier libanais. Sa réforme touchait donc directement les intérêts des banques, mais aussi ceux de responsables économiques et politiques ayant utilisé ce système.
Le Fonds a reconnu les améliorations apportées au texte, tout en demandant pendant plusieurs années la correction de faiblesses persistantes. Ce n’est que progressivement que le cadre s’est rapproché des standards nécessaires à une restructuration.
Cette lenteur est importante pour comprendre pourquoi l’accord de 2022 n’a jamais abouti. Chacune des réformes était traitée séparément, modifiée, renvoyée ou partiellement adoptée. Or le Fonds demandait un ensemble cohérent.
Les quatorze grandes banques et le test qui devait révéler les pertes
L’une des conditions les plus importantes était l’évaluation indépendante des quatorze plus grandes banques. Elle devait permettre de déterminer, établissement par établissement, la qualité réelle des actifs et la capacité de chaque banque à survivre.
Cette étape était indispensable pour sortir d’une fiction collective. Toutes les banques ne se trouvaient pas nécessairement dans la même situation. Certaines pouvaient être recapitalisées. D’autres risquaient de ne plus être viables. Sans examen individuel, il était impossible de construire une restructuration crédible.
Mais l’évaluation elle-même dépendait de décisions politiques sur la stratégie bancaire. Il fallait savoir comment les pertes seraient comptabilisées et quelles règles seraient appliquées. En l’absence d’accord sur ces paramètres, le travail technique ne pouvait pas être achevé.
Ce blocage protégeait de fait le statu quo. Tant que les banques n’étaient pas évaluées selon une méthodologie commune, aucune liste claire d’établissements viables et non viables ne pouvait être établie. La restructuration restait théorique.
Pour les actionnaires bancaires, l’enjeu était considérable. Une évaluation indépendante pouvait conduire à des besoins massifs de recapitalisation et, dans certains cas, à la perte du contrôle de l’établissement. Pour les déposants, elle était au contraire indispensable afin de savoir quelle banque disposait encore réellement des moyens de rembourser une partie de ses engagements.
Le retard de cette évaluation est donc l’un des points où les intérêts financiers et les lenteurs politiques se sont directement rencontrés.
Les banques ont combattu la répartition des pertes
La résistance du secteur bancaire ne peut pas être réduite à un refus de toute réforme. Les banques ont produit leurs propres propositions et contesté les plans qu’elles considéraient comme susceptibles de leur imposer une part excessive des pertes. Mais cette bataille a eu un effet concret : pendant des années, aucun mécanisme définitif de répartition n’a pu être adopté.
L’Association des banques a contesté plusieurs versions des plans gouvernementaux. L’un des grands sujets de confrontation a été l’utilisation éventuelle des actifs publics. L’idée consistait, selon certaines propositions, à mobiliser des actifs appartenant à l’État afin de contribuer au remboursement des dépôts ou à la reconstitution du système bancaire.
Le Fonds s’est montré particulièrement prudent face à cette approche. Les actifs publics appartiennent à l’ensemble de la population, y compris aux Libanais qui ne disposent pas de comptes bancaires importants. Les utiliser massivement pour absorber les pertes du système financier reviendrait donc à transférer vers tous les citoyens une partie du coût d’un système dont les bénéfices avaient été beaucoup plus concentrés.
La question est également celle de la responsabilité des actionnaires. Dans une restructuration bancaire classique, le capital doit absorber les pertes avant les déposants. Une utilisation trop rapide de ressources publiques pourrait réduire la contribution des actionnaires et socialiser les pertes.
C’est précisément sur ce point que le conflit entre le Fonds et une partie du secteur bancaire a été le plus profond. Le Fonds exige une hiérarchie. Les actionnaires doivent payer avant les déposants. Les banques non viables doivent pouvoir disparaître. Les ressources publiques ne doivent intervenir que dans des limites compatibles avec la soutenabilité de la dette.
Ces principes touchent directement les intérêts économiques des propriétaires des banques. Or le secteur bancaire libanais entretient historiquement des relations étroites avec le monde politique. Cette proximité a compliqué l’adoption de textes susceptibles d’imposer des pertes importantes aux actionnaires.
Le Parlement, lieu central du ralentissement
Plusieurs réformes essentielles dépendaient du Parlement. Cela a transformé la Chambre en lieu décisif du processus.
Le contrôle des capitaux devait être voté. La loi sur la résolution bancaire devait être adoptée. Le secret bancaire devait être réformé. Les budgets devaient être approuvés. Chacun de ces dossiers a connu des retards, des modifications ou des controverses.
Le problème ne peut pas être attribué à un seul bloc parlementaire. Les oppositions ont souvent réuni des intérêts différents. Certains députés défendaient les déposants et refusaient tout texte susceptible de légaliser une réduction de leurs droits. D’autres étaient proches des intérêts bancaires. D’autres encore refusaient les plans gouvernementaux au nom de la protection des actifs de l’État.
Cette fragmentation a produit un résultat commun : le temps a passé sans restructuration globale.
Le coût économique de cette lenteur a été considérable. Dès 2022, le Fonds avertissait que chaque retard augmentait le coût supporté par la population. En 2023, il constatait toujours très peu de progrès dans l’exécution des mesures préalables.
Pendant ce temps, l’économie fonctionnait de plus en plus en espèces. Le crédit bancaire s’est effondré. Les entreprises ont dû financer leur activité en dehors du système traditionnel. Les dépôts sont restés bloqués et les banques ont perdu leur fonction normale d’intermédiation.
Un produit intérieur brut amputé de plus de 40 %
La bataille financière s’est déroulée sur fond d’effondrement économique. Entre 2018 et les premières années de la crise, le produit intérieur brut réel a chuté de plus de 40 %. La livre a perdu l’essentiel de sa valeur et l’inflation a atteint des niveaux à trois chiffres pendant plusieurs années.
En 2020, l’inflation avait atteint environ 84,3 %. Elle est montée à 154,8 % en 2021, puis à 171,2 % en 2022. Elle a culminé autour de 221,3 % en 2023 avant de ralentir. En 2025, elle était redescendue à environ 14,6 %. La guerre régionale et le choc énergétique ont toutefois provoqué une nouvelle accélération en 2026, avec environ 17 % sur les huit premiers mois de l’année.
Cette évolution montre pourquoi la restructuration bancaire ne constitue pas une question réservée aux banquiers et aux grands déposants. L’effondrement du système financier a accompagné une destruction massive du pouvoir d’achat.
Le revenu mensuel moyen retenu dans une enquête récente auprès de travailleurs libanais du secteur privé restés en emploi s’établit autour de 560 dollars, contre environ 668 dollars avant le dernier conflit, soit une baisse de 16,2 %. Dans le même temps, une famille de quatre personnes louant un logement à Beyrouth ou dans sa banlieue peut avoir besoin de 1 400 à 1 500 dollars par mois uniquement pour le logement, l’alimentation minimale, l’électricité, l’eau et les transports.
L’écart permet de mesurer le coût social du blocage. La restructuration bancaire n’a pas eu lieu, mais les pertes ont malgré tout été absorbées. Elles l’ont été par la dépréciation de la monnaie, la chute des revenus, la restriction des dépôts, l’inflation et la dégradation des services.
2025 et 2026 : le dossier recommence enfin à avancer
Après plusieurs années d’immobilisme, une série de textes a commencé à modifier la situation. En 2025, la restructuration du système bancaire est redevenue une priorité législative. Une nouvelle loi de résolution bancaire a été transmise au Parlement.
La question du « trou financier » est ensuite revenue au centre du débat. Un projet destiné à organiser la stabilisation financière et la récupération des dépôts a cherché à répartir les quelque 70 milliards de dollars de pertes entre les différentes composantes du système.
Le texte a immédiatement rencontré des résistances. Les banques l’ont contesté. Des forces politiques s’y sont opposées. Des groupes de déposants ont également manifesté leur mécontentement, craignant que la reconnaissance juridique des pertes ne transforme une partie de leurs dépôts en pertes définitives.
Cette convergence d’oppositions est révélatrice. Les banques et les déposants peuvent combattre le même texte pour des raisons exactement inverses. Les premières peuvent considérer qu’elles paient trop. Les seconds peuvent estimer qu’ils ne récupèrent pas assez. Les responsables politiques se retrouvent alors entre ces deux pressions.
Le Conseil des ministres a néanmoins avancé. Les modifications de la loi de résolution bancaire approuvées en 2026 ont constitué une étape importante. Elles fournissent désormais un cadre permettant la résolution ordonnée ou la liquidation d’établissements en difficulté.
Cette avancée était attendue depuis avril 2022.
Le dernier nœud : qui récupérera combien et dans quel ordre ?
Le principal dossier encore ouvert est désormais celui de la stabilisation financière et de la récupération des dépôts. Le débat avec le Fonds porte sur des règles très concrètes.
La première concerne la hiérarchie des créances. Aucun déposant ne devrait subir de perte avant les actionnaires et les créanciers de rang inférieur. Cette règle doit être inscrite de manière suffisamment claire pour éviter que le coût de la restructuration ne soit transféré trop rapidement aux clients.
La deuxième concerne la liquidité. Il ne suffit pas de promettre le remboursement progressif des dépôts. Les banques et la Banque du Liban doivent disposer des ressources permettant d’effectuer réellement ces paiements. Un calendrier trop généreux sur le papier, mais sans flux financiers suffisants, ne ferait que remplacer les restrictions actuelles par une nouvelle promesse impossible à tenir. C’est précisément pour cette raison que la discussion sur les dépôts ne peut pas être dissociée de la restructuration bancaire, de la recapitalisation des établissements viables et du traitement des banques incapables de retrouver une situation financière saine.
La troisième difficulté porte sur la hiérarchie des responsabilités. Depuis le début de la crise, le débat libanais a souvent été présenté comme un affrontement entre les déposants et l’État. Or cette lecture évacue les autres acteurs de la chaîne. Les banques ont placé une part considérable de leurs ressources auprès de la Banque du Liban et de l’État, tout en rémunérant pendant des années certains dépôts à des taux très élevés. La Banque du Liban a, de son côté, utilisé des mécanismes financiers coûteux pour attirer des devises et maintenir le régime monétaire. L’État a accumulé dette et déficits. Une restructuration crédible doit donc déterminer les responsabilités respectives de chacun au lieu de transformer l’ensemble de la perte en créance collective sur les générations futures.
C’est également là que revient la question des actionnaires bancaires. Une restructuration conforme aux principes défendus depuis le début des discussions internationales suppose que les fonds propres existants absorbent les pertes avant qu’une charge ne soit transférée plus largement aux déposants ou à la collectivité. Cette règle a suscité de fortes résistances parce qu’elle touche directement la valeur des participations détenues dans les banques. Or certaines banques libanaises sont historiquement liées à des familles disposant d’un poids économique et politique important. Les intérêts financiers et les rapports de force politiques se rejoignent donc lorsqu’il faut décider qui sera recapitalisé, qui perdra sa participation et quel établissement devra éventuellement quitter le marché.
Les banques viables et les banques qui ne le sont plus
Le futur accord ne pourra pas éviter une autre question longtemps repoussée : toutes les banques libanaises doivent-elles être sauvées ? La réponse implicite des mécanismes de restructuration est négative. Le système doit distinguer les établissements susceptibles de redevenir viables de ceux dont les pertes et les insuffisances de fonds propres rendent la poursuite de l’activité impossible sans transfert massif de ressources publiques.
Cette distinction explique l’importance de l’évaluation individuelle des établissements. L’un des engagements anciens prévoyait déjà un examen des quatorze plus grandes banques. Il ne s’agissait pas seulement de produire une photographie comptable. L’objectif était de déterminer la qualité réelle des actifs, les pertes, les engagements envers les déposants et les besoins de recapitalisation. Sans ce diagnostic, toute restructuration reste théorique, puisque personne ne sait exactement quels établissements peuvent survivre et à quel prix.
Le retard pris sur ce chantier a protégé le statu quo. Tant que les banques ne sont pas classées en fonction de leur viabilité, elles peuvent continuer à exister juridiquement malgré l’impossibilité pour leurs clients de disposer normalement de leurs fonds. Le système bancaire demeure ainsi ouvert sans fonctionner comme un système bancaire normal. Les déposants possèdent des créances inscrites dans leurs comptes, mais l’accès à ces créances reste limité par des mécanismes imposés depuis la crise.
La résolution bancaire doit précisément mettre fin à cette ambiguïté. Les banques viables devront être recapitalisées et respecter des exigences prudentielles permettant de reprendre une activité normale. Les autres devront être restructurées, fusionnées ou liquidées selon des procédures organisées. Cette étape aura nécessairement des conséquences sur les propriétaires des banques et sur leur contrôle. C’est aussi l’une des raisons pour lesquelles son adoption a été politiquement si difficile.
Le contrôle des capitaux, adopté après que les capitaux étaient déjà partis
Le dossier du contrôle des capitaux illustre à lui seul les dysfonctionnements de la gestion de crise. Lorsque les banques ont commencé à limiter les retraits et les transferts à partir de 2019, aucune loi générale ne fixait les règles applicables à tous. Chaque établissement a appliqué ses propres restrictions, avec des différences entre clients et entre catégories de comptes.
Une véritable loi de contrôle des capitaux aurait dû intervenir au début de la crise afin de limiter les sorties de devises, préserver les réserves disponibles et imposer des règles uniformes. Elle a au contraire fait l’objet de longues batailles politiques et parlementaires. Pendant ce temps, le contrôle existait de fait pour une grande partie des déposants, mais sans cadre légal général et sans empêcher toutes les sorties de capitaux.
Ce retard a créé une profonde rupture d’égalité. Les déposants ordinaires ont été soumis à des restrictions tandis que la question des transferts réalisés pendant les premiers mois de la crise est devenue l’un des principaux sujets de controverse. Lorsque le Parlement a finalement avancé sur le dossier, une partie de l’utilité initiale du contrôle des capitaux avait déjà disparu. Les réserves avaient diminué et la confiance dans le système bancaire était profondément atteinte.
Cet épisode est essentiel pour comprendre la méfiance entourant les nouvelles promesses de réforme. Le problème n’a jamais été uniquement l’absence de textes. Il a été l’incapacité à les adopter au moment où ils pouvaient encore empêcher une partie des dégâts.
Le secret bancaire, autre bataille parlementaire
La réforme du secret bancaire a suivi une trajectoire comparable. Le système libanais avait longtemps fait du secret bancaire un élément central de son modèle financier. Après l’effondrement, son maintien sous une forme trop restrictive devenait incompatible avec les besoins d’audit, de contrôle et de recherche des responsabilités.
Des modifications ont été adoptées, mais leur portée a fait l’objet de critiques et de demandes de corrections. Le problème portait notamment sur la capacité réelle des autorités compétentes à accéder aux informations nécessaires pour examiner les opérations, enquêter sur les flux financiers et déterminer les responsabilités liées à la crise.
Cette question touche directement les intérêts de nombreux acteurs. Une levée suffisamment large du secret bancaire facilite l’examen des transferts, des relations entre banques et personnes politiquement exposées, ainsi que des opérations réalisées avant et pendant l’effondrement. Elle est donc beaucoup plus qu’une réforme technique destinée à satisfaire une institution internationale.
Les résistances rencontrées montrent encore une fois la nature politique du programme de réforme. Chaque texte susceptible d’améliorer la transparence peut également révéler des informations concernant les acteurs qui participent à son adoption. Le Parlement doit alors légiférer sur un système financier avec lequel une partie du monde politique entretient historiquement des relations étroites.
Le Parlement au centre d’un conflit d’intérêts structurel
Réduire les blocages à une opposition entre le Fonds monétaire et l’Association des banques serait donc insuffisant. Une partie décisive du processus se déroule au Parlement. Les lois nécessaires à la restructuration doivent y être votées, modifiées ou complétées. Or les forces parlementaires ne partagent ni la même conception de la répartition des pertes ni les mêmes intérêts.
Certains courants mettent en avant la protection intégrale ou maximale des dépôts. D’autres refusent que l’État supporte une dette supplémentaire destinée à reconstituer les bilans bancaires. D’autres encore cherchent à préserver les actifs publics. Derrière ces positions se trouvent des choix économiques réels, mais également des intérêts sociaux, financiers et politiques.
La difficulté est accentuée par les liens historiques entre certaines personnalités politiques et le secteur bancaire. Ces liens ne permettent pas de considérer chaque député comme le représentant direct d’une banque, et une telle généralisation serait infondée. Ils expliquent néanmoins pourquoi toute réforme susceptible d’effacer le capital d’actionnaires bancaires, de modifier le contrôle des établissements ou d’enquêter sur certaines opérations devient extrêmement conflictuelle.
Le résultat de ces rapports de force a été une succession de retards. Des textes ont circulé entre le gouvernement, les commissions et la séance plénière. Certains ont été modifiés. D’autres sont restés bloqués. Des solutions concurrentes ont été proposées. Pendant ce temps, la perte n’a pas disparu. Elle a été progressivement absorbée de manière désordonnée par les déposants, les salariés et l’économie.
L’utilisation des actifs publics, une ligne de fracture majeure
L’une des batailles les plus importantes concerne l’utilisation des actifs de l’État. Une partie des propositions défendues au Liban au cours des dernières années a consisté à mobiliser des actifs publics ou leurs revenus futurs afin de contribuer au remboursement des déposants.
Cette solution possède une force politique évidente. Elle permet d’affirmer que les dépôts seront progressivement restitués sans imposer immédiatement une perte nominale massive. Mais elle pose une question de justice fondamentale : pourquoi les biens appartenant à l’ensemble de la population devraient-ils servir à couvrir des pertes produites par un système financier dont les bénéfices ont été privés pendant des décennies ?
Les actifs publics ne sont pas une réserve gratuite. Les revenus des télécommunications, des biens fonciers, des entreprises publiques ou d’autres actifs appartiennent également aux citoyens qui n’avaient pas de dépôts bancaires importants. Les engager pendant des décennies pour rembourser certaines créances reviendrait à transférer une partie du coût de la crise vers l’ensemble de la société.
Le problème devient encore plus important lorsque ces actifs constituent les rares ressources susceptibles de financer les infrastructures, la protection sociale ou la reconstruction. Le Liban doit aujourd’hui financer le redressement du sud, renforcer l’armée, moderniser ses services publics et répondre à une crise sociale profonde. Immobiliser une partie importante des revenus publics futurs au bénéfice du système financier réduirait la capacité de l’État à remplir ces fonctions.
Cela ne signifie pas qu’aucun actif public ne puisse intervenir dans une solution. La question porte sur leur place dans la hiérarchie des pertes. S’ils deviennent la première source de remboursement, les actionnaires bancaires et les responsables du système peuvent être relativement protégés. S’ils n’interviennent qu’après l’absorption des pertes par les capitaux privés et la restructuration des établissements, la logique est différente.
Mars : une échéance crédible ou une nouvelle date ?
C’est dans ce contexte qu’apparaît l’hypothèse d’un accord avec le Fonds monétaire en mars. La date est suffisamment proche pour constituer un objectif politique, mais suffisamment éloignée pour permettre encore plusieurs mois de négociations et de travail législatif.
Le gouvernement dispose aujourd’hui de certains éléments qui n’existaient pas au début de la crise. La Banque du Liban est dirigée par Karim Souaid. Les discussions sur la restructuration bancaire sont plus avancées. La question de la faille financière est ouvertement traitée. Les autorités ne peuvent plus prétendre que le système retrouvera spontanément son fonctionnement sans reconnaissance des pertes.
Mais les mêmes obstacles fondamentaux demeurent. Il faut décider qui paie. Il faut établir la hiérarchie entre actionnaires, banques, Banque du Liban, État et déposants. Il faut déterminer le traitement des différents dépôts. Il faut identifier les banques viables. Il faut garantir la liquidité nécessaire aux remboursements. Il faut enfin adopter les textes correspondants au Parlement.
Mars ne sera donc crédible que si ces décisions commencent à être prises avant cette échéance. Un accord politique général ne suffira pas. Le précédent de 2022 a précisément montré qu’une entente technique peut rester sans effet pendant des années lorsque les actions préalables ne sont pas exécutées.
La crise sociale réduit désormais la marge de manœuvre
Le gouvernement ne négocie plus dans le contexte de 2022. La population a absorbé plusieurs années supplémentaires de crise. Les revenus ont été profondément réduits en termes réels et le coût des services essentiels a augmenté.
Une estimation récente place entre 1 400 et 1 500 dollars le coût mensuel du logement, de l’alimentation minimale, de l’électricité, de l’eau et du transport pour une famille de quatre personnes louant à Beyrouth ou dans sa banlieue. Ce montant ne comprend ni l’éducation, ni les soins médicaux, ni les médicaments, ni les vêtements, ni les télécommunications.
Dans le même temps, une enquête réalisée en mai 2026 auprès de travailleurs du secteur privé estime à environ 560 dollars le revenu mensuel moyen des travailleurs libanais restés en emploi dans l’échantillon étudié, contre 668 dollars avant le conflit de mars, soit une baisse de 16,2 %. Même avec deux travailleurs percevant chacun ce montant, le revenu familial atteint 1 120 dollars et reste inférieur au coût estimé des cinq besoins essentiels.
L’inflation enregistrée sur les huit premiers mois de 2026 atteint environ 17 %, alors que les anticipations du début de l’année étaient nettement plus basses. Le coût de l’électricité privée a fortement augmenté. Les dépenses médicales supportées directement par les ménages représentent désormais une part beaucoup plus importante des factures qu’avant 2019.
Dans ces conditions, toute solution bancaire qui transfère encore des pertes vers la population devient politiquement explosive. Le gouvernement ne peut pas demander simultanément aux ménages de supporter la hausse des taxes, la dégradation des services publics et une nouvelle réduction de la valeur de leur épargne sans créer une contestation majeure.
Le budget 2027 complique l’équation
Le projet de budget 2027 intervient au même moment. L’État cherche à augmenter ses recettes alors que la capacité contributive d’une grande partie de la population est déjà extrêmement faible. Le recours aux taxes indirectes reste particulièrement contesté, car elles frappent la consommation indépendamment du niveau de richesse.
Cette politique entre directement en relation avec le dossier bancaire. Si l’État augmente les prélèvements sur la population afin de financer son fonctionnement tout en mobilisant parallèlement ses actifs pour couvrir les pertes du système financier, la question de la répartition des sacrifices deviendra impossible à éviter.
La négociation avec le Fonds monétaire ne peut donc pas être séparée d’une politique fiscale plus large. Le redressement des banques n’a de sens que s’il s’inscrit dans une économie capable de retrouver de la croissance, de produire des recettes publiques et de créer des revenus.
Un accord financier qui stabiliserait les banques sans restaurer les services publics et le pouvoir d’achat resterait socialement fragile. À l’inverse, aucune politique sociale durable ne peut être financée tant que l’État et le système bancaire restent paralysés par les pertes accumulées.
La crédibilité de l’accord dépendra de ce qui change avant sa signature
L’hypothèse d’un accord en mars doit finalement être jugée moins sur la date elle-même que sur les décisions prises au cours des prochains mois. Le Liban a déjà connu l’annonce d’un accord préliminaire accompagnée d’une liste précise de réformes. Quatre ans plus tard, l’essentiel du problème bancaire demeure ouvert.
Cette fois, la crédibilité exigera des actes préalables. Les pertes devront être reconnues de manière transparente. Les banques devront être évaluées individuellement. Les actionnaires devront assumer leur place dans la hiérarchie des pertes. Les établissements non viables devront entrer dans un mécanisme de résolution. Le traitement des dépôts devra reposer sur des ressources identifiées et non sur des promesses comptables.
Le Parlement devra également montrer qu’il peut adopter des textes qui ne sont pas vidés de leur substance par les compromis entre intérêts concurrents. C’est probablement là que se jouera l’essentiel de la négociation. Les missions internationales peuvent proposer des modèles, calculer les besoins de financement et évaluer les projets de loi. Elles ne peuvent pas remplacer une décision politique libanaise sur la distribution des pertes.
Les banques devront, de leur côté, accepter qu’un retour à la situation antérieure à 2019 est impossible. Le secteur qui sortira de la restructuration sera nécessairement différent : moins d’établissements, davantage de capital réel, des règles prudentielles plus strictes et une relation différente avec l’État et la Banque du Liban.
Les déposants devront enfin obtenir une visibilité qui leur manque depuis sept ans. Ils ont besoin de connaître le montant récupérable, le calendrier, la devise de remboursement et les garanties permettant de s’assurer que les engagements seront effectivement honorés.
C’est seulement lorsque ces éléments seront réunis que mars pourra représenter autre chose qu’une échéance supplémentaire. Le problème libanais n’est plus de parvenir à un texte annonçant un accord avec le Fonds monétaire. Un tel texte existe dans son principe depuis avril 2022. Le véritable changement consisterait à accepter enfin la conséquence que le système politique et financier a repoussée depuis le début de la crise : les pertes existent, elles ne peuvent pas être effacées par décret, et toute reconstruction du secteur bancaire commence par décider clairement qui les assume.


Commentaire publié sur Facebook
ds une bancocratie et cleptocratie comme le liban c est les retraités et petits déposants qui vont etres spoliés !