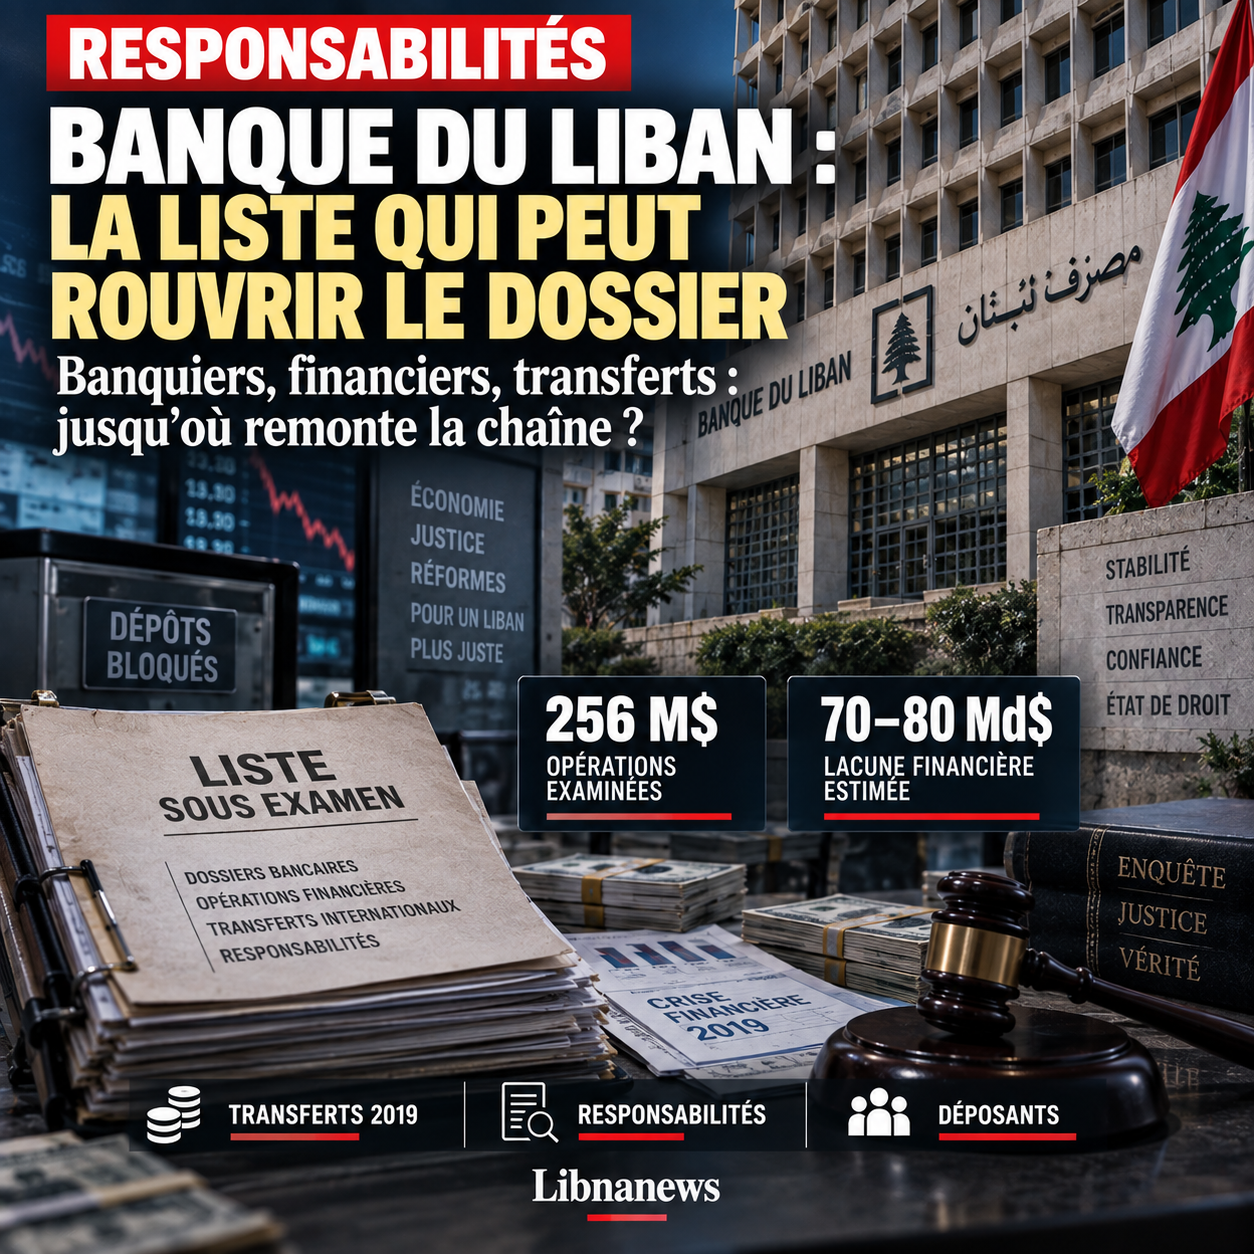
Une information passée presque inaperçue pourrait rouvrir l’un des dossiers les plus sensibles de la crise libanaise. Une liste transmise ou préparée dans le cadre de démarches de la Banque du Liban en vue de poursuites judiciaires comprendrait des personnalités issues des milieux bancaires et de l’investissement dont certaines auraient jusqu’ici échappé aux procédures. Aucun inventaire nominatif complet n’a été rendu public dans les éléments disponibles. Mais l’existence rapportée de cette liste intervient à un moment particulier : le gouverneur sortant Riad Salamé reste au centre de procédures judiciaires, le gouvernement cherche à traiter une lacune financière estimée à plusieurs dizaines de milliards de dollars et les déposants attendent toujours de savoir quelle part de leurs avoirs pourra réellement être récupérée.
La question dépasse donc largement le sort judiciaire d’un ancien gouverneur. Depuis l’effondrement, le débat libanais oscille entre la recherche de responsabilités individuelles et l’explication d’un système dans lequel l’État, les gouvernements successifs, la Banque du Liban, les banques commerciales et les autorités politiques ont participé, à des degrés différents, aux décisions ayant précédé la crise. Si de nouvelles poursuites visent effectivement des responsables bancaires ou financiers jusque-là restés hors du champ judiciaire, le centre de gravité du dossier pourrait se déplacer. Il ne s’agirait plus seulement de juger certaines opérations attribuées à Riad Salamé, mais de reconstituer la chaîne beaucoup plus large qui a permis d’accumuler les pertes, de continuer à financer l’État et, à partir de 2019, de laisser certains capitaux quitter le système alors que l’accès de la majorité des déposants à leur argent se refermait.
Une liste encore dans l’ombre
L’information disponible reste parcellaire mais suffisamment sensible pour retenir l’attention. Une liste de personnes susceptibles de faire l’objet de poursuites à la demande ou sur la base d’éléments provenant de la Banque du Liban inclurait des figures bancaires et financières qui n’auraient pas été réellement inquiétées pendant les premières années de la crise. Les documents consultés ne donnent toutefois ni une nomenclature complète ni des éléments suffisants pour attribuer publiquement à des personnes déterminées une infraction précise. Il serait donc prématuré de transformer cette liste rapportée en acte d’accusation.
Son intérêt se trouve ailleurs. Depuis 2019, la question de la responsabilité financière a été largement personnifiée autour de Riad Salamé. L’ancien gouverneur, qui a dirigé la Banque du Liban de 1993 à 2023, fait l’objet de procédures concernant plusieurs opérations financières. Il est détenu depuis le 31 juillet 2026 dans le cadre d’une nouvelle procédure portant notamment sur des opérations liées à Bank Audi, après avoir déjà passé environ treize mois en détention avant une remise en liberté en septembre 2025 contre une caution de 14 millions de dollars. À 76 ans, son état de santé est également devenu un élément du dossier, son équipe de défense ayant fait état de transferts répétés entre la prison et l’hôpital.
Or la crise financière libanaise ne peut matériellement être réduite aux décisions d’un seul homme. La durée même du système qui s’est effondré rend cette lecture insuffisante. Pendant des années, l’État a emprunté, les gouvernements ont dépensé, le Parlement a voté des budgets et des textes, le ministère des Finances a émis de la dette, la Banque du Liban a financé le système et les banques commerciales ont placé une partie considérable de leurs ressources auprès de l’État et de la banque centrale. Reconstituer les responsabilités suppose donc de séparer les éventuelles infractions individuelles du fonctionnement général d’un mécanisme auquel de nombreuses institutions ont participé.
Si la nouvelle liste débouche sur des investigations effectives, elle pourrait précisément élargir cette recherche.
Les 256 millions de dollars qui occupent aujourd’hui la justice
Le contraste avec les procédures actuellement examinées est frappant. Une partie des investigations visant Riad Salamé porte sur des opérations qui auraient été réalisées au moyen de quatre sociétés offshore aux îles Caïmans. Deux montants sont notamment évoqués : 154 millions de dollars pour une opération remontant à 2010 et 102 millions pour une autre datant de 2012, dans un dossier lié à Bank Audi. Les soupçons portent sur la nature et le circuit de ces opérations, tandis que la procédure reste en cours et qu’aucune culpabilité ne peut être présumée avant une décision judiciaire.
Un élément complique cependant la lecture du dossier. La Banque du Liban, constituée partie civile, aurait elle-même indiqué que le crédit accordé à Bank Audi en 2010 avait été approuvé par le Conseil central et ne résultait donc pas d’une décision personnelle du gouverneur. Selon les éléments versés au débat, ce crédit aurait été intégralement remboursé en 2012 avec un intérêt de 5 %, générant 33 millions de dollars de recettes. Un second crédit aurait également été remboursé en 2016 avec un taux de 6,5 %. La banque centrale soutiendrait ne pas avoir enregistré de perte financière sur ces deux prêts.
Ces éléments ne suffisent pas à clore la procédure. Le remboursement d’un crédit n’exclut pas, à lui seul, l’existence d’une infraction qui pourrait concerner d’autres aspects de l’opération, sa structuration ou ses bénéficiaires. Ils montrent en revanche pourquoi la justice doit distinguer plusieurs questions : une opération était-elle autorisée ? A-t-elle causé une perte ? Des circuits parallèles ont-ils été utilisés ? Des personnes en ont-elles tiré un bénéfice indu ? Et les décisions relevaient-elles du gouverneur seul ou d’instances collégiales ?
C’est cette distinction qui manque souvent au débat public. Le montant d’une opération ne prouve ni sa légalité ni son illégalité. Une décision du Conseil central n’efface pas automatiquement une responsabilité individuelle. Inversement, la présence du nom du gouverneur dans une procédure ne signifie pas que l’ensemble des décisions institutionnelles prises pendant trente ans peuvent lui être imputées personnellement.
256 millions face à une lacune de 70 à 80 milliards
Le dossier devient vertigineux lorsque l’on compare les montants actuellement au cœur de certaines poursuites à la taille de l’effondrement financier. Les opérations examinées dans la procédure liée à Bank Audi représentent quelques centaines de millions de dollars. La lacune financière du pays est, elle, estimée dans les documents disponibles entre 70 et 80 milliards de dollars.
Un rapport d’Alvarez & Marsal évoque des pertes supérieures à 76 milliards de dollars et met en cause leur traitement comptable, notamment à travers l’inscription d’actifs dont la valeur est contestée. L’État libanais évalue depuis 2022 la lacune autour de 70 milliards de dollars, tandis que les travaux sur le nouveau texte consacré à cette lacune font apparaître un montant pouvant atteindre 80 milliards.
La différence d’échelle ne signifie pas que les procédures portant sur quelques centaines de millions seraient secondaires. Toute opération potentiellement illégale doit être examinée indépendamment de son montant. Mais elle pose une question politique et judiciaire fondamentale : où se trouve l’enquête sur les dizaines de milliards de pertes qui constituent le cœur de la crise ?
La réponse est nécessairement plus complexe parce qu’une perte systémique n’est pas automatiquement le produit d’un détournement. Une partie peut provenir de créances devenues irrécouvrables, de la dépréciation des actifs, du financement de déficits publics persistants ou de mécanismes monétaires qui ont cessé de fonctionner. Le travail judiciaire consiste précisément à identifier, à l’intérieur de cet effondrement, les opérations susceptibles de relever d’une responsabilité pénale. Le travail politique et financier consiste, lui, à déterminer qui supportera les pertes restantes.
La liste attribuée à la Banque du Liban devient intéressante à l’intersection de ces deux questions. Si elle concerne des personnes ayant joué un rôle dans des opérations spécifiques, elle pourrait permettre de passer du récit général de la crise à des responsabilités individualisées. Encore faut-il que les investigations établissent précisément les faits.
Les ingénieries financières au cœur du mécanisme
Pour comprendre comment la lacune a atteint plusieurs dizaines de milliards de dollars, il faut revenir aux relations entre l’État, la Banque du Liban et les banques commerciales. Les ingénieries financières ont joué un rôle central dans ce système. La banque centrale organisait notamment des échanges de liquidités et de titres avec les établissements bancaires, tandis que l’État continuait à financer ses besoins par l’endettement.
La mécanique reposait en partie sur une circulation entre bons du Trésor libellés en livres libanaises, euro-obligations en dollars, dépôts bancaires et engagements de la Banque du Liban. Tant que les entrées de devises et la confiance permettaient au système de se refinancer, l’édifice pouvait continuer à fonctionner. Mais à mesure que les besoins augmentaient et que les nouveaux capitaux devenaient plus difficiles à attirer, la banque centrale s’est retrouvée davantage exposée.
En 2019, faute d’acheteurs suffisants, la Banque du Liban aurait elle-même souscrit à plus de 75 % des émissions en dollars et à 92 % des bons du Trésor concernés. Ces proportions illustrent le degré auquel la banque centrale était devenue indispensable au financement d’un État que les marchés ne pouvaient plus absorber normalement.
La question de la responsabilité ne peut donc pas se limiter à savoir qui a conçu telle ou telle ingénierie. Il faut comprendre pourquoi l’État continuait à emprunter, pourquoi les banques continuaient à concentrer leurs placements dans ce système et quelles instances validaient les opérations. Le Conseil central de la Banque du Liban avait lui aussi un rôle. Ses membres étaient appelés à participer aux décisions, dans une architecture institutionnelle qui ne se réduisait pas à la seule personne du gouverneur.
C’est ici qu’une éventuelle extension des poursuites aux milieux bancaires et financiers pourrait changer la nature du dossier. Elle obligerait à examiner non plus seulement la banque centrale comme émetteur de politiques monétaires, mais les établissements qui ont bénéficié de certaines opérations, accepté certains risques ou pris certaines décisions de placement.
Octobre 2019, le moment où les déposants n’étaient plus égaux
L’un des épisodes les plus sensibles reste celui de l’automne 2019. En octobre, la Banque du Liban annonçait disposer d’environ 30 milliards de dollars de réserves utilisables. Pourtant, aucun contrôle légal et uniforme des capitaux n’a été adopté immédiatement lorsque la crise a éclaté.
Cette absence de loi a créé une situation profondément asymétrique. Les banques ont progressivement imposé des restrictions de fait aux retraits et aux transferts. Mais ces restrictions n’étaient pas initialement encadrées par un texte unique appliqué de manière identique à tous. Dans cet intervalle, certaines personnes mieux informées ou bénéficiant d’un accès privilégié auraient pu transférer des fonds à l’étranger tandis que les avoirs d’une grande partie des déposants se retrouvaient immobilisés.
C’est l’un des dossiers les plus importants pour comprendre le sentiment d’injustice qui accompagne encore la crise. La perte financière est une chose. L’impression que tous les déposants n’ont pas été placés devant les mêmes règles en est une autre.
Une véritable enquête sur les responsabilités devrait donc examiner non seulement ce qui s’est passé avant octobre 2019, mais également les mouvements intervenus pendant les mois où le système bancaire se refermait. Quels transferts ont été exécutés ? Selon quels critères ? Quels clients ont pu déplacer leurs fonds ? Les responsables politiques, bancaires ou financiers ont-ils bénéficié d’un traitement différent ? Les décisions ont-elles été prises établissement par établissement ou existaient-elles des instructions communes ?
La liste évoquée autour de la Banque du Liban pourrait devenir particulièrement sensible si elle devait toucher à cette période. Rien, dans les éléments disponibles, ne permet cependant d’affirmer qu’elle porte spécifiquement sur les transferts postérieurs au déclenchement de la crise. La question reste donc ouverte.
Le défaut de 2020 et les responsabilités de l’État
Un autre moment décisif intervient le 7 mars 2020. Pour la première fois de son histoire, le Liban décide de ne pas rembourser une échéance de 1,2 milliard de dollars d’euro-obligations. La dette publique atteignait alors environ 92 milliards de dollars, soit près de 170 % du produit intérieur brut.
Cette décision n’a pas été prise par le gouverneur de la Banque du Liban. Elle relevait du gouvernement de l’époque. Ce rappel est essentiel parce qu’il replace l’effondrement dans une chaîne institutionnelle beaucoup plus vaste.
Pendant des années, les gouvernements successifs ont accumulé les déficits. Les dépenses publiques ont été financées par la dette. Des projets ont absorbé des ressources considérables sans toujours produire les infrastructures ou les services attendus. La Banque du Liban a facilité le financement de ce modèle, tandis que les banques commerciales y ont investi massivement les ressources collectées auprès de leurs clients.
Lorsque la confiance a disparu, tous ces engagements se sont retrouvés concentrés dans le même système.
Chercher les responsabilités pénales exige donc de ne pas confondre une mauvaise politique économique, une décision risquée et une infraction. Les trois peuvent produire des pertes, mais elles ne relèvent pas du même traitement. Un gouvernement peut prendre une décision économiquement désastreuse sans qu’elle constitue nécessairement un crime. Un responsable peut, à l’inverse, utiliser une décision institutionnelle légitime pour organiser un bénéfice personnel illégal.
C’est précisément pour distinguer ces situations que l’enquête judiciaire doit aller au-delà des slogans.
La nouvelle direction de la Banque du Liban change la donne
Le dossier prend également une autre dimension depuis le changement de gouvernance à la Banque du Liban. Karim Souaid dirige désormais l’institution dans une période où celle-ci doit simultanément préserver la stabilité monétaire, participer à la restructuration financière et coopérer avec les autorités judiciaires sur les dossiers hérités du passé.
Cette position est délicate. La banque centrale est à la fois l’une des institutions dont les anciennes politiques sont examinées et un acteur indispensable de la solution. Elle doit fournir des documents sur son propre fonctionnement historique tout en participant à l’élaboration du système qui doit remplacer celui qui s’est effondré.
Si une liste de personnes à poursuivre émane effectivement de ses travaux ou de dossiers qu’elle a transmis, la démarche pourrait signaler une volonté d’élargir la recherche de responsabilités. Mais la crédibilité d’une telle opération dépendra entièrement de sa méthode. Une liste ne peut pas devenir un substitut à l’enquête. Chaque nom doit être associé à des opérations précises, à des documents et à un fondement juridique.
Sans cela, l’exercice risquerait de se transformer en nouvelle bataille politique autour de la crise.
Riad Salamé ne peut pas être le dossier des déposants
La procédure visant l’ancien gouverneur reste évidemment majeure. Elle doit avancer suffisamment vite pour que les accusations soient examinées et que la défense puisse y répondre. Son état de santé renforce l’urgence judiciaire, mais ne modifie ni la présomption d’innocence ni la nécessité d’établir les faits.
Le risque serait toutefois de faire dépendre le sort de toute la crise financière de celui de Riad Salamé.
Les déposants n’ont pas perdu l’accès à des dizaines de milliards de dollars uniquement parce qu’une procédure judiciaire vise aujourd’hui un ancien gouverneur. Leur problème est d’abord celui d’un système dont les engagements dépassaient les actifs disponibles. La question judiciaire peut établir des responsabilités et, le cas échéant, permettre la récupération de certains fonds. Elle ne peut pas, à elle seule, combler une lacune estimée entre 70 et 80 milliards de dollars.
C’est pourquoi le traitement de la crise doit avancer sur deux voies parallèles. La justice doit déterminer si des infractions ont été commises et par qui. Le gouvernement, la Banque du Liban et les banques doivent définir la répartition des pertes et les modalités de restitution des dépôts.
Confondre ces deux voies permettrait à chacun de gagner du temps. Les responsables politiques pourraient attendre les tribunaux. Les banques pourraient attendre la loi. L’État pourrait attendre les négociations avec le Fonds monétaire international. Pendant ce temps, les déposants continueraient d’attendre leur argent.
Les noms comptent moins que les opérations
L’existence d’une nouvelle liste crée inévitablement une attente : qui y figure ? La tentation serait de transformer sa publication éventuelle en événement principal. Ce serait pourtant manquer l’essentiel.
Un nom sans opération documentée n’explique rien.
Pour que la liste ait une portée judiciaire réelle, il faut savoir quelles transactions sont examinées, quelles décisions ont été prises, qui les a approuvées, quels bénéfices ont été réalisés et si une perte a été imposée à la Banque du Liban, à l’État ou aux déposants. Il faut également distinguer les dirigeants d’établissements, les actionnaires, les responsables opérationnels et les personnes ayant éventuellement bénéficié d’un traitement particulier.
Cette exigence est d’autant plus importante que le secteur bancaire libanais est lui-même partie au règlement de la crise. Les banques devront être recapitalisées, restructurées, fusionnées ou, pour certaines, sortir du marché. Une procédure judiciaire mal étayée pourrait être utilisée pour régler des comptes. À l’inverse, l’absence d’enquête sérieuse nourrirait l’idée que les responsables du système peuvent participer à sa reconstruction sans jamais répondre de leurs décisions passées.
La crédibilité du nouveau modèle bancaire dépend donc aussi de la qualité de cette reddition de comptes.
La vraie question : qui connaissait l’état du système, et quand ?
Au-delà des opérations individuelles, une interrogation traverse toute la crise : à quel moment les différents responsables ont-ils compris que le système n’était plus soutenable ?
La réponse est capitale. Une décision prise lorsqu’un risque reste hypothétique n’a pas la même signification qu’une opération exécutée alors que l’insolvabilité est devenue évidente. De même, un transfert réalisé dans le fonctionnement normal du système ne peut être apprécié de la même manière qu’un transfert privilégié intervenu au moment où les autres déposants étaient déjà bloqués.
Il faut donc reconstituer la chronologie avec précision. À quel moment les banques ont-elles commencé à considérer que la liquidité en devises devenait insuffisante ? Quand la Banque du Liban a-t-elle estimé que les mécanismes utilisés jusque-là ne pouvaient plus attirer assez de dollars ? À partir de quelle date les autorités politiques ont-elles été informées de la gravité de la situation ? Et surtout, quelles opérations ont été autorisées entre ce moment et l’instauration des restrictions qui ont frappé la majorité des déposants ? C’est dans cet intervalle que pourrait se trouver une partie essentielle du dossier des responsabilités. La justice ne devrait pas seulement regarder les montants et les bénéficiaires, mais également la date de chaque opération et le niveau d’information dont disposaient ceux qui l’ont autorisée.
Cette chronologie est d’autant plus importante que l’effondrement n’a pas été un événement instantané. Il a été précédé par une longue dégradation des équilibres financiers, puis par une phase d’accélération au cours de laquelle la capacité à attirer de nouvelles devises s’est réduite. Les banques, la Banque du Liban, le ministère des Finances et les gouvernements successifs n’occupaient pas la même position dans le système, mais chacun disposait d’une partie des informations permettant d’en apprécier l’état. Établir qui savait quoi, et à quelle date, permettrait de distinguer les décisions prises dans le cadre d’un modèle encore considéré comme viable de celles adoptées alors que ses limites étaient devenues manifestes.
Les transferts de 2019, angle mort de la reddition de comptes
La période qui suit le déclenchement de la crise reste, à ce titre, l’une des plus sensibles. Faute de contrôle légal des capitaux adopté immédiatement, les restrictions ont été mises en œuvre par les banques selon des modalités qui n’étaient pas encadrées dès l’origine par une règle générale votée par le Parlement. Pour les déposants, cette situation a produit un sentiment durable d’inégalité : certains ne pouvaient plus disposer librement de leurs comptes alors que persistait le soupçon que d’autres avaient réussi à transférer des montants importants à l’étranger.
C’est précisément ici qu’une éventuelle extension des investigations aux responsables bancaires ou financiers prendrait tout son intérêt. Il ne suffirait pas de dresser la liste des transferts effectués après octobre 2019. Il faudrait les comparer aux restrictions appliquées au même moment, identifier les critères utilisés par chaque établissement et déterminer si certaines opérations ont bénéficié d’un traitement préférentiel. Une banque pouvait-elle autoriser un transfert important alors qu’elle limitait simultanément les retraits d’autres clients ? Les dirigeants, actionnaires ou personnes politiquement exposées ont-ils bénéficié de conditions différentes ? Ces questions sont au cœur de la confiance perdue, mais les éléments disponibles ne permettent pas encore d’y apporter une réponse générale.
La recherche des responsabilités devrait également distinguer les transferts ordinaires des mouvements susceptibles d’avoir été motivés par une connaissance privilégiée de la situation. Un paiement commercial, des frais médicaux ou une obligation contractuelle ne peuvent être assimilés automatiquement à une sortie de capitaux destinée à mettre une fortune à l’abri. Le travail judiciaire consiste justement à reconstituer le contexte de chaque opération. C’est moins spectaculaire qu’une liste de noms, mais beaucoup plus décisif pour établir d’éventuelles responsabilités.
Les banques, à la fois créancières, intermédiaires et futures restructurées
Le secteur bancaire occupe une position particulièrement inconfortable dans cette recherche. Les banques ont collecté l’épargne, financé l’État directement ou indirectement et placé une partie considérable de leurs ressources auprès de la Banque du Liban. Elles sont aujourd’hui appelées à participer au règlement des pertes résultant d’un système dont elles constituaient l’un des piliers. Cette double position explique pourquoi le débat sur les responsabilités est indissociable de celui sur la restructuration.
La loi sur la restructuration bancaire constitue une première étape, mais elle ne répond pas à toutes les questions. Restructurer une banque consiste à examiner ses actifs, ses engagements, son capital et sa capacité à poursuivre son activité. Établir une responsabilité judiciaire suppose autre chose : démontrer qu’une personne a commis un acte répréhensible déterminé. Une banque peut avoir pris des risques considérables sans que chacun de ses dirigeants ait commis une infraction. À l’inverse, une opération particulière peut engager une responsabilité personnelle même si l’établissement lui-même reste viable.
C’est pourquoi une liste provenant ou alimentée par les travaux de la Banque du Liban pourrait devenir explosive si elle était rendue publique sans son contexte. L’enjeu n’est pas de désigner indistinctement « les banquiers » comme responsables de la crise. Il est d’identifier les décisions qui doivent être examinées, les personnes qui les ont prises et les bénéfices éventuels qu’elles ont générés. La crédibilité du processus dépendra précisément de cette capacité à individualiser les responsabilités plutôt qu’à construire une culpabilité collective.
Le projet sur la lacune financière remet la question au centre
Cette recherche intervient au moment où le gouvernement tente parallèlement de progresser sur la loi destinée à traiter la lacune financière. Le ministre des Finances Yassine Jaber a présenté l’adoption de la restructuration bancaire comme un signal adressé au Fonds monétaire international et aux partenaires du Liban. L’étape suivante consiste à déterminer comment seront reconnues et réparties les pertes accumulées dans le système.
C’est là que le débat devient politiquement explosif. Reconnaître une perte ne dit pas encore qui doit la supporter. L’État peut être tenu responsable d’une partie des engagements résultant de son endettement. La Banque du Liban porte dans son bilan les conséquences de politiques monétaires et financières accumulées pendant des années. Les banques doivent absorber une part des pertes en fonction de leurs capitaux et de leurs responsabilités. Les déposants, enfin, refusent que l’essentiel du coût leur soit transféré après avoir déjà subi des années de restrictions et de dépréciation.
La question judiciaire intervient précisément à cet endroit. Plus les responsabilités individuelles restent floues, plus il devient difficile politiquement de demander à la population d’accepter une répartition des pertes. Un déposant auquel on explique qu’une partie de son argent ne pourra pas être restituée demandera inévitablement si les responsables des décisions ayant conduit à cette situation ont, eux, été inquiétés. Le règlement financier et la reddition de comptes ne sont donc pas juridiquement identiques, mais ils sont politiquement inséparables.
Les déposants refusent d’être le dernier maillon de la chaîne
La crise a profondément modifié le rapport des Libanais à leurs banques. Pendant des décennies, le secteur bancaire était présenté comme l’un des piliers de l’économie nationale. À partir de 2019, le même déposant qui considérait son compte comme une épargne disponible a découvert que l’inscription d’un montant sur un relevé bancaire ne garantissait plus qu’il puisse en disposer librement. Cette rupture explique pourquoi les débats techniques sur la restructuration provoquent une réaction aussi forte.
Les déposants ne veulent pas seulement connaître le montant théorique de la lacune. Ils veulent savoir quelle partie de leurs avoirs sera protégée, selon quel calendrier et avec quelles ressources. Ils veulent également comprendre pourquoi certaines décisions ont été prises avant la crise et pourquoi aucune solution légale uniforme n’a immédiatement encadré les mouvements de capitaux lorsqu’elle a éclaté. Tant que ces interrogations restent sans réponse, toute réforme risque d’être interprétée comme une nouvelle tentative de répartir les pertes sans répartir les responsabilités.
Les prises de position récentes du patriarche maronite Béchara Raï illustrent cette pression. Il a insisté sur le fait que la réforme bancaire et la restitution des droits ne pouvaient rester indéfiniment différées. Le dossier a dépassé depuis longtemps les cercles des économistes et des juristes. Il touche directement au contrat de confiance entre l’État, le système bancaire et les citoyens.
La justice doit remonter les décisions, pas seulement les comptes
Si de nouvelles poursuites sont effectivement envisagées, leur valeur dépendra donc de leur capacité à reconstituer les mécanismes de décision. Une enquête financière ne consiste pas uniquement à suivre l’argent. Elle doit aussi suivre les signatures. Qui a proposé une opération ? Qui l’a approuvée ? Quelle instance a été consultée ? Quels documents étaient disponibles au moment de la décision ? Les organes de contrôle ont-ils formulé des objections ? Les risques ont-ils été signalés ?
Le rôle du Conseil central de la Banque du Liban devient ici particulièrement important. L’exemple des crédits accordés à Bank Audi montre que certaines décisions attribuées dans le débat public au gouverneur relevaient également d’instances collégiales. Cela ne préjuge en rien de la légalité des opérations examinées, mais oblige à reconstruire la chaîne formelle des responsabilités. Si une décision a été votée, il faut connaître les participants, les avis exprimés et les informations sur lesquelles ils se sont fondés.
Le même raisonnement doit s’appliquer aux banques commerciales. Les grandes décisions d’investissement ne sont normalement pas prises par un seul employé. Elles passent par des directions générales, des conseils d’administration et des comités de risques. Lorsque des milliards de dollars de dépôts ont été placés dans des instruments liés à l’État ou à la Banque du Liban, il est légitime de chercher à comprendre comment ces risques ont été évalués et présentés.
Une liste pourrait être le début de l’enquête, certainement pas sa fin
La perspective d’une liste de responsables bancaires ou financiers possède une force politique évidente. Après des années de crise, une partie de l’opinion attend des noms. Mais la justice ne peut fonctionner comme la publication d’un palmarès des responsables de l’effondrement. Une personne mentionnée dans un dossier n’est pas nécessairement poursuivie ; une personne poursuivie n’est pas nécessairement coupable ; et une responsabilité économique ne correspond pas automatiquement à une responsabilité pénale.
L’intérêt véritable de cette liste serait donc de savoir si elle ouvre de nouvelles pistes documentées. Si elle permet de relier des personnes à des opérations précises, à des transferts, à des crédits ou à des décisions dont les conditions doivent être examinées, elle pourrait marquer une étape importante. Si elle reste une collection de noms sans qualification juridique claire, elle alimentera surtout la bataille politique.
La nouvelle direction de la Banque du Liban, conduite par Karim Souaid, se trouve à cet égard devant une responsabilité particulière. Elle doit coopérer avec la justice sur les dossiers hérités du passé sans transformer la banque centrale en tribunal. Elle doit également préserver les documents, faciliter leur exploitation et permettre de comprendre les décisions prises par l’institution au cours des années qui ont précédé l’effondrement. Cette transparence est indispensable à la reconstruction de sa crédibilité.
La responsabilité politique reste le grand dossier absent
Même une extension considérable des poursuites judiciaires ne répondrait toutefois pas à l’ensemble de la question. La crise libanaise comporte une dimension de responsabilité politique qui ne se traite pas nécessairement devant un tribunal. Pendant des années, les gouvernements ont maintenu des déficits, reporté les réformes et continué à emprunter. Le secteur de l’électricité a absorbé des ressources considérables. La dette publique a augmenté jusqu’à devenir insoutenable. Les responsables politiques ont bénéficié d’un système qui permettait de différer le coût des déséquilibres.
Cette responsabilité ne peut pas être effacée par les poursuites contre des responsables financiers. Si la justice découvre des infractions, elle doit les sanctionner. Mais l’histoire de l’effondrement restera incomplète si elle donne l’impression qu’un gouverneur et quelques banquiers auraient construit seuls un système auquel l’ensemble des institutions publiques a participé pendant des décennies.
La décision de mars 2020 de suspendre le remboursement des euro-obligations illustre cette distinction. Elle appartient au gouvernement et s’inscrit dans une crise de la dette souveraine. Les conséquences ont touché les banques et la Banque du Liban, mais la décision elle-même était politique. De la même manière, l’absence de réformes structurelles pendant les années précédentes relève d’une responsabilité collective des pouvoirs publics qui dépasse le champ d’une procédure pénale.
La question des avoirs récupérables
Pour les déposants, une autre interrogation demeure : combien d’argent pourrait réellement être récupéré si des infractions financières étaient établies ? Le montant est crucial, car l’écart entre les sommes évoquées dans certaines procédures et la taille totale de la lacune reste immense. Même la récupération de centaines de millions de dollars ne suffirait pas à combler un déficit de plusieurs dizaines de milliards.
Cela ne rend pas les poursuites inutiles. Chaque somme indûment obtenue doit, si la justice l’établit, pouvoir être récupérée. La restitution possède aussi une valeur symbolique forte : elle démontre que les pertes ne sont pas uniquement socialisées tandis que les bénéfices privés demeurent intouchables. Mais il serait dangereux de faire croire que la récupération d’avoirs remplacera une restructuration complète du système.
Le traitement de la crise exige donc simultanément la récupération des fonds lorsqu’elle est juridiquement possible, la recapitalisation ou la restructuration des banques, la clarification des obligations de l’État et de la Banque du Liban, ainsi qu’un mécanisme crédible de restitution des dépôts. Aucun de ces éléments ne peut se substituer aux autres.
Le prochain test sera celui des noms, mais surtout des preuves
Si la liste évoquée débouche effectivement sur des poursuites, l’attention publique se concentrera naturellement sur l’identité des personnes concernées. Ce sera pourtant le moment où la prudence sera la plus nécessaire. La publication d’un nom peut détruire une réputation avant même que les faits soient établis. À l’inverse, le secret prolongé peut alimenter le soupçon d’une protection accordée à certaines personnalités.
La seule manière de sortir de cette contradiction consiste à laisser la procédure produire des actes vérifiables. Convocations, mises en examen selon les procédures applicables, saisies, expertises financières et décisions judiciaires permettent progressivement de distinguer l’information de la rumeur. La transparence ne consiste pas à publier prématurément tous les noms. Elle consiste à garantir que le même droit s’applique à tous et que les dossiers ne disparaissent pas lorsqu’ils atteignent des personnalités puissantes.
C’est précisément ce qui donnera ou non une portée historique à cette nouvelle séquence. Après sept années de crise, le Liban n’a plus besoin d’un récit supplémentaire expliquant abstraitement que « tout le monde est responsable ». Une responsabilité collective trop générale finit par devenir une absence de responsabilité. Il faut désormais distinguer les choix politiques, les erreurs de gestion, les risques financiers assumés et les éventuelles infractions.
La liste attribuée à la Banque du Liban ne vaut donc pas encore par les noms qu’elle contiendrait. Elle vaut par la possibilité qu’elle ouvre : celle de déplacer enfin l’enquête de la figure unique de Riad Salamé vers l’ensemble des décisions et opérations qui ont accompagné l’effondrement. Si cette piste est menée jusqu’au bout, elle pourrait contribuer à répondre à la question que les déposants posent depuis 2019 : non seulement où est passé l’argent, mais qui savait que le système ne pouvait plus tenir, qui a pu se protéger avant les autres et qui devra finalement répondre des décisions prises.