La bataille autour des dépôts bancaires libanais ne porte plus seulement sur des milliards de dollars. Elle se joue aussi sur le terrain de l’information. Alors qu’un discours médiatique présente les réformes négociées avec le Fonds monétaire international comme une tentative de faire payer les déposants, la position officiellement exprimée par le FMI dit autre chose : les pertes doivent d’abord atteindre les actionnaires et les créanciers subordonnés des banques. Cette différence est essentielle au moment où Beyrouth négocie la loi sur la stabilisation financière et la restitution des dépôts.
La dernière mission du Fonds monétaire international au Liban s’est achevée le vendredi 18 septembre 2026. Son communiqué permet de vérifier directement ce que demande l’institution internationale concernant les dépôts au Liban.
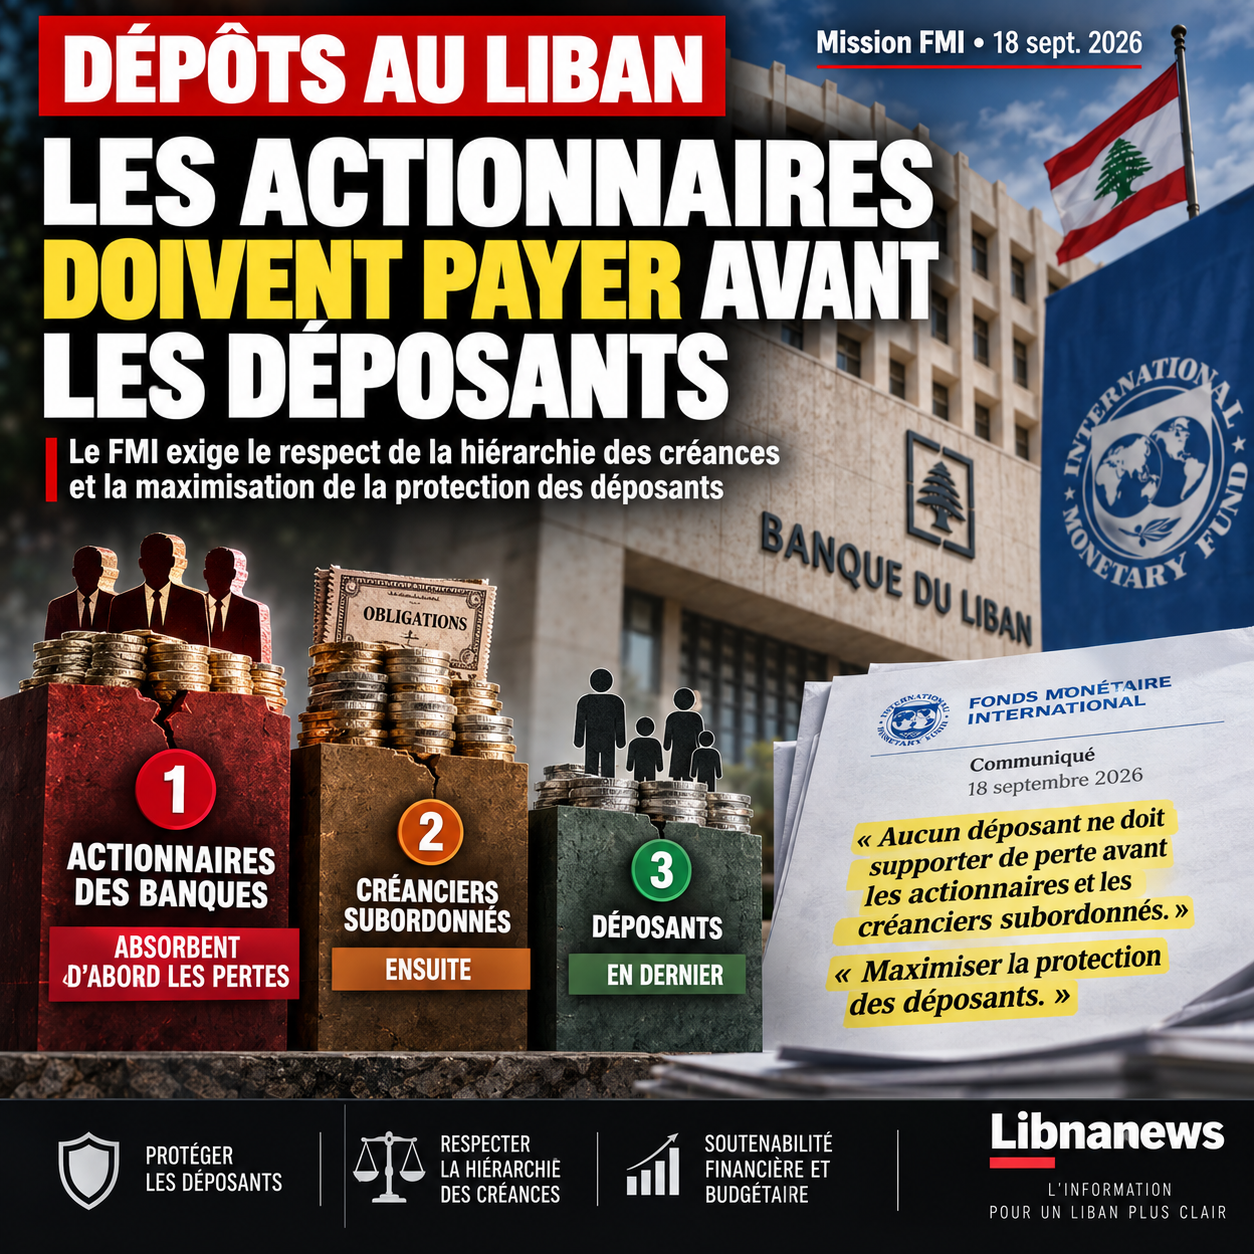
Le principe formulé par le FMI est précis. La hiérarchie des créances doit être respectée. Aucun déposant ne doit absorber de pertes avant les actionnaires des banques et leurs créanciers de rang inférieur.
Cette position ne garantit pas que chaque déposant récupérera immédiatement et intégralement chaque dollar inscrit sur son compte. Elle ne permet pas davantage de connaître aujourd’hui le montant final qui pourra être restitué. Mais elle contredit une présentation selon laquelle le FMI chercherait d’abord à prendre l’argent des déposants pour préserver le capital bancaire.
C’est même l’inverse sur un point fondamental : le capital des actionnaires se situe devant les dépôts dans l’ordre d’absorption des pertes.
Dépôts au Liban : le FMI réaffirme la priorité des déposants
La formulation publiée après la mission du 15 au 18 septembre ne laisse guère de place à l’ambiguïté.
Le FMI demande au Liban d’aligner la future loi sur la stabilisation financière et la restitution des dépôts sur les standards internationaux. L’objectif annoncé consiste notamment à « maximiser la protection des déposants », tout en préservant la soutenabilité financière et budgétaire du pays.
Surtout, le Fonds réitère le principe selon lequel aucun déposant ne doit supporter de perte avant les actionnaires et les créanciers subordonnés.
Cette hiérarchie est déterminante.
Un actionnaire possède une partie de la banque et bénéficie de ses éventuels profits. Son investissement comporte en contrepartie un risque en capital. Un déposant, lui, est créancier de la banque. Lorsqu’un établissement devient insolvable, ces deux catégories ne peuvent donc pas être placées sur le même plan.
Dans le schéma défendu par le FMI, les fonds propres doivent être absorbés avant qu’une perte puisse remonter vers les déposants. Les instruments subordonnés viennent également avant ces derniers.
Cette doctrine n’est d’ailleurs pas apparue en septembre 2026. Le FMI la défend depuis plusieurs années dans le dossier libanais. En février dernier, il avait déjà indiqué qu’aucune perte ne devait être imputée aux déposants avant de l’être aux actionnaires ou aux créanciers de rang inférieur.
Le débat actuel ne peut donc pas être correctement résumé comme un affrontement entre, d’un côté, ceux qui voudraient sauver les dépôts et, de l’autre, un FMI qui chercherait à les confisquer.
La réalité est plus complexe.
Ce que le FMI ne promet pas aux déposants
Il faut toutefois éviter l’erreur inverse.
Dire que le FMI impose une priorité des déposants sur les actionnaires ne signifie pas que l’institution promet le remboursement intégral de tous les comptes bancaires. Le Fonds insiste simultanément sur les ressources réellement disponibles.
C’est précisément le problème posé par l’effondrement financier commencé en 2019.
Les banques ont des engagements envers leurs clients. Elles détiennent elles-mêmes d’importantes créances sur la Banque du Liban. La banque centrale a accumulé des pertes considérables après des années de financement du modèle économique et monétaire libanais. L’État a, de son côté, fait défaut sur sa dette en devises en mars 2020.
Une grande partie des dollars comptabilisés dans le système bancaire ne correspond donc plus à des dollars immédiatement disponibles.
La future législation doit transformer ce constat en mécanisme juridique et financier. Elle devra déterminer quelles pertes existent réellement, quels actifs peuvent être récupérés et dans quel ordre les différents acteurs doivent contribuer.
C’est à cet endroit que se trouve le véritable conflit.
Les actionnaires ont intérêt à préserver autant que possible leur capital. Les banques cherchent à limiter leurs pertes. L’État veut éviter une contribution qui rendrait sa dette à nouveau insoutenable. Les déposants veulent récupérer leurs avoirs. La Banque du Liban doit, parallèlement, préserver suffisamment de liquidités pour éviter une nouvelle déstabilisation monétaire.
Présenter cette équation comme une simple volonté de « prendre l’argent des déposants » masque donc la question principale : qui doit absorber en premier les pertes accumulées avant 2019 ?
Sur ce point, le FMI a répondu.
Les actionnaires passent avant les déposants.
Une bataille d’intérêts derrière la bataille des mots
Cette distinction devient particulièrement importante lorsque les critiques du plan proviennent de médias liés, directement ou indirectement, à des acteurs ayant des intérêts économiques dans le secteur financier.
Le Liban présente depuis longtemps une forte imbrication entre banques, grandes fortunes, responsables politiques et médias. Cette réalité ne permet évidemment pas de déclarer faux un article simplement en fonction de son propriétaire. Une information doit être jugée sur les faits qu’elle présente.
Mais la propriété d’un média constitue une information pertinente lorsque celui-ci intervient dans un débat susceptible d’affecter directement les intérêts économiques de ses propriétaires ou de leurs associés.
Elle l’est encore davantage lorsque le sujet porte sur la répartition de dizaines de milliards de dollars de pertes.
Les lecteurs doivent alors pouvoir distinguer trois choses : la position officielle du FMI, les propositions des autorités libanaises et les arguments avancés par les acteurs du secteur bancaire.
Les confondre produit une représentation trompeuse du dossier.
La position du FMI est consultable noir sur blanc. Elle consiste à respecter la hiérarchie des créances et à empêcher qu’une perte soit imposée aux déposants avant les actionnaires et les créanciers subordonnés.
Pourquoi les actionnaires sont au centre du conflit
Le principe peut sembler technique. Ses conséquences sont pourtant considérables.
Supposons qu’une banque possède des actifs insuffisants pour couvrir l’ensemble de ses engagements. Si son capital reste artificiellement intact tandis qu’une partie des dépôts est annulée, les épargnants supportent une perte alors que les propriétaires de l’établissement conservent leur investissement.
C’est précisément ce que la hiérarchie réclamée par le FMI vise à empêcher.
Elle signifie que les propriétaires d’une banque non viable ne peuvent normalement pas conserver leur capital comme si l’établissement était solvable, puis demander aux clients d’absorber le déficit.
La réforme de la résolution bancaire adoptée en 2026 va dans cette direction. Elle établit notamment une hiérarchie entre différentes catégories de capital, de créanciers et de déposants. Les établissements doivent aussi être examinés individuellement afin d’établir leur situation réelle.
Cette approche est politiquement sensible au Liban.
L’effondrement de 2019 n’a pas seulement détruit la liquidité du système. Il a créé un conflit de répartition entre des groupes dont les intérêts sont désormais opposés.
Chaque dollar de perte imputé au capital bancaire est un dollar supporté par les propriétaires de la banque. Chaque dollar transféré à l’État finit par peser sur les finances publiques. Chaque dollar retranché aux dépôts touche directement un épargnant.
Le débat sur la hiérarchie n’est donc pas une abstraction comptable.
Il détermine qui paiera.
Le précédent des petits déposants
La protection des épargnants constitue par ailleurs une constante de la position exprimée publiquement par le FMI depuis les premières négociations avec Beyrouth.
Dès 2022, l’institution demandait la protection intégrale des petits déposants et rappelait la nécessité de respecter la hiérarchie des créances. Elle mettait également en garde contre un recours excessif aux ressources publiques.
Cette dernière question est importante.
Utiliser massivement les actifs de l’État pour recapitaliser les banques ou rembourser les comptes revient à faire contribuer l’ensemble de la population, y compris les Libanais qui ne possèdent pas de dépôts bancaires importants.
Le FMI considère donc que la protection des déposants doit être conciliée avec une autre exigence : ne pas transférer sans limite les pertes privées vers le patrimoine public.
C’est l’une des principales divergences avec une partie du secteur bancaire libanais. Depuis plusieurs années, certains représentants des banques insistent davantage sur la responsabilité de l’État et de la Banque du Liban dans l’effondrement du système.
Cette responsabilité publique fait partie du dossier. Elle ne supprime cependant pas celle des banques et ne modifie pas automatiquement l’ordre d’absorption des pertes.
Quand la défense des déposants peut servir d’autres intérêts
C’est ici que le discours public devient particulièrement délicat.
Un acteur bancaire peut défendre une solution présentée comme favorable aux déposants tout en défendant simultanément une architecture qui protège davantage le capital des banques ou transfère une partie de la facture vers l’État.
Les deux objectifs peuvent même être enveloppés dans le même slogan : « protéger les dépôts ».
Il faut donc regarder les mécanismes plutôt que les déclarations.
Qui perd son capital en premier ? Qui recapitalise les établissements viables ? Que deviennent les banques insolvables ? Quelle contribution est demandée à l’État ? Quels actifs de la Banque du Liban peuvent être mobilisés ? Quels dépôts seront remboursés en liquidités et lesquels le seront au moyen d’instruments financiers ? Selon quel calendrier ?
Ce sont ces réponses qui permettront de déterminer qui supporte réellement la crise.
La question de la propriété des médias prend alors une dimension particulière. Lorsqu’un organe d’information appartient à un acteur lié au système financier, cette relation ne démontre pas à elle seule une manipulation éditoriale. Elle constitue cependant un conflit d’intérêts potentiel que le lecteur doit connaître lorsqu’il évalue un discours sur la répartition des pertes bancaires.
Cette précaution vaut pour tous les camps.
Le système bancaire libanais défend aussi son capital
Le secteur bancaire dispose d’un argument qu’il répète depuis plusieurs années : les banques n’auraient pas créé seules les pertes. Elles ont placé une partie considérable de leurs liquidités auprès de la Banque du Liban et financé l’État, tandis que les autorités ont maintenu pendant des années un modèle monétaire devenu insoutenable.
Cet argument doit être entendu.
Mais reconnaître la responsabilité de l’État ou de la Banque du Liban ne conduit pas automatiquement à exonérer les actionnaires des établissements privés.
C’est précisément ce que refuse la doctrine du FMI.
Les banques sont des entreprises privées dont les actionnaires ont perçu les bénéfices pendant les années de rentabilité. Le principe international de résolution bancaire veut que leur capital constitue également la première ligne d’absorption lorsque des pertes rendent l’établissement insolvable.
Le conflit porte donc moins sur l’existence des pertes que sur leur attribution.
Et cette distinction explique une partie de la violence du débat politique et médiatique actuel.
Une information vérifiable après la mission du 18 septembre
Le communiqué publié après la mission du FMI offre désormais un point de référence particulièrement récent.
Le Fonds salue les modifications de la loi sur la résolution bancaire adoptées par le Liban. Il demande maintenant de poursuivre le travail sur la loi de stabilisation financière et de restitution des dépôts.
Cette deuxième loi est décisive puisqu’elle doit traiter concrètement le trou financier.
Le FMI demande qu’elle maximise la protection des déposants. Il réclame en parallèle le respect de la soutenabilité des finances publiques et du système financier. Enfin, il répète explicitement qu’aucun déposant ne doit absorber de pertes avant les actionnaires et les créanciers subordonnés.
Ces trois éléments doivent être lus ensemble.
Ils ne constituent pas une promesse de remboursement immédiat et intégral. Ils ne justifient pas non plus l’affirmation inverse selon laquelle le FMI demanderait de sacrifier d’abord les déposants afin de sauver les banques.
La prochaine étape sera beaucoup plus concrète. Le Parlement et le gouvernement devront traduire cette hiérarchie dans la loi et déterminer les ressources effectivement disponibles pour restituer les dépôts.
C’est alors que les positions deviendront mesurables : non plus à travers les slogans sur la « protection des déposants », mais en observant combien les actionnaires, les banques, la Banque du Liban, l’État et, éventuellement, les différentes catégories de déposants devront réellement supporter.