
Le débat sur les dépôts masque la question la plus difficile
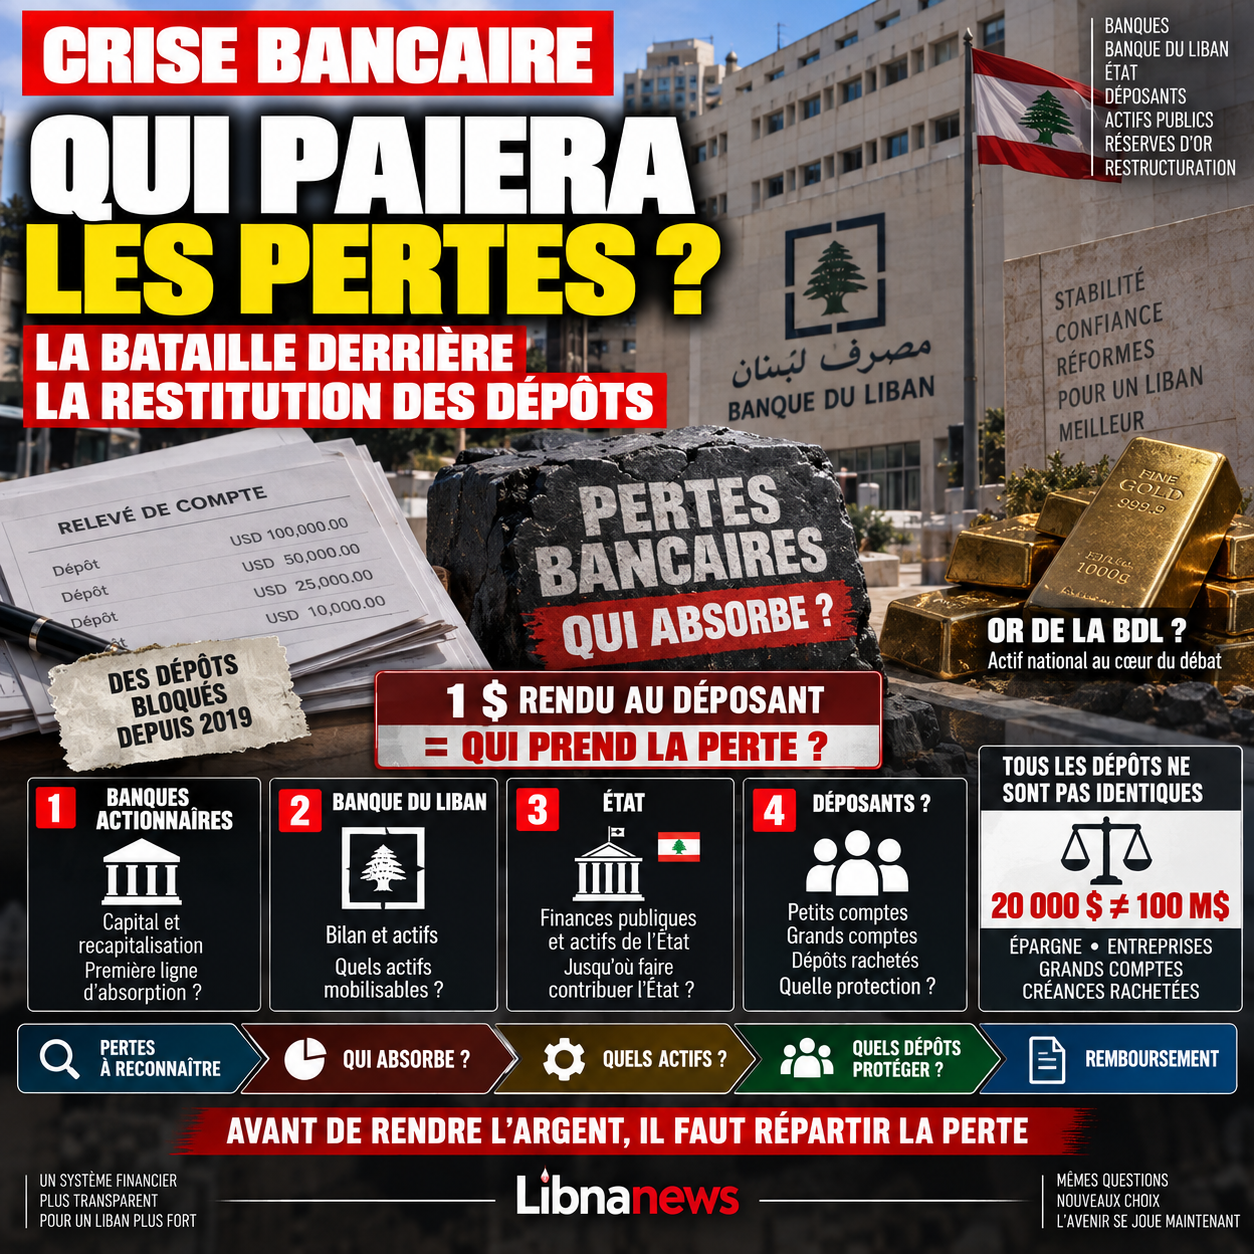
Le débat sur le projet de traitement des pertes financières se concentre sur une question immédiatement compréhensible par les déposants : combien récupéreront-ils et dans quels délais ? Pourtant, le problème technique et politique le plus important se situe en amont. Avant de déterminer comment restituer les dépôts, le Liban doit décider qui supportera les pertes accumulées dans le système financier, et dans quel ordre.
Cette hiérarchie n’est pas un détail comptable. Elle détermine la répartition de plusieurs dizaines de milliards de dollars de pertes entre les banques et leurs propriétaires, la Banque du Liban, l’État et, en dernier ressort, les déposants. Or les éléments examinés dans les sources du 23 septembre 2026 montrent que cette question reste l’un des points les plus délicats du dispositif en préparation.
Le gouvernement de Nawaf Salam affirme avoir engagé le chantier du traitement de la « lacune financière », parallèlement à la restructuration bancaire et à la levée du secret bancaire. Le Premier ministre présente ce texte comme l’un des instruments nécessaires à la restitution des dépôts et à la conclusion d’un accord avec le Fonds monétaire international.
Mais restituer un dépôt n’est que la dernière étape du problème. Il faut auparavant déterminer ce qu’il reste réellement dans le système, reconnaître les pertes, répartir celles-ci et décider quels actifs peuvent financer les remboursements. Tant que cette séquence n’est pas clairement définie, une promesse de restitution peut simplement déplacer les pertes d’un bilan vers un autre.
Le mécanisme de la crise explique pourquoi la répartition est si conflictuelle
Pendant les années précédant 2019, les banques commerciales ont attiré d’importants dépôts en dollars. Une partie considérable de ces ressources a ensuite été placée auprès de la Banque du Liban. La banque centrale a, directement ou indirectement, utilisé ces devises pour financer le système économique, soutenir la livre, honorer les besoins extérieurs et accompagner le financement de l’État.
Lorsque les entrées de capitaux se sont taries, le mécanisme a cessé de fonctionner. Les banques disposaient toujours, dans leurs livres, de créances importantes sur la Banque du Liban. Les déposants disposaient toujours, juridiquement, de créances sur les banques. Mais les devises correspondant à une grande partie de ces engagements n’étaient plus disponibles.
C’est le cœur de la lacune financière.
Le problème ne peut donc pas être réglé simplement en ordonnant aux banques de rendre l’argent. Pour rembourser intégralement leurs clients, elles devraient elles-mêmes récupérer la totalité de leurs créances sur la Banque du Liban. La banque centrale ne peut à son tour honorer tous ces engagements sans disposer d’actifs correspondants ou sans transférer une partie de la charge à l’État.
Chaque solution possible conduit donc à quelqu’un.
Si la banque paie, ses actionnaires et ses fonds propres sont touchés. Si la Banque du Liban absorbe la perte, son bilan doit être restructuré. Si l’État intervient, la charge est transférée au contribuable et aux finances publiques. Si aucun de ces niveaux ne suffit, le déposant supporte finalement une partie du manque.
La bataille politique porte précisément sur l’ordre dans lequel ces poches doivent être sollicitées.
Les actionnaires bancaires constituent normalement la première ligne
Dans une restructuration bancaire classique, les propriétaires d’une banque supportent les pertes avant les déposants ordinaires. Le capital existe précisément pour absorber les chocs.
Cette logique est simple. Un actionnaire investit dans une entreprise pour bénéficier de ses profits lorsque celle-ci fonctionne. En contrepartie, il supporte le risque de perdre son investissement lorsque l’entreprise devient insolvable.
Appliqué au Liban, ce principe implique que les fonds propres existants des banques doivent être utilisés avant qu’une perte soit imposée aux déposants.
Mais la question devient rapidement plus compliquée. Quelle était la valeur réelle des fonds propres bancaires après l’effondrement de la livre ? Quels actifs peuvent encore être valorisés ? Certains actionnaires disposent-ils de la capacité d’injecter du nouveau capital ? Et surtout, une banque incapable de se recapitaliser doit-elle continuer d’exister ?
C’est ici que le projet de restructuration bancaire rejoint directement celui sur les pertes financières.
Une banque viable peut être recapitalisée et continuer son activité. Une banque dont les pertes dépassent largement les actifs disponibles devrait normalement être restructurée, fusionnée, vendue ou liquidée selon un mécanisme ordonné.
Maintenir artificiellement toutes les banques en activité revient à repousser la reconnaissance des pertes.
La question des capitaux sortis avant et pendant la crise reste incontournable
La responsabilité des actionnaires ne se limite pas à la valeur actuelle de leurs participations.
Depuis 2019, une question revient régulièrement : certains actionnaires, administrateurs, dirigeants ou personnes politiquement exposées ont-ils transféré à l’étranger des sommes importantes au moment où l’accès des autres déposants à leurs comptes devenait progressivement impossible ?
Toutes les sorties de capitaux ne sont évidemment pas illégales. Le Liban n’avait pas adopté immédiatement un contrôle formel des capitaux. Une personne pouvait donc effectuer un transfert légal tout en bénéficiant éventuellement d’un accès bancaire que d’autres clients n’avaient plus.
Le problème est celui de l’égalité de traitement et, dans certains cas, de l’origine des fonds.
Les procédures judiciaires ouvertes au Liban et en Europe prennent ici une importance particulière. Elles examinent différents mouvements financiers impliquant d’anciens responsables, des banquiers, des intermédiaires et des établissements. Elles ne permettent pas de conclure que tous les transferts litigieux doivent être récupérés. Elles montrent cependant que la restructuration du système ne peut être complètement séparée de la recherche des actifs qui auraient quitté le pays dans des conditions contestées.
Pour les déposants, le principe est politiquement évident : il serait difficile d’accepter une réduction de leurs avoirs avant que les responsabilités des propriétaires et dirigeants du système aient été examinées.
La Banque du Liban concentre la plus grande partie du problème
Même une contribution maximale des actionnaires bancaires ne suffirait probablement pas à combler la lacune. Le cœur des pertes se trouve dans la relation entre les banques commerciales et la Banque du Liban.
Pendant des années, les banques ont placé une part considérable de leurs liquidités auprès de la banque centrale, attirées notamment par des rendements élevés. Ces opérations ont créé d’importantes créances des banques sur la Banque du Liban.
La question devient alors : que vaut aujourd’hui cette créance ?
Si elle est reconnue intégralement, la Banque du Liban doit trouver les actifs nécessaires pour la rembourser. Si elle est réduite, les banques enregistrent une perte supplémentaire qui se transmet ensuite à leur propre bilan et donc à leur capacité à rembourser les déposants.
La restructuration de la Banque du Liban est ainsi inséparable de celle des banques.
Le gouverneur Karim Souaid hérite d’un bilan profondément affecté par les opérations accumulées pendant les années précédentes. La nouvelle direction doit simultanément préserver les réserves disponibles, reconstruire la crédibilité de l’institution et participer au règlement du passif historique.
Utiliser sans limite les actifs actuels de la banque centrale pour rembourser les anciens dépôts créerait un autre problème : priver le futur système monétaire de ses réserves.
Le débat ne porte donc pas seulement sur ce que la Banque du Liban possède. Il porte sur ce qu’elle peut mobiliser sans compromettre sa fonction future.
L’or revient inévitablement dans la discussion
Les réserves d’or constituent l’un des actifs les plus visibles de la Banque du Liban. Leur valeur élevée conduit régulièrement à proposer leur utilisation pour contribuer au règlement des pertes.
Cette solution paraît séduisante parce qu’elle transforme un actif dormant en source de remboursement.
Elle est beaucoup plus complexe dans la pratique.
L’or constitue une réserve nationale et son utilisation est encadrée juridiquement. Le vendre pour financer des pertes bancaires reviendrait surtout à transformer un actif collectif de long terme en paiement immédiat destiné à régler les conséquences d’une crise passée.
Le choix est donc politique autant que financier.
Si les réserves d’or sont utilisées, il faut déterminer quelle génération supporte la perte de cet actif et à qui bénéficie précisément sa liquidation. Si elles ne le sont pas, il faut trouver d’autres ressources.
Le même débat concerne les autres actifs de la Banque du Liban et les éventuelles participations ou propriétés susceptibles d’être valorisées.
Le risque est de construire un plan de remboursement sur des actifs dont la vente serait juridiquement, politiquement ou économiquement difficile.
L’État peut-il être rendu responsable de la différence ?
C’est l’autre grande bataille.
Une partie du système bancaire considère que l’État porte une responsabilité majeure parce qu’une fraction des ressources financières a servi directement ou indirectement à financer ses déficits. Selon cette lecture, le Trésor devrait participer au traitement des pertes.
Le raisonnement inverse souligne que transférer les pertes bancaires à l’État revient finalement à les faire payer par l’ensemble de la population.
L’État ne possède pas une réserve d’argent extérieure à la société. Ses ressources proviennent des impôts, des actifs publics et des revenus futurs.
Une prise en charge massive par le budget transformerait donc une perte financière déjà subie en dette publique ou en prélèvements futurs.
Cette question devient particulièrement sensible lorsque sont évoqués les actifs de l’État.
Des terrains publics, entreprises publiques ou revenus futurs peuvent théoriquement être affectés à un mécanisme de remboursement. Mais une telle solution signifie que des biens appartenant collectivement aux Libanais servent à réparer les pertes d’un système bancaire dont tous les citoyens n’ont pas bénéficié de la même manière.
C’est pourquoi la formule consistant à créer un fonds alimenté par des actifs publics suscite régulièrement des résistances.
Tous les dépôts ne posent pas le même problème
Une autre question essentielle concerne la distinction entre les déposants.
Traiter de la même manière un compte d’épargne de 20 000 dollars et un dépôt de plusieurs centaines de millions créerait une répartition très différente des pertes.
Les standards de résolution bancaire cherchent généralement à protéger davantage les petits déposants. Les grands créanciers peuvent être davantage exposés lorsque les actifs ne suffisent plus.
Mais la crise libanaise possède une particularité : pendant des années, le système bancaire a été présenté comme sûr, tandis qu’aucun mécanisme ordonné de résolution n’a été appliqué au moment de l’effondrement.
De nombreux déposants importants sont aussi des entreprises. Réduire fortement leurs avoirs peut provoquer des faillites, supprimer des emplois ou empêcher des investissements.
Il faut donc distinguer la taille du dépôt de la nature de son détenteur.
Une famille ayant vendu un bien immobilier peut disposer d’un dépôt élevé sans être un investisseur financier. Une entreprise peut conserver sa trésorerie en banque pour payer ses fournisseurs. Un fonds ou un investisseur professionnel se trouve dans une situation différente.
Une loi sérieuse doit donc définir ses catégories avec beaucoup plus de précision qu’une simple opposition entre « petits » et « gros » déposants.
Les intérêts versés avant 2019 peuvent également entrer dans le débat
Les rendements très élevés proposés avant la crise constituent un autre sujet délicat.
Certains dépôts ont bénéficié de taux d’intérêt largement supérieurs à ceux disponibles sur les marchés internationaux. Ces rendements étaient l’un des instruments utilisés pour attirer les dollars dans le système.
Faut-il considérer l’intégralité des intérêts accumulés comme une créance identique au capital initial ?
La réponse n’est pas évidente.
Un déposant peut légitimement soutenir qu’il a accepté une offre contractuelle d’une banque et qu’il n’a aucune responsabilité dans la politique monétaire ayant permis ce rendement.
À l’inverse, dans une restructuration où les actifs sont insuffisants, le traitement des intérêts exceptionnellement élevés peut devenir un instrument permettant de réduire la lacune sans toucher de la même manière au capital initial.
Cette distinction peut représenter des milliards.
Elle est donc beaucoup plus importante que certaines discussions secondaires qui occupent le débat public.
Les dépôts transformés après 2019 constituent une catégorie encore différente
La crise a également créé plusieurs types de dollars bancaires.
Après 2019, des dépôts ont été achetés et vendus avec d’importantes décotes. Un investisseur pouvait acquérir une créance bancaire de 100 000 dollars pour une fraction de sa valeur nominale.
Si la loi rembourse ensuite ces 100 000 dollars à leur valeur complète, l’acheteur réalise un bénéfice considérable financé par le mécanisme de résolution.
Il faut donc distinguer le déposant initial de celui qui a acheté ultérieurement une créance décotée.
La date d’acquisition, le prix payé et l’origine du dépôt peuvent devenir déterminants.
C’est l’un des exemples qui montrent pourquoi un simple seuil de remboursement ne suffit pas à régler la crise.
Deux comptes affichant exactement le même solde peuvent correspondre à des réalités économiques totalement différentes.
Le véritable risque est de répartir les pertes avant de les reconnaître
Le Liban a passé plusieurs années à discuter de la crise sans adopter une reconnaissance définitive et consensuelle de toutes les pertes.
C’est pourtant la première étape de toute résolution.
Il faut établir la valeur réelle des actifs des banques, leurs créances sur la Banque du Liban, les engagements de celle-ci, les actifs mobilisables et les obligations éventuelles de l’État.
Sans bilan consolidé crédible, la répartition peut être manipulée par les hypothèses retenues.
Une valorisation optimiste des actifs réduit artificiellement la perte aujourd’hui mais risque de créer un nouveau trou demain. Une valorisation excessivement pessimiste peut au contraire imposer immédiatement des pertes plus importantes que nécessaire.
Le rôle des audits devient donc central.
La restructuration ne peut pas reposer uniquement sur une négociation politique entre l’État et les banques. Elle doit s’appuyer sur une évaluation suffisamment solide pour résister aux contestations.
L’ordre des pertes est la véritable loi de la crise
Le cœur du futur dispositif peut finalement être résumé par une succession de questions.
Quelle part doit d’abord être absorbée par le capital des banques ? Quels actionnaires doivent recapitaliser leurs établissements ? Quelles banques sont encore viables ? Quels actifs peuvent être récupérés dans les procédures judiciaires ? Quelle part de ses engagements la Banque du Liban peut-elle reconnaître ? Quels actifs de la banque centrale peuvent être mobilisés ? Jusqu’où l’État peut-il contribuer sans transférer les pertes aux contribuables ? Quels dépôts doivent être protégés intégralement ? Comment traiter les grands comptes, les intérêts exceptionnels et les créances acquises à prix réduit après la crise ?
L’ordre dans lequel ces questions seront tranchées déterminera qui paiera réellement.
C’est pourquoi le débat public centré uniquement sur le nombre d’années nécessaires pour restituer les dépôts est insuffisant. Un calendrier de remboursement peut être annoncé sans que la source de l’argent soit clairement définie.
Le vrai choix politique se situe avant le premier paiement.
Il consiste à décider si les pertes seront d’abord supportées par ceux qui possédaient et administraient les institutions financières, par le bilan de la Banque du Liban, par les actifs publics ou par les déposants eux-mêmes.
Tant que cette hiérarchie n’est pas explicitement fixée, la promesse de restituer les dépôts reste incomplète. Derrière chaque dollar promis à un déposant demeure la même question, celle que six années de crise n’ont toujours pas définitivement réglée : sur quel bilan ce dollar sera-t-il prélevé, et qui acceptera la perte correspondante ?